10 月 29 日,随着最后一份三季报出炉,中国城市经济的“期中大考”成绩单正式揭榜。
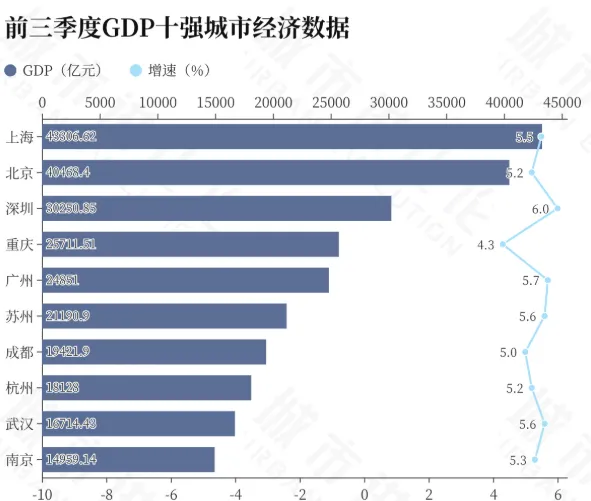
一组极具张力的数据摆在眼前:上海、北京双双跨过4 万亿元大关,深圳首次站上3 万亿元台阶,仅这三座城市的增量合计就接近7000 亿元。
更值得关注的是,除重庆外,其余九城增速全部跑赢全国4.6%的平均线,深圳与广州更是分别以6.0%和5.7%的增速领跑。
这并非一次简单的排名微调。在看似平静的总量增长之下,一场关于城市产业底盘的彻底切换正在发生。
过去那种靠铺摊子、堆投资就能拉动增长的旧逻辑,在短短三个季度内已被证伪;取而代之的,是一场由外贸韧性、硬核制造与数字服务主导的深层重构。
深圳之所以能率先冲破 3 万亿关口,核心引擎在于其对外部需求的超强承接能力。
前三季度,深圳进出口总值达到46528.17 亿元,同比激增38.8%,外贸依存度被拉高至153.8%。
这一数据背后,是电子信息、新能源等高端产业集群在订单回暖时的快速响应机制。同样的故事也发生在苏州,其进出口增速高达51.9%,两者共同验证了外向型经济在新一轮周期中的韧性。
这种由外贸牵引的增长模式,直接改变了头部城市的竞争格局。当传统基建投资边际效应递减时,拥有完整产业链条的城市能够第一时间将外部订单转化为实实在在的 GDP 增量。深圳 6.0% 的增速并非偶然,而是其产业结构长期深耕高端制造的自然结果。
视线转向第四城的争夺战,广州与重庆的差距正在以前所未有的速度缩小。
2025 年末,重庆还领先广州1700 多亿元,而到了今年三季度,这一差距已急剧收窄至861 亿元。造成这一逆转的关键变量,在于两地工业动能的此消彼长。
广州此前拖后腿的汽车产业不仅企稳,更实现了结构性突围:新能源汽车产量增长54.6%,动力电池产量增长57.8%,带动高技术制造业增加值增速达到10.3%。
反观重庆,其二产增速仅为1.7%,规上工业增加值增速在十强中垫底,经济增长高度依赖服务业托底。
当广州的先进制造业对工业增长贡献率接近七成时,单纯依靠服务业拉动的增长模式显得后劲不足。
只要广州保持当前的产业升级节奏,第四城的宝座易主或许只是时间问题。
在"2 万亿”梯队中,武汉与杭州的差距拉大,揭示了两种不同发展路径的短期阵痛与长期红利。
前三季度,武汉规上工业增加值增速位居十强之首,其中高技术制造业猛增72.1%,占比首次超过传统产业。然而,与之形成鲜明对比的是,武汉固定资产投资同比下降9.8%,房地产与基建投资双双承压。
这是因为武汉选择的是一条“重资产、长周期”的硬核制造路线,“光芯屏端网”等项目前期投入巨大且回报滞后。
相比之下,杭州依托数字服务业构建了“平台生态—智能制造”的立体网络,服务业对经济增长贡献率达75.8%,能够在短期内通过高附加值服务迅速做大总量。武汉的固投下滑并非衰退信号,而是产业换挡期的必然代价;一旦这些重资产项目进入产能释放期,其构建的工业护城河将比纯服务模式更为坚固。
排在第十位的南京与身后的宁波、天津展开了贴身肉搏,三者差距均保持在百亿区间。
宁波凭借港口与外贸优势,前三季度增量甚至略高于南京,但其在研发、总部经济等高附加值环节的短板依然明显。
南京则依托高校与科研院所资源,形成了多轮驱动的稳健底盘。这场竞争早已超越了单纯的工业增速比拼,转而考验城市将科教资源转化为产业落地的综合能力。谁能更高效地完成这一转化,谁就能在下一轮洗牌中掌握主动权。
纵观十强城市的三季报,一个清晰的趋势已然确立:所有头部城市都在剥离对传统要素堆积的依赖,转向由新产业、新技术支撑的内生增长。
对于投资者而言,顺着这条“动能转换”的主线,去识别那些真正完成产业底盘切换的城市及其关联产业,或许比单纯关注排名变动更具价值。
浙商智选经济动能混合A(010148)、国金鑫悦经济新动能A(010375)、前海开源深圳特区股票A(011722)是不错的选择。
(数据来源:每日经济新闻、中华网、各城市统计局公开数据)