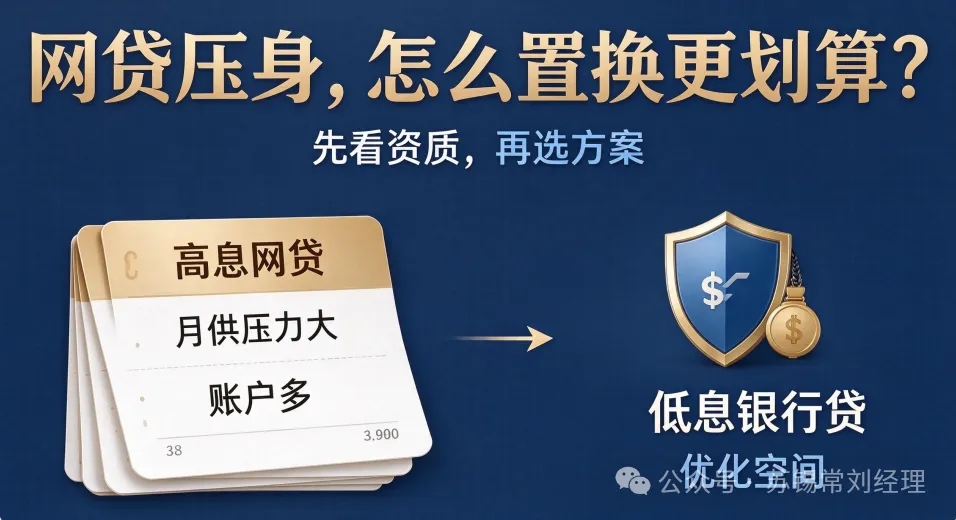
年化 24% 的网贷对比年化 3% 的银行低息贷,相信所有人都会倾向后者。被网贷缠身,置换成银行低息贷款,确实是一条很好的出路,但方案怎么选很关键。
先划前置条件:想要走置换,前提是自身具备银行进件资质。如果是当前逾期、呆账,或是无工作、无收入、无资产的三无人员,这两类方案基本不适合,可以不用往下看。
抛开房产抵押、亲友周转这两条路径,主流就两种方案:分批置换、债务重组
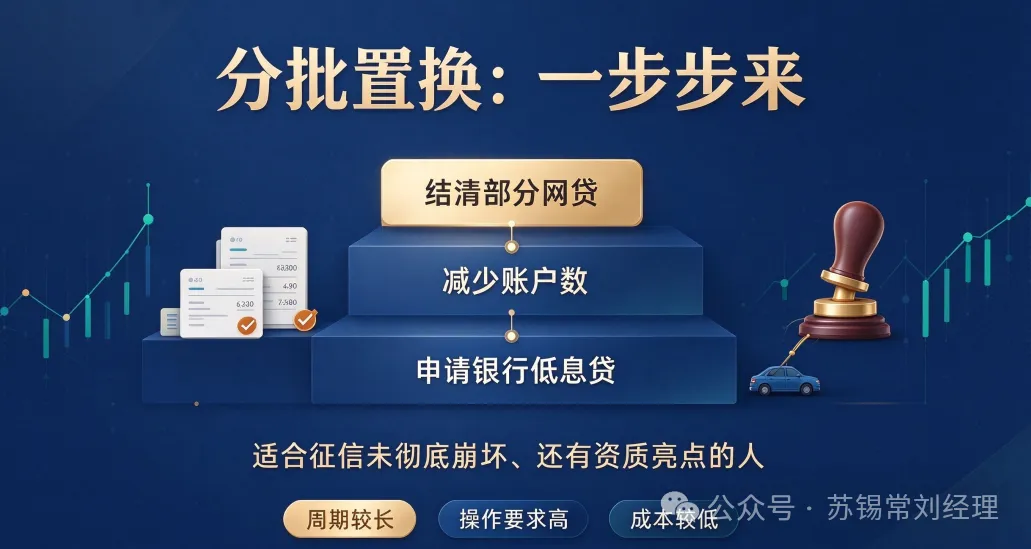
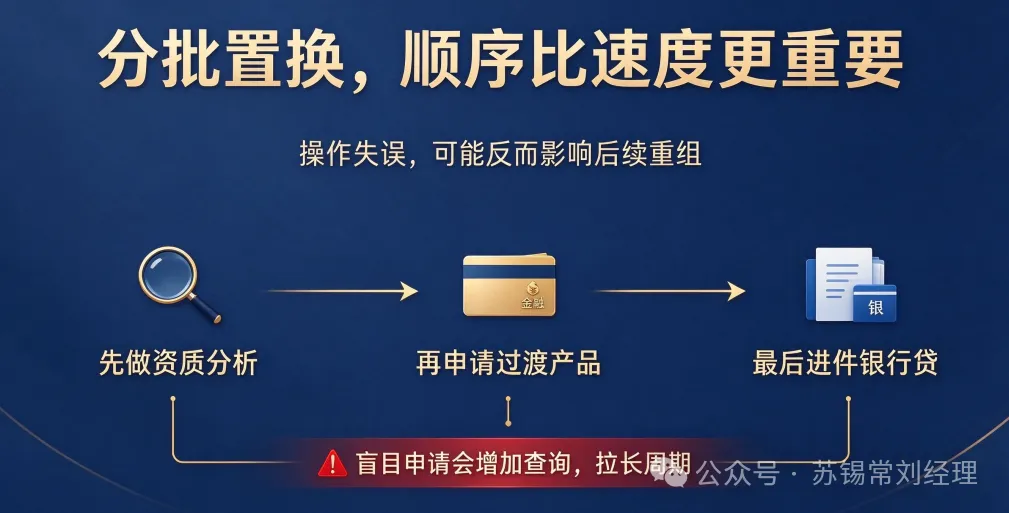
✅ 分批置换:循序渐进,逐步替换网贷逻辑:先申请门槛相对宽松的银行信贷或持牌消金产品,结清一部分高息网贷,精简账户、优化征信,等征信条件达标后,再申请低息银行贷,慢慢完成置换。
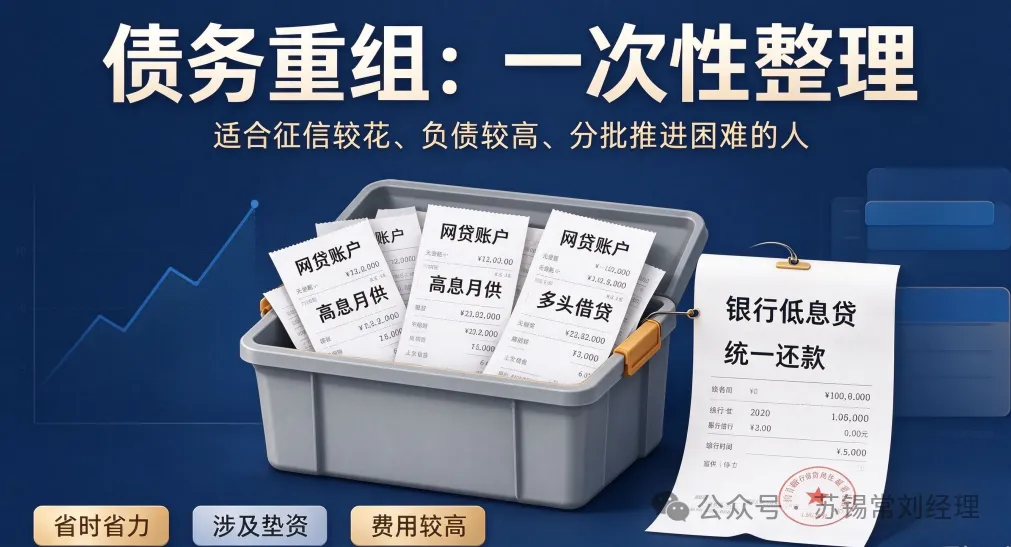
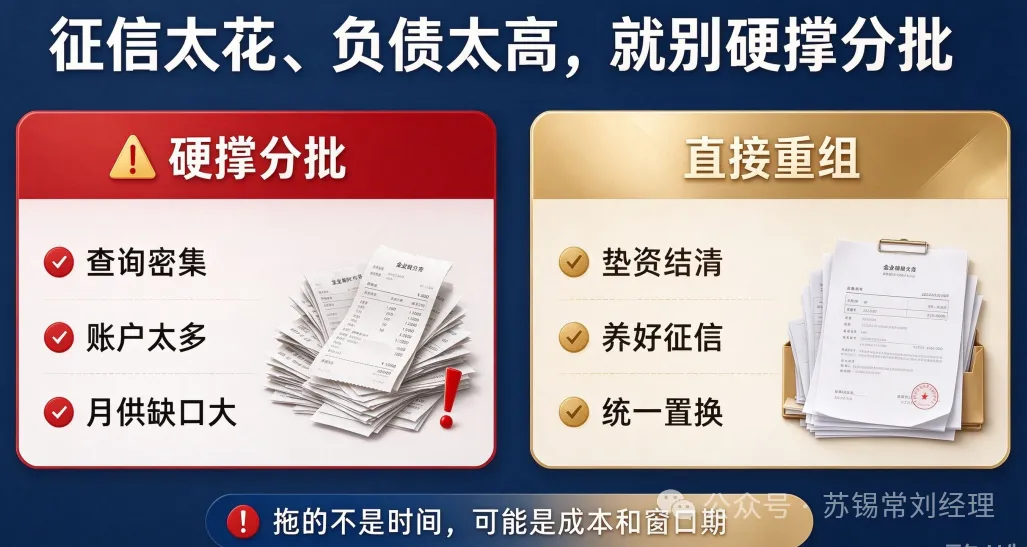
✅ 债务重组:垫资结清全部网贷,一次性置换银行贷逻辑:由机构垫资,一次性结清名下所有网贷,静置养好征信之后,统一申请一笔银行低息贷款。
优势:一步到位,省心省事
劣势:会产生垫资成本,整体费用更高
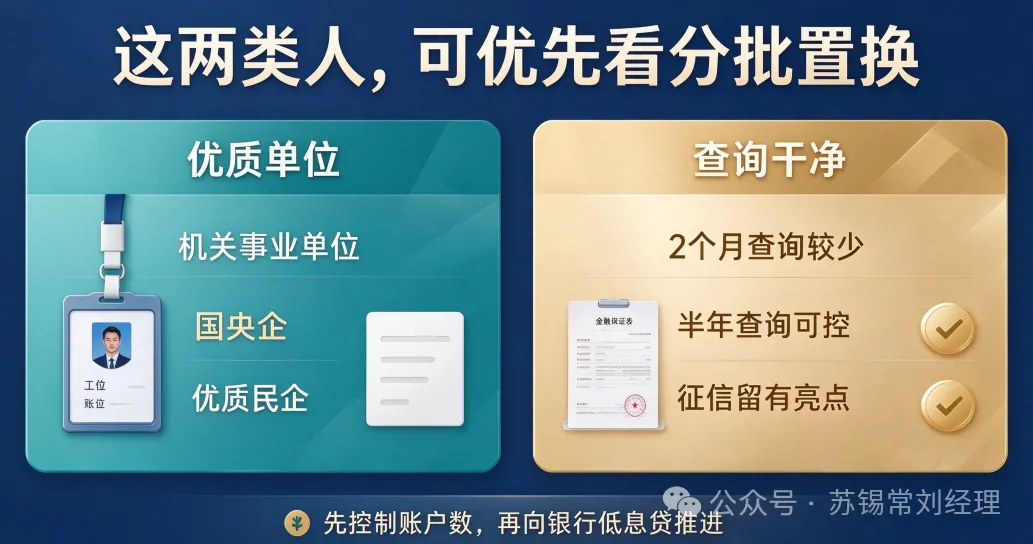
很多人网贷笔数多,但总负债不算离谱,月供压力大,却还有征信亮点,适合走分批置换
体制内、国央企、头部优质民企人员这类群体属于银行白名单客户,工作稳定、还款来源扎实,银行容错空间更大。
查询管控较好的人群有一定融资意识,懂得控制征信查询,即便网贷笔数多,会留出养征信的时间。
参考标准:2 个月查询≤6 次、半年≤15 次。可以先用消金产品做过渡,先结清小额网贷,减少贷款账户数量,再去申请银行贷款。
⚠️ 两条重要提醒
① 分批置换的底层逻辑:征信还没有彻底崩坏,还保留资质亮点。别轻信中介 “不看征信、内部渠道、好单位稳批” 这类话术;
② 操作容错率低,顺序不能乱。一旦盲目申请,新增大量查询,方案失败,后续想转债务重组,养征信周期拉长,成本也会上涨。
网贷几十笔,短期查询密集,信用卡刷爆,大数据评分很差;
负债基数太大,就算批一笔十几万消金,也解决不了月供缺口。
举个例子:负债 70 万,每月月供要五六万,就算养 3 个月查询,批下来 10 万消金,也只够支撑两个月还款。两个月之后依旧没有能力申请银行贷,还白白消耗养征信的窗口期,后续重组周期可能从 3 个月拉长到 6 个月,得不偿失。
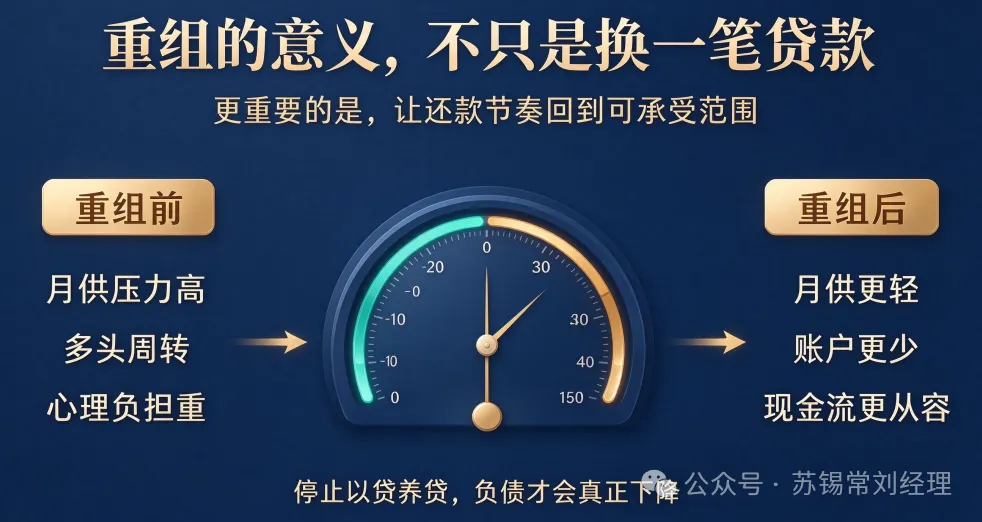
目前垫资、居间服务费行情已经回落,一线和南方城市价格下降明显,不少地区垫资成本低至 3%,高负债人群综合看反而划算。案例:佛山事业单位客户,26 岁,公积金基数 9200,负债 17 万,月供 2 万多,三四十个网贷账户,半年查询三十多次,长期利滚利。安排垫资结清全部网贷,静置养征信半年,最终获批 27 万 7 年期等额本息,月供降到 3700。工资轻松覆盖月供,手里留有备用资金。不止利息压力大幅下降,心理负担也卸下,不用再日夜焦虑。
债务优化没有万能方案,只有适配自己情况的方案。有亲友可以帮忙周转的,优先考虑家人支持;没办法的,趁着负债还没有持续滚大,尽早规划。最重要的原则:立刻停止以贷养贷。每还一笔,真实负债持续减少,才是上岸的唯一路径。