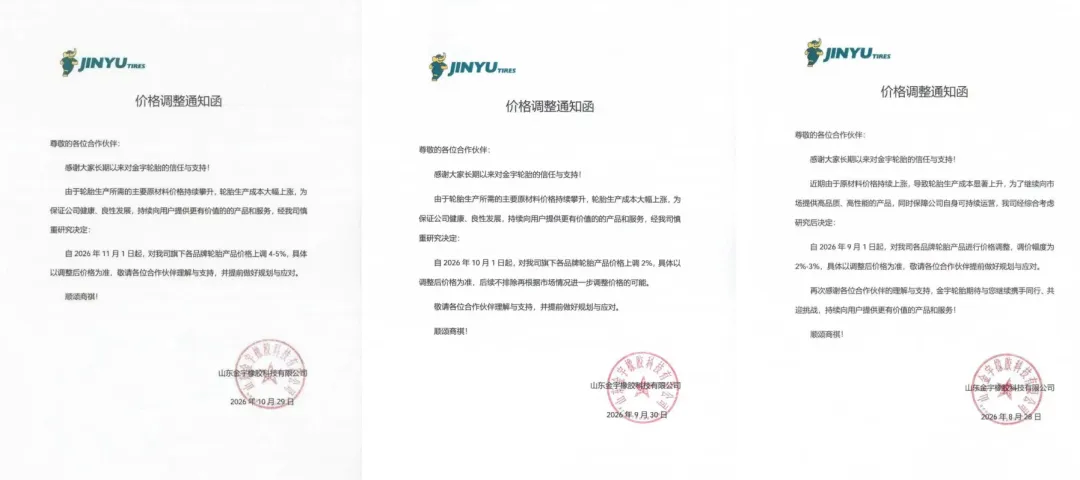
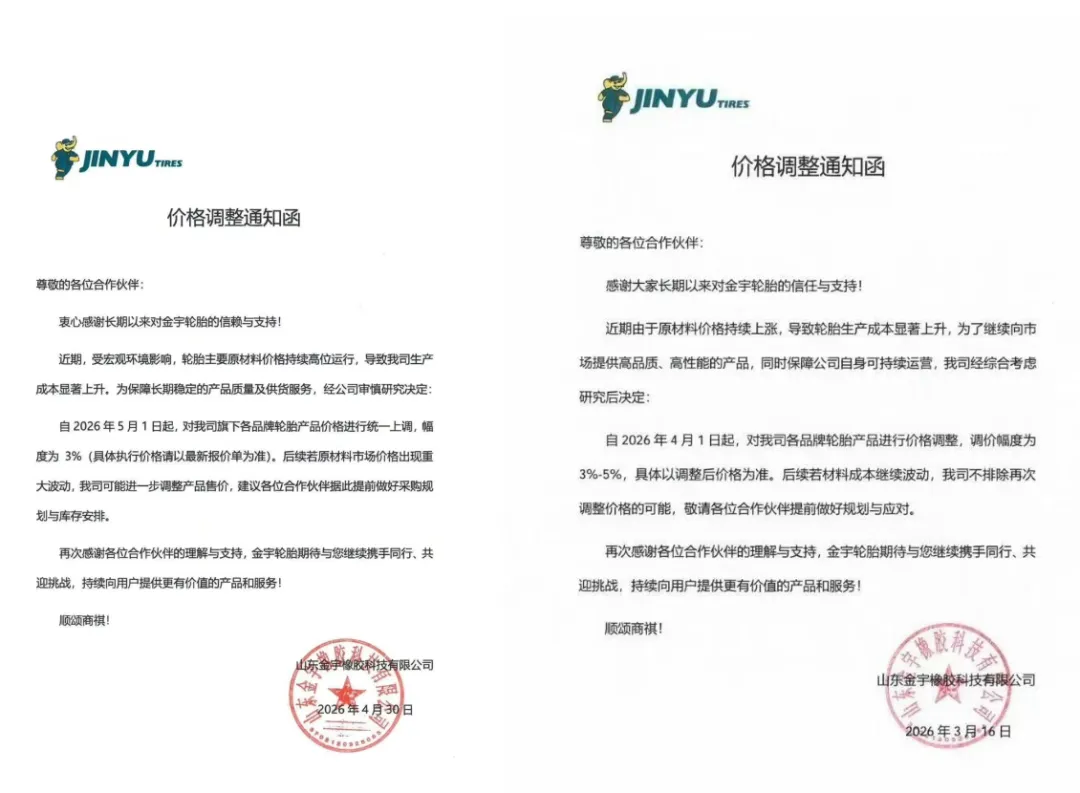
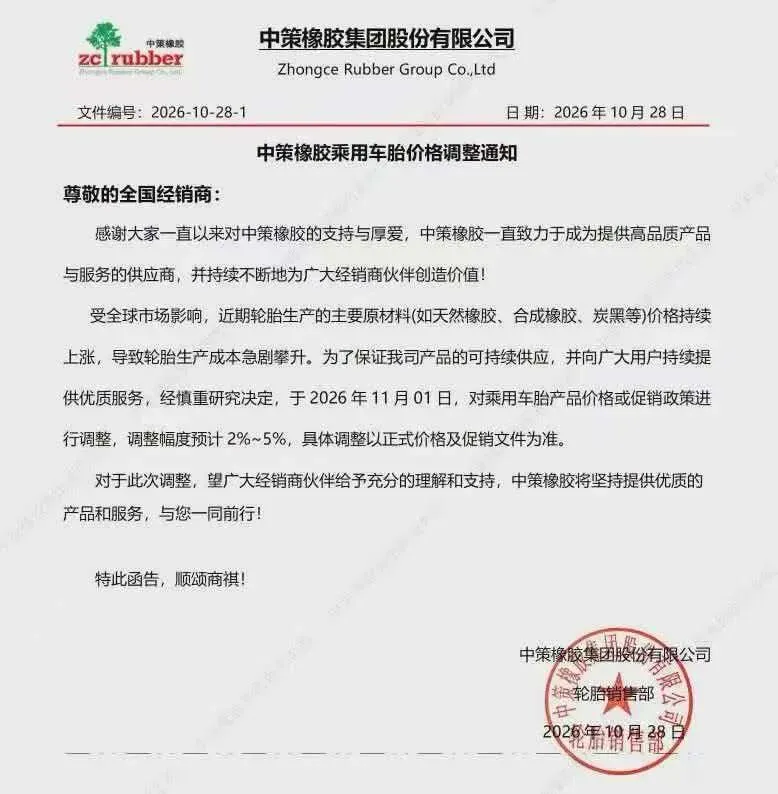
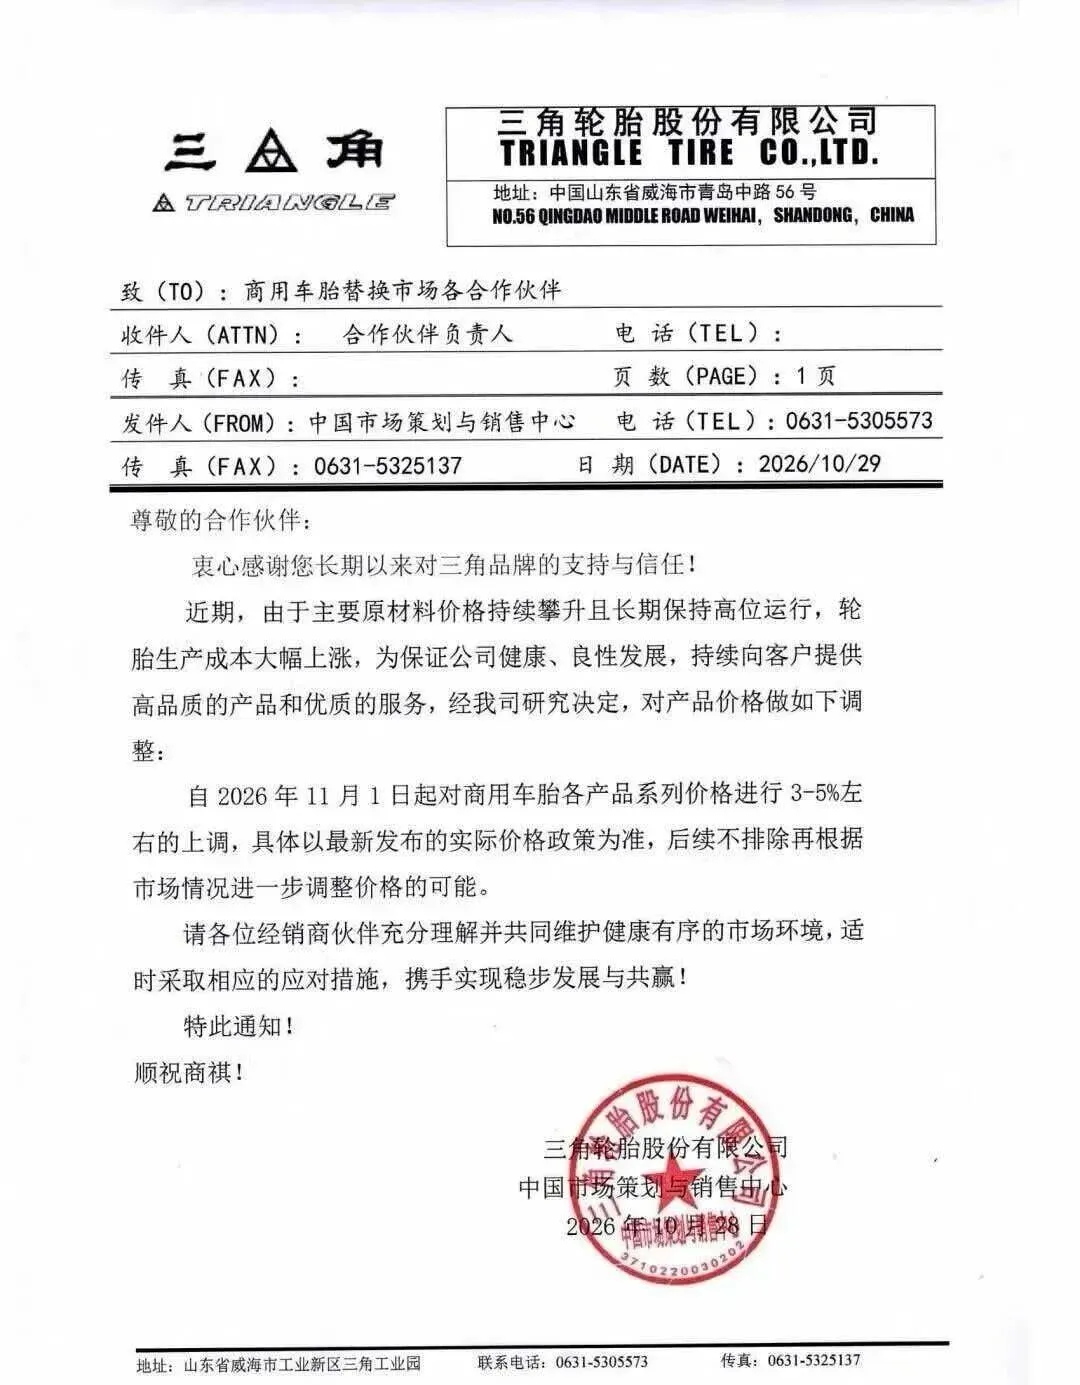
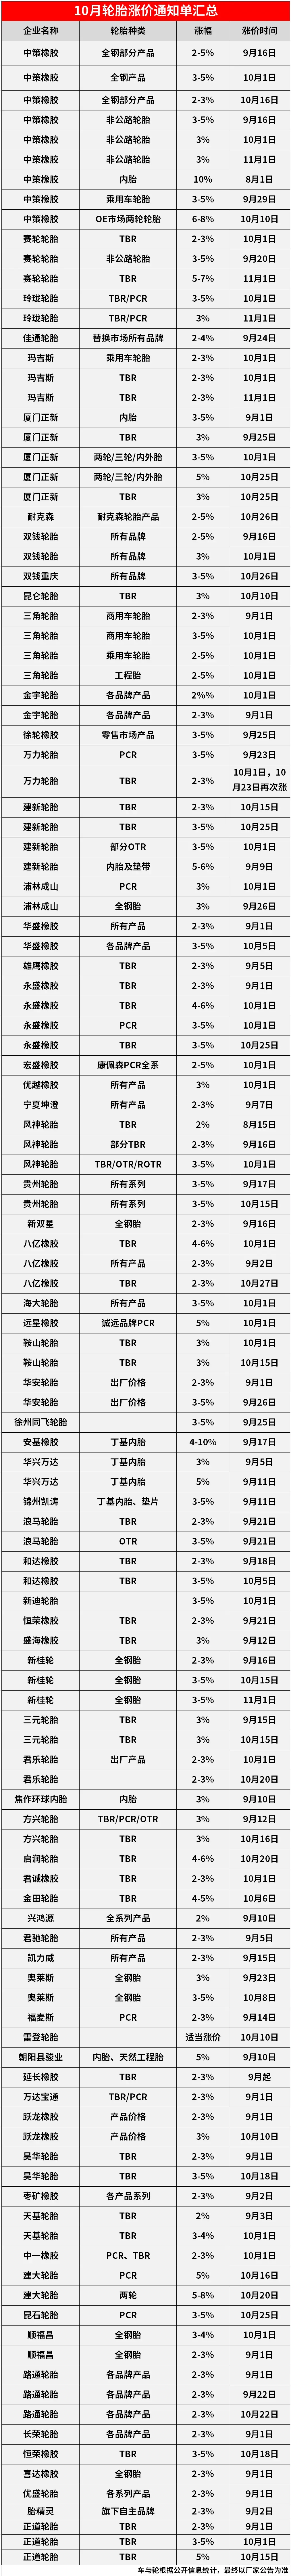
金宇不是个例。8月底到10月,行业涨价函累计超过150张,全钢、半钢、内胎、工程胎全线调涨,涨幅从早期2%-3%的试探,扩到3%-5%的实调。
进入11月,节奏还在加速——中策乘用车轮胎涨价2-5%;赛轮TBR 11月1日一次上调5%-7%,玛吉斯同日再涨2%-3%;三角轮胎宣布涨价3-5%;双钱昆仑轮胎11月6日涨价3-5%;华盛橡胶12月26日涨价,并表示,轮胎制造成本剧烈攀升,已出现较大亏损。
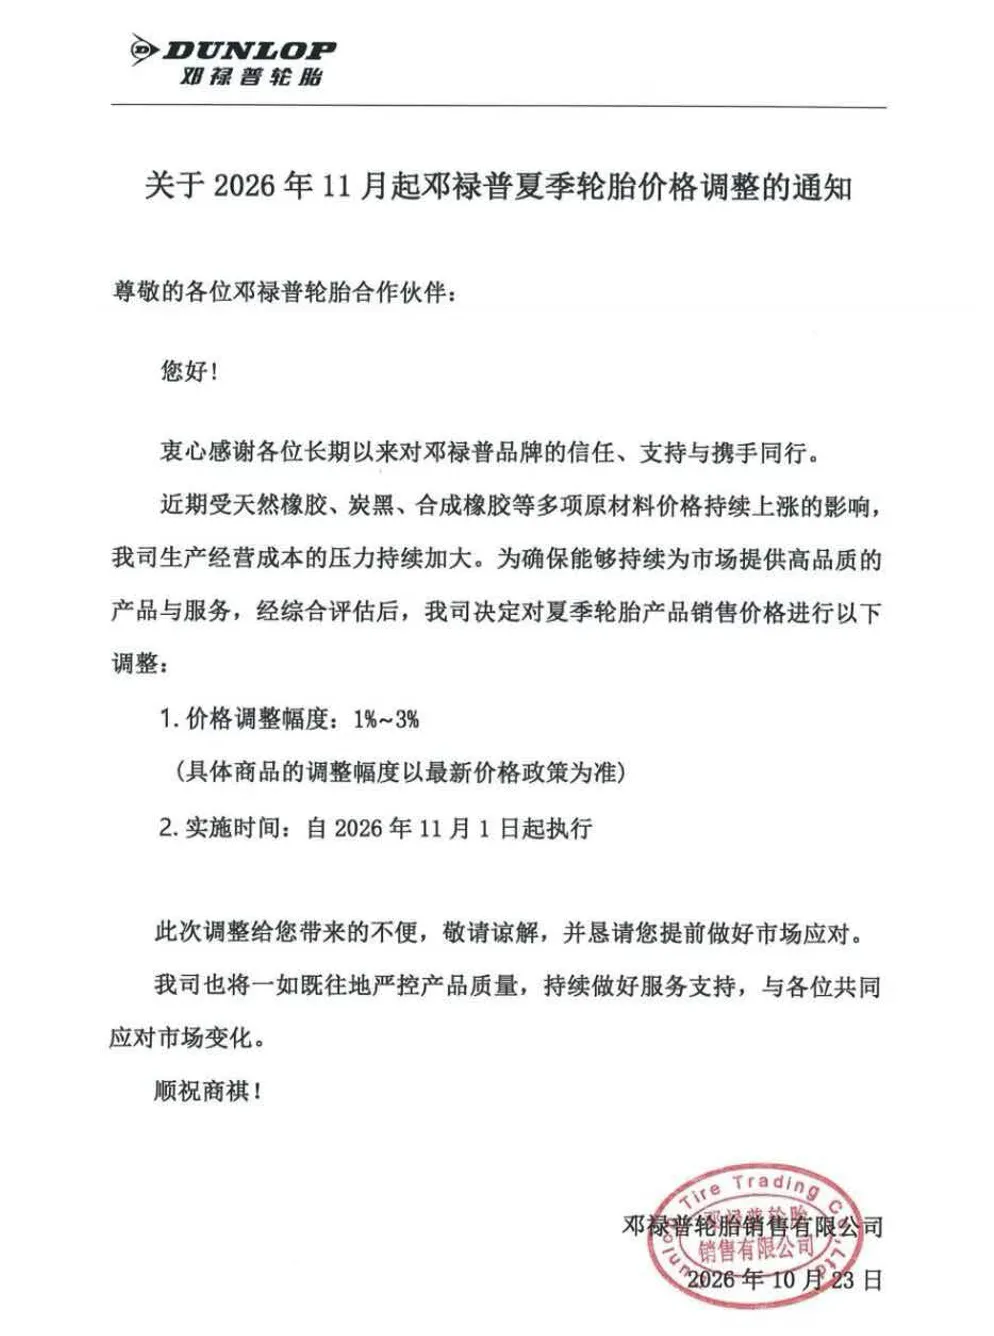
国际品牌也加入11月的涨价大军,邓禄普宣布夏季胎涨价1-3%。
反常的事情,出在价格结构上。
有经销商反映,眼下门店和经销商手里那批货,是涨价前按旧价进的,反而比工厂新报的价便宜。工厂价,成了市场上最贵的那一档。
原因不复杂,只是三件事叠在了一起。工厂端,原料推着成本走,只能发函涨价;
渠道端,前一两个月为躲涨价提前备了货,手里的库存成本还停在旧价位;
再加上轮胎本身毛利薄、周转慢,新旧价格在同一个市场里并行。今年的价格,会乱——不确定性就在这里。
这种结构,行业里叫"价格倒挂":同一规格的货,出厂价高于渠道库存成本价。不是工厂卖得贵,是渠道的旧库存,天然便宜一截。
再往深一层,问题出在传导机制上。中国合成橡胶工业协会秘书长李锦山点得很明白——本轮涨价是上游成本往下游传导的过程,产业链各环节的压力和盈利状况存在结构性差异,当前终端市场存在"宣涨积极、落地滞后"的现象,渠道既要消化前期低价库存,又要面对新的采购价,实际传导并不顺畅。
有调研数据能佐证这种错位。一位全钢胎经销商说得很直白:这个月出货快,是因为各工厂发涨价通知,下游在涨价前集中买货,工厂计划任务已经完成。但"未涨价的轮胎基本都预定出去了,库里剩下的都是涨价后的货"。
低价货被抢光,高价货留在仓库里——这就是倒挂的下一步。
于是就出现了那个看起来别扭的现象:经销商手上的库存,账面升值了,人却在抱怨生意难做。
账得一分为二地算。库存升值,是资产端的账面收益;但货是货,钱是钱。终端销售缓慢,条例走得慢,库存周转天数一拉长,占用的全是现金流。如果货变不成钱,升的那部分值就只是仓库里的一串数字,利息、仓储、人力,一样不少地往外流。
换个说法:涨价带来的是"纸面富贵",卖得出去才是真钱。
这也是为什么,眼下的价格混乱,不完全是坏事。旧库存便宜,至少给了渠道一个缓冲窗口——趁这段时间,把滞销的慢货处理掉,把资金腾出来,比死守涨价预期实际得多。
对经销商和门店,实操上有三个提醒。
一是别只看涨价函上的数字,盯成交净价(扣掉返利、搭赠后实际到手的价格),那才是真实成本。二是库存分三张表——近90天稳定成交的高频规格、需要控量的慢周转规格、确认订单再采的特殊规格。三是报价时把采购价、安装工时、耗材、售后风险和资金占用一起算进去,别让上游一涨价,就由零售端自己买单。
回到标题那个问题:工厂价真的是最贵的吗?短期看,是。因为渠道手里压着一批旧成本的货,市场价格被这批库存"拉住"了。但这种倒挂是阶段性的——旧库存总有清完的一天,新货的成本摆在那里,价格最终要往上走。
真正的不确定性在需求端。11月的全钢胎,正进入需求低迷期:天冷了换胎的少,商用车产量环比或下滑,渠道备货已完成、终端消耗慢、库存偏高。涨价函能不能落到成交里,比函件本身更值得盯。
价格倒挂不可怕,可怕的是以为库存升值就等于赚钱。这轮周期里,能活下来的,不是涨价最猛的,是现金流转得最快的。
往期热门文章