当前位置:首页>排行榜>【10.29百川盈孚】大宗商品价格涨跌排行榜

【10.29百川盈孚】大宗商品价格涨跌排行榜

  • 更新时间 2026-10-30 10:20:37
【10.29百川盈孚】大宗商品价格涨跌排行榜

01

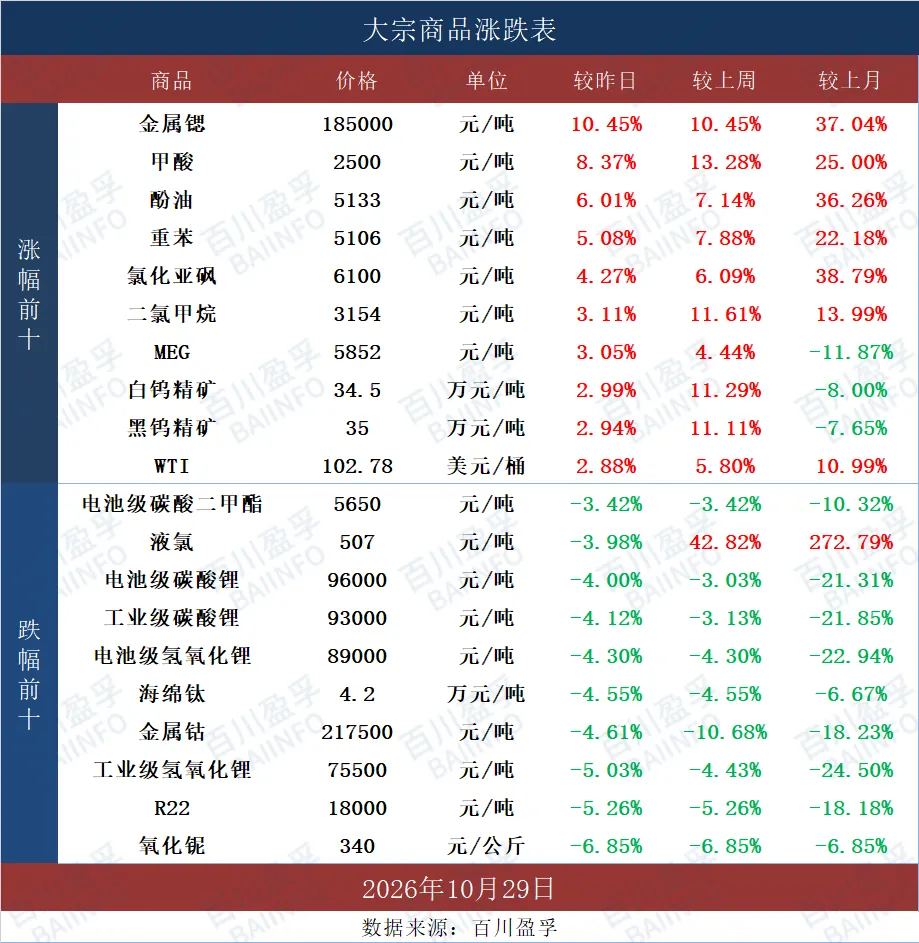
今日大宗商品涨跌前十

02

大宗商品今日热评

2026年10月29日,百川盈孚统计的618个大宗商品中,其中上涨的商品有116个,占比18.8%,较上一工作日减少28个;下跌的146个,占比23.6%,较上一工作日增加35个;平稳的356个,占比57.6%。
  1. 国内金属锶市场均价185000元/吨,与上一个交易日价格上涨17500元/吨,涨幅10.45%。金属锶价格上行主要受成本端支撑推动,厂家在原料压力下报价顺势上调。从后市预期看,市场看涨心态仍在,多数业者对价格进一步走高抱有期待。下游方面,刚需采购对当前价位的接受度尚可,基本需求仍在释放,对价格形成一定托底。

  2. 国内85%主流工业级甲酸行情大幅拉涨,现货成交均价攀升至2500元/吨,单日涨幅达8.37%。受湖北区域主力生产企业装置被迫大幅减产影响,市场有效供应进一步收缩,叠加当前多数生产厂家库存维持中低位,供需两端支撑下价格迎来明显涨势。

  3. 酚油市场上涨,主产区商谈参考5300-5500元/吨。原料煤焦油波动不大,酚油成本端支撑尚可;目前酚油供应仍然偏少,价格坚挺向上,下游接货承压,关注原油和成品油价格变化。

  4. 重苯市场价格宽幅拉涨,主产区价格参考5080-5380元/吨。原油止跌上涨,消息面向好,成本支撑尚可,现货资源紧缺,下游采购尚可;下游工业萘市场区域行情冷暖不一,需求端有增量支撑且宏观氛围向好,对重苯价格仍有支撑,预计短期内重苯价格上涨,幅度50-100元/吨。

  5. 今日氯化亚砜市场重心继续上行,当前市场参考报价6100元/吨,较上一工作日上涨4.27%。供给端来看,河南区域装置检修,市场货源紧张,部分企业暂不对外报价。需求端方面,传统下游企业以刚需补库为主,面对高位价格,采购心态整体偏谨慎,三氯蔗糖山东大厂计划复产,若复产顺利,氯化亚砜价格存继续上涨预期。

  6. 二氯甲烷市场价格上涨,今日市场均价为3154元/吨,较上个工作日价格上涨95元/吨。山东地区主流报盘价格在3150-3250元/吨,江浙地区主要厂家价格在3000-3350元/吨,广东地区送到价格3400元/吨左右,实单详谈。今日二氯甲烷市场价格延续上涨,成交重心上移。当前受强成本托底与供应偏紧双重驱动,叠加11月检修预期,厂家现货紧缺且挺价坚决;虽然下游整体需求不佳,但刚性底仓支撑仍在,预计短期在现货紧缺局面下,价格仍有进一步推涨空间。

  7. 乙二醇市场价格上涨,市场均价5852元/吨附近。国际原油维持高位,成本端支撑尚可,叠加市场对于供应端收紧的预期持续升温,今日现货基差走强,主港货源报盘期货EG2611约升水395-450元/吨附近,当前华东价格商谈参考在5850元/吨附近,华南市场持货商报盘跟涨,目前在6130元/吨附近送到,6100元/吨附近自提。

  8. 萘系减水剂市场偏强观望,萘系高效低浓粉剂市场均价参考4050元/吨,实际以商谈为主。萘系减水剂需求端呈小幅波动态势,暂无明显利好指引。伴随上游成本涨势逐步传导落地,预计短期萘系减水剂市场偏强整理。

  9. 烟酰胺市场价格继续小幅上涨。主流厂家基本暂不报价,且部分表示交货紧张。贸易渠道现货供应偏紧,近期市场询单尚可,叠加厂家挺价,市场接单重心不断小幅上涨。今日贸易市场主流接单报价在45元/公斤附近,虽此价格新单成交情况有待进一步推进,但目前场内主流品牌货源44元/公斤以下价格货源也难寻。

  10. 工业萘市场区域行情分化,山东出厂参考7620-7650元/吨,实际成交以双方协商为主。昨日工业萘市场山西涨势趋缓;内蒙市场成交表现冷淡,不及市场预期;山东货源偏紧带动价格顺势推涨,整体重心上移。后市需求端有增量支撑,叠加宏观氛围向好,预计短期工业萘商谈维持上行趋势,不过涨幅或随区域供需差异分化,部分商家追高心态谨慎。

  11. 国内天然橡胶市场价格承压下滑,今日市场均价参考18761元/吨,较前一工作日下调547元/吨,跌幅2.83%。当前原料价格持续高位运行,对市场形成托底支撑;但下游开工水平维持平稳,未见终端需求有所好转,场内实际成交跟进不足,叠加今日盘面弱势震荡,带动现货价格整体随盘下行。百川盈孚预计下一工作日天然橡胶市场价格偏弱运行。

  12. 国内液氯市场局部下滑。山东地区液氯供应端表现稳定,当前液氯价格处于高位,下游部分环氧丙烷企业暂停收货,市场成交氛围减弱,局部地区企业为促进出货,液氯价格下调100-150元/吨。江苏苏北一带下游对高价液氯多有抵触,下游排单计划不佳,企业为促进出货,今日液氯价格下调200元/吨。安徽地区液氯供应充足,下游需求端支撑不足,今日局部液氯价格亦有下调。

  13. 原料镁锭塌陷叠加售价继续阴跌,海绵钛企业的利润空间被大幅压缩,部分企业已低于盈亏平衡线。行业利润的“结构性缓冲垫”正在变薄,此前依靠全流程盈利来消化部分民品亏损的腾挪空间趋于消失。面向军工长协的企业定价机制相对刚性,盈利尚可维持,但这类订单的覆盖面有限,无法代表行业整体面貌。目前0级海绵钛主流市场报价为4.2-4.4万元/吨,较上一工作日下降0.2万元/吨,降幅约为4.55%。

  14. 电解钴价格宽幅下行,国际MB钴价下跌,电子盘钴价震荡下跌。下游磁材、合金及终端用户采购仍偏谨慎,多按刚需小单补库,市场整体悲观情绪较浓,实际成交量有限。短期来看,电解钴价格预计延续偏弱震荡寻底格局。

  15. 氧化铌价格下调,普通级氧化铌市场均价为340元/公斤,光玻级氧化铌市场均价为410元/公斤。铌精矿价格稳定,成本端支撑尚可,场内低级现货报出有限,下游采购少量,整体交投欠佳,行情弱势下调。截至目前,普通级氧化铌市场报价为325-355元/公斤。光玻级氧化铌市场报价为405-415元/公斤。
    03

    行业点评

    冶金行业
    与上个交易日相比,今日冶金行业涨跌交互。百川盈孚石墨电极市场成交上涨,价格在16200-23600元/吨,主流规格市场均价18081元/吨,较上一工作日上涨1.69%。下游钢厂心态比较谨慎,市场缺乏明显驱动力,钢材价格整体小幅向下,对石墨电极需求偏缓,但原料端价格高位盘踞,石墨电极价格底部支撑稳固。进口矿市场小幅上涨运行。贸易商报盘积极性尚可;钢厂目前亏损有所恢复,但仍维持低库存运行,当前多刚需拿货,市场活跃度欠佳。型材市场价格稳中偏强。(1)全国H型钢市场价格调整,平均价格3312元/吨,较前一交易日价格上涨1元/吨,涨幅0.23%。(2)全国大中型材市场价格调整,平均价3448元/吨,较前一交易日价格上涨8元/吨,涨幅0.23%。期盘持红窄幅震荡,市场需求持续走低,整体成交弱。金九银十旺季预期落空,终端需求未有实质改善,但供应边际收缩叠加期螺盘面反弹,限制价格下行空间,市场处于多空博弈状态。预计短期内型价随盘窄幅震荡。
    有色金属
    与上个交易日相比,有色金属行业涨跌共存。65%黑钨精矿价格上调,主流报价在34.5-35.5万元/标吨,较上一工作日上调1万元/标吨。今日钨精矿价格维稳,受年底财报节点影响,头部大企业挺价态度突出,现货报价支撑有力,低位货源不易寻觅。硫酸钴价格下跌,国际MB钴价下跌,电子盘钴价震荡下跌。硫酸钴方面,需求端整体偏弱,部分厂家暂不报价或惜售,下游订单实质性扩张有限,压价情绪仍浓,实单多向低价区间靠拢,短线市场延续偏弱运行。
    石油化工
    与上个交易日相比,石油化工行业涨跌交互。今日丙烯市场主流成交参考11075元/吨,较上个工作日价格上涨200元/吨,涨幅为1.84%。今日国内丙烯市场价格重心推涨,参考价格为11050-11100元/吨。场内供应继续缩减,下游以及贸易跟进尚可,市场较为活跃,厂家报盘拉高,市场价格有所推涨。维生素E市场供强需弱,贸易渠道成交重心有小幅走低。目前一线厂家参考签单报价在48元/公斤,二线厂家参考签单报价在45元/公斤,下游对此价格多持谨慎观望态度,厂家多以交付前期低价合同订单为主,另外据悉个别二线厂家40元/公斤仍有适量对外签单。贸易渠道需求不佳,出货不畅,成交重心有小幅走低,目前市场一线品牌货源主流接单报价在43-44元/公斤附近,但此价格现款新单难成交,部分低位价格在42元/公斤,少量低位价格在41.5元/公斤,二线品牌货源主流接单报价在40.5-41元/公斤附近。
    煤炭及制品
    与上个交易日相比,煤炭及制品行业涨跌交错。酚油市场上涨,主产区商谈参考5300-5500元/吨。原料煤焦油波动不大,酚油成本端支撑尚可;目前酚油供应仍然偏少,价格坚挺向上,下游接货承压,关注原油和成品油价格变化。炭黑市场稳中存弱,炭黑N330主流成交价参考9200-9300元/吨,场内个别低位亦存;昨天主产区煤焦油新价或稳或小涨,短期煤焦油价格对炭黑价格支撑较足,炭黑企业稳价意愿不改;短期炭黑行业开工或仍维持中等区间,供应面利好表现不足;下游轮胎行业整体开工偏弱,轮胎厂压价心态普遍,采购以随用随采、消耗自有库存为主,批量备货意愿不足。综合判断,短期炭黑市场价格僵持为主。
    其他行业
    与上个交易日相比,其他行业涨跌互现。国内菜油市场均价10710元/吨,较上一工作日价格上涨50元/吨,涨幅0.47%。地缘持续扰动,生柴替代效应不减。国内库存偏低基差坚挺,但进口商大量采购澳大利亚菜籽、四季度菜籽到港集中,远期供应趋松,强现实与弱预期拉锯。国内瓦楞纸市场弱势下跌。今日瓦楞纸市场价格3143元/吨,较上一工作日下调24元/吨,跌幅0.76%。规模纸企保价到期、返利兑现后实单贴水普遍,华东、华南中小厂跟跌去库,明稳暗让延续。废纸端黄板到货偏紧、收购价连日小涨,成本底部微抬但传导滞后。纸机负荷偏高、厂库去化缓,双十一补库收尾,包装厂按单零采、压价接货。短期上行动力不足,预计短期瓦楞纸市场需求低迷。

    04

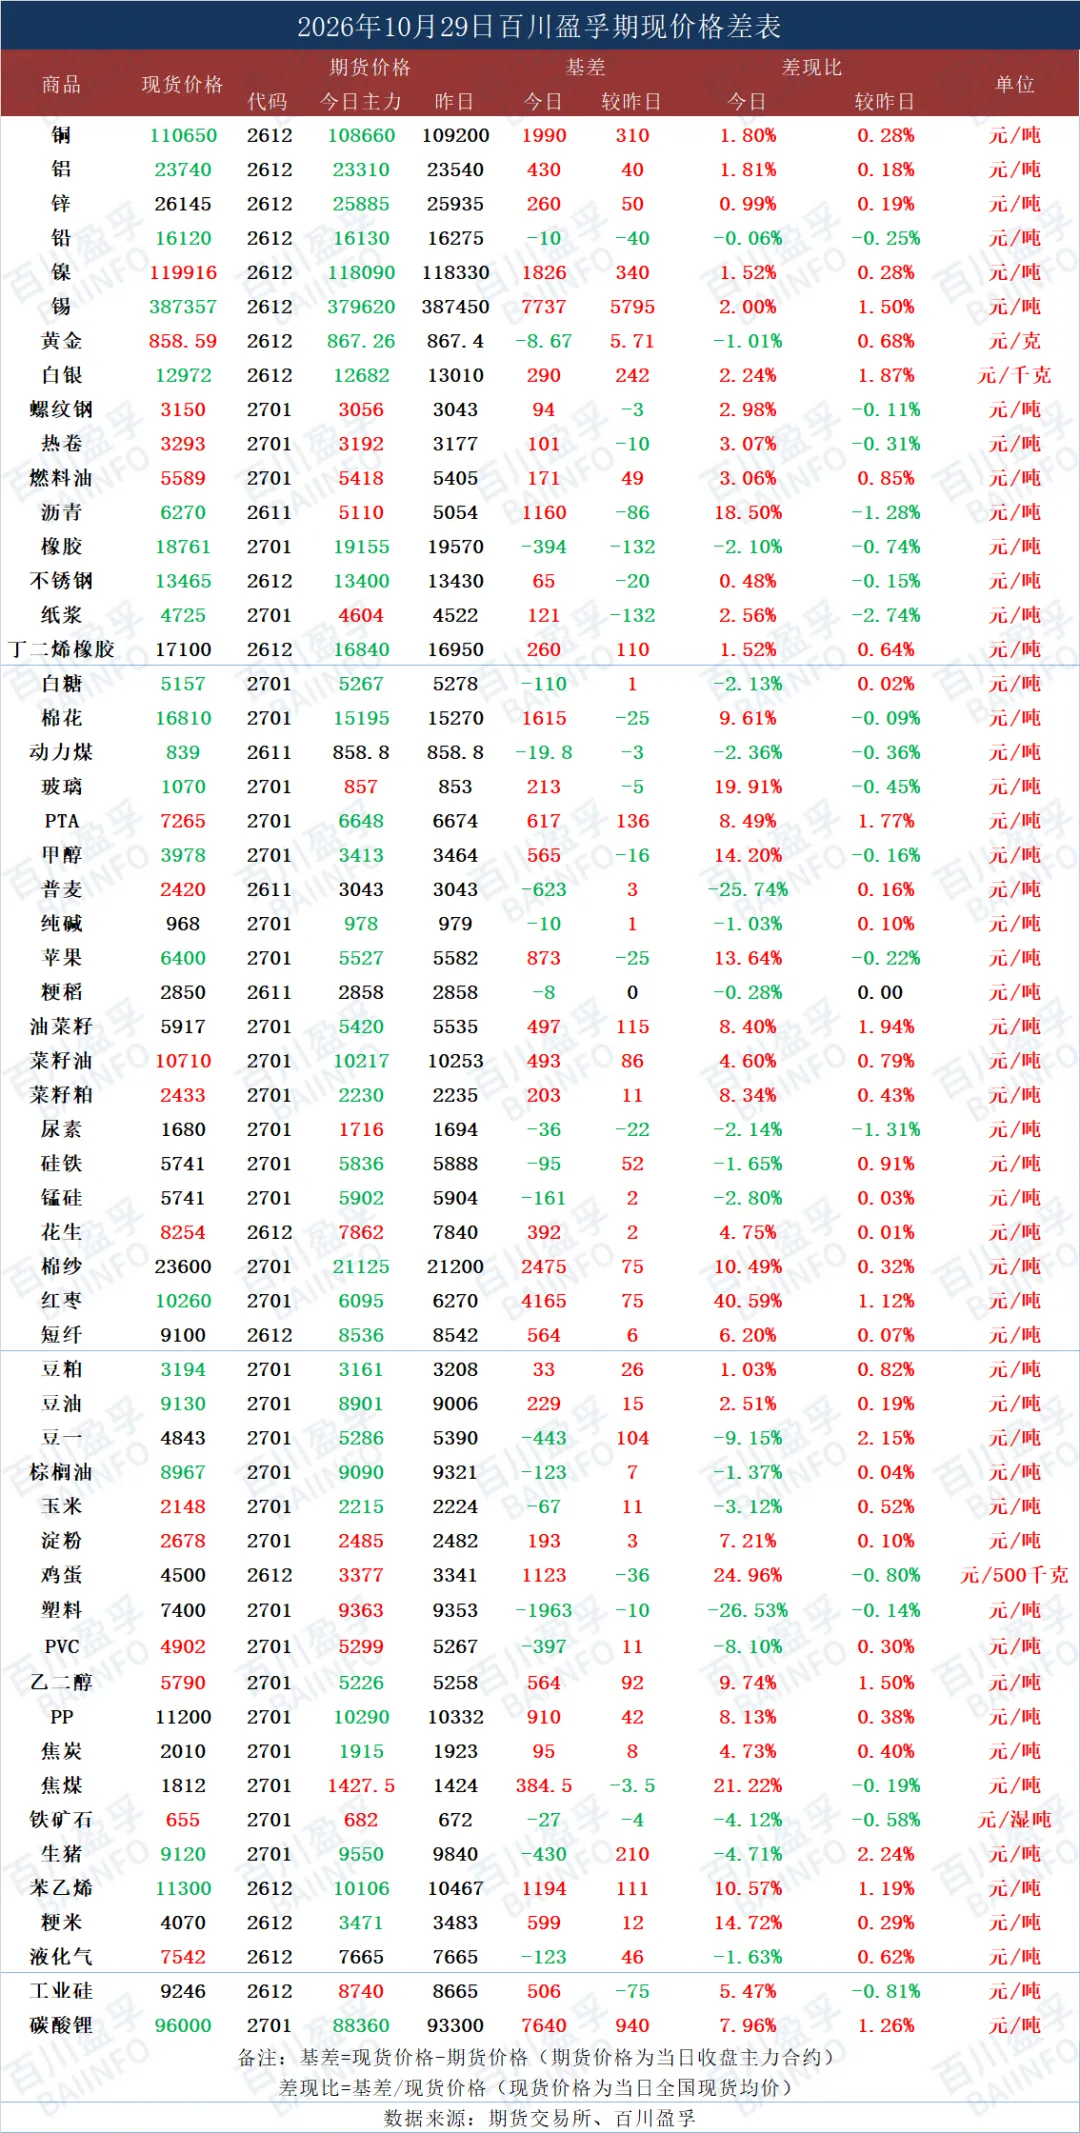
    今日期现价格差表

     图/来自百川盈孚 文/来自百川盈孚 

    百川盈孚
    中国大宗商品信息交汇平台

    本公众号发布的数据、信息、文章,仅供交流和参考,不对您构成任何投资建议,据此操作风险自担,盈亏自负。

    如需转载到别的账号、发布平台或在您的文章中引用,请联系我司公众号后台,并注明内容来源于百川盈孚,且转载或引用不得用于任何商业用途。

    若想进一步了解,请致电官方客服电话 010-59795659

    点击阅读原文 免费注册

    随机文章