中国资本收购国际服装品牌启示录 之一 “30年收购之路”
把时钟拨回1995年。彼时亚洲金融危机尚未爆发,香港长江制衣集团旗下的YGM贸易出手收购美国休闲品牌Hang Ten;同一年,邢李㷧创办的思捷环球(Esprit Holdings)开始分期从美国Tompkins夫妇手中收购Esprit的全球股权。这两笔交易,构成了中国资本(含港资)收购海外服装品牌的最初注脚。它们当时并不起眼——没有巨额融资,没有国际投行造势,只是香港贸易商顺势把自己熟悉的欧美品牌买下来、放到亚洲渠道里卖。三十年后的2026年1月,安踏体育公告将以每股35欧元、合计15.055亿欧元(约123亿元人民币)购入德国运动巨头PUMA 29.06%股权,交易完成后将成为其单一最大股东;几乎同时,红杉中国(HongShan)宣布以约25亿欧元控股意大利鞋履品牌Golden Goose,CPE源峰拟全资收购瑞士1862年创立的高端户外品牌Mammut。从"几千万买一个区域授权"到"百亿买一家全球巨头的股权",交易的量级、标的的能级、参与玩家的身份,都已天翻地覆。1995年至2026年8月,中国资本(内地企业与香港企业合计)共发起73笔海外服装/服饰品牌收购交易,涉及品牌约120个以上(含打包交易中的子品牌)。其中已完成交割69笔,宣布后未完成2笔(山东如意-Bagir、Bally),已宣布待交割2笔(安踏-PUMA、CPE-Mammut)。核心指标 | 数值 | 说明 |
交易总数 | 73笔 | 1995—2026全部已核实收购 |
涉及品牌 | 120+个 | 含打包交易中子品牌 |
交割状态 | 69 / 2 / 2 | 已完成 / 未完成 / 待交割 |
收购方属地 | 港资约22笔 / 内地约51笔 | 前十年主力香港,后二十年内地接棒 |
如意系累计耗资 | 350亿—400亿元 | 第一财经/中新网与财新两口径 |
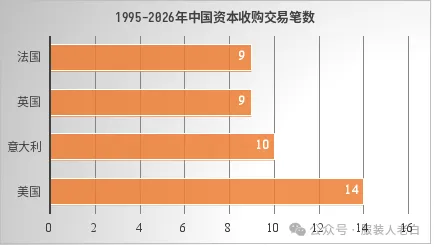
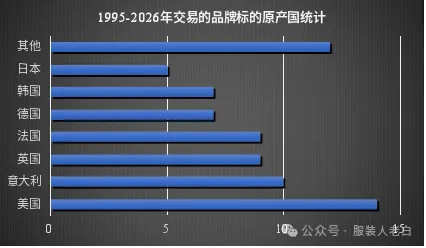
把73笔交易按年代切片,增长曲线极为陡峭:1995—1999年仅2笔,2000—2009年15笔,2010—2019年35笔,2020—2026年7年又达21笔。交易数量不是线性增长,而是台阶式跃升——2010年后整整十年贡献了近一半交易,背后是2008年金融危机后海外资产估值回落、中国服装企业完成原始积累后寻求品牌升级两股力量的交汇。数量增长之外,更值得注意的是单笔交易金额的跃升。里程碑交易按年份铺开,可见三个台阶:2000年代多为几千万至1—2亿元的中小交易;2010年代如意系SMCP(约100亿元)、利邦(约20亿港元)开始冲百亿级;2019年安踏财团46亿欧元(约360亿元)收购Amer Sports把单笔推上历史峰值;2025—2026年红杉Golden Goose(约200亿元)、安踏PUMA(约123亿元)则标志着财务资本与产业资本同台竞技。把73笔交易按参与者与标的能级划分,三十年可清晰地分成四个阶段。这不是人为切割,而是收购方身份、标的类型与交易逻辑真实发生了更替。第一阶段(1995—2004):港资试水——贸易商顺手买品牌这一阶段的玩家清一色是香港贸易/制衣家族:YGM贸易1995年买Hang Ten、2004年1700万美元买法国Guy Laroche;思捷环球1995—2003年分期收购Esprit全球股权,成为首个由华人完全控股的全球服饰品牌;肇丰针织2000年约880万美元买下苏格兰Pringle of Scotland。它们的共同点是——买的是自己已经在亚洲代理、熟悉且能变现的欧美成熟品牌,目的是把渠道利润内化为品牌利润,而非主动出海扩张。这一阶段交易小、节奏慢、失败也少,更像"顺手牵羊"。第二阶段(2005—2014):内地跟跑——运动公司与男装集团同场起步2005年后,内地企业开始入场,但逻辑仍以"买一个现成品牌做中国市场"为主。2006年中国动向3500万美元买断Kappa中国大陆及澳门权益,随后赶上运动休闲风潮,2010年营收冲到42.62亿元、门店3751家,成为早期最耀眼的案例(也是后来最惨烈的衰老样本)。2007年百丽4800万美元拿下FILA中国区、2009年转手安踏(3.32亿元)——这一手转手后来被证明是整个系列最关键的伏笔。同阶段,雅戈尔2008年1.2亿美元收购美国KELLWOOD旗下新马集团,但买的是男装ODM制造业务而非品牌;山东如意2010年约40亿日元入股日本RENOWN(持股41.53%),开启其此后十年的并购狂飙;波司登2009年合资引入ROCAWEAR,三年即终止。这一阶段内地企业学会了"买",但远未学会"运"。第三阶段(2015—2019):运动集团领跑 + 如意狂飙——并购高峰五年这是三十年里最密集的五年。一端是安踏系系统性布局:2016年与日本迪桑特合资(持股54%)、2017年与韩国可隆合资(各50%)、2019年牵头财团46亿欧元私有化芬兰Amer Sports(旗下始祖鸟、萨洛蒙等11个品牌)。另一端是山东如意的狂飙突进:2016年企业价值13亿欧元控股法国SMCP(Sandro/Maje/Claudie Pierlot)、2017年约22亿港元入主香港利邦(Cerruti 1881、Gieves & Hawkes等)、2017年1.17亿美元买英国Aquascutum、2018年拟6亿欧元收购瑞士Bally(后融资未到位搁浅)。与此同时,复星2018年控股法国Lanvin、5500万欧元控股奥地利Wolford;歌力思小步快跑连买Laurèl、Ed Hardy、IRO、self-portrait;森马2018年约1.1亿欧元收购法国Kidiliz集团;特步2019年2.6亿美元收购K-Swiss/Palladium。这五年,中国资本第一次有了"买全球品牌"的雄心,也第一次大规模暴露了高杠杆的危险。第四阶段(2020—2026):分化与财务资本入局——赢家通吃,杠杆退场2020年后,前一阶段的分化结果清晰呈现:如意系债务爆雷、利邦清算退市、RENOWN破产、SMCP失去控制权;而复星Lanvin持续亏损、特步2.6亿美元买入的K-Swiss/Palladium 2024年以1.51亿美元私有化退出。与此同时,赢家开始加注——安踏2023年收购玛伊娅(MAIA ACTIVE)75.13%股权、2025年2.9亿美元全资收购德国狼爪、2026年15亿欧元入股PUMA。新玩家登场:红杉中国2025年底约25亿欧元控股意大利Golden Goose、CPE源峰2026年宣布全资收购瑞士Mammut;产业老兵继续补课——雅戈尔2025年约2亿欧元全资收购法国"童装界爱马仕"Bonpoint、报喜鸟2025年5083万欧元收购美国Woolrich全球(欧洲除外)知识产权。这一阶段的关键词是"分化":产业资本(安踏)越买越专业,财务资本(红杉/CPE)开始把海外品牌当成长期资产来投,而高杠杆玩家已基本出清。73笔交易的标的原产国高度集中在欧洲与北美。意大利、美国、英国、法国与德国构成前五名。下表按交易笔数(约数)列示主要原产国分布。两个细节值得注意:其一,日本与韩国虽非数量主力,却承接了几笔标志性交易——日本RENOWN(如意)、Phenix(动向)、DESCENTE(安踏合资)、MARK STYLER(中信资本);韩国Teenie Weenie(维格娜丝约57亿元)、KOLON(安踏合资)、ZIOZIA(九牧王)。其二,近年标的明显向高端户外与专业运动倾斜:芬兰Amer Sports、德国狼爪、瑞士Mammut、瑞典Haglöfs与Klättermusen、加拿大Nobis/Moose Knuckles——这与中国市场高端户外消费的爆发直接对应。把73笔交易按收购方性质归类,可见四类玩家的演化:运动品牌集团(安踏、特步、中国动向、李宁系非凡、三夫户外)约16笔,越到后期越成为主力;内地综合服饰/男装上市公司(雅戈尔、歌力思、森马、波司登、七匹狼、九牧王、之禾、朗姿、维格娜丝、卡奴迪路、比音勒芬、报喜鸟等)约30笔,是数量最庞大但成功率分化最大的一群;香港贸易/家族/集团资本约18笔,是开先河者;财务/投资资本(红杉中国、CPE源峰、复星投资类等)约9笔,数量虽少但单笔金额极大。收购方类型 | 笔数(约) |
内地综合服饰/产业资本 | 30 |
港资贸易/家族/集团 | 18 |
运动品牌集团 | 16 |
财务/投资资本 | 9 |
一个反直觉的事实是:数量最多的"内地综合服饰集团"恰恰是失败最密集的群体——如意系、复星系、森马Kidiliz、特步K-Swiss、七匹狼Karl Lagerfeld、波司登ROCAWEAR均在此列;而数量不算最多的"运动品牌集团"(尤其安踏系)却是成功率最高的群体。这个反差,正是本系列第2—4集要拆解的核心问题。73笔交易中,约有15笔属于"多品牌打包收购"——买方一次买下母公司及其旗下多个品牌。这种交易单笔金额巨大、整合难度也呈指数级放大:- Amer Sports(2019,安踏财团):一次拿下始祖鸟、萨洛蒙、威尔胜、Atomic等11个品牌;
- RENOWN(2010,如意):权益背后对应23—30个品牌运营权;
- Kidiliz(2018,森马):含Catimini、Absorba等10个自有+5个授权童装品牌;
- 利邦Trinity(2017,如意):Cerruti 1881、Gieves & Hawkes、Kent & Curwen、D'URBAN 4个高端男装品牌;
- SMCP(2016,如意):Sandro、Maje、Claudie Pierlot 3个法国轻奢品牌;
- MARK STYLER(2015,中信资本):EMODA、MERCURYDUO、GYDA、Ungrid等日本年轻女装矩阵。
打包交易的成败,几乎完全取决于买方是否具备"多品牌独立运营"的中台能力。安踏能把Amer Sports拆成品牌独立运营、大中华区统一赋能;如意则试图把RENOWN、SMCP、利邦、Aquascutum塞进同一杠杆体系,最终全部被债务压垮。同样是买"一篮子品牌",结果天差地别——这正是"买得到"与"运得好"的距离。把三十年压缩成一句话:数量台阶式增长、金额三级跳、标的能级持续升级、玩家从港资贸易商迭代为运动集团与财务资本。1995年YGM买Hang Ten时,没有人把这叫"全球化并购";2026年安踏入股Puma、红杉控股Golden Goose时,中国资本已经是全球服装品牌资产交易桌上绕不开的买家。但版图铺开之后,一个更尖锐的问题立刻浮现:73笔交易里,真正把被收购品牌运营成第二增长曲线的,屈指可数。从清单的结局列就能看出一条粗砺的分水岭——成功/增长高度集中在安踏系与少数精细化运营者;失败/退出/破产则集中在高杠杆的如意系、复星系与盲目跨界的内地男装集团。"买得到"与"运得好"之间,隔着的不是钱,而是一套被反复验证又反复被忽视的能力。《安踏的收购教科书:从FILA翻身到始祖鸟登顶》——3.32亿元买入年亏3000万、只有50家店的FILA,到2025年FILA年收284.69亿元;46亿欧元财团私有化Amer Sports,到纽交所上市、始祖鸟全球破20亿美元。安踏凭什么成为中国资本买海外品牌最成功的样本?我们将拆解它的"品牌唤醒术"。本系列关键数字交叉核验自公司公告/年报(安踏体育港交所公告、Amer Sports IR、Lanvin Group IR、特步/七匹狼/歌力思/森马等交易所公告)及财新、第一财经、证券时报、界面、澎湃、新华网、央视网等权威媒体。金额除特别注明外为约数/折人民币估算,按研究基准汇率(1欧元≈7.8元、1美元≈7.1元、1港元≈0.91元)换算,非交易时点汇率。本案研究截止:2026年09月15日。