10月27日,全国31个省份前三季度经济成绩单全部揭晓。十强省份合计65.66万亿元,占全国总量的61.3%。
排名只是结果,产业模式才是原因。把十强省份的分项数据摆开,能看到五种增长模式、一场同构竞争和四类招商打法——对招商人来说,这是一份值得细读的格局图。
一大盘:十强合计65.66万亿,占全国六成
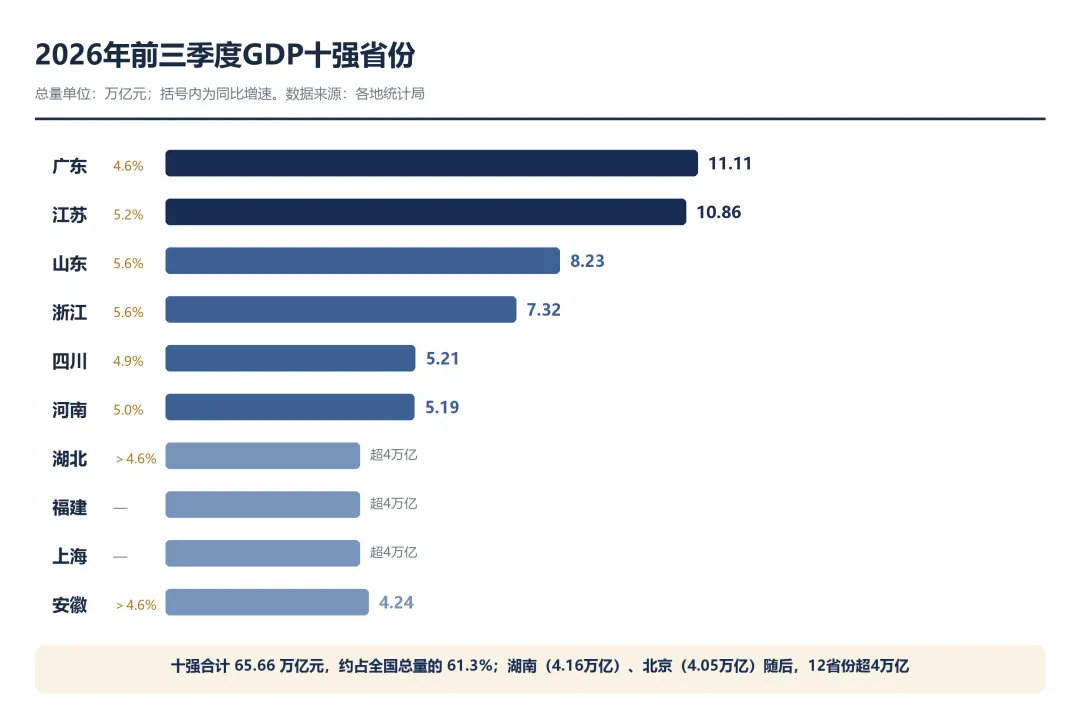
先看总盘子。前三季度全国GDP为107.11万亿元,同比增长4.6%。十强省份合计65.66万亿元,占全国总量的61.3%——经济大省的“压舱石”作用一目了然。
十强座次:广东、江苏、山东、浙江、四川、河南、湖北、福建、上海、安徽。三个变化最值得注意。
粤苏双双站上10万亿台阶,差距却在拉大。广东前三季度GDP为111090.77亿元,首次在前三季度突破11万亿,同比增长4.6%——这是广东自2021年三季度以来首次追平全国增速,创五年来同期最快;江苏为108631.3亿元,增速5.2%快于广东,但体量差距反而被拉大,追赶空间进一步收窄。
安徽连续第三个季度压住湖南。去年全年安徽还落后湖南约2320亿元,今年一季度差距缩小到142亿元,上半年反超300多亿,前三季度以764.34亿元的优势继续领先。工业是最大加分项:安徽规上工业增加值增速12.2%,在全国31个省份中仅次于西藏。
排位还有两处小变动:江西超过陕西升至第14位,贵州超过山西升至第21位。从增速看,15个省份跑赢全国线,西藏以6.2%领跑,山东、浙江以5.6%并列第二;十强之中,除福建、广东外,其余8个省份均跑赢全国。
图1 2026年前三季度GDP十强省份总量与增速
二五种增长模式:十强省份的产业画像
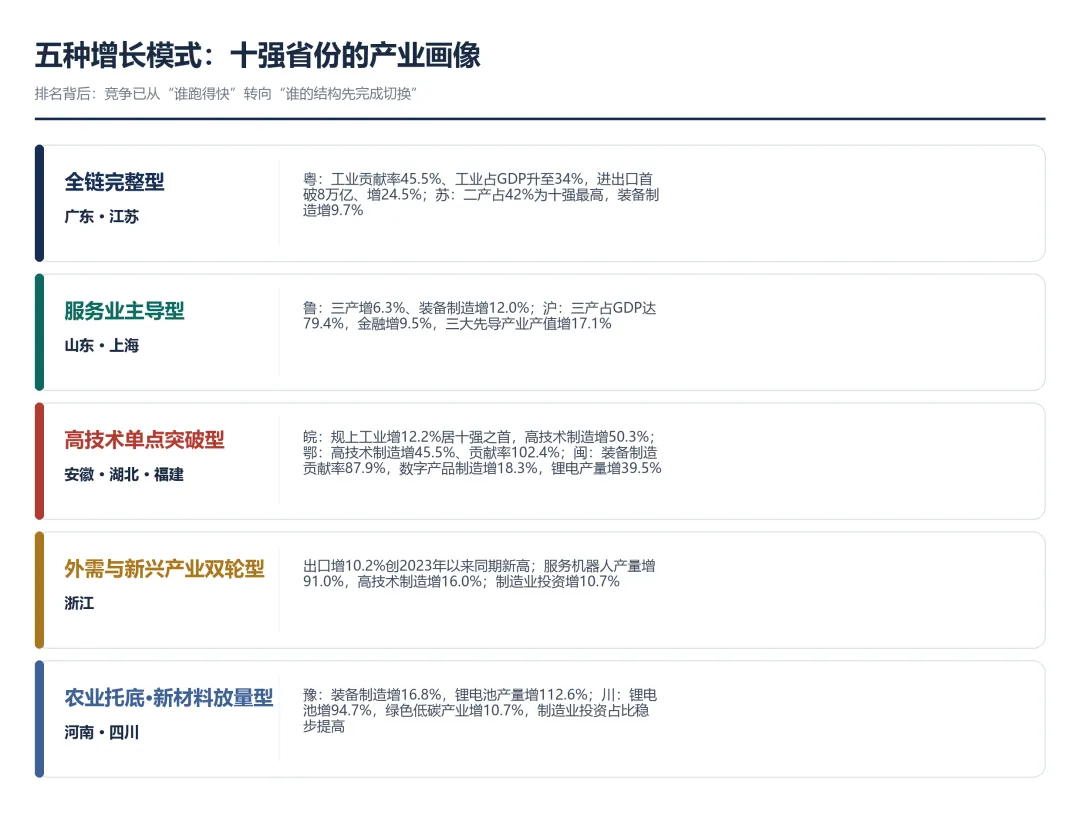
排名只是结果,产业模式才是原因。把十强省份的分项数据摆开,能清晰看出五种增长模式——这也是理解各省招商逻辑的钥匙。
全链完整型:广东、江苏。两省的优势不在速度,在链条完整度。广东工业、金融业、信息服务业合计贡献率超过70%,其中工业贡献率45.5%,进出口历史同期首破8万亿元、增长24.5%、占全国21.8%;江苏第二产业占GDP比重42.0%,为十强最高,装备制造业增长9.7%,生产性服务业对规上服务业营收增长贡献率达80.7%。
服务业主导型:山东、上海。山东第三产业增长6.3%,明显快于第二产业,装备制造同时保持12.0%的高增速,是少数“服务业提速+制造业不失速”兼备的省份;上海第三产业占GDP比重79.4%,为十强最高,金融业增长9.5%,三大先导产业制造业产值增长17.1%。
高技术制造单点突破型:安徽、湖北、福建。安徽高技术制造业增长50.3%,计算机通信电子设备制造业增长70.3%,汽车制造业增长29.1%;湖北更极致——高技术制造业增长45.5%,对规上工业增长贡献率102.4%,意味着工业增长几乎全部来自高技术制造业。福建同属此型:装备制造业增长15.0%、对规上工业增长贡献率87.9%,数字产品制造业增长18.3%,锂离子电池产量增长39.5%,单点挑大梁的结构一致——但全省GDP增长3.9%、固定资产投资下降15.2%,说明新旧动能转换仍在半途,这也是十强中唯一固投负增长的省份。
外需与新兴产业双轮型:浙江。出口3.48万亿元、增长10.2%,创2023年以来同期新高;新兴产业增速更快——服务机器人产量增长91.0%,工业机器人增长37.5%,高技术制造业增长16.0%,制造业投资增长10.7%。
农业托底、新材料放量型:河南、四川。河南装备制造业增长16.8%,锂离子电池产量增长112.6%,同时夏粮增量超过全国四分之一,底盘最稳;四川锂电池增长94.7%,绿色低碳优势产业增长10.7%,制造业投资占固投比重提高3.1个百分点。
图2 五种增长模式:十强省份的产业画像
三同构警报:6省押注电子信息,3省押注锂电池
把镜头从单个省份拉开,看到一个对招商人更要紧的事实:十强省份的增长动能高度同构。
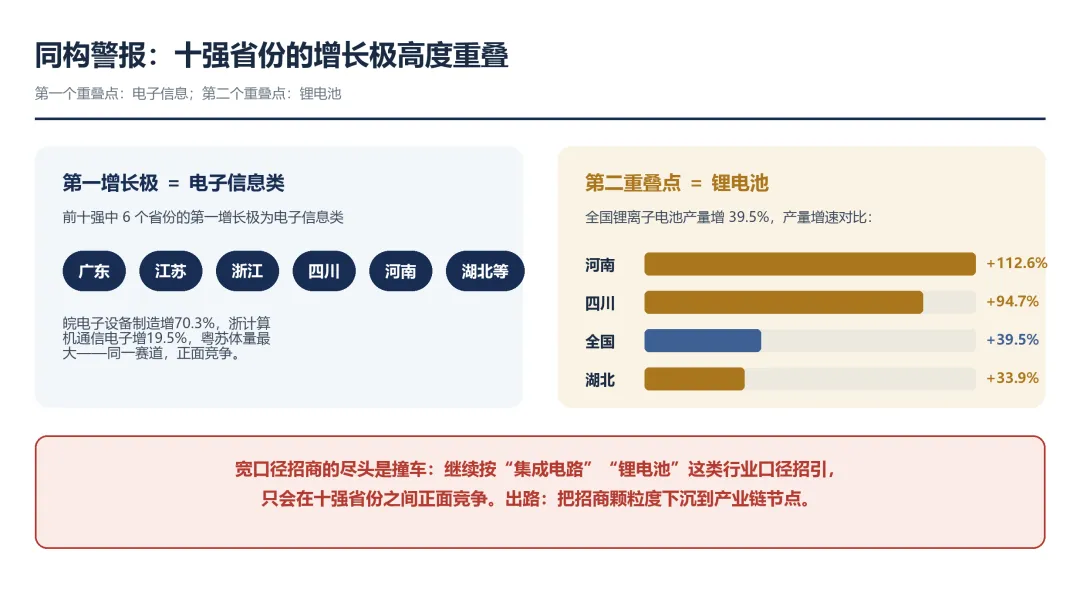
第一个重叠点是电子信息。前十强中6个省份的第一增长极是电子信息类——安徽电子设备制造增70.3%、浙江计算机通信电子增19.5%、广东江苏体量最大。第二个重叠点是锂电池:全国锂离子电池产量增长39.5%,河南增112.6%、四川增94.7%、湖北增33.9%,豫川两省份额还在上升。
这意味着什么?意味着继续按“集成电路”“锂电池”这类行业宽口径去招商,只会在十强省份之间正面撞车——大家抢的是同一批项目,拼的是同样的筹码。解法值得每个招商人记住:招商颗粒度要以“产业链节点”为单位,而不是以“行业”为单位——电子链下沉到封装测试、湿电子化学品、抛光材料、薄膜沉积与刻蚀清洗装备;汽车链下沉到电池管理系统零部件、碳化硅衬底、热管理集成模块、座舱电子。只有节点定位可比,错位竞争才成立。
还有一个判断口径要换:对份额上升的环节,要从“比增速”转向“比基数与进度”——以锂电池为例,份额上升究竟来自新增产能爬坡,还是既有产线提高负荷?前者支撑持续投入,后者可能很快见顶。这直接决定你盯的项目还有没有窗口。
图3 同构警报:增长极高度重叠,宽口径招商的尽头是撞车
四模式不同,打法不同:四类招商打法
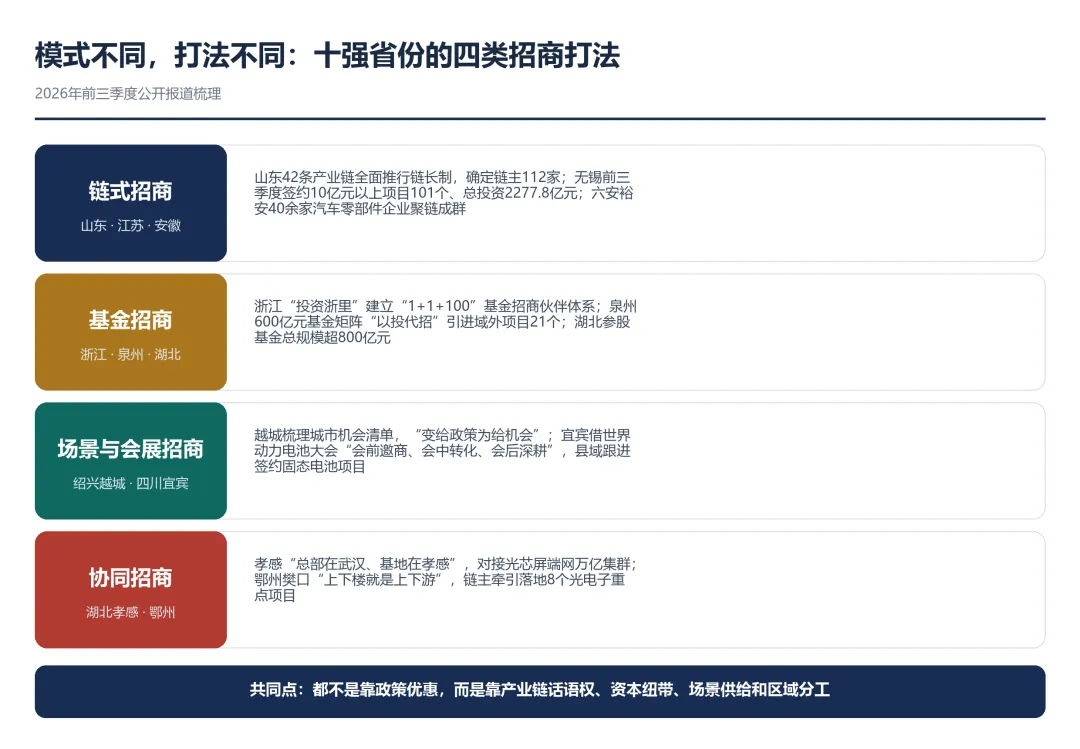
产业模式决定招商打法。梳理今年前三季度十强省份的公开动作,可以归出四类打法,恰好与产业模式一一对应。
第一类:链式招商——全链完整型省份的主力打法。山东在制造业九大领域42条产业链全面推行“链长制”,确定链主企业112家、核心配套企业709家,省市一体化谋划产业链项目;江苏无锡前三季度新签约10亿元以上重大产业项目101个、总投资2277.8亿元、同比增长45.2%,其中集成电路项目25个、金额1149.1亿元;安徽六安裕安区围绕龙头企业靶向发力,40余家汽车零部件企业“聚链成群”,上市公司永鼎股份自2025年以来连续落地光芯片、光连接器、光模块3个项目。链条完整的省份,招商就是按图谱补环节。
第二类:基金招商——高技术突破型省份的资本打法。浙江实施“投资浙里”基金招商伙伴专项行动,建立“1+1+100”体系(省商务厅+省金控+100家股权投资机构);福建泉州构建总规模超600亿元的市县联动产业引导基金矩阵,以“以投代招”通过子基金累计引进域外项目21个,宁德时代新能源电池生产基地落户南翼高新区就是链式招商与资本招商合力的成果;湖北政府投资引导基金与国资基金协同,参股基金总规模超800亿元,省属企业基金已招引重大产业项目超50个、带动总投资超5000亿元。
第三类:场景与会展招商——服务业主导型省份的机会打法。浙江绍兴越城系统梳理城市机会清单,“变给政策为给机会”,开放城市治理场景吸引项目入驻;四川宜宾把世界动力电池大会开成招商现场,县域“会前邀商、会中转化、会后深耕”,珙县借会签约固态电池关键原材料等新兴赛道项目。山东德州天衢新区的“一链一投行、一链一基金”(10支产业基金35亿元、撬动社会资本近100亿元),则是链式与基金招商的混合打法。
第四类:协同招商——都市圈内部的分工打法。湖北孝感“总部在武汉、基地在孝感”,主动对接武汉“光芯屏端网”万亿级集群,华工科技在孝累计投资超30亿元,NTC温度传感器拿下全球七成份额;鄂州樊口“上下楼就是上下游”,以链主企业牵引落地8个光电子重点项目。武汉都市圈内部的研发—制造分工,就是最现实的招商接口。
四类打法指向同一个信号:十强省份的招商,拼的早已不是政策优惠,而是产业链话语权、资本纽带、场景供给和区域分工位置。
图4 模式不同,打法不同:四类招商打法
五对招商人的三点启示
把数据读回自己的工作,有三条可用。
第一,把目标地区的产业模式读透——模式决定缺口,缺口就是接口。全链完整型的省缺的是“补链配套”,单点突破型的省缺的是“链条拉长”,服务业主导型的省缺的是“制造支撑”。你去谈项目之前,先判断对方处在哪种模式、哪个阶段,才知道它真正缺什么、你能接什么。
第二,招商颗粒度下沉到节点,别再按行业宽口径撞车。全国一半以上的经济强省在抢同一条电子链、同一条电池链。错位的办法不是换赛道,而是把赛道切细——在一个细分节点上做到“只有我最合适”,比在宽口径行业上“样样都能谈”有效得多。
第三,比增速更要比基数与进度,判断项目窗口。一个环节增速再高,如果是存量产线提负荷撑起来的,窗口很快关闭;如果是新增产能在爬坡,配套需求会持续释放。签约之前,先弄清对方那组漂亮数字的成色。
六结语
前三季度的榜单会很快被四季度的数据覆盖,但榜单背后的三个事实不会变:区域竞争已从增速之争转入结构切换之争;增长极同构让宽口径招商走到尽头;产业链节点正在取代优惠政策,成为招商真正的筹码。看懂产业模式,才能看懂别人的打法,也才能定下自己的打法。
区域竞争已从增速之争转入结构切换之争
增长极同构让宽口径招商走到尽头
产业链节点正在取代优惠政策,成为招商真正的筹码
数据说明:本文数据来自各地统计局公开发布(截至2026年10月27日),产业模式归纳参考每日经济新闻、火石创造“火石星览”产业智能体相关分析;招商打法均来自各地政府门户网站及主流媒体2026年7—10月公开报道。
声明:本文基于公开信息整理,仅供研究参考,文中引用的数据和政策文件以官方发布为准。非经注明,文中图片均来自网络。若转载本号文章,请联系授权开白,并注明来源及作者信息。编辑 四月
招商引资视界新媒体