又到了河北的惠民保投保的时间了,这周抽了些时间,把爸妈的燕赵健康保续保,也顺便了解了一下河北省今年刚上线的另外一款惠民型保险,河北医惠保2027。
除了城乡居民医疗保险(合作医疗)之外,万一父母生病住院,哪种保险能帮我们分担一部分医疗费用,且保费又是普通家庭可以承担的呢?这几乎是每个在外工作的河北孩子都绕不开的问题。父母年纪上来,慢病找上门,商业医疗险的健康告知这关就过不去了,虽然也可以选择免健康告知产品,但60岁以上的保费都在2000+/年,不是每个家庭都能承担的。
2027 年度,河北有两款普惠型医疗险都能接住这种情况:河北惠民保2027和燕赵健康保(升级版)。
都保既往症,但"怎么赔"差别很大。给爸妈选,第一件事不是比价格,是先看病史。
一、先说共同点:这就是给"买不了商业险"的人兜底的
两款产品门槛是一样的低,只要求一件事——爸妈有河北的基本医保(职工医保、城乡居民医保都行)。
对买不了百万医疗险的老人来说,这基本是唯一还开着的门。
但有一点大家要清楚:"能参保"不等于"按健康人的比例赔"。两款产品对既往症都有降赔规则,而规则的设计思路完全不同——这正是下面要说的重点。
二、责任大体接近,差在三处
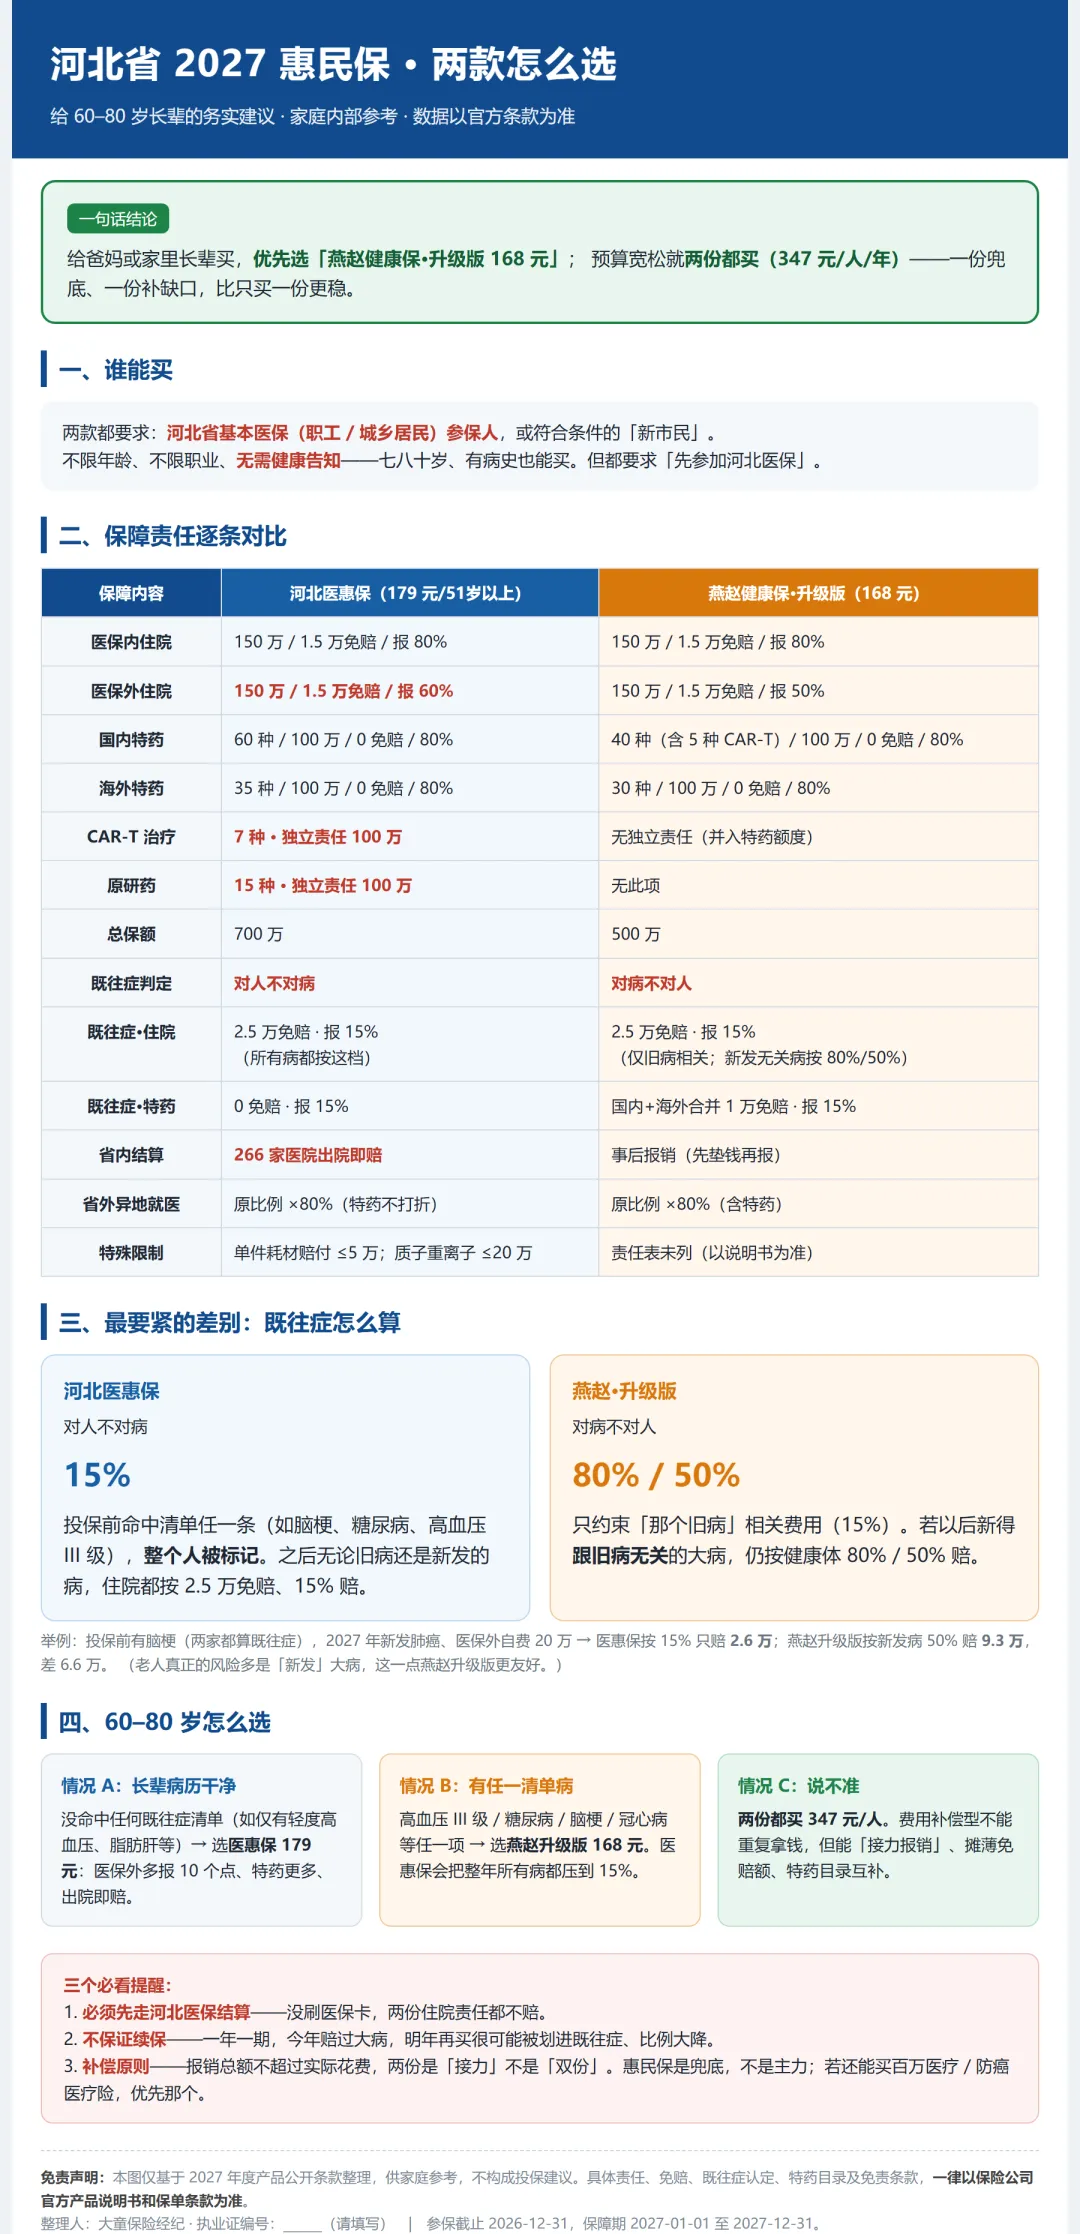
大部分责任两款几乎一样:医保内住院都是 150 万保额、1.5 万免赔、报 80%(经医保结算,下同)。差异主要有三处:
| | |
|---|
| | |
| | 40 种(含 5 种 CAR-T),0 免赔报 80% |
| | |
| | |
| | |
(海外特药两款都有,35 种对 30 种,都是 0 免赔报 80%。)
单看这张表,病史干净的人会倾向 179 那款——责任面更宽。但先别急着下结论。
完整对比表看这张图(我之前整理的,建议保存):
三、最值钱的差别:既往症到底怎么算
河北医惠保的规则:爸妈一旦确诊既往症清单里的病(糖尿病、高血压Ⅲ期等都在清单内),之后所有住院——不管跟这个病有没有关系——都按既往症档赔:2.5 万免赔、报 15%。
燕赵健康保升级版的规则:只对"那个病"相关的费用降档。之后如果得的病跟旧病无关,仍然按健康人的比例赔(医保内 80%、医保外 50%)。
这个差别值多少钱?算笔账。
假设爸妈有糖尿病(在既往症清单内),2027 年新查出了恶性肿瘤,医保外自费花了 20 万——
- 河北医惠保179 那款:全部按既往症档,(20 − 2.5) × 15% ≈ 报 2.6 万
- 燕赵健康保168 那款:癌症和糖尿病无关,按医保外 50%:(20 − 1.5) × 50% ≈ 报 9.3 万
差了 6 万多。
(注意:费用跟既往症"是否相关",由保险公司按条款审核认定,具体以官方规则为准。)
所以选择哪款关键在于:给爸妈买,先翻病史,再掏钱。
四、60-80 岁怎么选更合适呢?
情况 A:病史干净——没确诊过清单内的慢病、没做过支架之类的手术。两款任意买,优先责任更全的那款(CAR-T 独立责任、罕见病特药、总保额 700 万都在它那边)。
情况 B:有任一慢病——高血压、糖尿病、脑梗、心梗……只要在既往症清单里,优先选"只降相关费用"的燕赵升级版。
情况 C:说不准——病历厚、自己也记不清。两款都买,347 元一年。费用报销不能重复(报销总额不超过实际花销),但可以先走一款、剩下自付的部分再走另一款,两份互补。
五、三个提醒,都在坑上
- 前提别忘:爸妈必须有河北基本医保。没有这张卡,两款的住院责任都报不了。
- 不保证续保:一年一保,明年能不能续上、条款会不会变,看当年的官方公告。别把它当成长期合同来规划。
- 惠民保是兜底,不是主力:能通过健康告知的年轻人,优先配百万医疗险;惠民保解决的是"商业险买不了的人"的大额住院费用问题。两者不是替代关系。
最后说句实在的:惠民保替代不了商业保险,但对那批已经买不了商业险的爸妈来说,它是这一年里最划算的一道底。
参保窗口、分档费率和最新条款,以两款产品官方公示为准。拿不准的,带着爸妈的病历来问我,帮你对着清单看一遍再决定。
关于我|彦卓
我是彦卓,
大童保险服务 · DRM风险管理师
时代壹合风险管理事务所合伙人
专注家庭保障与风险管理。投保前帮你把坑讲在前面,理赔时帮你把该拿的拿回来。
免责声明:本文仅作保险知识科普,不构成对任何保险产品的销售推荐或收益/赔付承诺。具体保障责任、健康告知与核保结论,以保险合同条款及保险公司最终核保、理赔结论为准。(执业证编号:20401631010980002026001151)