少儿意外险怎么选?小顽童8号 vs 小神童7号,0 岁男宝实测
很多家长给孩子买意外险,总在纠结这两款:小顽童8号、小神童7号。
都是平安出品,都是几十块钱一年。但把投保须知、费率表、特别约定逐条摊开,同样的口径下,你多掏的每一块钱,买的到底是什么,我来说清楚。
对比口径:0 岁男宝、20 万身故保额、可选责任全加——为什么卡 20 万?看完第一节你就明白。文里每个数字都来自两款的投保须知、费率表和特别约定,不是网上抄的参数。
下面直接说结论。
📌 先记住这 3 条:
① 0 岁娃的身故保额,20 万是监管定的天花板——买再高也只赔 20 万,多买的保费是白花的;
② 同口径下小神童便宜 40 元/年(100 对 140),自带监护人责任和食物中毒保障;小顽童贵 40 元,买到的是私立医院就医权和烧烫伤、误食、津贴、面部美容四项;
③ 按娃选:娃好动爱闯祸、看病只去公立,选小神童;家住城市有靠谱私立、怕磕碰留疤,选小顽童。
📏 一、先懂一个规矩:0 岁娃的身故保额,20 万是天花板
按监管部门规定:除航空意外和重大自然灾害意外外,不满 10 周岁的孩子,身故保额不得超过 20 万;已满 10 岁不满 18 岁,不得超过 50 万。
所以给 0 岁男宝买意外险,身故保额买 30 万、50 万——真到身故那一步,只赔 20 万,多买的部分一分不多赔。这不是产品坑,是监管红线,所有产品都一样。
20 万身故,正好是两款的对等档位:小顽童经典版、小神童基础版。下面的对比,都按这个档位、可选责任全加来算。
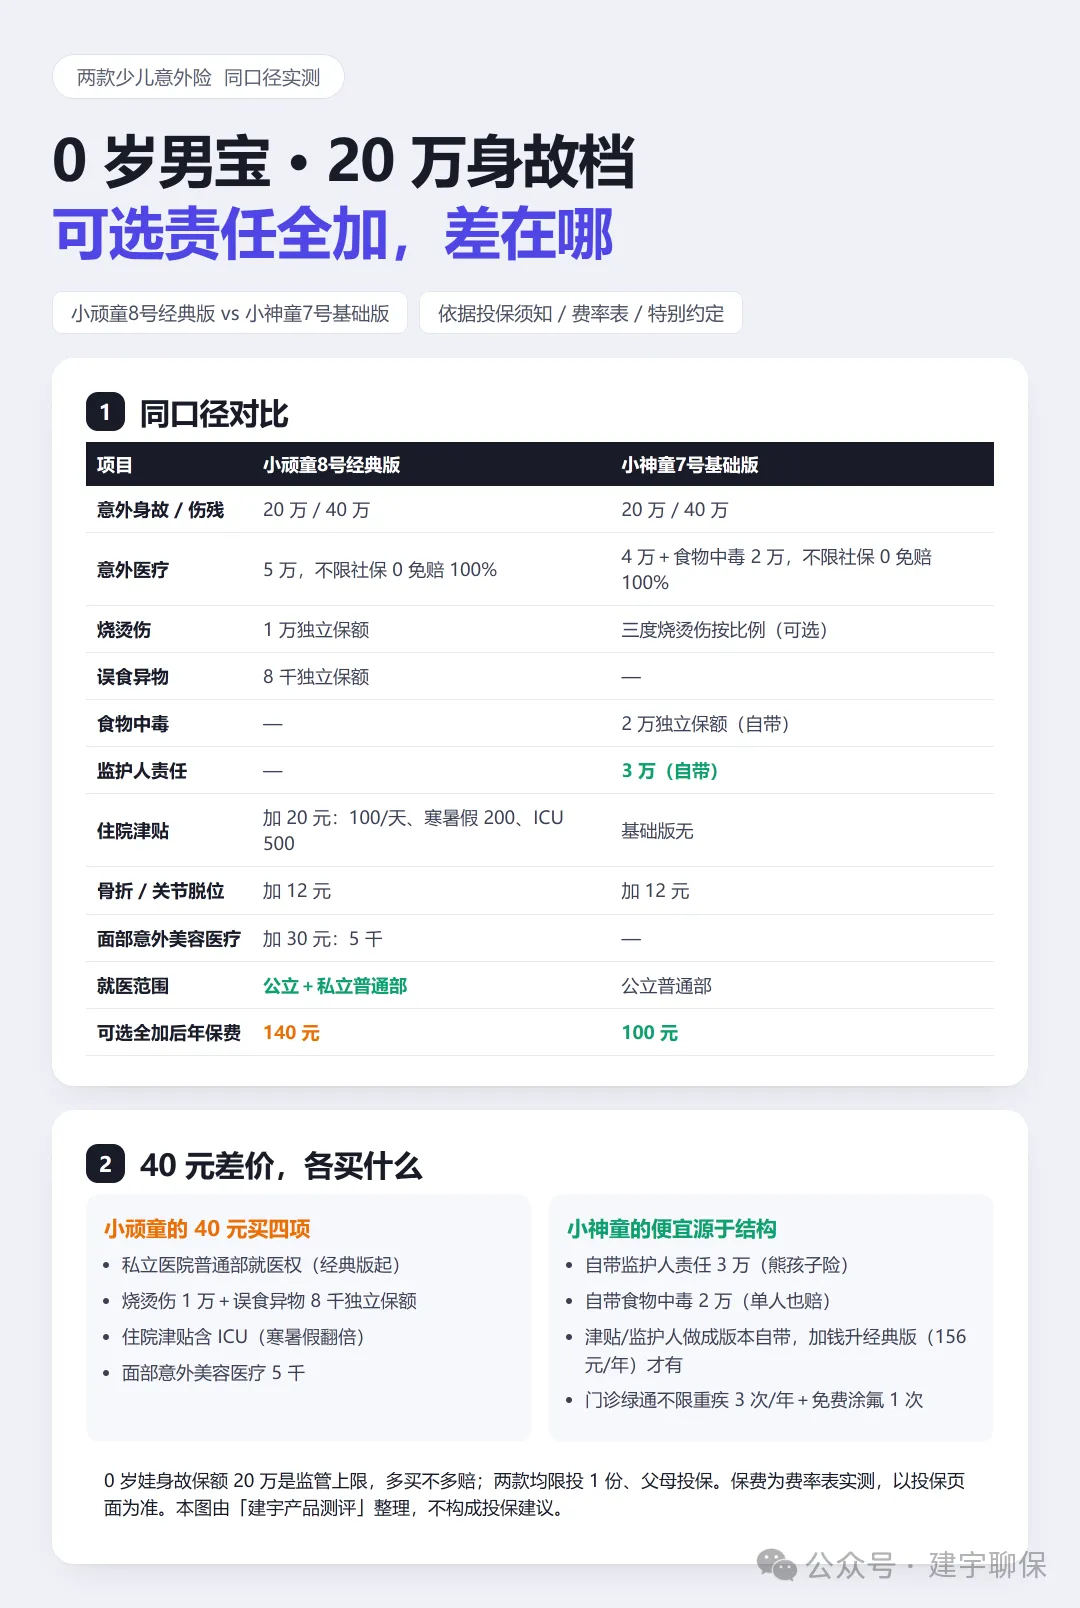
⚖️ 二、同口径对比:140 对 100,差在哪
0 岁男宝、20 万身故档、可选责任全加,条款和费率表实测:
| | |
|---|
| | |
| | 4 万+食物中毒 2 万,不限社保、0 免赔、100% |
| | |
| | |
| | |
| | |
| 100 元/天,寒暑假 200 元/天,ICU 500 元/天 | |
| | |
| | |
| | |
| | |
两个读法:
第一,小神童便宜 40 元的原因。
基础版的可加购项只有骨折一项——无津贴、就医仅限公立医院。
第二,小顽童贵 40 元的四项实打实的权利:
私立医院普通部就医、烧烫伤和误食异物的独立保额、住院津贴(含 ICU)、面部意外美容医疗。
第三,投保门槛不一样。
小顽童没有严格健康告知,孩子有过住院史、早产、黄疸,只要能正常生活就能投;小神童要求「身体健康,能正常学习或生活」——体况有小的异常,先试小顽童。
生效时间也要留意:小顽童是 T+3 起生效,今天买最快三天后管事,中间的出行空窗期自己当心。两款都限每个被保险人投 1 份、必须父母投保。
🐻 三、小神童多给的:两样「熊孩子刚需」
小神童有两项是小顽童没有的,而且都踩中真实场景:
监护人责任,就是俗称的「熊孩子险」。
娃在幼儿园打伤小伙伴、踢碎邻居家玻璃、划了别人的车——依法该你赔的钱,它兜。基础版每次事故总限额 3 万(人身伤亡每人 1 万、财产损失 1 千)。家有 3-10 岁上房揭瓦年龄段的,这项的实用频率比想象中高。
食物中毒独立保额 2 万。
注意是「单人」也赔——娃自己吃坏肚子住院,在多数意外险里是不赔的(疾病不算意外),小神童把它单列了出来。
🏥 四、小顽童多给的:就医自由和四项专项
小顽童的差异化全在「去哪看」和「专项保」:
私立医院普通部,经典版就能去。
小神童的基础版只保公立普通部,想去私立得加「高端医院拓展」(且每季度限一次、限额 2 万)。小顽童经典版起,二级及以上私立普通部直接报——家住城市、习惯带孩子去私立儿童医院的家长,这项值回差价。
烧烫伤、误食异物独立保额。
和意外医疗不共用额度——娃打翻热水瓶、误吞纽扣电池,医疗费在 5 万总额之外还能再报 1 万和 8 千。
面部意外美容医疗 5 千(加 30 元)。
脸上磕伤留疤后的祛疤、修复费用——市面上绝大多数意外险不保这项。
住院津贴含 ICU。
100 元/天、寒暑假翻倍到 200、ICU 500 元/天,单次最高 30 天、全年 180 天。娃住院家长陪护的收入损失,它补。
还有个容易忽略的细节:小顽童的意外医疗对挂号费、床位费设有额度上限(经典版 200 元/次、200 元/天)——带娃去看个专家门诊,光挂号费几百块的医院,超的部分得自己掏。小神童的投保须知里没有单设这项限额。花小钱之前,这类细节值得看一眼。
🎁 插一段:顺手能用的服务
除了赔钱,两款各带一些服务,但含金量要分清:
小顽童带的是「少儿门诊绿通+安心陪诊+家庭医生」——但注意,它的门诊绿通限定「罹患合同约定的重大疾病」才能触发,日常小磕小碰用不上,别被话术带偏。
小神童的门诊绿通不限重疾,每年 3 次,覆盖全国 1021 家三甲医院,可以指定医院和科室、安排副主任级别以上医生——孩子反复发烧想挂个专家号,这项能派上用场。另外还送一次免费的全口牙齿涂氟(满 3 周岁可用、保单生效 180 天内、全国 300 多个城市有网点),虽说值不了几个钱,但确实是能落地的「小羊毛」。
👤 五、怎么选:按娃对号入座
👤 优先看小神童7号,如果你:
娃正是 3-10 岁「猫嫌狗弃」的年纪,闯祸概率高;孩子吃东西你操心得最多;看病习惯去公立医院;想用最低成本把基础保障配齐(100 元/年全加)。
👤 优先看小顽童8号,如果你:
家附近有靠谱的私立医院或儿童医院,想就医少排队、少交叉感染;孩子磕碰留疤你特别在意;寒暑假娃宅家想加点住院津贴;愿意为「去哪看的自由」每年多掏 40 元。
还有一个提醒:两款都限每个被保险人投 1 份,多投无效。如果拿不准,也可以各买一份叠加——但记得,医疗险是报销制,花多少报多少,叠加不重复报,叠的只是身故伤残和各项津贴。
小顽童则按需单点加购(津贴 20、骨折 12、面部美容 30),每项都不贵,缺什么补什么。
小顽童8号vs小神童7号同口径对比
拿不准的,评论区留下孩子年龄和常住城市,我帮你对一圈。
每条我都会回。关注我,不错过。
| 周建宇 大童保险服务 · DRM 风险管理师 这个号只讲人话,只帮咱避坑。 几十块也是钱,花在刀刃上。 建宇产品测评 · 第 2 期 |
觉得有用,点个「在看」或「关注我」,后面继续聊。
也可以转给正在两款意外险之间纠结的家长。