先看两组放在一起会很割裂的数据。
一边,餐饮行业闭店率连续三年往上走:22.6%、22.7%、23.7%(NCBD 餐宝典《2025—2026 餐饮闭店率白皮书》,行业平均 23.70%)。身边关店、转让、收缩的消息,这两年就没断过。
另一边,一批品牌不但没停手,反而在加速开店:瑞幸去年净增约 8708 家,今年计划新开约 6000 家;百胜中国 2026 年一季度净增 636 家、创单季新高,营收同比增长约 10%,经营利润增长约 12%;古茗 2025 年新开 4292 家、门店突破 1.3 万家,加盟闭店率约 4.8%;蜜雪冰城国内门店超过 4.6 万家,近一年净增 6148 家;赛百味中国 2025 年新开超 300 家,创下入华 31 年纪录。
同一个市场、同一批顾客、同样在喊难做,为什么有人越开越多,有人撑不下去?
这篇文章不是灌鸡汤说"只要坚持就能活"。
我把最近翻到的数据、陪跑店里观察到的变化,和这批逆势开店的品牌放在一起对了一遍,想搞清楚一件事:当下能活下来的店,到底长什么样。
不是没人吃饭了,是吃饭的人、吃饭的理由、愿意付的价钱,都变了。 |
01 不是没人吃饭,是吃饭方式变了
先别急着研究对手,先看顾客。
这轮洗牌里,顾客的行为有三个特别明显的转向。
变化一:从"为牌子付钱",到"为看得见付钱" 消费者对"大王""第一""开创者"这类头衔已经免疫。费大厨撤掉挂了多年的"全国小炒肉大王",改成"精选黑猪肉 专业大厨炒";明厨亮灶、食材溯源成了信任标配。信任逻辑变了:以前信"别人说好",现在信"我亲眼看见好"。 |
变化二:从"面子消费",到"日子消费" 商务宴请、团队聚餐比例同比下降 24.2%,桌均人数从 8 人降到 6 人,一人食、三两好友小聚成为主流;早餐要效率,下午茶讲社交,夜宵轻量化,全时段的日常消费在崛起。大家不再为场面买单,开始为自己一天三顿的真实日子买单。 |
变化三:质价比取代了性价比 顾客花的钱变少了,但要求反而更高:同样的预算,要更新鲜的食材、现做现炒、环境干净。注意,这不是单纯要便宜,而是要"值得"。极致低价不等于值得,这一点后面会单独说。 |
02 逆势狂奔的品牌,做对了四件事
把这批还在扩张的品牌拆开看,它们看似品类各不相同,底层的做法却高度一致,大致可以归纳成四条规律。
规律一:清一色高频 × 刚需 × 小额 活下去的生意,大多落在顾客反复需要、不吃不行、一顿下来不心疼钱的位置:一杯咖啡、一顿工作餐、一杯茶饮。顾客想得起、来得勤、决策轻,复购自然就高。反过来,那些一年想起来两三次、客单还要犹豫半天的品类,这一轮承压最重。 |
规律二:价格做除法,不做乘法 季季红这套做法可以一句话概括:高质价比 = 高品质食材 ÷ 合理价格。它不是在原有价位上叠加装修、头衔、营销把价格乘上去,而是把同样品质的食材,通过供应链和运营效率,压到一个顾客日常愿意反复付的价位。价格带一旦和价值感脱钩,溢价撑不住的时候,账就先算不过来。 |
规律三:平替,把决策成本压到最低 金粒门 6—25 元小包装、不收会员费;盛香亭人均 30—50 元、回转按盘计价。它们没讲宏大故事,而是把"要不要进这家店"的决策成本降到几乎为零:不用提前做攻略,不用凑人数,路过就能吃。决策越轻,进店概率越高。 |
规律四:往社区走、往下沉走,反而更稳 绿茶在三线城市的坪效超过一线 18%;小菜园在三四线市场明显更抗跌。当流量红利退去,离居民生活更近、做街坊日常生意的店,现金流反而更稳。距离本身,就是这轮周期里的护城河之一。 |
03 最关键的一点:死的不是品类,是模型
讲到这里必须说清楚,这一轮并不是某个品类整体不行了。
同样是新茶饮,上半年 112 个品牌开店约 1.8 万家、关店约 1.1 万家,其中 62% 的品牌在收缩停滞;但同一时间,古茗、蜜雪这类模型清晰的品牌还在持续狂奔。同一个赛道里,有人退场,有人开店。
所以品类只是外壳,模型才是命。品类决定你在哪个赛道跑步,模型决定你能不能在这条赛道上活下来、跑下去。换一个更时髦的品类,如果模型还是老一套,该遇到的问题一个都不会少。
不要问"现在什么品类火",要先问"我的模型,经不经得起这轮周期"。 |
04 四个词,先把自己的店对一遍
不管你做什么品类、什么模型,先拿四个词往自己门店上套:高频、刚需、小额、信任。四个都占,最抗周期;缺哪个,就补哪个,而不是急着换品类。
高频 自己问自己:顾客一天想起你一次,还是一个月一次? 抗周期答案:早餐、咖啡、快餐,优于聚餐、宴请 |
刚需 自己问自己:可吃可不吃,还是不吃不行? 抗周期答案:工作餐、家庭日常,优于甜品、网红店 |
小额 自己问自己:客单 20—60 元随便花,还是 150 元要决策半天? 抗周期答案:小客单、高频次,优于大客单、低频次 |
信任 自己问自己:顾客看得见你的厨房和食材,还是只能信招牌? 抗周期答案:明档透明,优于包装和话术 |
这套四词不是标准答案,是一套自查工具。先把现状看清楚,再谈调整。
05 缺哪个补哪个:落到店里的四个动作
对照完四词,缺什么补什么。结合目前跑得稳的门店,落地大致是四个方向。
动作一:把生意做轻 小店化,80 平米左右更现实;整店采购控制在较低投入,设备尽量轻。重装修、大铺面、高固定成本,在收入波动的时候会先压垮现金流。 |
动作二:把店开近 社区化、离生活近,做街坊的日常生意;把时段做满,早餐、午餐、下午茶、夜宵尽量承接更多场景。"近"本身就是高频和复购的来源。 |
动作三:把钱花在实处 成本优先投在食材和供应链,而不是装修和营销。萨莉亚食材成本占比 35%—40%,靠平价也能活;另一类品牌食材成本 25%—30%,更多靠溢价撑着——溢价一失效,账马上就算不过来。 |
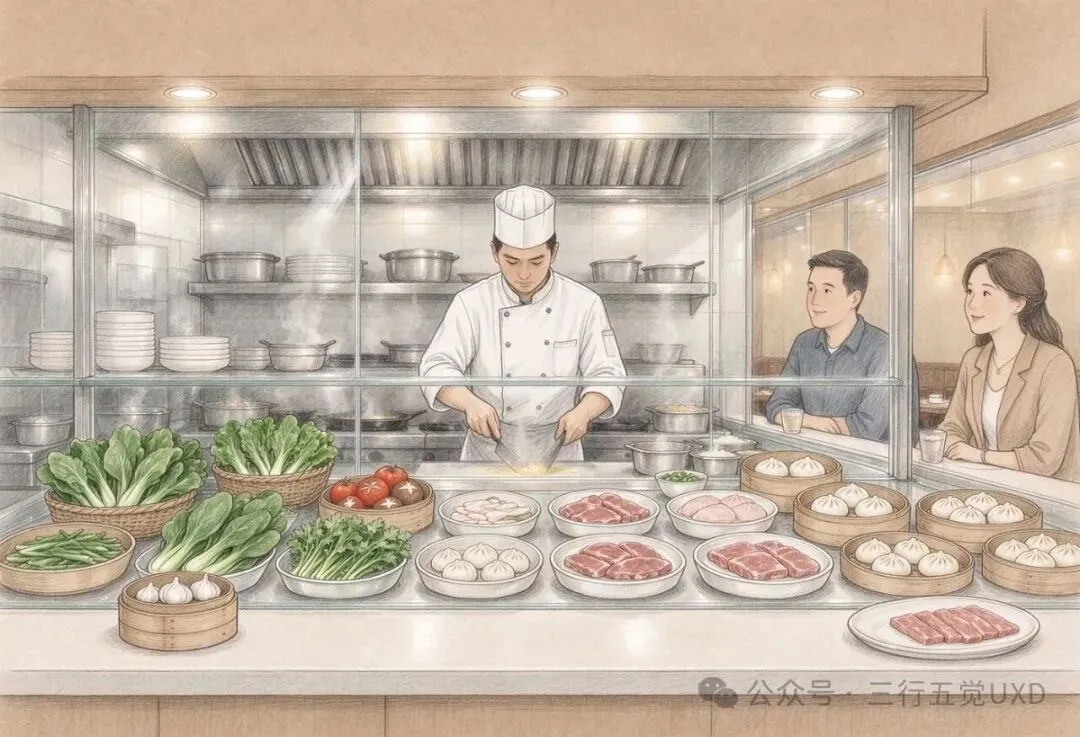
动作四:把信任做透 明厨亮灶、食材可溯源、去掉虚头衔,让顾客亲眼看见好。在这一轮洗牌里,信任是最稀缺、也最便宜的差异化;而顾客体验,恰恰就落在这个最稀缺的位置上。 |
06 两个提醒,别踩反方向
提醒一:极致低价不等于值得 自助烤肉是这轮最典型的反例:靠牺牲品质换便宜,牛肉价格一涨就崩盘。2026 年已有 400 多个自助烤肉品牌倒闭,整个赛道闭店率 23.8%,近一年开了约 2 万家、关了约 3 万家。便宜顾客会来一次,但"不值得"留不住人。 |
提醒二:80—120 元的中间价格带最危险 以火锅为例,门店 45.6 万家创近七年新低,关店率 19.0% 高于开店率 15.0%;中间价格带(80—120 元)被两头撕碎:60 元以下靠效率走量,200 元以上靠体验活着,卡在中间、两头不靠的最惨。开店前先想清楚:你到底是靠效率活,还是靠体验活。 |
写在最后
说了这么多,我更想说一句:四词只是我目前摸到的一组判断维度,它不是唯一答案。
当下这一轮新店型到底长什么样,不应该是一个人坐在办公室里想出来的,答案应该长在真实的街上、长在一家一家真实经营的店里。这也是我做陪跑最在意的事:从顾客进门到离店,把每一个会影响感受的细节看清楚、做扎实。
所以想借这篇文章跟大家一起共创:除了高频、刚需、小额、信任这四个词,在你当下开店、守店的过程里,觉得一家能活下来的店还必须结合哪些点?是外卖和线上结构,是私域复购,是小店的人效账,还是别的什么?
欢迎在评论区把你的问题、你的观察写下来。每一条我都会拿去店里对照验证,写成下一篇,我们一起把这个"当下能活下来的店"的答案凑出来。
