原创 · 超强说险
产品对比方法论:读懂条款,比什么都重要
同一类产品,市面上的选择往往有几十款。
这是很多人都会遇到的一类问题。今天不谈产品,也不推荐任何一家公司,只把「产品对比方法论」这件事,从头到尾讲清楚。
同一类产品,市面上的选择往往有几十款。多数人在价格差异里反复纠结,却没发现自己的对比方法从一开始就是错的。这一章给你一套可复用的对比框架:先定保额,再筛形态,再比条款,最后看核保。
保险责任看保什么,责任免除看不保什么,释义部分决定关键名词的精确口径。
“条款是双方权利义务的唯一依据,口头承诺没有法律效力。读条款不是不信任,而是保护自己的基本功
同一个重疾定义,不同产品的口径可能相差一级;同一个医院定义,有的包含特需部有的不包含。理赔时按合同口径执行,不按销售口径执行。
要不要做这件事,先把三个问题写下来,答案连起来就是你家真正的需求:
●这件事发生的概率高不高?
●万一发生,这笔损失我扛不扛得住?
●为此每年付一笔确定的钱,我付不付得起?
「读条款先看责任、免责、释义三处,理赔争议多源于只看保险责任」
— 《保险真解》配置篇
对比表里的文字游戏集中在三处:用总赔付次数掩盖单次比例、用病种总数掩盖高发病种缺失、用演示收益掩盖保证收益。
“营销对比表的目标是让你看到对自己有利的数字。破解方法只有一个:把所有数字还原成同一口径,尤其是赔付比例、赔付次数与赔付条件三项
同样写着轻症赔付百分之三十,A产品的轻症不分组三次赔、B产品分组两次赔且同一组只赔一次,实际价值相差明显。
落到行动上,建立自己的对比表模板,固定六个字段:保额、形态、轻中症比例、豁免、续保或固定期限、保证利益。所有产品按同一模板填写再比。
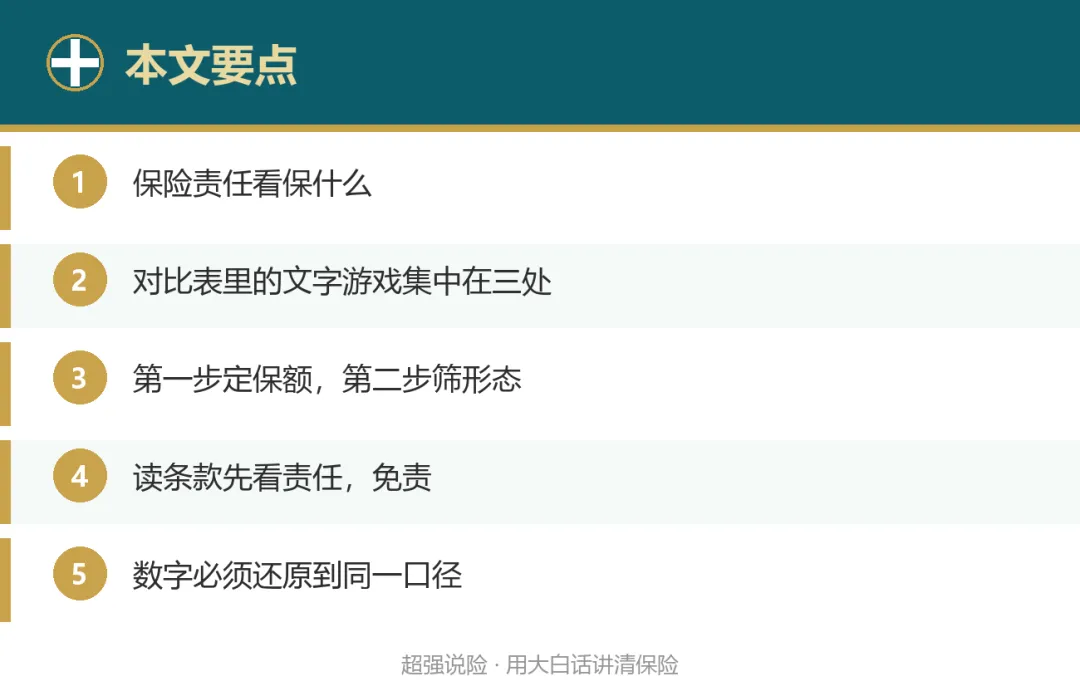
▲ 一图看懂要点
第一步定保额,第二步筛形态,第三步比条款,第四步看核保结论。
“保额决定能不能解决问题,形态决定适配什么阶段,条款决定体验细节,核保决定能不能买。四步顺序由影响权重决定,从大到小依次推进
很多家庭的顺序是倒着来的:先比价格,再比品牌,最后才发现保额买错了。在错误的保额上优化产品,是典型的无效努力。
落到行动上,下一次挑产品时按四步走,每一步做完再进入下一步;同一类产品最多比较三款,超过三款说明前面的条件还不够明确。
◆ 04 ◆四、三个真实对比场景,看清文字游戏怎么玩
把这件事往深一层看,答案会更清楚。
场景一,重疾对比。A产品宣传一百二十种重疾、五十种轻症;B产品宣传一百种重疾、四十种轻症。还原口径后:A产品轻症分四组、同组只赔一次、比例百分之二十;B产品轻症不分组、比例百分之三十。结论是B产品在高频责任上更强。病种数量是宣传数字,赔付比例才是理赔数字。
场景二,医疗险对比。A产品保额六百万、免赔额一万;B产品保额三百万、免赔额六千、保证续保二十年、含院外特药。结论是B产品几乎全面占优。保额从三百万到六百万,对实际理赔几乎没有影响,而免赔额口径与续保年限影响每一次理赔。
场景三,储蓄险对比。A产品演示年化收益百分之四点五(含非保证分红);B产品合同保证现金价值折算年化约百分之二点三。若只看演示收益,A更好;若按保证利益计算,B更稳。判断标准是这笔钱是否必须有:必须有,看保证利益;可浮动,才看演示。
这三个场景的共同结论是:对比的对象必须是同一性质的数字。把演示收益与保证收益放在一起比,把总赔付次数与单次比例放在一起比,都是不同维度的错位比较。
最后一个务实提醒:产品对比的边际收益递减很快。在保额、形态、核心条款一致的前提下,费率差异在百分之五以内的产品,不值得花三周时间纠结。省下来的时间,用于核对健康告知与受益人信息,回报高得多。
◆ 05 ◆五、从纠结价格到聚焦条款,或许有你自己的影子
我的一个客户栾先生拿着三张对比表来,纠结两款重疾价格相差百分之八。按四步法重走后发现,其中一款缺失两种高发轻症。他最终选了贵百分之五但结构完整的那款。他的总结是:以前我以为自己在比产品,其实是在比谁的宣传单做得漂亮。
“我的一个客户栾先生拿着三张对比表来,纠结两款重疾价格相差百分之八
我的一个客户桑先生选了价格最低的一款医疗险,健康问卷中一条关于既往体检异常的问题被他点选为否。两年后理赔时公司调取了体检记录,险些被认定为未如实告知。最终通过补正核保结论解决,但过程耗时两个月。他说这两万块的差价,换来两个月的焦虑,不值。
把方法收成一份清单,照着做就行:
●三处必读:保险责任、责任免除、关键释义(重疾、轻症、医院、初次确诊)。
●六字段对比模板:保额、形态、轻中症比例、豁免、期限与续保、保证利益。
●四步决策法:定保额 → 筛形态 → 比条款 → 看核保。
上面这些内容,来自我写的保险科普书《保险真解》。
它不推销任何一款产品,也不给哪家公司站台,做的事只有一件:把保险这门生意的底层逻辑讲清楚。全书 13 卷 67 章,从认知、产品、配置、挑选、理赔一直到法商与资产,覆盖一个家庭从成家到养娃、从还贷到养老的全生命周期。
这一篇对应的是其中关于「产品对比方法论」的部分。书里讲得更系统,也补了更多条款级的细节和案例。
“想拿到《保险真解》全书电子版的,在公众号后台回复「真解」,我把领取方式发你,把全书目录、逐章导读和阅读顺序一并给你。
要说明的是,书不卖产品,也不替谁站台。它唯一的价值,是让你在掏钱之前,先有一把自己的尺子。
今天可以先做一件小事:三处必读:保险责任、责任免除、关键释义(重疾、轻症、医院、初次确诊)。写完这一条,你就有了自己家的清单,而不是别人塞给你的清单。
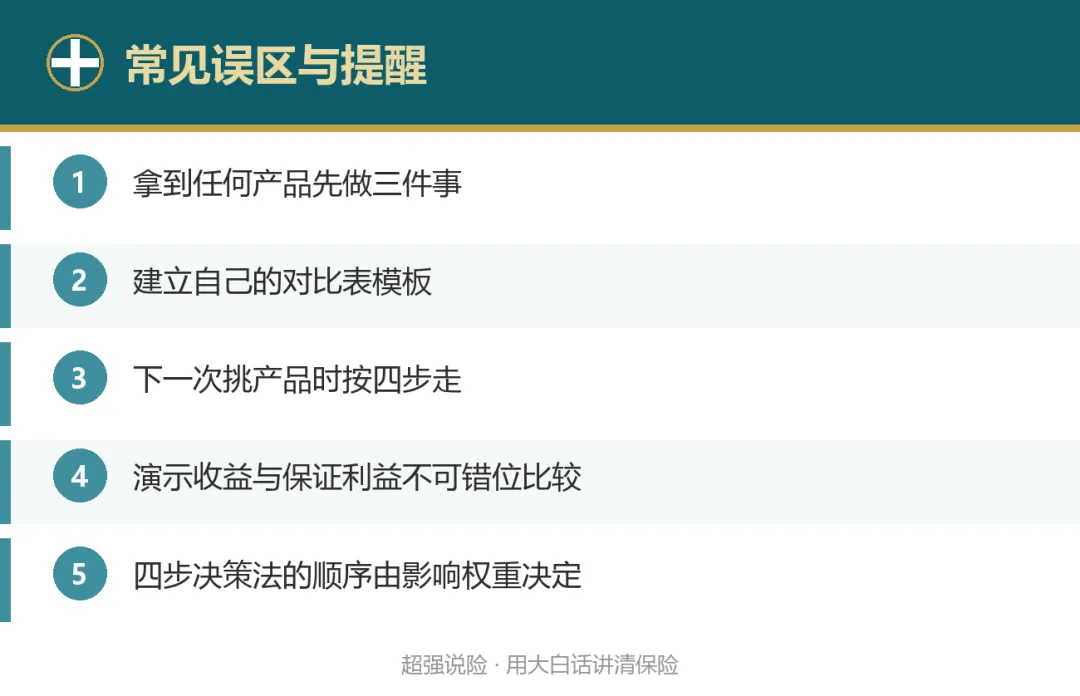
▲ 常见误区提醒
写在结尾
读条款先看责任、免责、释义三处,理赔争议多源于只看保险责任。想通这一句,很多纠结会自己散开。
这篇适合转给家里管钱的那位,也适合转给正在考虑保险的朋友,先建立认知,再谈配置,能少走很多弯路。
关于产品对比方法论,你最大的疑问是什么?评论区说说你的情况,我一条条回。想把这本书系统读一遍的,在公众号后台回复「真解」,领取方式我发你。
保险有风险,投保需谨慎,以保险合同条款为准。
主理人碎碎念
写这一篇的时候,我把文稿读了三遍,删掉了所有看不懂的术语。保险本来就该说明白,说不明白的,多半是没想明白。
超强说险 · 明亚保险经纪合伙人
你刚好需要,我正好专业。用大白话讲清保险,买得明白、赔得踏实。
微信:cqsbx1987
风险提示与免责声明
本文为保险科普,不构成投保建议或要约;具体保障以保险合同条款为准。保险产品普遍设有等待期、免责条款与退保损失,投保前请仔细阅读。如有疑问,请通过公众号菜单或官方渠道咨询持牌顾问。
超强说险 · 用大白话讲清保险,让你买得明白、赔得踏实