商业在场
BUSINESS ON SITE行业观察 · No.002
2025年6月28日,贵州茶饮品牌去茶山的浙江首店,在杭州中心正式营业。
据潮新闻报道,开业当天,店员告诉记者,只要打开点单小程序,看到的都是3000杯以上的待制作量。
有意思的是,杭州中心既不叫万象城,也不叫万象汇。
但它背后的商业运营方,同样是华润万象生活。
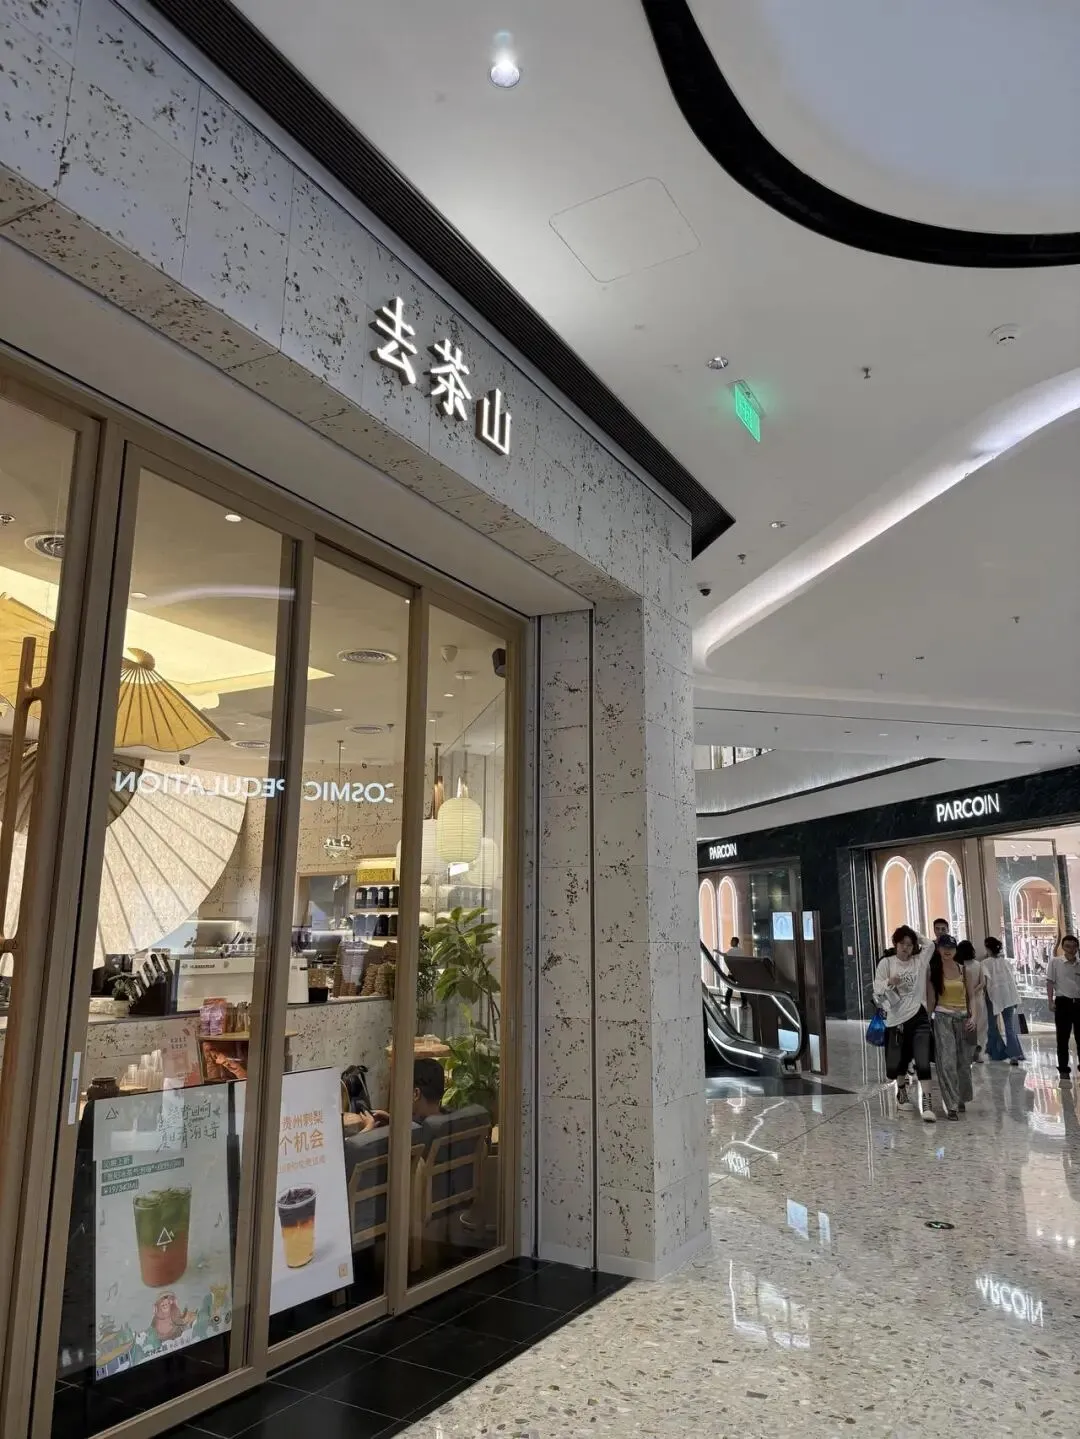
杭州中心去茶山浙江首店店面;潮新闻报道配图注明为试营业实拍,非事件现场
潮新闻(可可供图) · 完整署名见文末 A201
这可能揭示了一个比“网红品牌为什么喜欢万象城”更值得研究的现象:一些品牌反复选择的,不只是一座商场,而是背后整套商业运营网络。
近年来,从去茶山到金粒门,部分具有发展潜力的消费品牌,在跨区域拓店时与万象系频繁发生交集。
这里的“万象系”,指华润万象生活运营的购物中心网络,包括杭州中心等不以“万象”命名的项目;运营方也不必然等于物业业主。
杭州中心商场内部(2024年3月拍摄),非事件现场
Benteds · CC BY-SA 4.0 · 完整署名见文末 A209
本文研究的是部分代表性品牌的合作选择,并非所有潜力品牌的共同偏好。
真正值得商业地产行业追问的是:
为什么万象系能够反复进入这些品牌的拓店名单?这样的优势会不会不断强化?而龙湖、新城、万达等其他商业集团,又凭什么竞争?
一、为什么是万象?两个品牌,两种答案
去茶山与金粒门,都曾在多个城市选择万象系,但它们背后的逻辑并不完全相同。
去茶山的答案,是合作经验。
2026年,去茶山联合创始人刘声健在公开访谈中回忆,品牌与万象生活第一次合作是在重庆万象城。
重庆万象城内部(2016年拍摄),非事件现场
Jpbowen · CC BY-SA 3.0 · 完整署名见文末 A210
彼时项目尚在建设,团队关于项目规划、进场节奏和品牌落位的专业建议,给他留下了深刻印象。
此后,双方在贵阳万象汇合作打造宠物友好主题店,又在贵阳万象城共创融入贵州文化的特色门店。
当去茶山开始向更多城市拓展,深圳万象前海、上海苏河湾万象天地、杭州中心、西安万象城等项目,继续成为双方合作的落点。
去茶山深圳湾万象城店(2026年5月拍摄),非事件现场
TWS LUOK Mingaowpuo · CC0 · 完整署名见文末 A211
这段经历揭示了一个容易被低估的招商资源:
成功的合作关系,本身就是商业运营商的资产。
品牌进入陌生城市,需要重新评估商圈、点位、工程条件与运营团队。但如果双方已有合作经验,就不必从零建立理解和信任。
需要说明的是,刘声健的这份访谈由iziRetail逸芮与华润万象生活商业西南大区联合策划,具有品牌推广属性。它提供了品牌方对合作经历的直接表述,但不属于独立第三方评价。
而且,去茶山在城市选择上同样有自己的判断。品牌曾通过消费者投票了解不同城市的市场需求,并非完全跟随某家商业运营商扩张。
再看金粒门,答案则更多指向项目网络。
2026年,来自长沙的金粒门加速跨区域布局。无锡万象城西区、赣州万象城、常州万象城、杭州萧山万象汇等项目,相继出现在其拓店版图中。
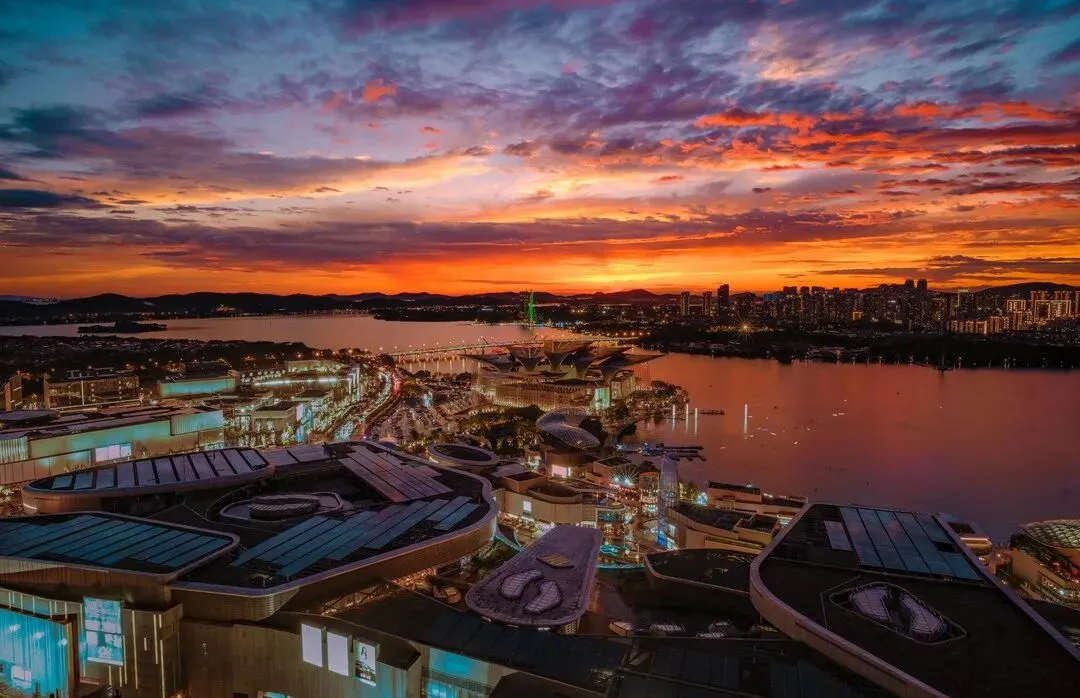
无锡万象城西区夜景(2026年7月拍摄),非事件现场
Simdro · CC BY-SA 4.0 · 完整署名见文末 A212
与去茶山不同,目前没有足够的公开资料证明,金粒门在这轮扩张前已经与万象生活建立长期合作关系。
因此,不能用过去的合作信任来直接解释它的选择。
但金粒门的开店轨迹提示了另一项竞争优势:
当一个品牌准备同时进入多座城市,一家运营商如果在这些城市拥有符合品牌要求的优质项目,就更有机会进入选址名单。
据华润万象生活2026年中期业绩披露,公司在营购物中心138座,其中62座零售额位居当地市场第一,116座进入当地前三。
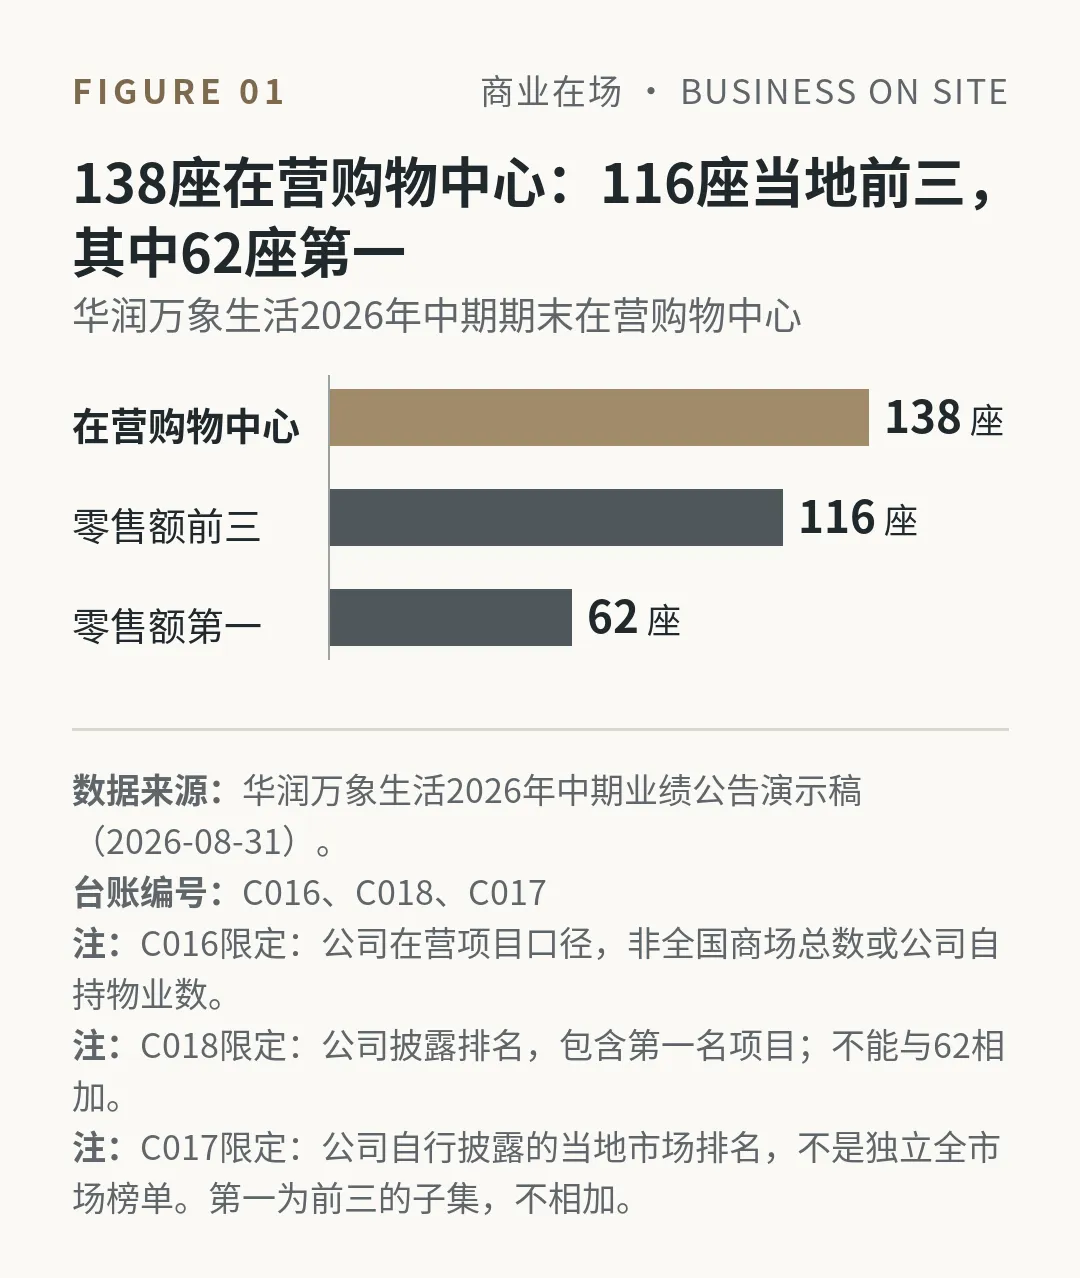
图表:华润万象生活2026年中期期末在营购物中心及当地零售额排名(公司披露;第一包含在前三中)
商业在场 制作
这并不意味着万象系每一座商场都适合所有品牌。但其跨城市分布与项目资源,为品牌寻找商业落点提供了更多机会。
去茶山说明,合作经验可以延续。
金粒门则说明,项目网络本身也可以形成吸引力。
当一家运营商同时拥有成熟合作关系和多个城市的合适项目时,它的竞争优势,就有机会从单个商场延伸到整个商业网络。
二、万象系的优势,会不会越来越大?
从华润万象生活的公开披露来看,这套网络已经积累了相当规模的品牌合作资源。
2024年度业绩材料中,华润追踪的重点品牌样本涉及运动户外、快时尚、高化、生活方式和主力店。图表列示“万象生活新合作店铺数”为110家,“品牌全国购物中心开店指标”为319个,披露比例为34%。
2025年上半年,非奢重点品牌样本涉及上述五类,“万象生活新合作店铺数”为59家,“品牌全国购物中心开店指标”为165个,披露比例为36%。2026年上半年,样本涉及运动户外、快时尚、高化和轻奢服装,公司仍披露重点品牌超过三成的新开门店指标落位于万象商业体系。
这些统计有明显边界:它们是企业选取的上述品类重点品牌样本,不是本文所讨论的新消费潜力品牌的直接统计数据,也不是全国所有潜力品牌的市场份额。不同期间的样本、品类和指标措辞并不完全相同,不能据此得出份额逐年提升的结论。
但至少在华润追踪的重点品牌范围内,万象系持续占据了相当规模的合作资源。
这就带来一种值得关注的可能性:
一家商场经营表现越稳定,越容易被品牌考虑;品牌进入后如果取得良好经营结果,双方又可能在下一座城市继续合作。
这样的优势具有积累效应。
不过,积累效应不意味着排他性。
2026年5月29日,金粒门的华东首店并没有选择万象系,而是进入南京新街口的IFCX新力场。
这座项目由瑞安新天地管理。
直到10月22日,金粒门才在南京城北万象汇开出第二家门店;次日,又进入江北龙湖天街。
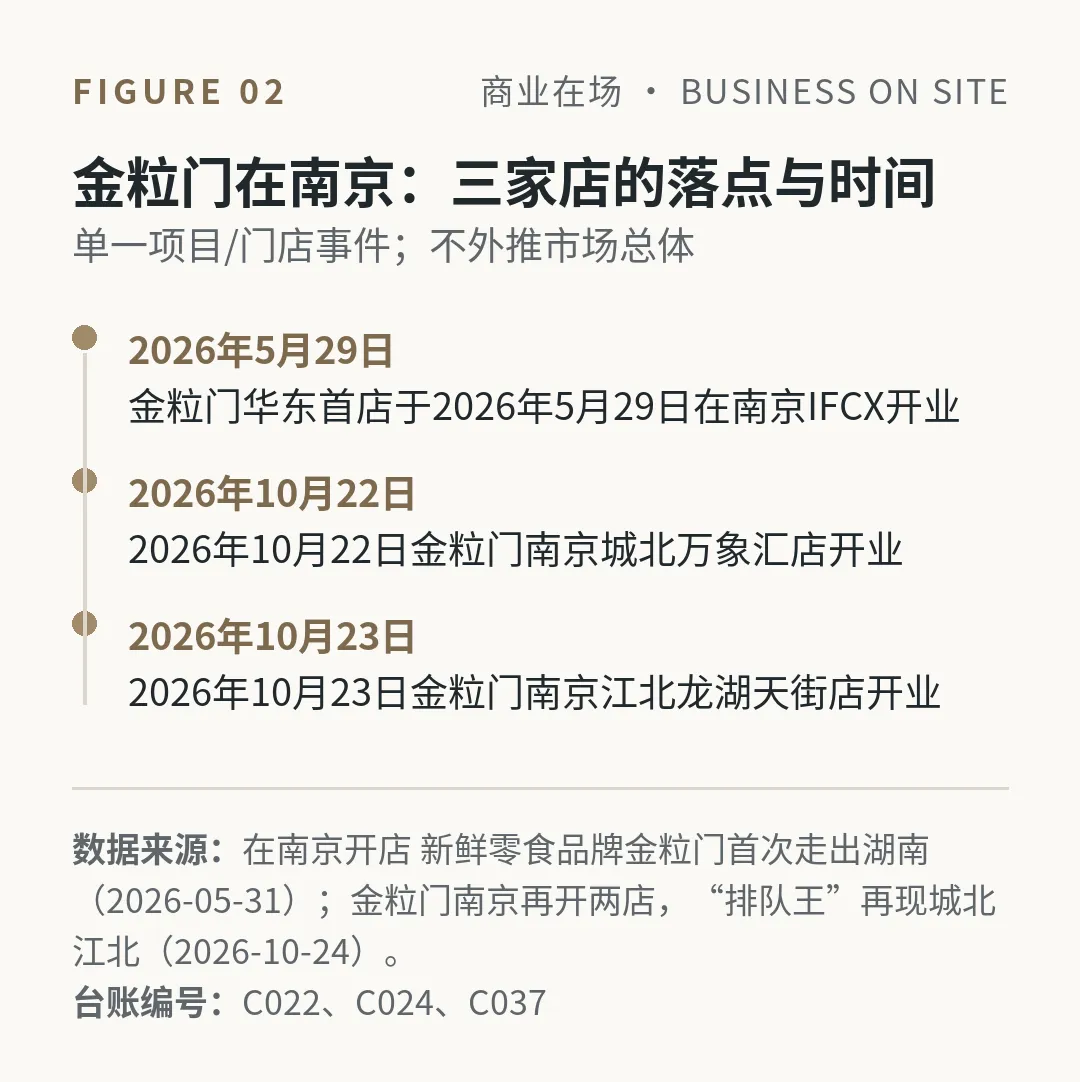
图表:金粒门南京三家门店开业时间
商业在场 制作
短短两天,华润与龙湖先后获得同一个热门品牌的合作机会。
去茶山同样没有将所有新店交给万象生活。2025年1月,它在上海前滩太古里开出了旗舰店。
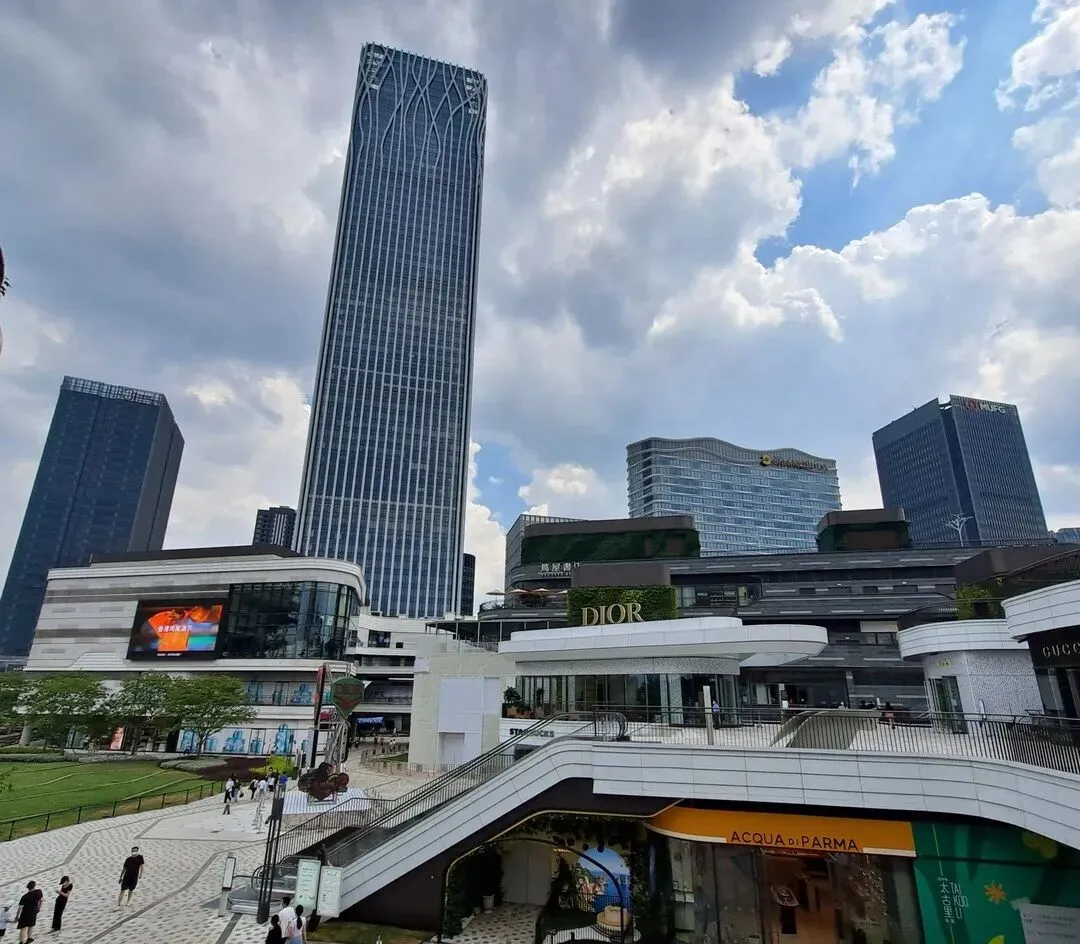
上海前滩太古里(2022年拍摄),非事件现场
钉钉 · CC BY-SA 4.0 · 完整署名见文末 A213
礼厚茶肆也不是依靠万象系起家。它的第一家店开在上海K11,后来也进入了济南万象城。
这些事实说明,品牌认可某一家商业运营商,与将市场完全交给它,是两回事。
万象系是重要合作方,但品牌仍然保留在不同项目之间选择的空间。
而商场与品牌之间,也并非只有一方需要另一方。
2026年9月30日,广州白鹅潭万象城开业,茶颜悦色广州首店、金粒门等品牌集中亮相。根据项目开业披露,首店、旗舰店和定制店合计占比超过六成。
这里不能把六成全部理解为城市首店,但它说明了一件事:即使是头部商业项目,也需要具有消费吸引力的品牌,来形成自己的开业内容与市场关注度。
另一方面,在购物中心首层租金整体承压的情况下,头部商场的优质位置与普通项目的招商条件,可能正在呈现不同的竞争状态。
这并不能仅凭公开资料量化。我们目前缺少品牌与商场之间真实的租赁合同、免租条件和谈判记录。
但从已有案例可以提出一个判断:
部分商业集团凭借既有合作经验与跨城市项目资源,可能更容易进入下一轮合作的候选范围。与此同时,品牌仍然会根据城市、商圈和自身需求,在多个运营商之间作出选择。
所以,真正值得其他商业集团警惕的,并非万象系将拿走全部潜力品牌。
而是随着合作经验不断积累,其他运营商要进入部分品牌的优先候选名单,可能需要付出更大的努力。
三、龙湖、新城、万达,真的只能跟在后面吗?
如果只看品牌进入万象系的案例,很容易忽略其他运营商已经拿到的重要机会。
而这些机会并不完全发生在同一个阶段:既有成长中的新消费品牌,也有成熟企业正在试验的新业态。
其中,常州的一个案例尤其值得研究。
2025年6月,武进吾悦先引进了一栗。
已经运营多年的武进吾悦广场,通过一轮大规模空间和品牌调整,引入多个新消费品牌。
其中,一栗作为常州首店进入项目。
据项目方披露,焕新开业期间,一栗等品牌取得江苏同期销售额领先的表现。该数据反映的是项目方公布的特定经营期间表现,不能直接代表门店成熟期业绩。
2026年9月,金粒门在常州万象城开出常州首店。
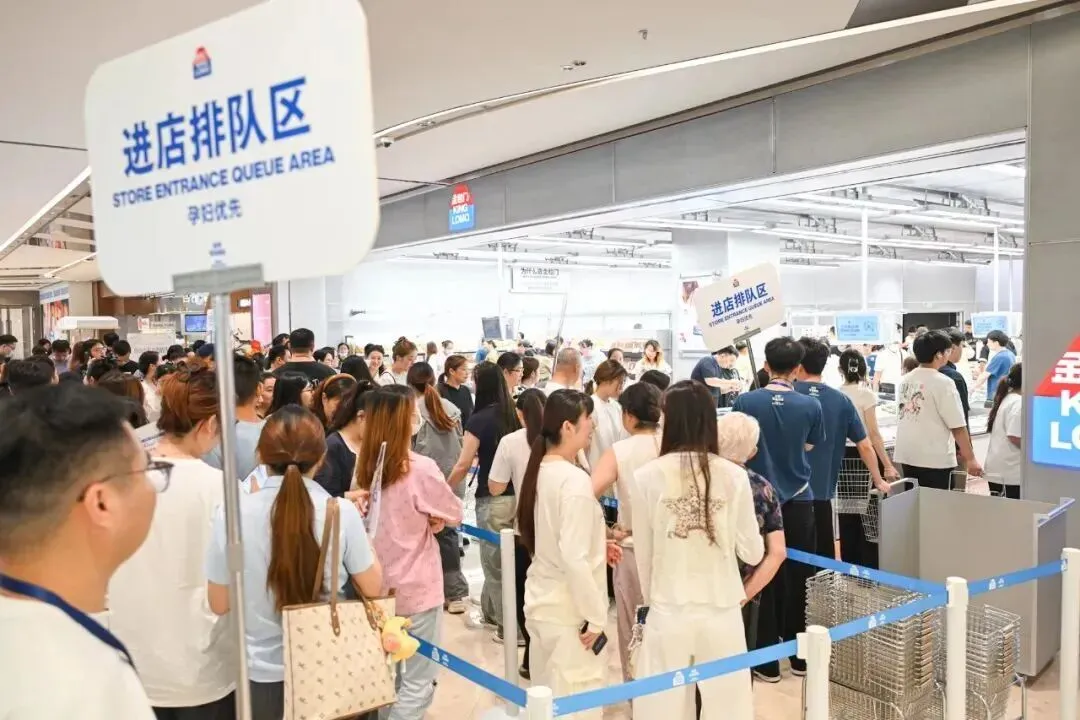
2026年9月4日,常州万象城金粒门常州首店开业排队现场(锦绣天宁报道配图)
锦绣天宁(摄影 姚晗) · 完整署名见文末 A202
从这两个品牌各自进入常州的时间看,一栗进入武进吾悦,比金粒门进入常州万象城早了一年多。
两件事涉及不同品牌,不能说明两座商场曾争夺同一个品牌,也不能据此判断哪座商场更早布局这条赛道。
但它至少说明:
成熟存量项目,同样可以通过调改获得新消费品牌的城市首店。
招商竞争并不只有等一个品牌全国爆红之后,再去争夺它的下一家店。
在品类成长的过程中,能否提前识别具有潜力的品牌,也是另一种值得重视的竞争机会。
龙湖则展示了不同的合作阶段。
2026年7月,魏斯理汉堡湖南首店进入龙湖长沙洋湖天街。
同年10月,金粒门在南京江北龙湖天街开业,与城北万象汇店只相隔一天。
前者是品牌跨区域发展的重要落点,后者是品牌已经进入城市后的进一步布局。
这说明,龙湖既有机会争取区域首店,也可以参与热门品牌的同城拓展。
万达也获得过新业态的第一站。
2026年7月11日,来伊份旗下全新业态“LYFEN life新鲜生活”全球首店,在上海五角场万达广场正式开业。
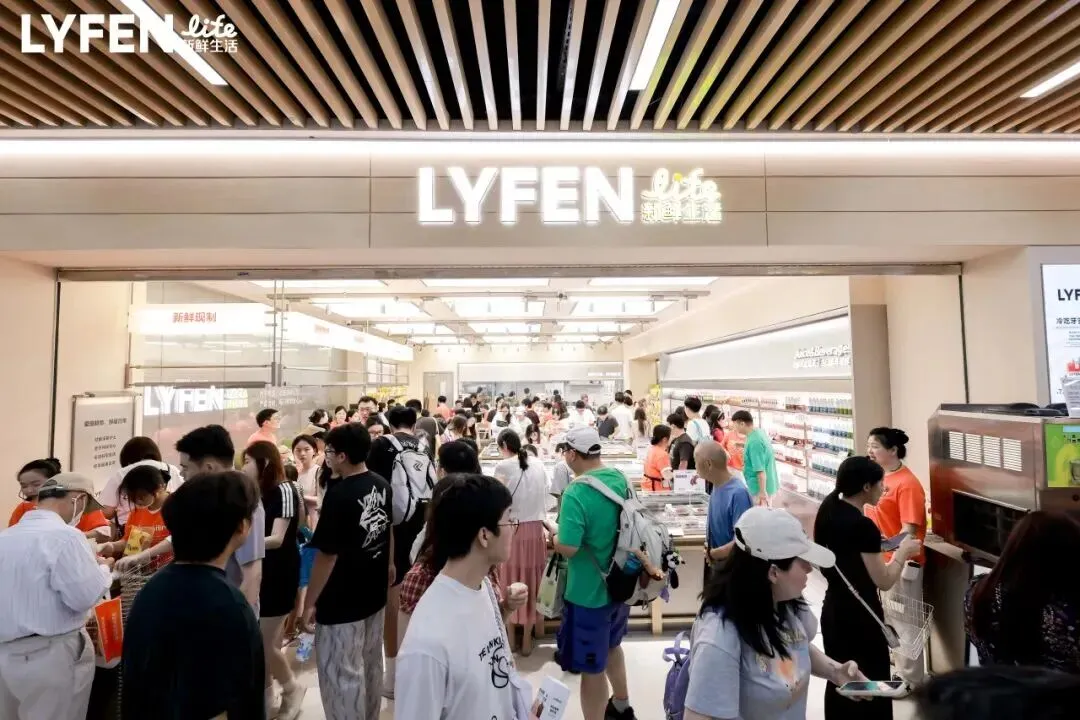
上海五角场万达广场LYFEN life新鲜生活全球首店店内;来伊份新闻配图,拍摄日未注明,非事件现场
来伊份新闻 · 完整署名见文末 A203
作为经营多年的成熟零食企业,来伊份选择在这个项目测试更加重视短保鲜食、现制产品和即时消费的新门店模式。
随后,这一业态继续进入松江印象城、上海环球港、南翔印象城MEGA等商业项目。
五角场万达拿到的,不是一个新创消费品牌的全国首店,而是一家成熟企业新业态的首次落地机会。
这同样属于商业地产值得争夺的品牌创新资源。
从这些公开案例来看,其他运营商至少拥有三类可观察的竞争机会:
品类成长过程中,提前引进具有潜力的品牌。
品牌跨区域或同城扩张时,争取符合其需求的商业落点。
成熟企业尝试新业态时,成为它验证新门店模式的第一站。
这三类机会并非哪一家集团的独占优势,也不能证明某种方式一定比万象系更有效。
但它们提醒购物中心管理者:
与其等所有人都在争夺同一家已经爆红的品牌,不如先判断,自己的项目真正有能力参与品牌发展的哪一个阶段。
在万象系拥有较强项目资源与合作积累的同时,其他运营商仍然可以创造新的合作起点。
结语:下一次,品牌会先想到谁?
万象系的吸引力,不只是它拥有一份庞大的品牌名单。
更重要的是,它在多个城市拥有具备经营基础的商业项目,也能将部分成功合作延续到下一座城市。
每一次良好的合作体验,都可能降低下一次合作的沟通成本。
但这种优势只有在具体项目符合品牌需求时,才能真正兑现。
对龙湖、新城、万达以及更多区域运营商来说,真正的机会并不是复制万象系,而是在自己的城市和项目中,先建立值得品牌再次合作的经营记录。
一家商场真正的品牌竞争力,不只体现在今天引进了谁,还体现在品牌下一次拓店时,是否愿意再次选择它。
而那些始终等到品牌爆红后才开始招商的项目,可能从一开始,就已经错过了建立这种关系的机会。
本文证据说明
本文基于截至2026年10月26日的公开资料,研究部分代表性消费品牌与华润万象生活的合作现象,不代表全国所有潜力品牌的选择。
文中涉及华润的购物中心经营规模、重点品牌开店指标,以及吾悦部分品牌经营表现,均按企业或项目方披露口径使用。去茶山联合创始人访谈由iziRetail逸芮与华润万象生活商业西南大区联合策划,具有品牌推广属性。来伊份新业态首店及模式的信息来自企业发布;金粒门赣州门店信息为媒体转引品牌公告。
有关合作信任、品牌选择与行业竞争优势的讨论,属于依据公开案例提出的编辑分析;未取得具体品牌租赁合同或系统性因果验证。
资料来源
S001|杭州中心新顶流诞生!“去茶山”开业首日:从清晨7点卷到深夜10点(2025-06-29)
S002|杭州中心即将启航(2023-12-15)
S003|专访「去茶山」:从贵州走向全国,开一城火一城的秘诀是什么? |iziBRAND(2026-07-06)
S004|几乎每天“爆单”,今夏奶茶界这个新“顶流”开到静安了!(2024-07-04)
S005|曲江“首发”激发城市消费新活力(日期未注明)
S006|「贵州本土餐饮品牌沙龙」圆满举办 开启新联盟时代(2025-09-15)
S007|新鲜零食“原创者”金粒门无锡首店开业(2026-06-18)
S008|金粒门搭上了华润万象系商业快车(2026-09-17)
S009|半个常州的人都来了!刚刚万象城金粒门开业,现场多图直击(2026-09-04)
S010|“散装山姆”爆火,上海、广州首店排长队(2026-10-19)
S011|华润万象生活2026年中期业绩公告演示稿(2026-08-31)
S012|华润万象生活2024年全年业绩公告演示稿(2025-03-26)
S013|华润万象生活2025年中期业绩公告演示稿(2025-08-27)
S014|在南京开店 新鲜零食品牌金粒门首次走出湖南(2026-05-31)
S015|IFCX丨新力场(日期未注明)
S016|金粒门南京再开两店,“排队王”再现城北江北(2026-10-24)
S017|在上海,今年值得关注的「新开业品牌」有哪些? | iziRetail热点(日期未注明)
S018|十一假期,济南东部商圈为何成了年轻人的“引力场”?| 新黄河探市(2026-10-03)
S019|礼厚茶肆的小片,好有闽南味(2025-12-10)
S020|广州首座万象城开业,一线江景、批量首店打造顶流新地标(2026-09-30)
S021|主打“新鲜短保+超高质价比”金粒门广州首店亮相白鹅潭万象城(2026-09-30)
S022|中国房地产市场报告 2026年第二季度(2026-07-30)
S023|武进吾悦焕新启幕 湖塘核心商圈再添强劲引擎(2025-06-21)
S024|从“首座”到“金标”,常州武进吾悦广场交出存量焕新高分答卷(2025-07-04)
S025|长沙6月商业:TX长沙、MUJI旗舰店、魏斯理等开业,夜经济与老字号齐发力(2026-07-10)
S026|来伊份「新鲜生活」全球首店落地上海!26 年深耕,守一份新鲜,暖一城日常(2026-07-11)
S027|新鲜零食战略再进一步 来伊份一日连开三店(2026-09-24)
图片授权与署名
A201|《杭州中心新顶流诞生!“去茶山”开业首日:从清晨7点卷到深夜10点》配图,可可供图;潮新闻(记者方可人),2025-06-29,https://tidenews.com.cn/news.html?id=3163008;改动:无改动
A202|《半个常州的人都来了!刚刚万象城金粒门开业,现场多图直击》配图,摄影:姚晗;锦绣天宁(撰稿于远航),2026-09-04;转载页 https://finance.sina.com.cn/wm/2026-09-04/doc-iniqrpqy0871747.shtml;改动:无改动
A203|《来伊份「新鲜生活」全球首店落地上海!26 年深耕,守一份新鲜,暖一城日常》配图,来伊份新闻,2026-07-11;转载页 https://finance.sina.com.cn/wm/2026-07-11/doc-inihpchf7955848.shtml;改动:无改动
A209|《Inside the Hangzhou Center Mall.jpg》,作者:Benteds,来源:Wikimedia Commons https://commons.wikimedia.org/wiki/File:Inside_the_Hangzhou_Center_Mall.jpg,许可:CC BY-SA 4.0 https://creativecommons.org/licenses/by-sa/4.0/,改动:等比缩小至1080像素宽并重新压缩为JPEG,未裁剪、未调色
A210|《Inside MixC shopping mall, Chongqing, China.jpg》,作者:Jpbowen,来源:Wikimedia Commons https://commons.wikimedia.org/wiki/File:Inside_MixC_shopping_mall,_Chongqing,_China.jpg,许可:CC BY-SA 3.0 https://creativecommons.org/licenses/by-sa/3.0/,改动:等比缩小至1080像素宽并重新压缩为JPEG,未裁剪、未调色
A211|《SZ 深圳 Shenzhen 南山區 Nanshan 深圳灣 Shenzhen Bay MixC mall shop 去茶山 May 2026 N13P 01.jpg》,作者:TWS LUOK Mingaowpuo,来源:Wikimedia Commons https://commons.wikimedia.org/wiki/File:SZ_深圳_Shenzhen_南山區_Nanshan_深圳灣_Shenzhen_Bay_MixC_mall_shop_去茶山_May_2026_N13P_01.jpg,许可:CC0 1.0公共领域贡献 https://creativecommons.org/publicdomain/zero/1.0/,改动:等比缩小至1080像素宽并重新压缩为JPEG,未裁剪、未调色
A212|《无锡万象城西区.jpg》,作者:Simdro,来源:Wikimedia Commons https://commons.wikimedia.org/wiki/File:无锡万象城西区.jpg,许可:CC BY-SA 4.0 https://creativecommons.org/licenses/by-sa/4.0/,改动:等比缩小至1080像素宽并重新压缩为JPEG,未裁剪、未调色
A213|《上海前滩太古里.jpg》,作者:钉钉,来源:Wikimedia Commons https://commons.wikimedia.org/wiki/File:上海前滩太古里.jpg,许可:CC BY-SA 4.0 https://creativecommons.org/licenses/by-sa/4.0/,改动:等比缩小至1080像素宽并重新压缩为JPEG,未裁剪、未调色
