嗨~我是在明亚的YOYO妈妈~
不少女生客户在挑选重疾险时,都会纠结复星联合这三款——完美人生8号、康乐一生2026、达尔文12号,选哪个?今天换个思路,不比谁更好,只需要带着一个问题去挑选——姐妹,你的需求什么?
先说结论:三款是同一家保司的「三姐妹」,骨架几乎一样,价格也几乎一样,答案不在价格表里,而在你的身体情况、健康焦虑点和家庭角色里。
01
先看它们有多像
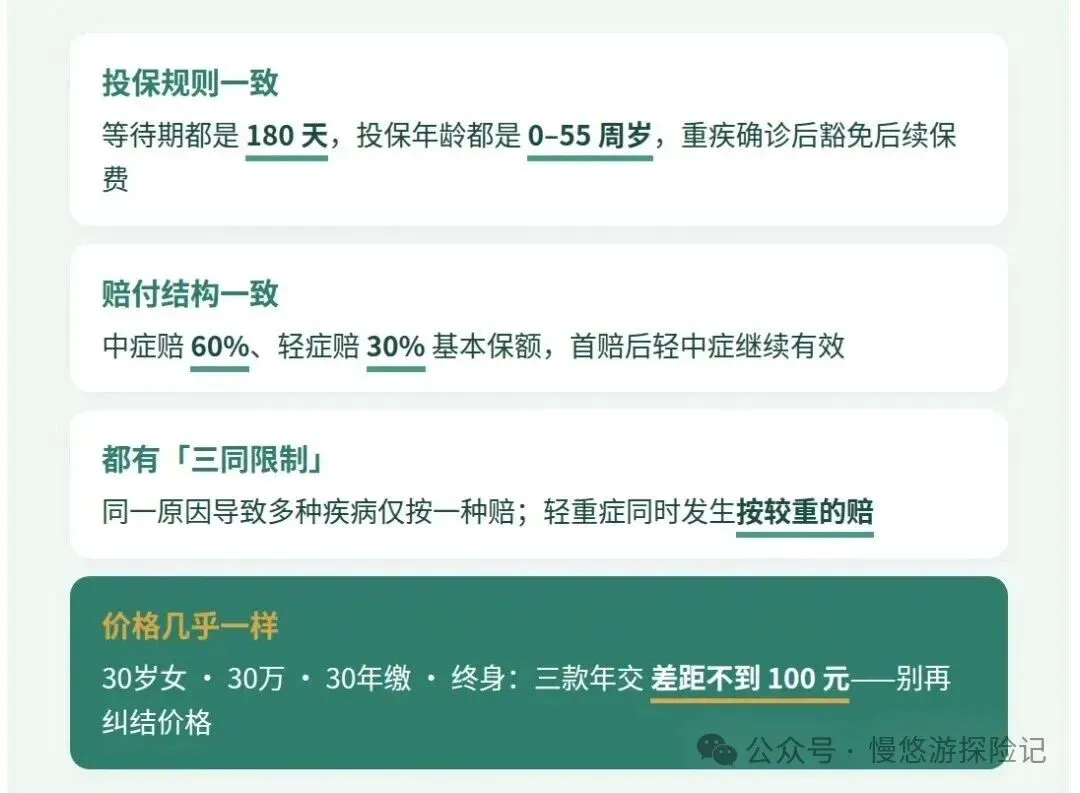
三款都是复星联合健康的互联网重疾险,基础框架高度一致:
▪️ 投保年龄都是 0–55 岁,等待期都是 180 天;
▪️ 中症赔 60%、轻症赔 30% 基本保额;
▪️ 都有一个很值钱的共同点:首次重疾赔付之后,轻中症责任继续有效——市面上很多产品赔完重疾,轻中症保障就没了,这三款都能「赔过大病,还管小病」。
02
完美人生8号:适合想「一步到位」的女生
它的标签是「全能」:
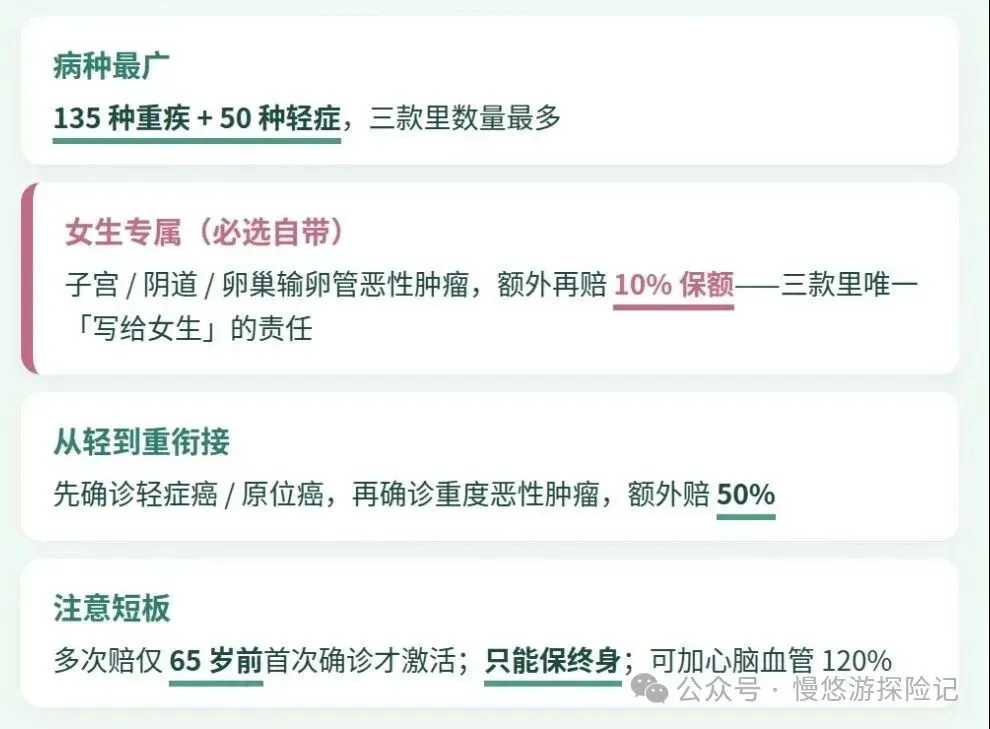
135 种重疾、50 种轻症,病种数量三款里最多;先确诊轻症癌或原位癌、之后进展成重度恶性肿瘤的,还能额外再赔 50% 保额——这个「从轻到重」的衔接设计,很贴近真实的疾病发展路径。
对女生来说它还有一张独有底牌:
女性特定疾病保险金。原发于子宫、阴道、卵巢输卵管的恶性肿瘤,在重疾赔付之外额外再赔 10% 保额。坦白说,10% 听起来不算多,但这是三款里唯一「写给女生」的责任,而且不用加钱,是必选自带。
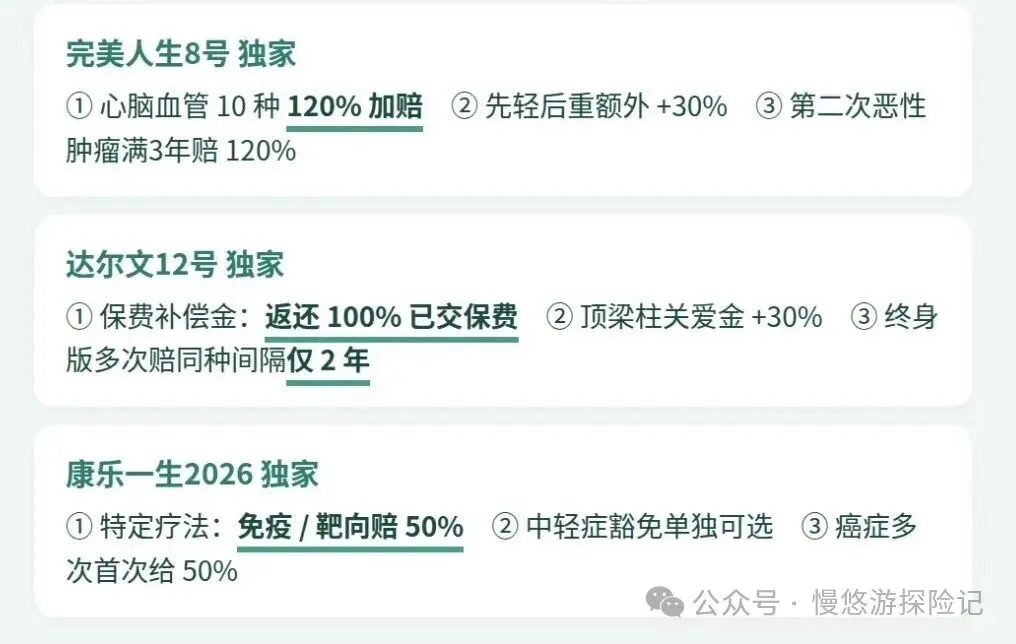
另外它只能保终身。想要一步到位锁定终身、病种要最广、责任要最全的,选它最省心。有心脑血管家族史的,还可以附加 10 种心脑血管疾病 120% 额外赔。
⚠️ 但要留意它的短板:可选责任中的重疾多次赔付是「65 岁前首次确诊才激活」的设计,并非终身多次赔。在意这一点的,看下面两款。
03
康乐一生2026:体检单有结节的女生,先看它
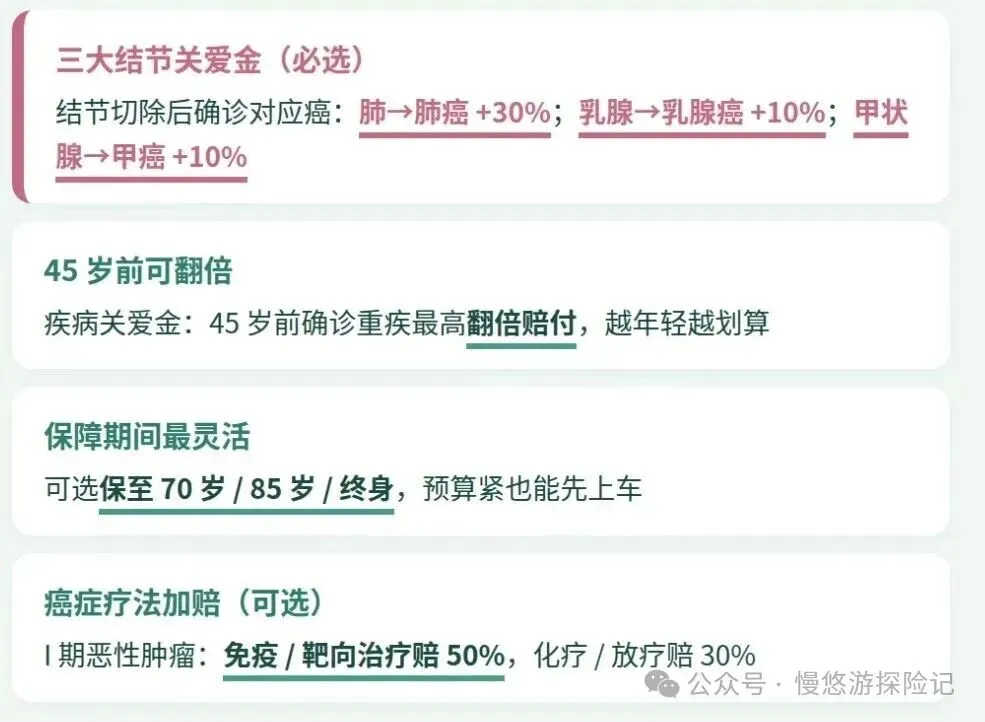
现在多少女生体检单上没有一两个箭头?乳腺结节、甲状腺结节、肺结节,几乎是女生的「体检三件套」。针对这一点康乐一生设计了不需要加费的三大结节关爱金:
这个责任的条件不宽松,但是从「结节人群也能被好好保障」的角度,它是三款里最懂体检查出异常的女生的。
它还有两个很实在的点:
一,是可选疾病关爱金,45 岁前确诊重疾可以做到翻倍赔付——越年轻买越划算;
二,是三款里保障期间最灵活的,保至70岁、85岁或终身都能选,预算紧的姐妹可以用定期版先上车。癌症治疗层面还有可选的特定疗法责任,I 期恶性肿瘤做靶向、免疫治疗能额外赔 50%。
04
达尔文12号:扛起一个家的女生,看它
如果家里的房贷、孩子、老人主要靠你的收入撑着,那达尔文12号的每一项设计都像是照着这个画像做的:
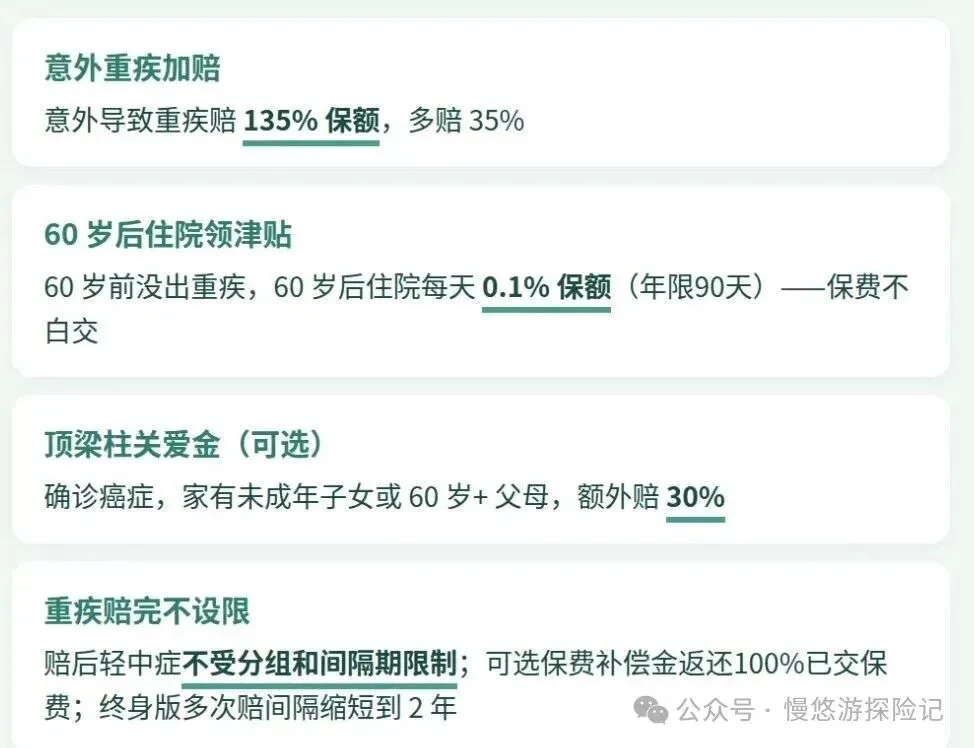
▪️ 意外导致的重疾,赔 135% 保额——车祸深度昏迷、意外脑损伤这类场景,多赔 35%;
▪️ 60 岁后住院津贴:60 岁前没出重疾(得过轻中症不影响),60 岁后住院每天给 0.1% 保额,一年最多 90 天——这笔钱大概率用得上,等于给「保费不白交」上了保险;
▪️ (可选)顶梁柱关爱金:确诊癌症时,如果家里还有未成年子女或 60 岁以上的父母,额外赔 30%——上有老下有小的人,生病时最放不下的就是他们;
▪️ (可选)保费补偿金:缴费期内确诊重疾,100% 返还已交保费。
它还有一个容易被忽略的加分项:
重疾赔付之后,轻中症保障不受分组和间隔期限制,后续获赔的概率实打实地更高。想要终身多次重疾的,它的终身版赔 2 次、每次 120%,同种重疾间隔期缩短到 2 年。
05
可选责任:各家的底牌不一样
必选责任之外,三款的可选责任走的是完全不同的路线。
共同的底盘是:都有 60 岁前额外赔、重疾多次给付、恶性肿瘤多次累计 120% 可选——差异在独家那几项:
重疾多次给付尤其要留意:完美人生8号仅 65 岁前二次赔;达尔文和康乐都有终身版——想保终身的优先后两款。
06
价格:三款根本没拉开差距
按公开渠道的测算口径(30岁女性 · 30万保额 · 30年缴 · 保终身 · 仅基础责任):
最大差距不到 100 元一年。
想省钱的话:达尔文 / 康乐可选保至 70 岁(康乐还有 85 岁档),定期版一年能省约 600 元;完美人生只能保终身。
07
女生视角:三款的友好度不一样
把「女性视角」单独拎出来看:
完美人生是最直接的——女生专属加赔写在必选责任里;
康乐一生是最懂结节焦虑的——乳腺、甲状腺结节高发区精准兜住;
达尔文是最顾家的——意外加成、住院津贴、顶梁柱关爱金,适合扛起全家收入的女生。
08
对号入座
追求全能性价比、想要女生专属责任、一步到位保终身 → 完美人生8号体检有结节、45 岁以下想拉高赔付、预算紧想保定期 → 康乐一生2026家庭经济支柱、关注意外兜底、想要终身多次赔 → 达尔文12号预算充足的话,两款组合搭配也是一条路——比如用完美人生8号打底、康乐一生2026加保结节部位,把保障面铺得更全。
09
写在最后
重疾险的核心从来不是选品,是保额。
建议保额至少覆盖 3–5 年的家庭年支出——因为重疾险赔的不是医药费(医药费有医疗险),它赔的是你 3–5 年不能工作的收入。保额不够,产品再好也只是安慰。
没有绝对最好的产品,只有适配你身体情况、预算和家庭责任的方案。拿不准的姐妹,欢迎和我交流,我帮你一起参考哦~
我是在明亚的 YOYO妈妈
我先把关,你再决定~
执业证号:26050043011180062024003036
注:本文基于复星联合健康官方产品条款及公开资料整理分析,保费为公开渠道特定口径测算值,实际以投保时费率为准。具体保险责任、赔付条件以正式保险合同及条款约定为准,不构成投保建议。