近日,国内GDP十强城市均公布了2026年前三季度经济运行情况。笔者根据有关数据和资料,进行了整体分析,得出以下几个结论。除个别城市外,大部分城市都能跑赢全国增速,超大特大发展优势不断增强,发展动力极化现象日益突出。上海有望成为全国第一个6万亿级城市,深圳GDP跨过4万亿元大关。南京破2万亿元大关没悬念,第十的位子也基本守得住。传统领域投资增速有所回落,房地产开发投资下降是拉低城市整体固定资产投资的最主要因素。投资结构加快调整,向新、向智、向绿特征日益突出,新基建、人工智能、先进制造业、高技术服务业领域是促进新一轮有效投资的重要引擎。有效投资新增长点正在加速形成,北京高技术制造业投资增长27.8%;上海高技术产业投资同比增长30.6%;深圳高技术制造业投资、高技术产业投资同比增长18.0%、46.6%;广州高技术制造业投资增长31.5%。十强城市商品消费整体低迷,短期难有明显回升,但直播电商、社区团购、即时零售等新业态在加快兴起。就业供给不足、收入增长放缓、预期不稳、房产缩水、股市等资产价格走低,这几个因素共同作用,导致居民“没钱花、不敢花”。消费正在从生存型向发展型、品质型升级,服务消费的兴起是大势所趋,北京、上海、广州、深圳、成都等城市的文商旅体消费逐步活跃。全力稳住经济基本盘,尤其要稳住工业这个“压舱石”,推动服务业扩能提质,加快打造千亿级、万亿级产业集群,积极培育新产业新业态增长点。优化项目储备与资金调度,聚焦人工智能、基础设施“六张网”、城市更新等领域谋划实施一批基础性、牵引性、标志性项目,加强部门协同与配套支持,有效撬动投资、拓展增长空间。千方百计增加居民收入,支持企业稳岗扩容,加强高校毕业生、农村劳动力就业服务,“一企一策”加强重点平台企业支持,依托平台经济吸纳就业,做大养老、托育、家政等吸纳就业能力强的服务业,建立就业影响监测预警。推动消费扩量升级,推动文商旅体展深度融合,培育观光游、赛事游、文娱游、研学游等新业态新场景新模式,丰富服务消费供给,更好激发消费潜力。从总量来看,前三季度,上海(43306.62亿元)、北京(40468.4亿元)突破4万亿元。重庆(25711.51亿元)、广州(24851亿元)、苏州(21190.90亿元)均在2万亿元之上。成都(19421.9亿元)、杭州(18128亿元)、武汉(16714.43亿元)、南京(14959.14亿元)处于1.5万亿元到2万亿元区间。其次是广州、苏州、武汉、上海,增速为5.7%、5.6%、5.6%、5.5%。南京、北京、杭州、成都处于5.0%至5.3%之间。从结构看,北京、上海、南京是服务托底,第三产业增速领先于第二产业,北京和上海均形成了具有专业特色的服务经济结构。深圳、苏州和武汉是制造扛旗,其中,武汉第二产业增速达到10.3%,深圳、苏州也双双冲到7.3%。广州、杭州、成都是双轮驱动,第三产业稳住经济大盘,第二产业实现稳健发展。结合2025年和2026年前三季度的经济表现来看,如果上海第四季度名义增速超4.4%,增量比去年同期多700亿元左右,上海有望成为全国第一个6万亿级城市。深圳第四季度只需要实现9749亿元(比去年同期还少),就能迈上4万亿元大关,如果按照前三季度的增速,这是板上钉钉的事情。广州今年追不上重庆已是定数,原因是2025年两市GDP差额为1718亿元,截至今年前三季度,两市差距仍有860亿元,要在第四季度抹平,这不符合实际情况,但是,按照广州今年的经济走势,与重庆的经济差距将会进一步收窄。南京能够稳稳跨过2万亿元大关,大概率可以保住第十的位置。前三季度,南京GDP已达14959.1亿元,第四季度只需5041亿元即可,比去年同期(5369亿元)还少。同时,截至9月底,南京经济总量领先宁波525亿元,一个季度内无法抹平。表1:2026年前三季度GDP十强城市(亿元,%)
城市 | GDP | 增速 | 第二产业增加值 | 增速 | 第三产业增加值 | 增速 |
上海 | 43306.62 | 5.5 | 8863.53 | 4.6 | 34379.25 | 5.7 |
北京 | 40468.4 | 5.2 | 5187.8 | 2.7 | 35202.8 | 5.6 |
深圳 | 30250.85 | 6.0 | 11020.06 | 7.3 | 19210.7 | 5.4 |
重庆 | 25711.51 | 4.3 | 8573.7 | 1.7 | 15611.13 | 5.8 |
广州 | 24851 | 5.7 | 5763 | 5.1 | 18880 | 5.9 |
苏州 | 21190.90 | 5.6 | 9559.51 | 7.3 | 11516.55 | 4.3 |
成都 | 19421.9 | 5.0 | 5365.9 | 5.3 | 13650.8 | 4.9 |
杭州 | 18128 | 5.2 | 4352 | 4.9 | 13523 | 5.3 |
武汉 | 16714.43 | 5.6 | 5613.72 | 10.3 | 10742.51 | 3.3 |
南京 | 14959.14 | 5.3 | 4419.15 | 3.2 | 10329.08 | 6.4 |
数据来源:各市统计局公布资料。
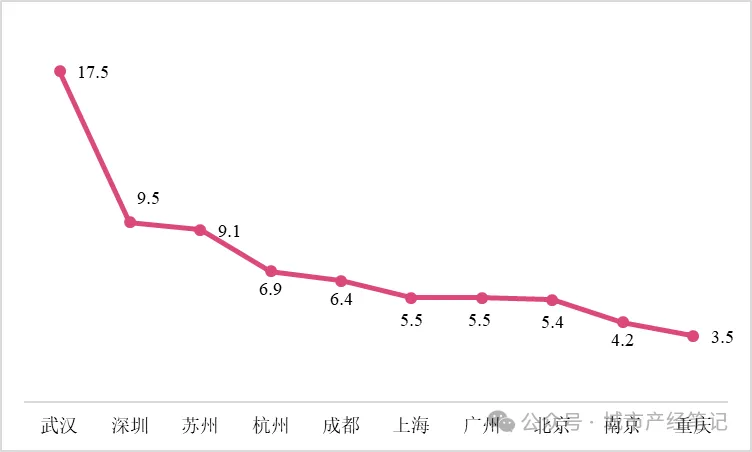
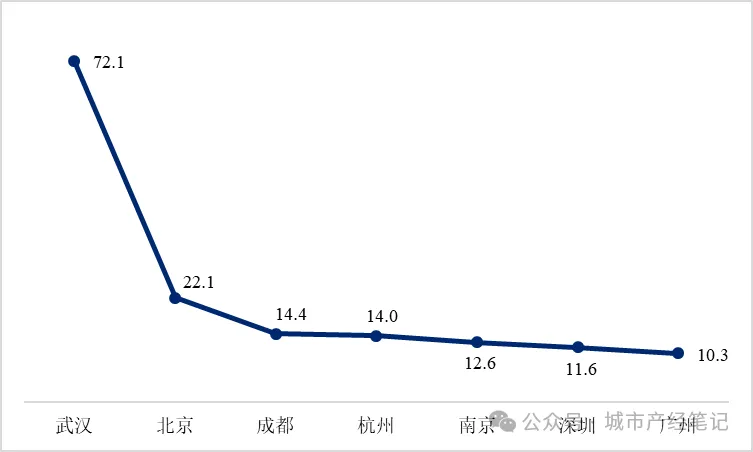
从规上工业增加值增速看,武汉遥遥领先,增速达到17.5%。深圳、苏州也有不错的表现,分别增长9.5%、9.1%。南京、重庆工业承压,增速分别仅有4.2%、3.5%。图1:2026年前三季度十强城市规上工业增加值增速(%)从规上高技术制造业增加值增速看,武汉断崖式领先,大涨72.1%,占规上工业比重从2025年的26.2%提升至40.8%,对规模以上工业增长贡献率高达107.8%。
北京高端制造增长动能强劲,规模以上高技术制造业增加值增长22.1%。
成都高技术产业增势较好,规模以上高技术制造业增加值增长14.4%。
杭州也有不俗的表现,高技术制造业增加值增长14.0%,高于规模以上工业7.1个百分点。
南京、深圳、广州高端制造业发展态势良好,高技术制造业增加值增速均超过10%。
图2:2026年前三季度十强城市规上高技术制造业增加值增速(%)
数据来源:各市统计局公布资料。
展望全年,主要城市制造业都在向中高端环节集中,新动能对经济的支撑作用将持续增强。
武汉工业大概率“高开高走”,第四季度延续两位数增长的概率比较大,但明年能否保持较高的增速,将会面临压力。
深圳和苏州工业也会保持高个位数,主要有外贸和制造链条托底。
北京、杭州、成都将会呈现总量稳中有升、高端制造趋好的特征,工业贡献加快从“量变”走向“质变”。
广州工业将平稳增长,新旧动能转换仍处于攻坚期。
南京回升空间有限,传统行业继续调整,高端制造体量还不够大。
重庆全年工业呈修复态势,汽车产业承压明显,工业增长多点支撑不足。
三、服务业:较快发展,生产性服务业支撑增强
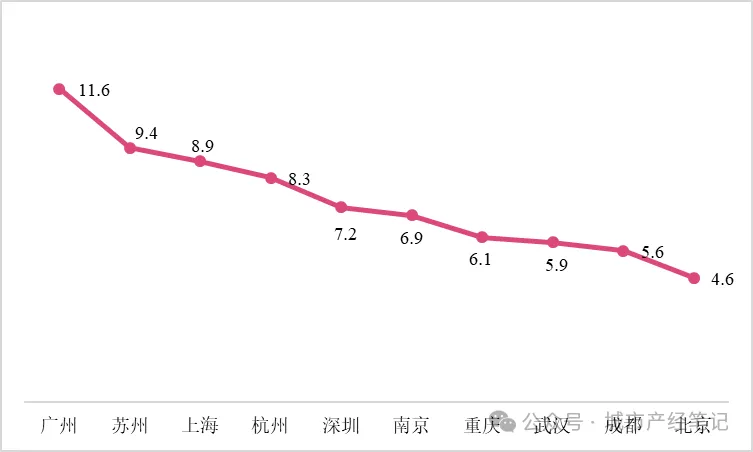
从规上服务业企业营收增速看,广州(11.6%)排名第一;紧随其后的是苏州、上海、杭州,分别增长9.4%、8.9%、8.3%;深圳达到7.2%。
相较而言,北京规上服务业企业营收增速仅4.6%,增速在十强城市中较低。
图3:2026年前三季度十强城市规上服务业企业营收增速(%)
数据来源:各市统计局公布资料。
从重点行业表现看,各大城市各有优劣。
上海整体增长比较稳健,交通运输、仓储和邮政业、信息传输、软件和信息技术服务业、租赁和商务服务业、科学研究和技术服务业规上企业营收增速分别达到11.9%、10.4%、6.6%、4.4%,房地产业仅增长0.1%。
北京重点行业支撑稳固,交通运输、仓储和邮政业、信息传输、软件和信息技术服务业、租赁和商务服务业、科学研究和技术服务业规上企业营收增速分别达到3.6%、7.0%、3.3%、2.0%,其中,集成电路设计、信息处理和存储支持服务、互联网数据服务等领域呈两位数增长。但是,房地产业下降3%。
深圳重点行业发展向好,交通运输、仓储和邮政业,信息传输、软件和信息技术服务业,租赁和商务服务业营业收入分别增长11.0%、7.4%、7.4%。
重庆生产性服务业支撑有力,规上信息传输、租赁商务、科学研究三大主力行业营业收入合计占全市规上服务业的56.9%,同比增长12.4%。
广州生产性服务业较快增长,租赁和商务服务、互联网软件和信息技术服务、科学研究和技术服务分别增长25.7%、10.4%、8.6%。
苏州生产性服务业拉动明显,营业收入增长10.9%,对规模以上服务业营业收入增长贡献达67.0%;高技术服务业营业收入增长11.2%,对规模以上服务业营业收入增长贡献达41.1%。
杭州新兴服务业增长较快,信息传输软件和信息技术服务业、租赁和商务服务业营业收入分别增长13.0%和13.4%;高技术服务业营业收入增长10.9%。
可以预见,服务业动能加速向生产性服务业、现代服务业集中,但城市间冷热不均。
四、消费:市场销售偏弱,结构优化特征明显
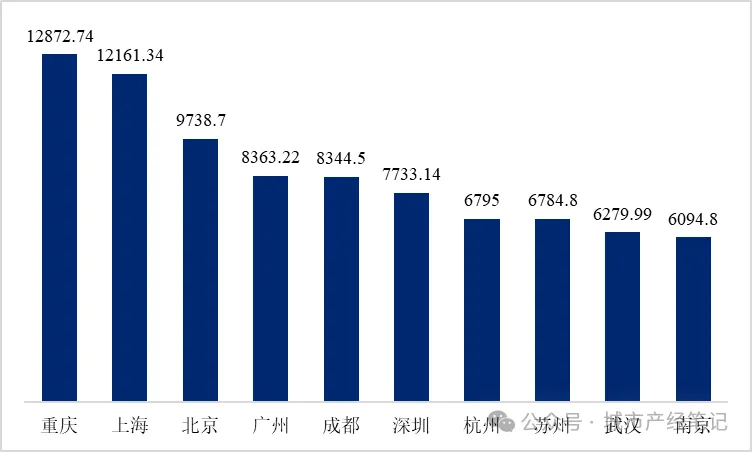
从社会消费品零售总额看,前三季度,重庆总量第一,达到12872.74亿元。
上海位居第二,社会消费品零售总额为12161.34亿元。
北京、广州、成都分别位列第三、第四、第五,社会消费品零售总额分别为9738.7亿元、8363.22亿元、8344.5亿元。
深圳站上7000亿元台阶,社会消费品零售总额为7733.14亿元。
杭州、苏州、武汉、南京同处6000亿元级区间。
图4:2026年前三季度十强城市社会消费品零售总额(亿元)
数据来源:各市统计局公布资料。
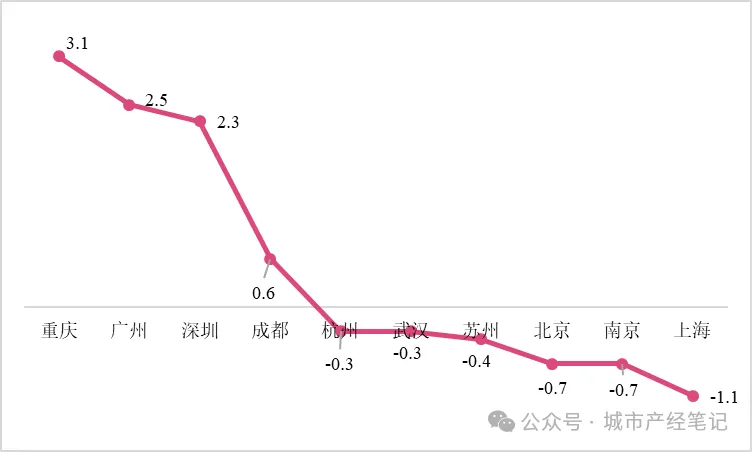
从增速看,仅有4个城市为正,分别是重庆、广州、深圳、成都,但增长相对有限。
6个城市增速为负,北京同比下降1.1%。
图5:2026年前三季度十强城市社会消费品零售总额增速(%)
数据来源:各市统计局公布资料。
这轮消费的整体低迷,是商品消费在收缩,跟收入减少、预期偏弱、就业不稳、房贷负担重等因素有关。
同时,服务消费正在结构性升温,国内的重要城市率先从生存型消费向发展型、品质型消费升级。
北京尽管消费品市场增长承压,但前三季度服务性消费额增长4.3%,信息消费、文旅体消费、情绪消费、宠物服务消费持续升温。
上海文商旅体展消费集中释放,1-8月,文化活动服务营业收入同比增长24.8%,其他文化艺术经纪代理营业收入增长51.1%。
重庆文旅消费活力持续释放,规上休闲观光活动、旅行社及相关服务、大型营业性演出均实现高速增长。
成都体验式消费持续活跃,居民交通出行、文化娱乐、旅馆住宿、居民服务、宠物医院服务等业态实现较快增长。
未来,主要城市的商品消费不会有大的增长,服务消费逐步扩张,居民将把更多钱从“买商品”转向“买体验、买美好”。
五、投资:增速有所回落,结构向新、向智、向绿
从固定资产投资增速看,上海最高,为4.3%;其次是北京,为3.9%;广州、成都分别微增0.6%、0.1%,其他城市为负增长。
从房地产开发投资额增速看,在已公布数据的城市中,均为负增长。
从工业投资增速看,上海最高,达到21.9%;南京、杭州分别达到10.0%、9.6%;武汉同比下降9.1%。
从高技术产业投资增速看,深圳、上海均有不错的表现,分别为46.6%、30.6%;重庆超过20%,北京达到18.5%。
表2:2026年前三季度GDP十强城市固定资产投资增速(%)
城市 | 固定资产投资增速 | 房地产开发投资额增速 | 工业投资增速 | 高技术产业投资增速 |
上海 | 4.3 | -8.2 | 21.9 | 30.6 |
北京 | 3.9 | -12.6 | / | 18.5 |
深圳 | -5.2 | -23.2 | 4.3 | 46.6 |
重庆 | -0.6 | -14.4 | 2.1 | 21.4 |
广州 | 0.6 | -8.8 | 5.0 | / |
苏州 | -8.8 | -16.5(1-8月) | 6.4(1-8月) | 6.7(高新技术产业投资) |
成都 | 0.1 | / | 8.9 | / |
杭州 | / | / | 9.6 | 5.2(高新技术产业投资) |
武汉 | -9.8 | -12.5 | -9.1 | -5.7 |
南京 | -12.2 | / | 10.0 | / |
数据来源:各市统计局公布资料。
另外,上海、广州、北京、重庆、深圳高技术制造业投资增长较快,分别为34.8%、31.5%、27.8%、18.6%、18.0%;武汉固定资产投资承压,但高技术服务业投资增长8.4%。当前,十强城市投资有所回落,是从传统领域向新兴领域转移的体现。从中长期视角看,主要城市将会把资金投向新基建、人工智能、先进制造和高技术服务业领域。从进出口总额看,深圳处于领先位置,前三季度,深圳进出口4.65万亿元,规模已超去年全年、创历史新高,主要是受益于产业动能升级、主体活力迸发、市场版图多元等因素共同带动。上海实现外贸进出口总额3.94万亿元,比去年同期增长17.9%。苏州外贸首破3万亿元大关,创历史新高,已超过去年全年规模。南京进出口总额下降1.6%,是十强城市中唯一负增长的城市。从出口总额看,深圳位列第一,出口2.41万亿元,增长18.5%。苏州出口总额1.8万亿元,增长42.1%,其中,机电产品、高新技术产品、与AI关联度较高的计算机通信电子设备制造业出口同比增长52.5%、82%、88%。重庆出口5298.1亿元,增幅32.3%,其中,笔电、汽车、摩托车等传统优势机电产品持续稳住基本盘,高新技术产品同比增长43.1%,锂电池出口更是大涨243.1%。从进口总额看,深圳同比增长70.1%,主要是机电产品、电子中间品、人工智能相关零部件集中放量。苏州进口增速高达68.2%,主因是芯片、元器件、设备等中间品进口放量,对应的是AI产业链扩张。展望未来,十强城市外贸整体态势分化明显,第四季度大概率还有一波抢出口行情,深圳、苏州、重庆预计全年保持高增长,北京、上海、杭州中高速发展,广州、成都稳字当头,南京短期难回正。表3:2026年前三季度十强城市进出口总额(亿元,%)
城市 | 进出口总额 | 增长 | 出口总额 | 增长 | 进口总额 | 增长 |
深圳 | 46528.17 | 38.8 | 24085.03 | 18.5 | 22443.14 | 70.1 |
上海 | 39426.39 | 17.9 | 18080.00 | 22.3 | 21346.40 | 14.4 |
苏州 | 30732.95 | 51.9 | 17990.89 | 42.1 | 12742.06 | 68.2 |
北京 | 27816.94 | 15.7 | 5177.43 | 12.4 | 22639.51 | 16.4 |
广州 | 9811.06 | 6.1 | 6561.77 | 7.2 | 3249.29 | 4.1 |
杭州 | 7790.09 | 15.4 | 5462.10 | 13.6 | 2327.99 | 20.0 |
重庆 | 7497.96 | 29.1 | 5298.11 | 32.3 | 2199.86 | 22.0 |
成都 | 6855.59 | 6.1 | 3618.70 | -2.2 | 3236.89 | 17.3 |
武汉 | 4124.17 | 22.3 | 2636.95 | 17.6 | 1487.21 | 31.9 |
南京 | 4059.99 | -1.6 | 2623.17 | -3.1 | 1436.82 | 1.2 |
数据来源:海关总署;深圳海关、上海海关、苏州海关、南京海关、杭州海关、成都海关、武汉海关、重庆海关等。
七、居民收入:稳步提高,城乡差距继续缩小
从全体居民人均可支配收入看,北京、上海均超过7万元,排名第一、第二名。
深圳、广州、杭州、苏州、南京均超过6万元,分别为69474元、67503元、67135元、64510元、61545元。
武汉、成都超过4万元;重庆最低,仅为33853元。
从城镇居民人均可支配收入看,北京最高,为75742元;其次是上海,为75514元。
杭州、苏州、广州也超过7万元,深圳超过6.9万元,南京也接近6.8万元。
武汉、成都、重庆对比其他城市还有一定的差距。
从农村居民人均可支配收入看,杭州、上海、苏州均超过4万元。
广州、北京、南京超过3万元,武汉、成都超过2.7万元,重庆不足2万元。
表4:2026年前三季度十强城市居民人均可支配收入(元,%)
城市 | 居民人均可支配收入 | 增长 | 城镇居民人均可支配收入 | 增长 | 农村居民人均可支配收入 | 增长 |
上海 | 72175 | 4.3 | 75514 | 4.1 | 41861 | 6.5 |
北京 | 70405 | 4.8 | 75742 | 4.5 | 34922 | 6.0 |
深圳 | 69474 | 5.0 | 69474 | 5.0 | / |
广州 | 67503 | 4.9 | 71649 | 4.7 | 38324 | 6.1 |
杭州 | 67135 | 4.8 | 73363 | 4.4 | 43786 | 6.3 |
苏州 | 64510 | 4.7 | 72002 | 4.4 | 40826 | 5.8 |
南京 | 61545 | 4.4 | 67734 | 4.1 | 32604 | 5.8 |
武汉 | 48538 | 5.3 | 51857 | 5.1 | 29366 | 6.5 |
成都 | 42560 | 4.6 | 46448 | 4.4 | 27009 | 6.2 |
重庆 | 33853 | 4.9 | 42443 | 4.3 | 18835 | 6.1 |
数据来源:各市统计局;“上海调查”“深圳统计调查”“成都国家调查”公众号。
注:深圳无农村行政区划。