上一篇聊了五家,评论区有人问:你把这些公司的短板都摆出来,不怕得罪人?
我说句实在话。物流老板看文章,最烦的就是那种通篇“赋能、协同、生态化反”的稿子。你把短板藏起来,他反而觉得你在替谁写软文。把话说透,他才会在饭桌上转给同行看。
这一篇剩下的五家,情况更复杂。有营收数字大到你不敢质疑的,有闷声发大财你根本看不见的,也有站在风口上但风正在变小的。
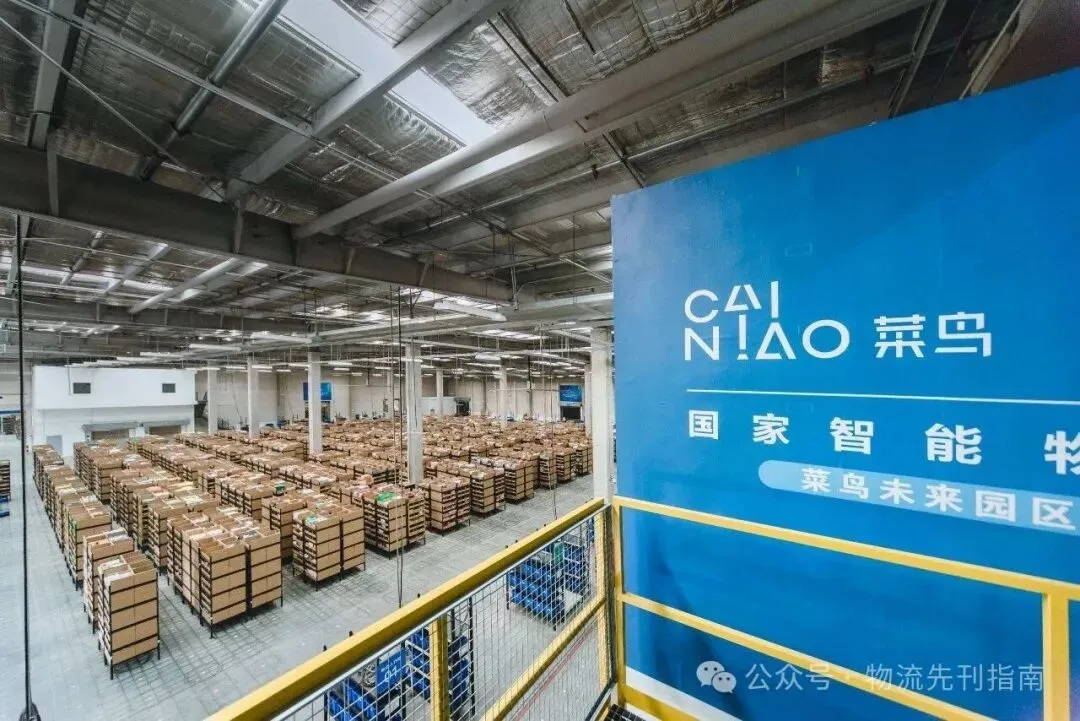
菜鸟在浙江物流版图里的位置,不需要任何人来论证。总部在杭州,5A级物流企业,截至2026年3月运营管理境内仓储物流园区88个,总建筑面积902万平方米,覆盖全国31个城市。这套仓配网络的密度和智能化水平,放在全球范围也是拿得出手的。双十一那种量级的洪峰,它扛得住,这就是本事。
但菜鸟的短板,恰恰藏在那份漂亮的仓储资产表背后。根据中金菜鸟REIT招募说明书披露的数据,浙江菜鸟2025年营业收入63.74亿元,比2024年的96.73亿元少了三成多,净利润直接干到负21.75亿元。当然,这里面有处置非核心资产的一次性影响,也有阿里集团整合物流业务的结构性原因。但一个无法回避的事实是:菜鸟的命脉,始终攥在阿里手里。 外部客户租赁面积占比42%,听起来不错,可剩下那58%的盘子一旦阿里内部策略调整,菜鸟能做的只有跟着转。一家物流公司的强弱,如果取决于它最大客户的战略心情,那这个“强”字,就得打个问号。
浙商中拓的“兄弟”:物产中大物流,大宗供应链的另一个巨兽
上一篇聊了浙商中拓,这一篇得把物产中大物流投资集团拎出来。2024年物流收入约220亿元,中国物流企业50强榜上有名。物产中大和浙商中拓本质上是同一种生物:国资背景、大宗商品、供应链金融、营收巨大、利润率薄如蝉翼。
它的优势不需要重复,资金成本低、抗周期能力强、能做民营物流企业不敢碰的垫资生意。但这类企业的短板也高度一致:物流是贸易的附属品,不是核心竞争力。 它的运输能力服务于钢铁、化工、能源的货权流转,运输环节本身不产生超额利润。你问一个做钢材贸易的老板“物产中拓的物流服务好不好”,他大概率会愣一下,然后说“主要是他们能垫钱”。这句话翻译过来就是:你的物流能力,在客户眼里排在了资金能力后面。这不是贬低,是定位。但定位决定了天花板。
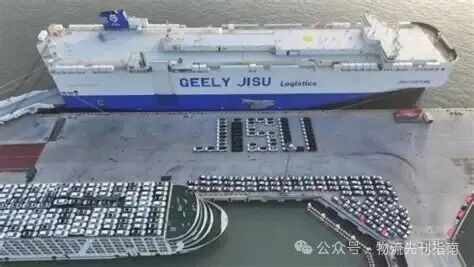
吉速物流2024年营收约88亿元,中国民营物流企业50强第16位,背靠吉利集团。这家公司在公开报道里极其低调,低调到你在搜索引擎里找不到几篇像样的专访。但它在汽车物流这个细分赛道里的地位,圈内人都清楚:整车运输、零部件循环取货、厂内物流,吉利的生产线开到哪,吉速的车队就跟到哪。
吉速的强,强在业务确定性。母公司一年几百万辆的产量摆在那里,物流需求是刚性的,不需要跟同行抢标书。但这也是它最要命的地方。汽车物流的门槛不在于你会不会开卡车,在于你能不能理解主机厂的节拍、包装规范、库存策略。吉速在这些环节上积累的know-how,大部分是围着吉利转的。换个主机厂,这套体系要重做多少适配? 公开信息里找不到答案。一个依赖单一母体喂食的物流公司,体量再大,它的“强”也带着引号。外人看着羡慕,自己心里清楚边界在哪。
华商物流:区域仓配的“小而精”,但“小”本身就是风险
华商物流在浙江的知名度远不如前面几家,但它是一个值得认真看一眼的样本。这家新三板公司做的是浙江省内销售端仓配一体化,客户名单包括创维、海信、世纪联华、青岛啤酒、维达纸业。它的打法是“多品牌集拼集运”——把不同品牌的货拼在一辆车上送,解决快消和家电行业“小批量、多批次”的成本难题。这个模式在区域市场里是有壁垒的,因为你得同时搞定几十个品牌的仓管系统和配送时效要求,新玩家进来先脱三层皮。
但华商自己也在年报里写明白了风险:实际控制人方贤军持股33.80%,一人身兼董事长、总经理、法定代表人,其他股东持股分散,没有一致行动协议。这不是华商一家的问题,是浙江大量民营区域物流企业的通病:老板就是公司的天花板,也是公司的单点故障。 二十年的客户关系和运营经验长在一个人身上,这个人打个喷嚏,公司就得住院。小而精是本事,但“小”在物流这个靠规模摊薄成本的行业里,抗风险能力天然弱一档。
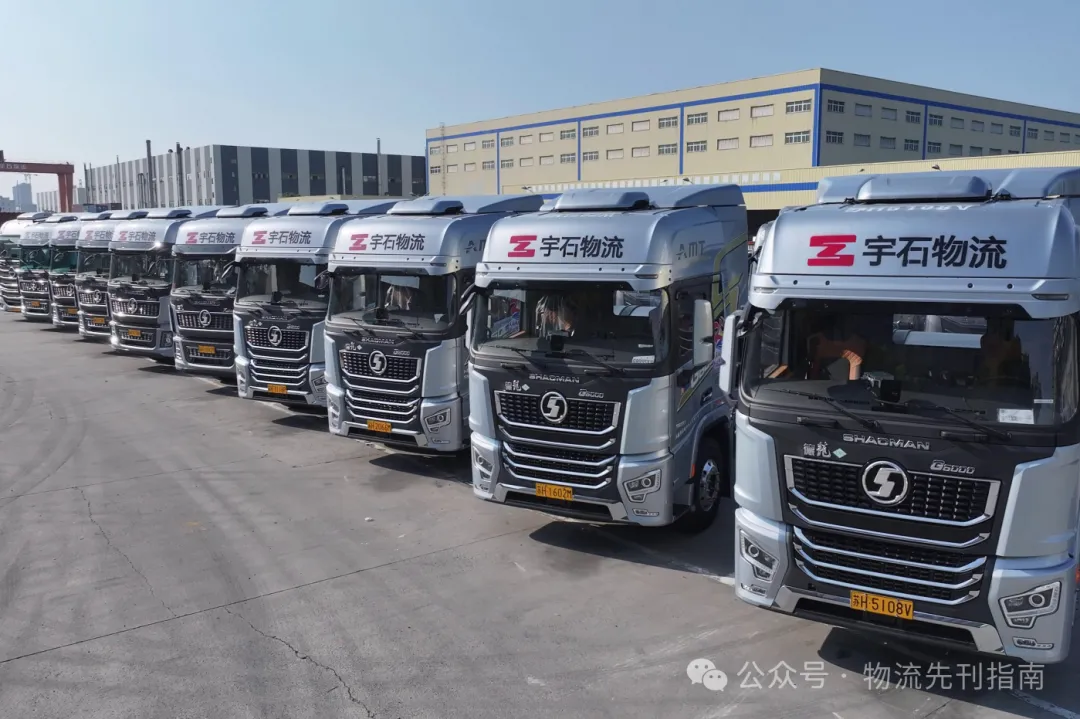
振石集团浙江宇石国际物流,2024年营收约19亿元,中国民营物流企业50强第45位。圈外人几乎没听过这个名字,但做化工品物流的人知道它。振石集团本身是玻纤和复合材料领域的大玩家,宇石承接的是集团内外的物流需求,化工品运输、仓储、报关,一条龙。
宇石和华商、吉速面临的问题本质上是一样的:母体依赖。 振石集团的产业盘子给了宇石稳定的基本盘,但也限制了它的市场化扩张动力。一个年营收19亿的物流公司,如果外部客户占比不够高,它的“强”就始终是温室里的强。化工品物流的门槛比普货高得多,资质、安全、应急能力,这些都是真本事。但真本事能不能在振石体系之外变现,是另一回事。公开信息不足以判断这一点,所以我不下结论,只留一个问题。
十家聊完了。回到上篇结尾我提的那个问题:到底是“位置”成就了企业,还是企业把自己活成了那个位置?
看完这十家,答案其实已经浮出来了。
传化的位置是地皮,汤氏的位置是大客户的车队,中拓和物产的位置是国资的钱,东南和义乌陆港的位置是港口和市场的闸口,菜鸟的位置是阿里的仓,吉速和宇石的位置是母公司的生产线。每一家浙江头部物流企业,都站在一个别人拿不到的位置上。 这个位置给了它们饭吃,也给了它们锁链。
浙江物流成本占GDP比重降到了13.3%,创了统计以来最好水平。这个数字背后,是无数专线老板在算每一趟车的回程货,是司机在服务区掐着表吃泡面,是区域仓配公司的调度员凌晨三点还在拼车。头部企业的名字挂在榜单上,但浙江物流真正的底盘,是那些没上榜的、你叫不出名字的、在每一个物流园里亮着灯到深夜的中小公司。
所以最后说一句给老板们听的话:别看着榜单找对手。 你真正该盯的,是那个跟你抢同一个客户、报价永远比你低两百块、但司机从来不流失的隔壁老张。他上不了榜,但他活得比你久。