你好,我是大贺。
今天这篇,我们不聊某一款产品,而是把香港保险公司放在一起看一遍。
截至我写这篇的时间,2026年06月02日,香港保险市场这两年的热度已经不是“感觉很火”这么简单了。保监局数据、保费流向、公司排名、分红实现率,都能看出一个变化:
钱确实在往香港保险市场流。
不过,市场热不等于每家公司都一样好,也不等于你随便选一家都合适。
我会尽量用朋友聊天的方式,把这轮数据讲清楚:哪些公司是基本盘,哪些公司弹性更强,哪些公司体量不大但有特色。不吹不黑,只看数据。
2025年前三季度,新单保费2645亿港元是什么概念
香港保监局公布的数据显示,2025年前三季度香港新造保单保费达到2645亿港元,同比增长55.9%,创下历史新高。
这个数字不能只看“同比增长”,更要放到过去几年里看。
2016Q3是1523亿港元,2017Q3是1620亿港元,之后经历过回落,2020Q3降到984亿港元。但从2023Q3的1466亿港元,到2024Q3的1686亿港元,再到2025Q3的2645亿港元,这个斜率已经很明显了。
这不是简单复苏,而是实打实的加速扩容。
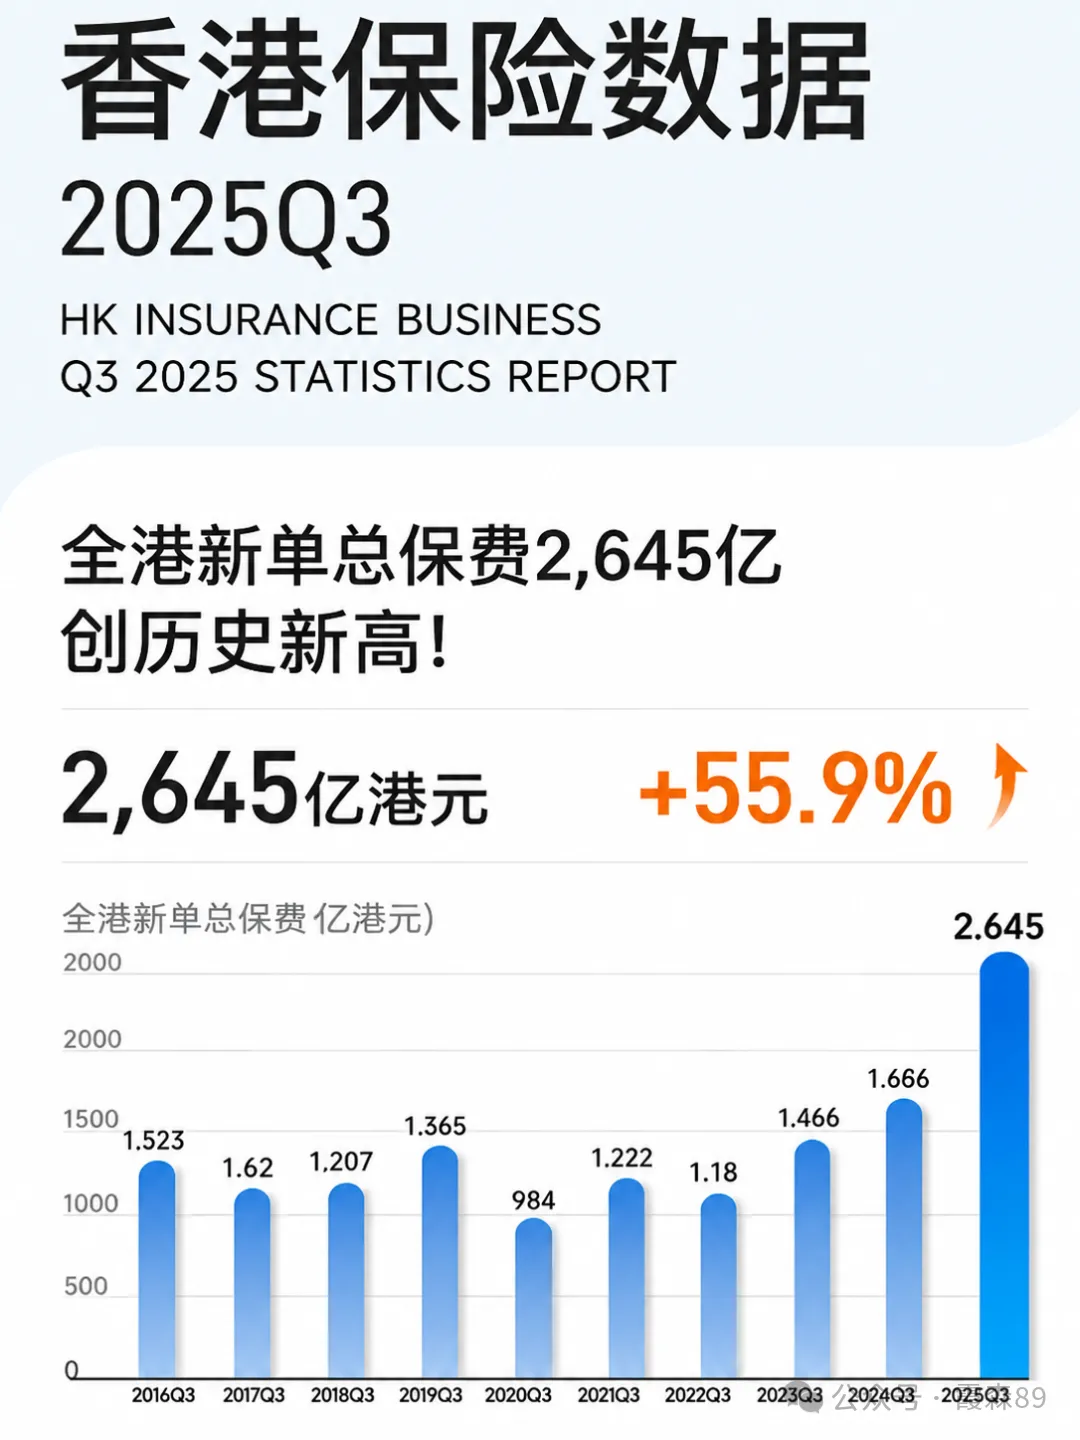 2025年第三季度香港保险业务统计报告
我觉得这个背景很重要。
因为在全球利率下行、资产收益承压的环境里,香港保险还能交出这样的成绩单,说明它背后的需求不是短期情绪,而是很多家庭在重新考虑长期资金放在哪里。
另外,市场公开信息里也提到,2025年香港全港新单总保费达到3309亿港元,同比上涨50.6%。到2026年首季,内地访客新单保费为28亿港元,占个人业务总新单保费12.5%。
所以现在很多内地朋友重新研究港险,不奇怪。
问题是,钱都去了哪里?
2600多亿资金,主要流向了哪些保险公司
看公司排名,不能只看“总保费”三个字。
这里用的是非银渠道新单标保口径,计算方式是:
标准保费 = 整付保费 × 10% + 年度化保费
这个口径相对更能反映保险公司真实的新业务能力。
2025年香港非银新单标保TOP17里,排在前面的公司分别是:
- 友邦:11.5%
- 保诚:8.2%
- 宏利:7.9%
- 国寿海外:7.5%
- 安盛:6.0%
- 永明金融:5.6%
- 富卫:4.4%
- 万通保险:2.6%
- 周大福人寿:1.9%
后面还有太寿香港、安达人寿香港、太保寿险香港、忠意、香港年金公司、苏黎世保险、保泰人寿、恒安标准等。
最关键的是,头部四家公司合计占比超过35%。
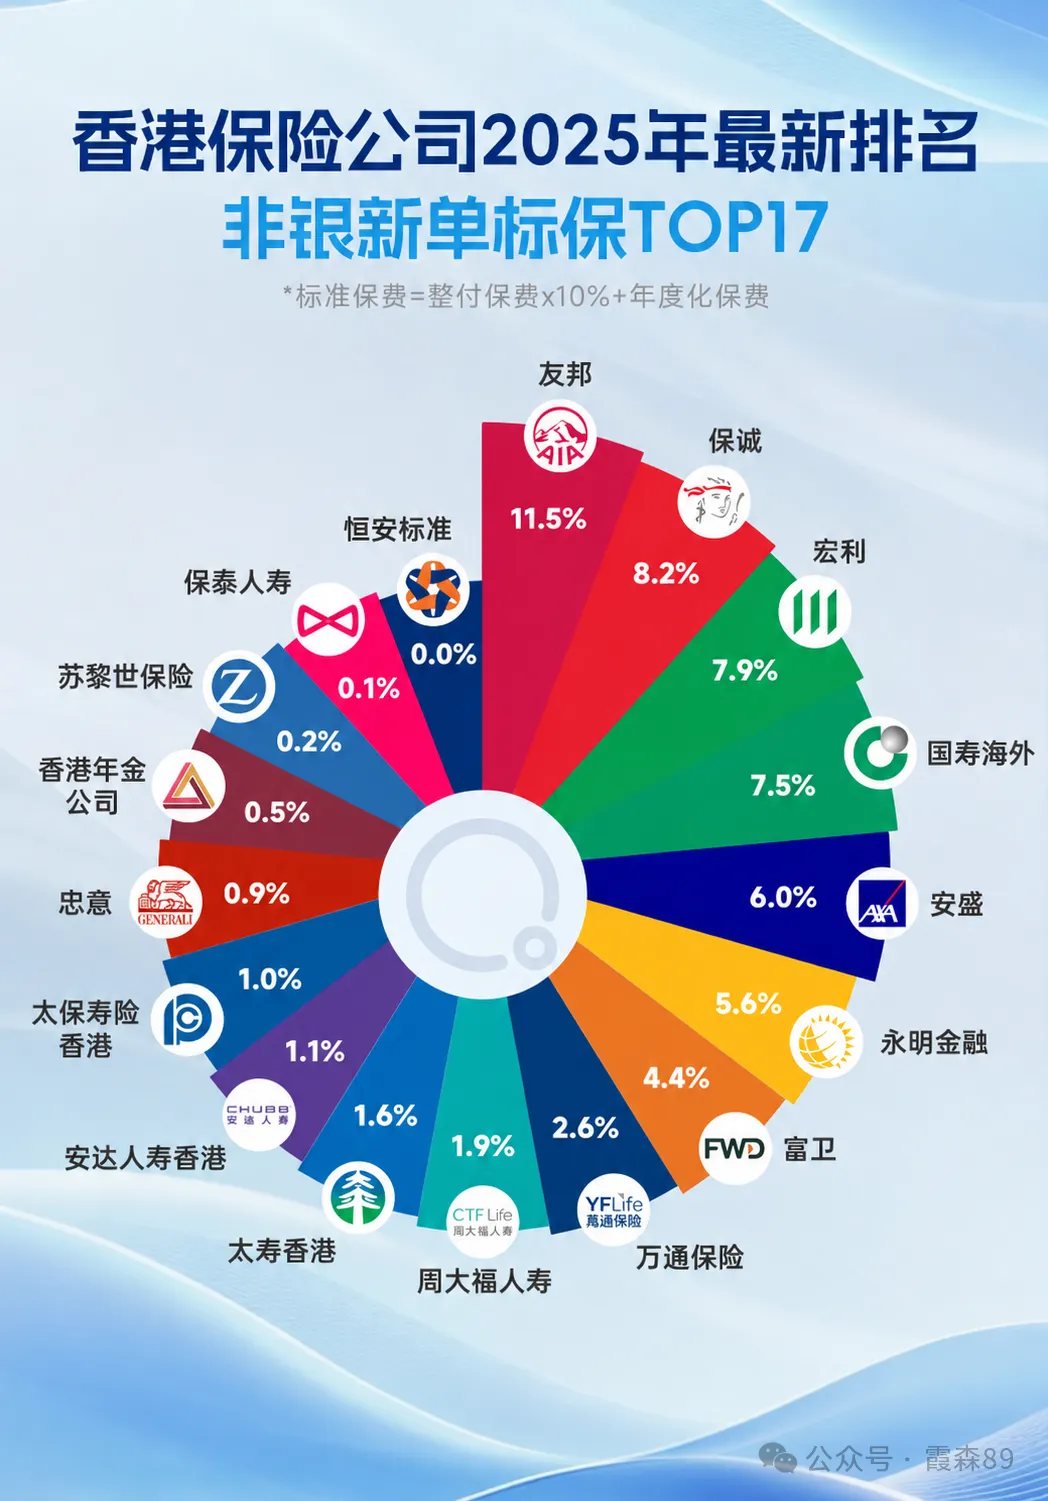 香港保险公司2025年非银新单标保TOP17排名
这个格局其实很清楚:香港保险市场不是平均分配,而是头部保险公司吃掉了主要份额。
这也符合保险行业的特点。
保险不是买个短期理财,保单一签就是十几年、几十年,甚至涉及传承。客户自然会更关心公司体量、评级、偿付能力、投资能力和历史兑现记录。
所以,排名只是入口,真正要看的,是排名背后的公司底子。
选港险,别只盯着演示收益
很多朋友第一次看港险,最容易被两个东西吸引:
一个是演示收益,一个是复利数字。
这两个当然要看,但不能只看它们。
我会把保险公司拆成三个指标来判断。
第一,信用评级。
这是标普、穆迪、惠誉这些国际评级机构对保险公司的风险评估。简单说,就是看这家公司在极端情况下,有没有能力把该兑付的钱兑出来。
一般来说,A级及以上就属于优质水平。
第二,偿付能力充足率。
香港保险监管红线是150%。如果低于这个水平,新业务基本会被监管限制。头部保司通常能做到200%以上。
这个指标不代表收益高低,但代表公司抗风险能力。
第三,分红实现率 / 总现金价值实现率。
这是我最重视的指标之一。
因为分红险里的很多收益是非保证的,计划书上写的是演示,最后兑现多少,要看保险公司的投资和分红政策。
一般来说,长期能做到90%以上,已经是很优秀的水平。
所以选港险别听故事看实绩。演示收益写得漂亮,不代表未来一定拿得到;公司过去怎么兑现,才更接近它真实的性格。
头部几家公司,风格其实差异很大
接下来我们看几家主流公司。
友邦:港险里的基本盘
友邦1919年成立,1931年进入香港,现在是亚太区最大的独立上市人寿保险集团,业务覆盖18个市场,总部就在香港。
它的数据很扎实:
惠誉评级AA,偿付能力264%,香港客户数超过360万。
截至2025年,友邦管理的投资资产约2798亿美元,其中约2/3为固定收益类资产。
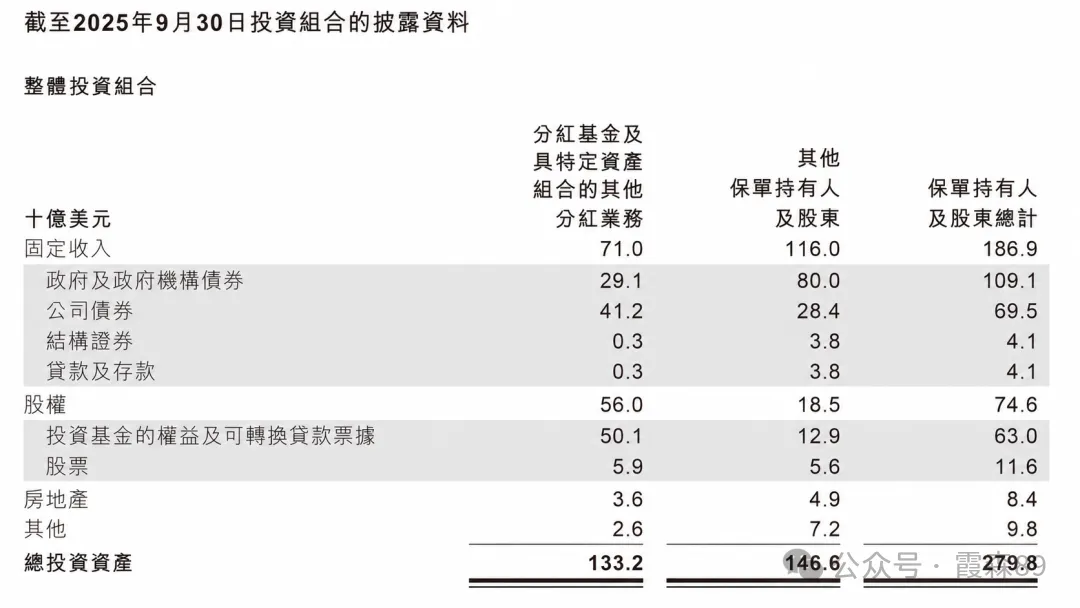 友邦截至2025年9月30日投资组合披露资料
友邦不是最会讲故事的,但确实是很多人眼里最稳的那一个。
从过去10年以上保单看,友邦最高分红实现率169%,最低64%,过去11年平均93%。
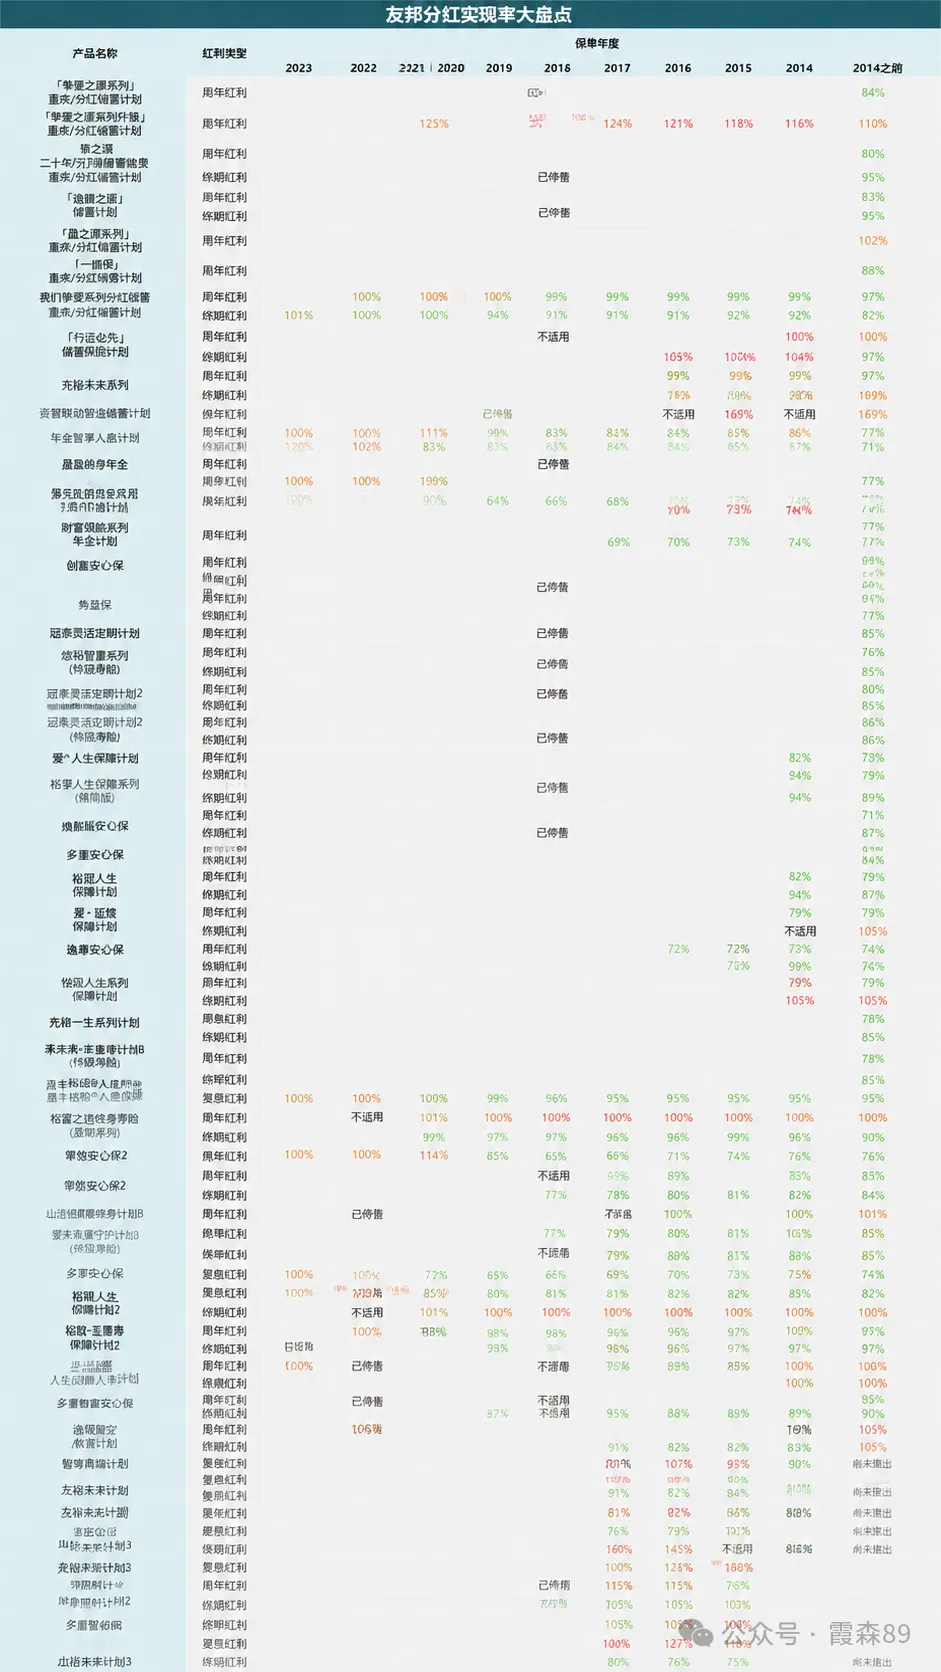 友邦分红实现率大盘点
如果是第一次接触港险,很多人会优先看友邦,这个选择并不奇怪。
它的优势不是特别刺激,而是“不会让你太担心”。
保诚:收益弹性大,但波动也更明显
保诚1848年成立,在香港经营超过60年,同时在香港、伦敦、纽约、新加坡上市。
评级方面,保诚标普AA,穆迪A2,偿付能力约295%。
真正让保诚风格鲜明的,是它的资产配置。
截至2024年3月31日,保诚整体投资规模约1185亿美元。它的固收资产占比约49%,权益类资产占比约48%,债券和股票几乎对半开。
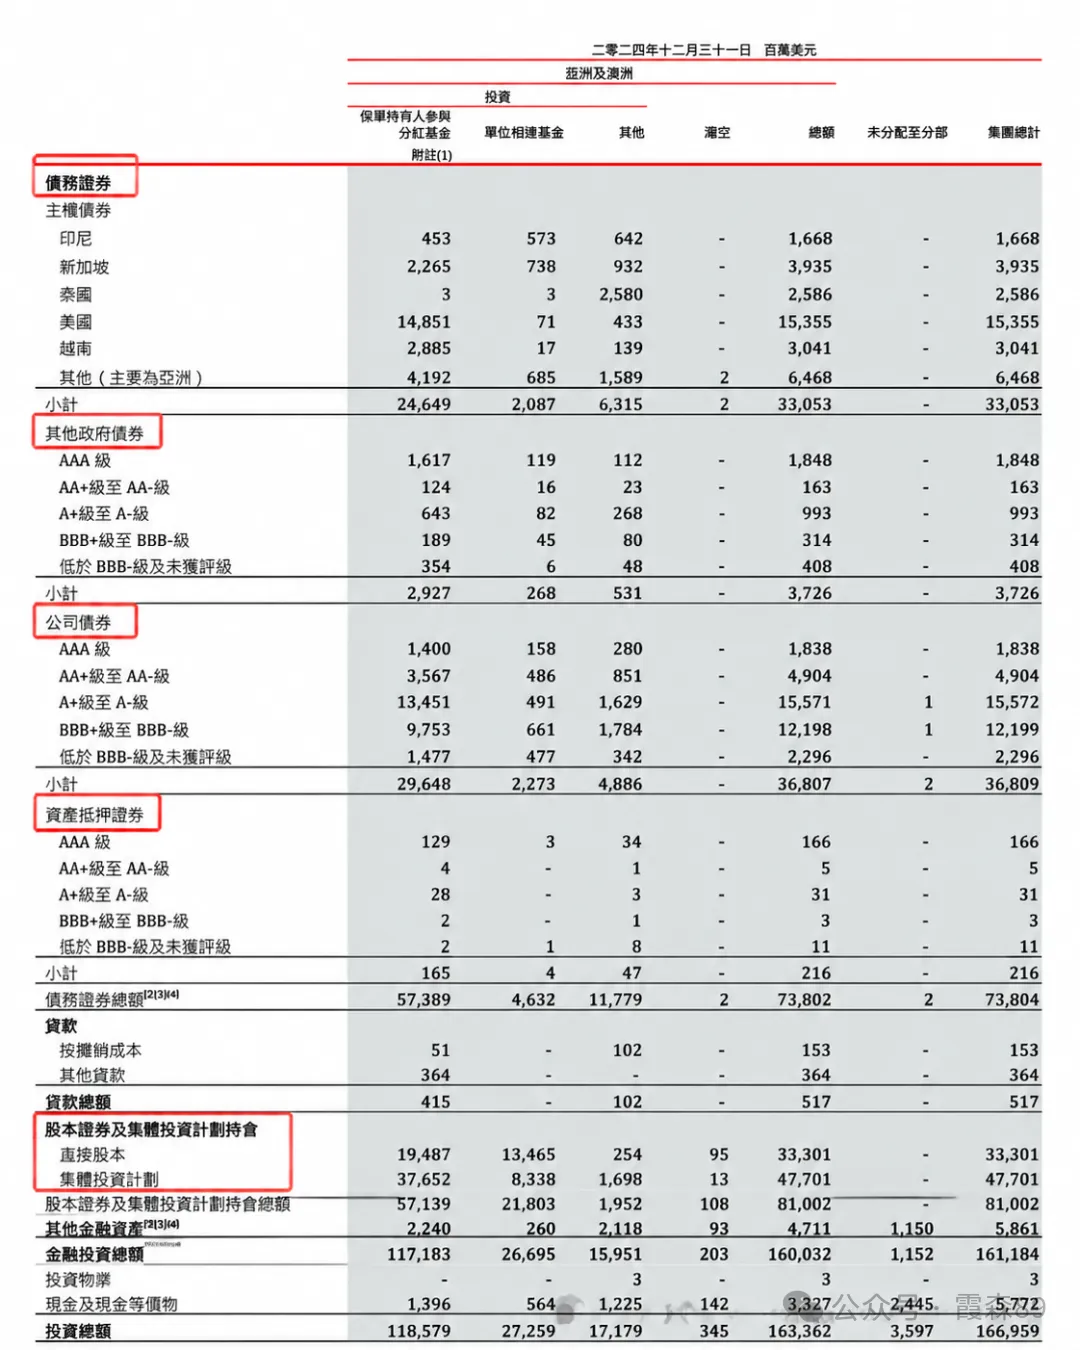 保诚2024年12月31日亚洲及非洲区域金融投资组合表
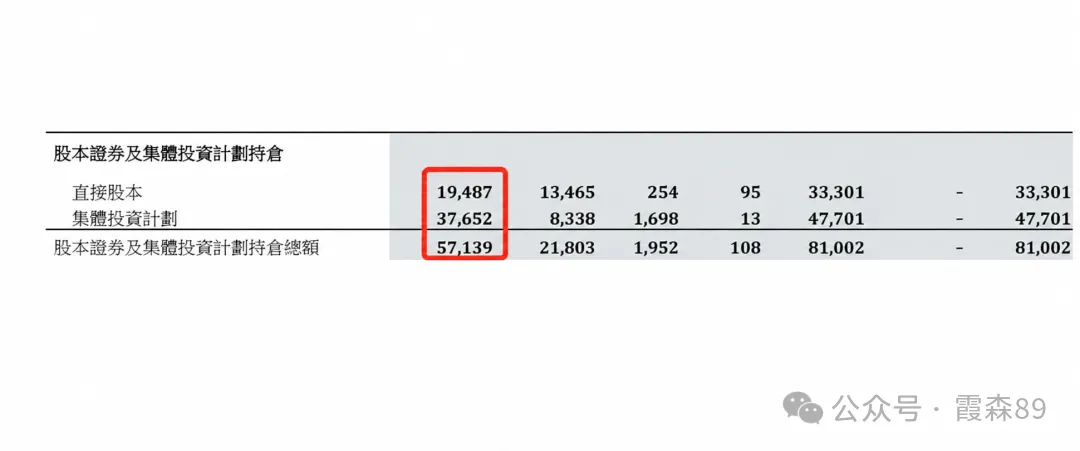 保诚股本券及集体投资计划持有总览
这种结构带来的结果很直接:
好年份弹性大,差年份波动也会更明显。
保诚采用“一期产品一个资金池”模式,分红实现率最高超过120%,最低只有13%。
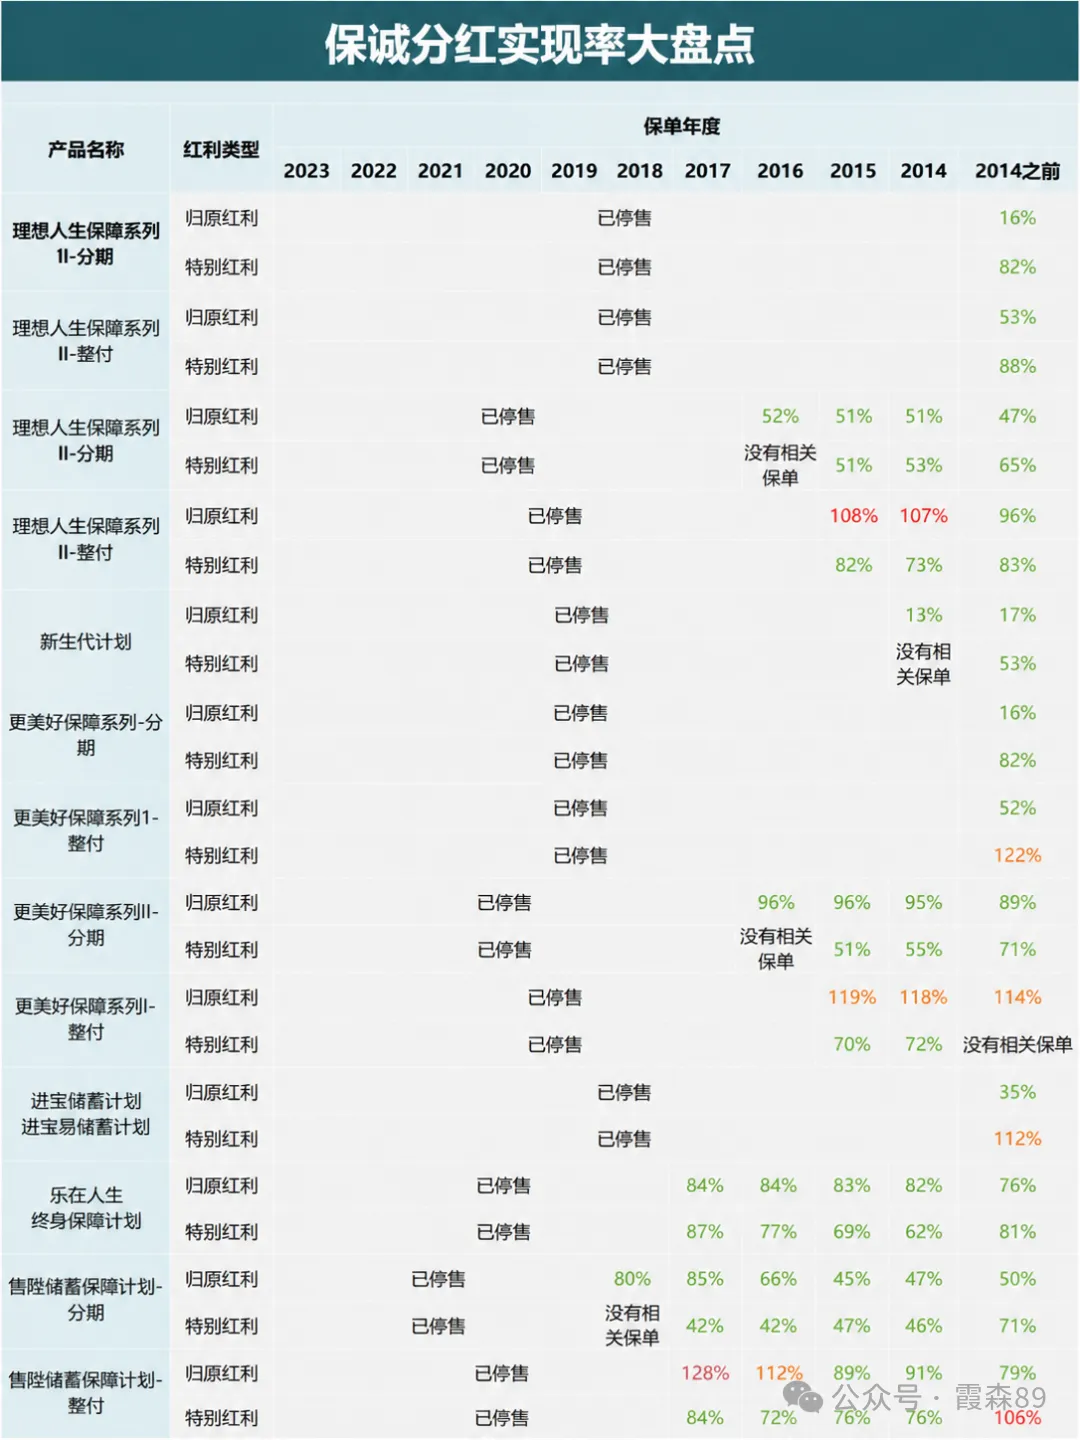 保诚分红实现率大盘点
所以保诚不是不好,而是你要知道自己买的是什么风格。
如果你能接受波动,追求更高收益弹性,它有吸引力。
如果你希望每年都很平滑,那就要谨慎一点。
宏利:不惊喜,也不惊吓
宏利1887年成立,在香港扎根超过120年,是香港强积金MPF市场龙头,管理规模长期第一。
评级方面,宏利标普/惠誉AA-,穆迪A1,偿付能力约250%。
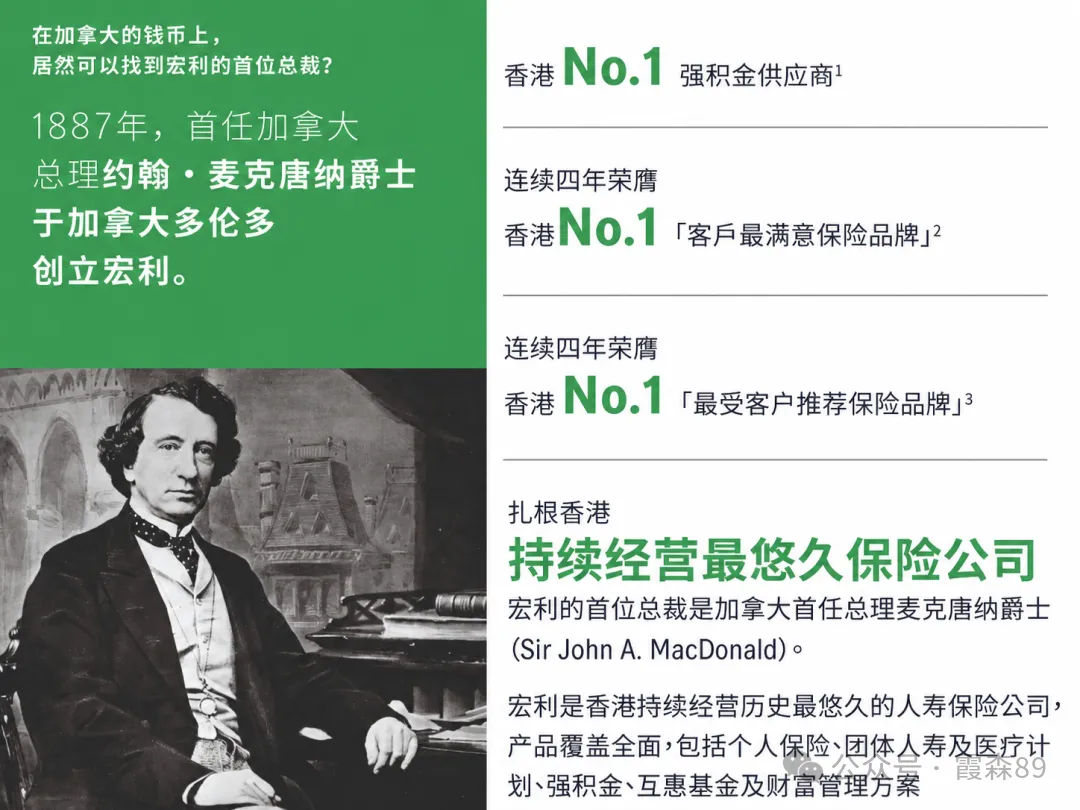 宏利保险品牌宣传物料
截至2024年12月31日,宏利总投资资产达4425亿加元,资产配置接近80%为固定收益类资产。
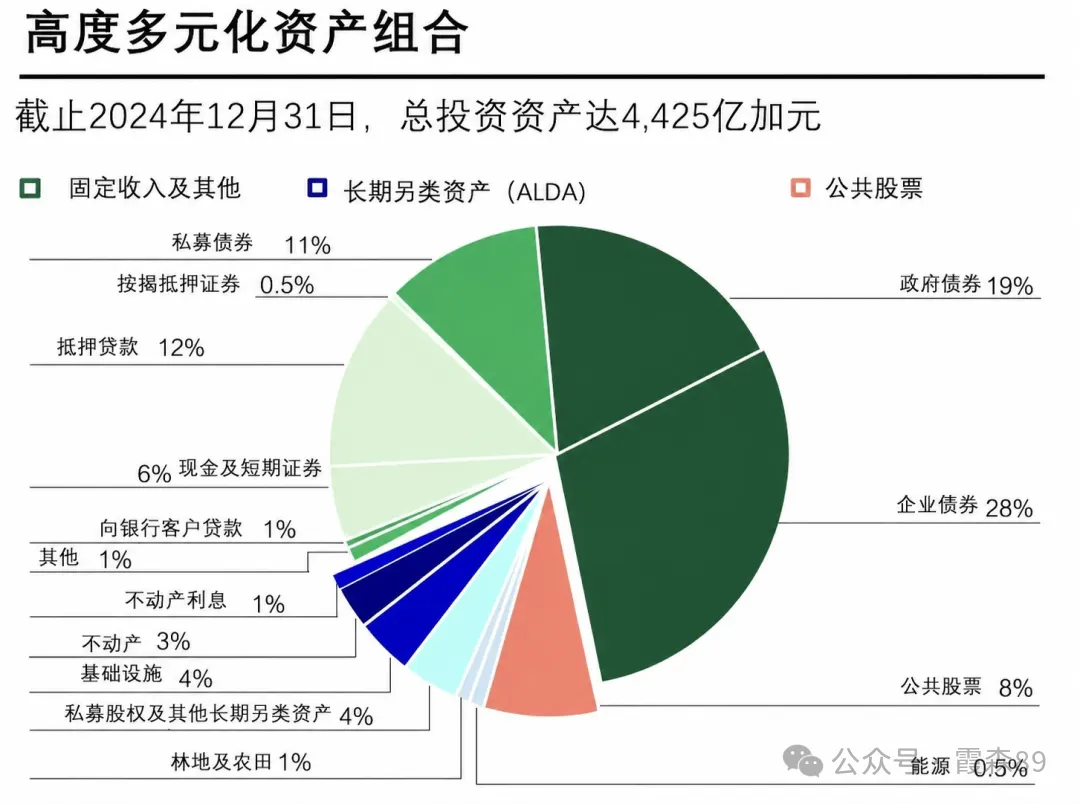 宏利截止2024年12月31日高度多元化资产组合
这也反映到分红实现率上。
宏利大多数产品分红实现率集中在**80%-110%**区间,波动很小。
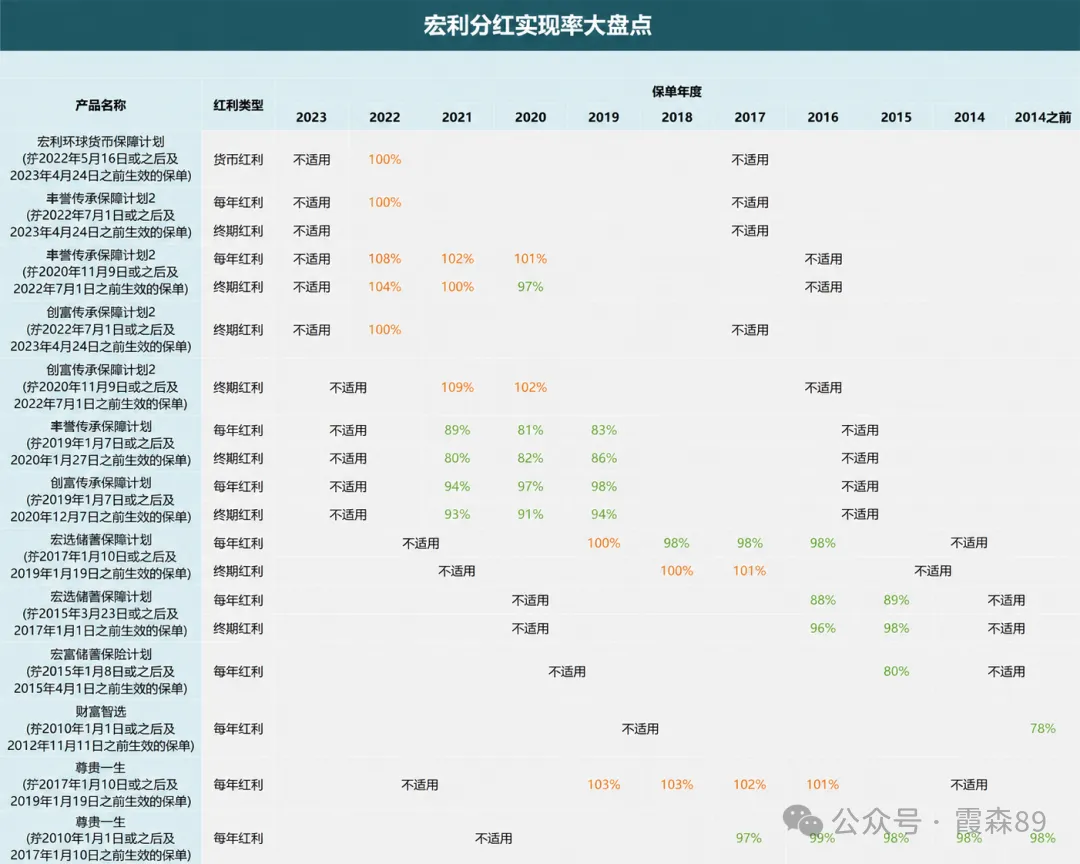 宏利分红实现率大盘点
如果你追求的是“不惊喜,也不惊吓”的长期稳定,宏利通常绕不开。
国寿海外:中资背景,风格保守
国寿海外1933年成立,是香港体量最大的中资保险公司,也是最早进入香港市场的中资机构之一。
它的评级是标普A,穆迪A1,偿付能力208%。
投资风格上,国寿海外非常保守。它有超过80%资产配置在固定收益类,总规模约3932亿港币。
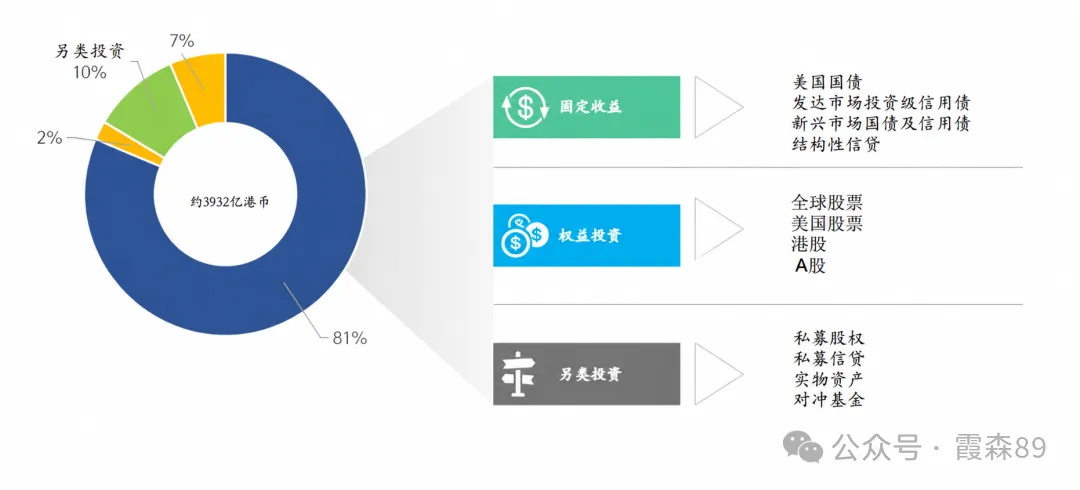 国寿海外3932亿港币资产配置详情
分红实现率方面,国寿海外最大值110%,最小值60%,复归/周年红利均值78%。
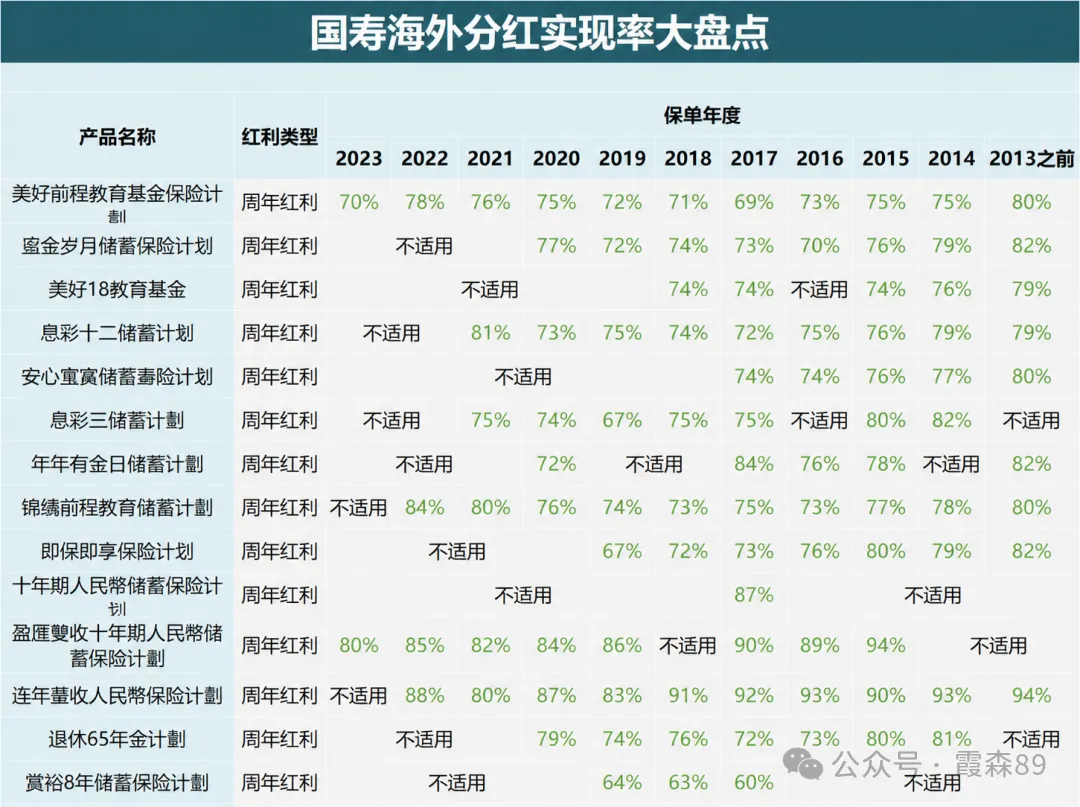 国寿海外分红实现率大盘点
它不属于特别进攻型选手。
但如果你偏好中资背景,又对风险比较敏感,国寿海外是一个稳妥选择。
安盛:全球体量大,配置偏防御
安盛成立于1817年,是全球最大的保险集团之一,业务覆盖50+国家,服务近1亿客户,也是G20认定的“系统重要性金融机构”。
评级方面,安盛标普AA-,穆迪AA3,偿付能力227%。
安盛总资产规模4610亿欧元,投资以固定收益和不动产为主,其中固定收益占比74%,不动产占比11%,固收收益率约4%。
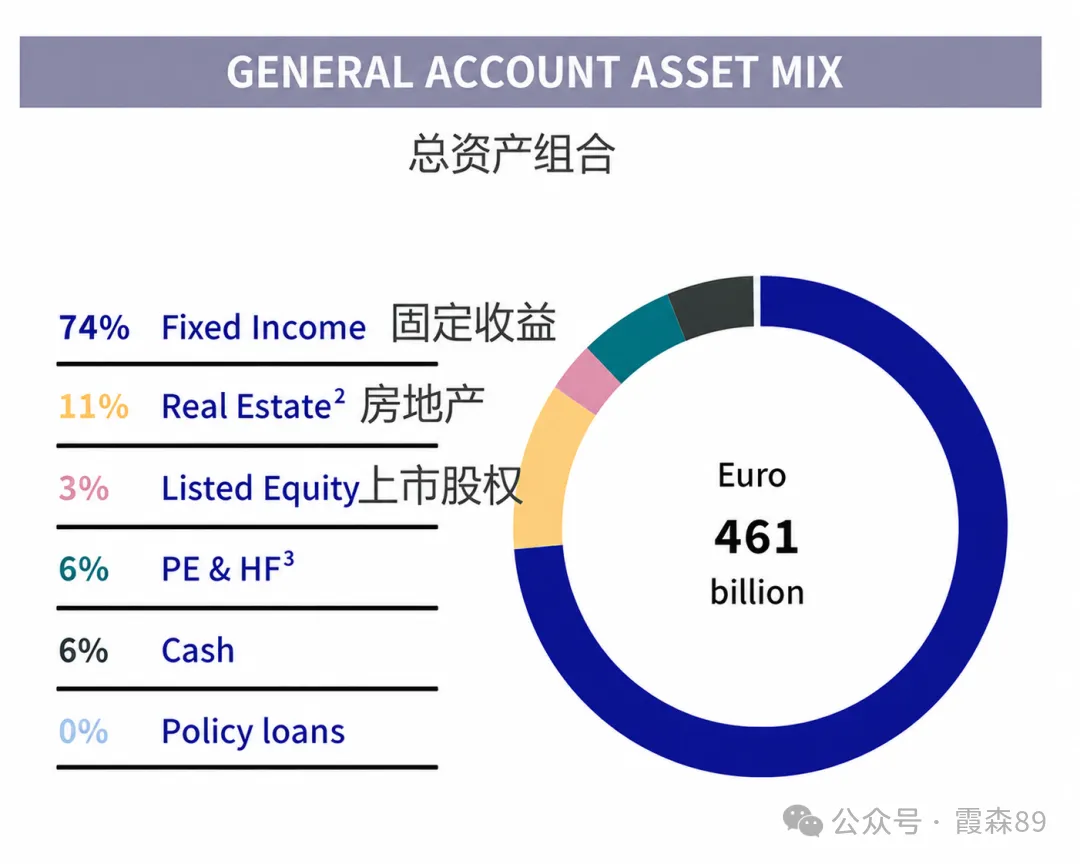 安盛一般账户总资产组合配置
近几年,安盛分红实现率最大值116%,最小值50%。
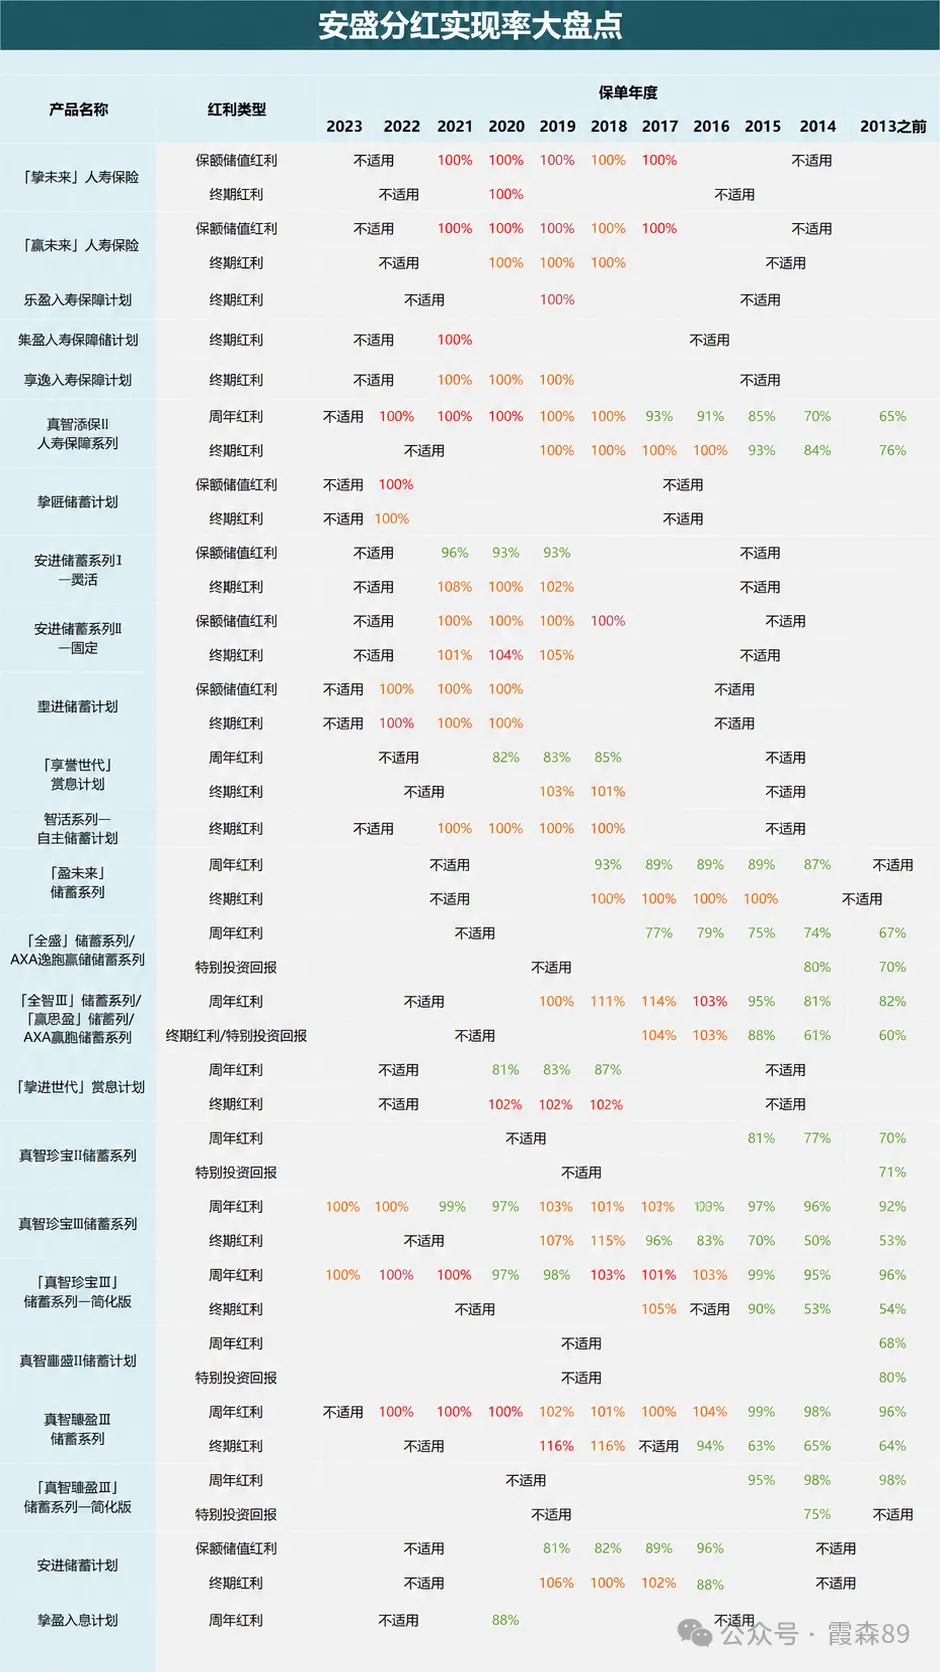 安盛分红实现率大盘点
整体看,安盛的风格偏防御,安全感比较强,兑现能力也相对扎实。
永明:低调,但数据挺硬
永明成立于1865年,管理资产超过1.6万亿加元,是加拿大最大资管机构之一。
它有一个很少见的地方:
永明是香港市场里,少数同时拿到四大评级机构高分评价的公司。标普AA,穆迪Aa3,惠誉AA,偿付能力200%+。
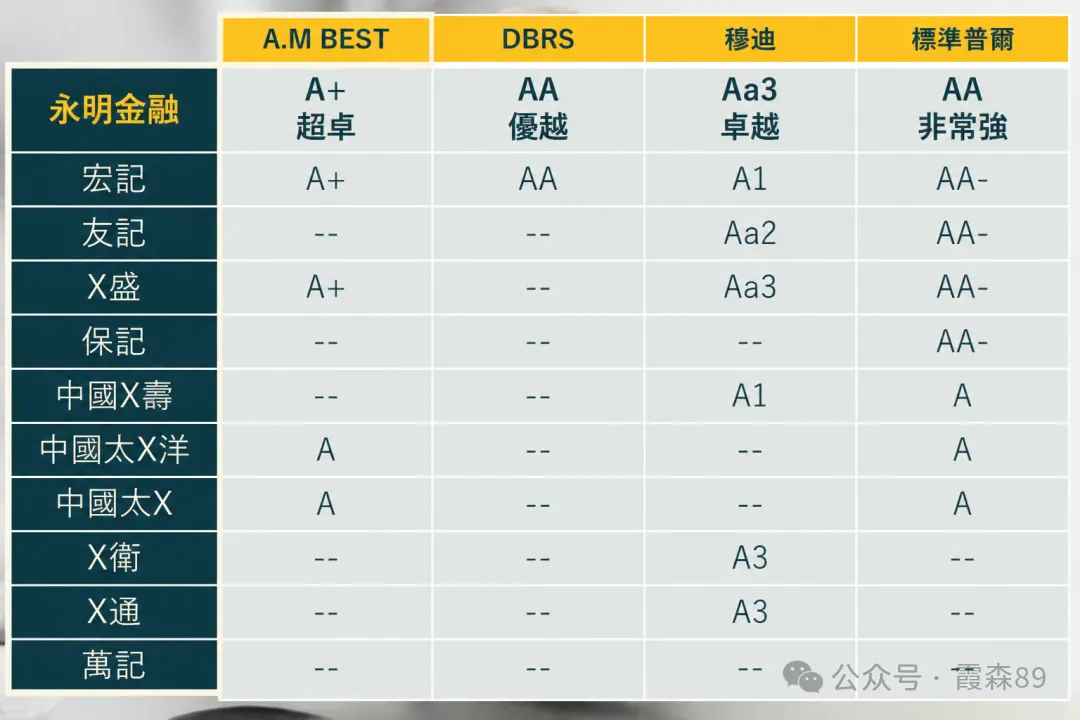 各保险公司信用评级表
永明不算特别会营销,但数据经得起看。
它以固收投资见长,分红实现率长期集中在**90%-110%**区间,稳定性很突出。
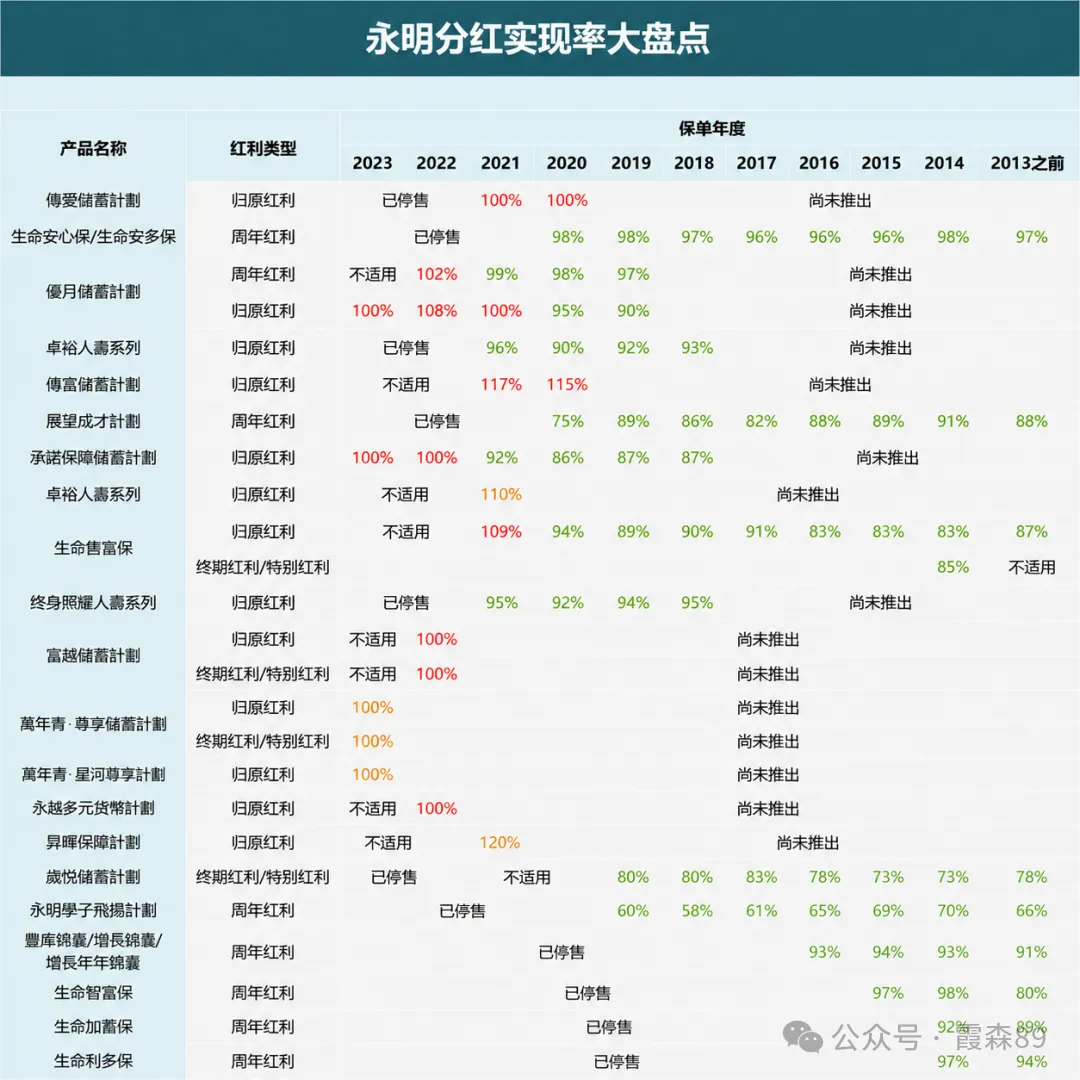 永明分红实现率大盘点
如果你看重长期确定性,永明值得放进备选池。
富卫、万通、周大福人寿:体量不算最大,但各有看点
除了前面几家头部公司,还有几家公司也值得单独说一下。
富卫:年轻,但表现稳中向好
富卫成立于2013年,由李泽楷旗下盈科收购ING亚洲保险业务而来。
它的评级是惠誉A,穆迪A3,偿付能力约290%。
富卫投资以固收类资产为主,整体比较稳健。数据里可以看到,70%的产品分红表现≥100%,多款产品连续3年实现100%达成。
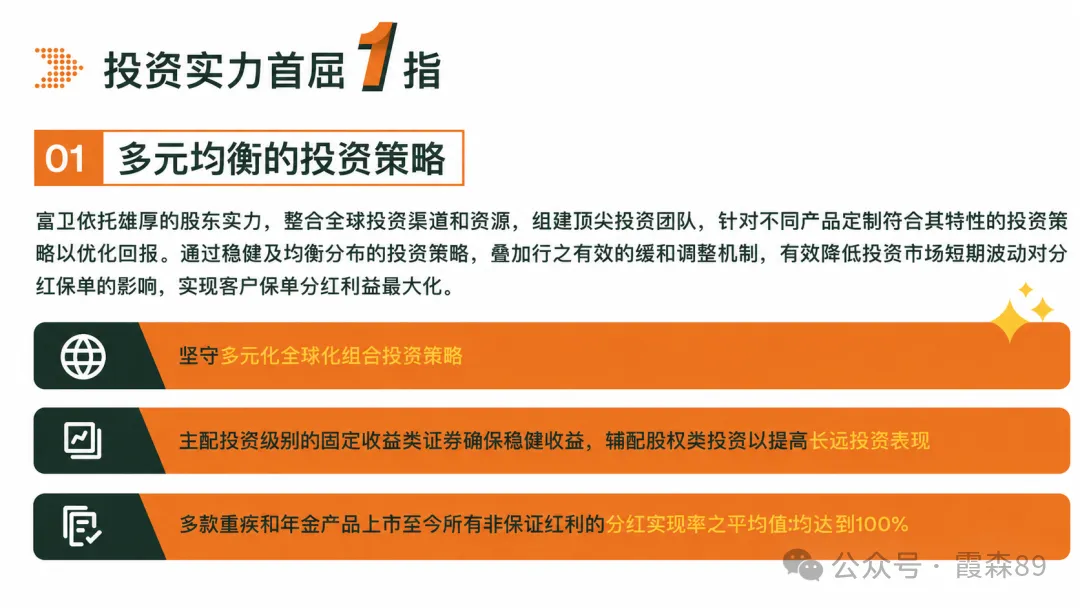 富卫投资实力宣传
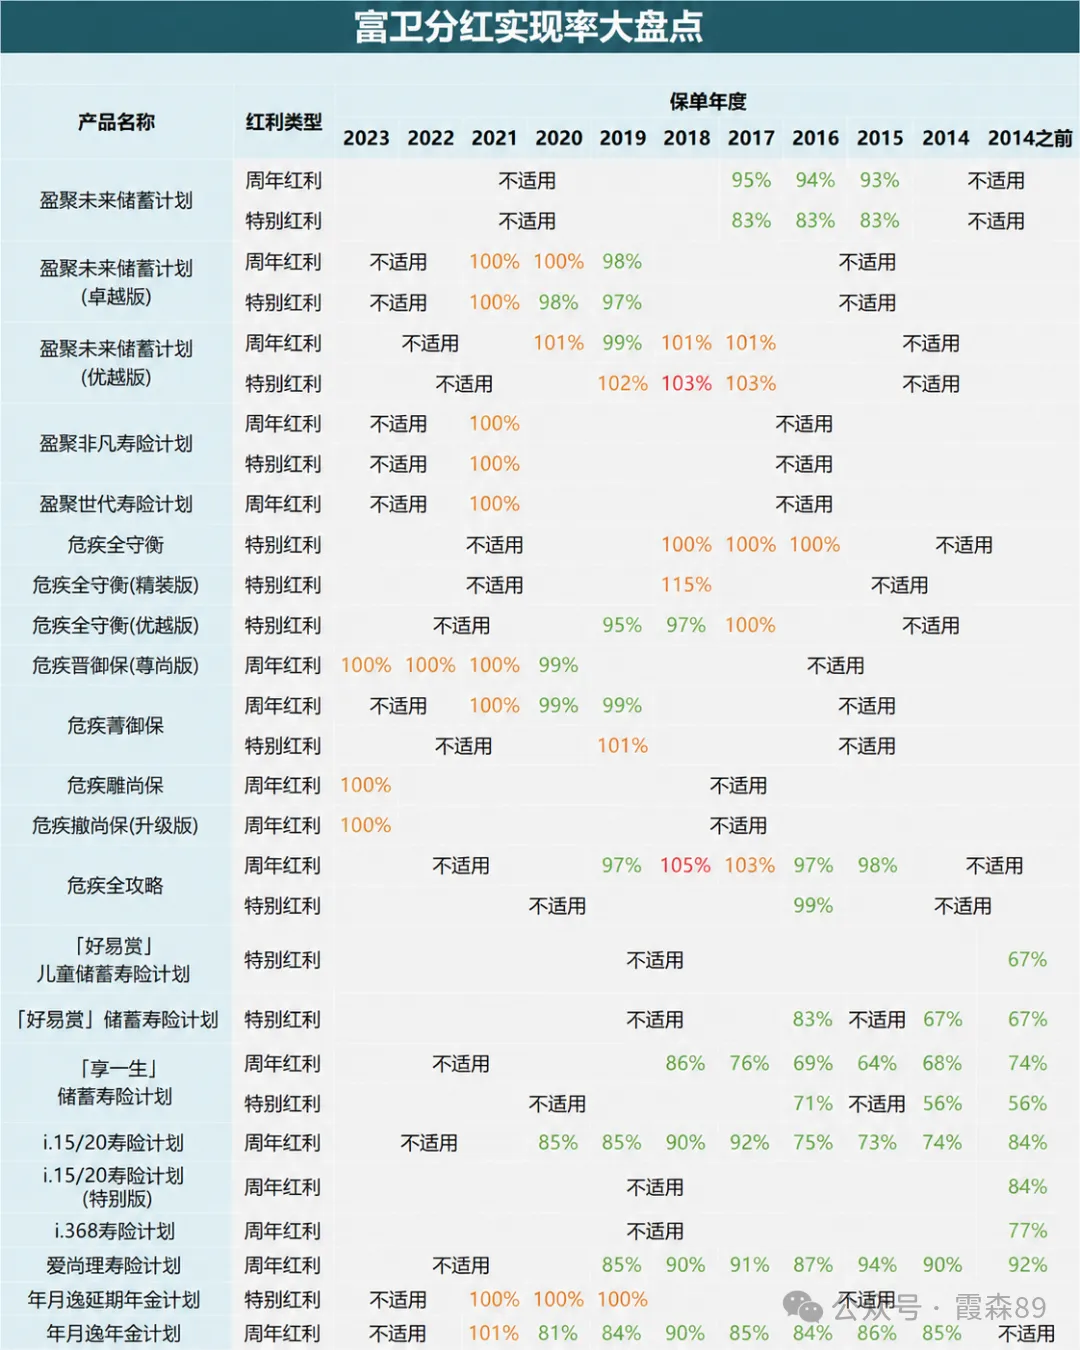 富卫分红实现率大盘点
它的问题是历史还不够长,毕竟成立时间只有12年。
但从目前表现看,是稳中向好的。
万通:背后资产管理能力是亮点
万通最大的看点,是核心资产由美国霸菱资产管理操盘。
霸菱是全球知名固收机构,同时也是中国社保基金的境外委托管理机构之一。
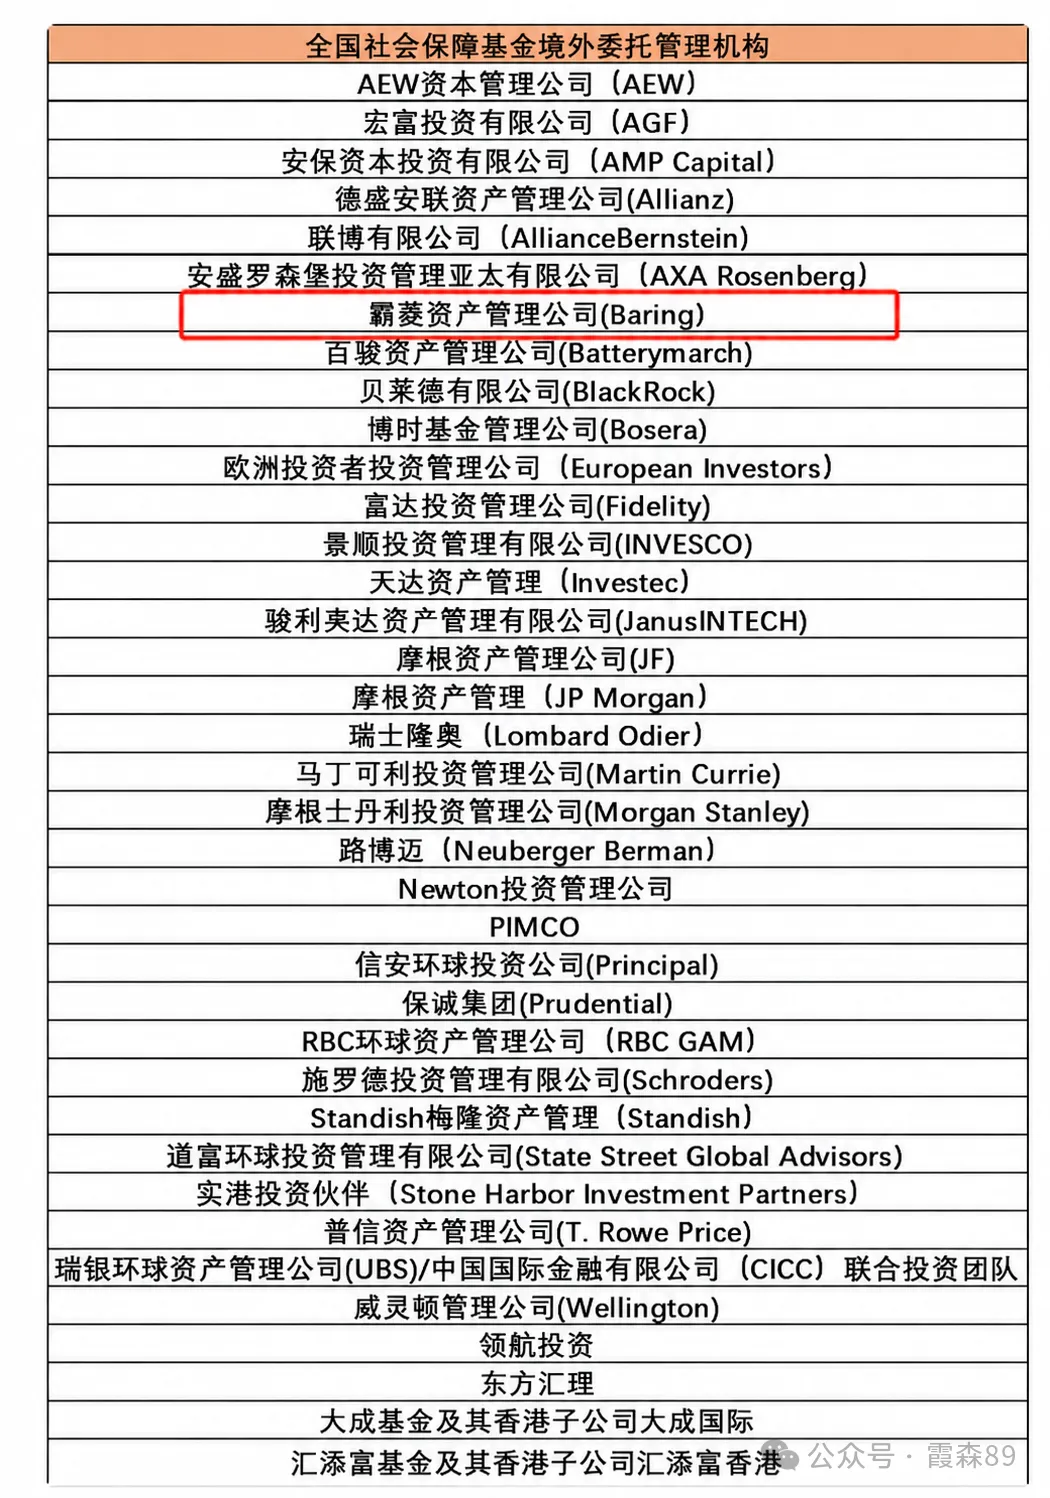 全国社会保障基金境外委托管理机构名单
万通分红实现率长期在90%以上,风格偏稳健。
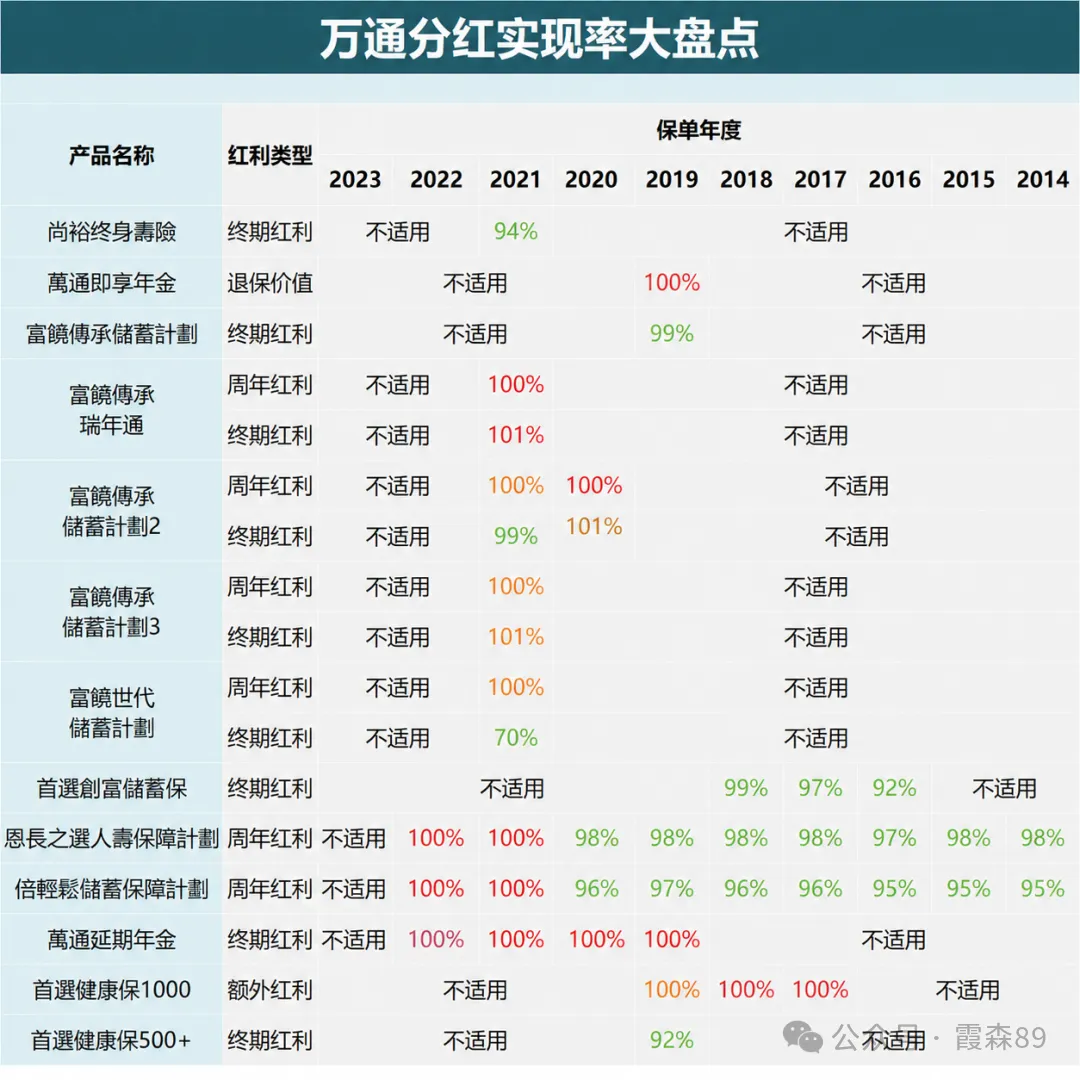 万通分红实现率大盘点
它不是市场份额最大的公司,但如果你看重资产管理底层能力,万通可以研究。
周大福人寿:小而稳,债券底色很浓
周大福人寿背靠香港郑氏家族,成立约40年,偿付能力337%。
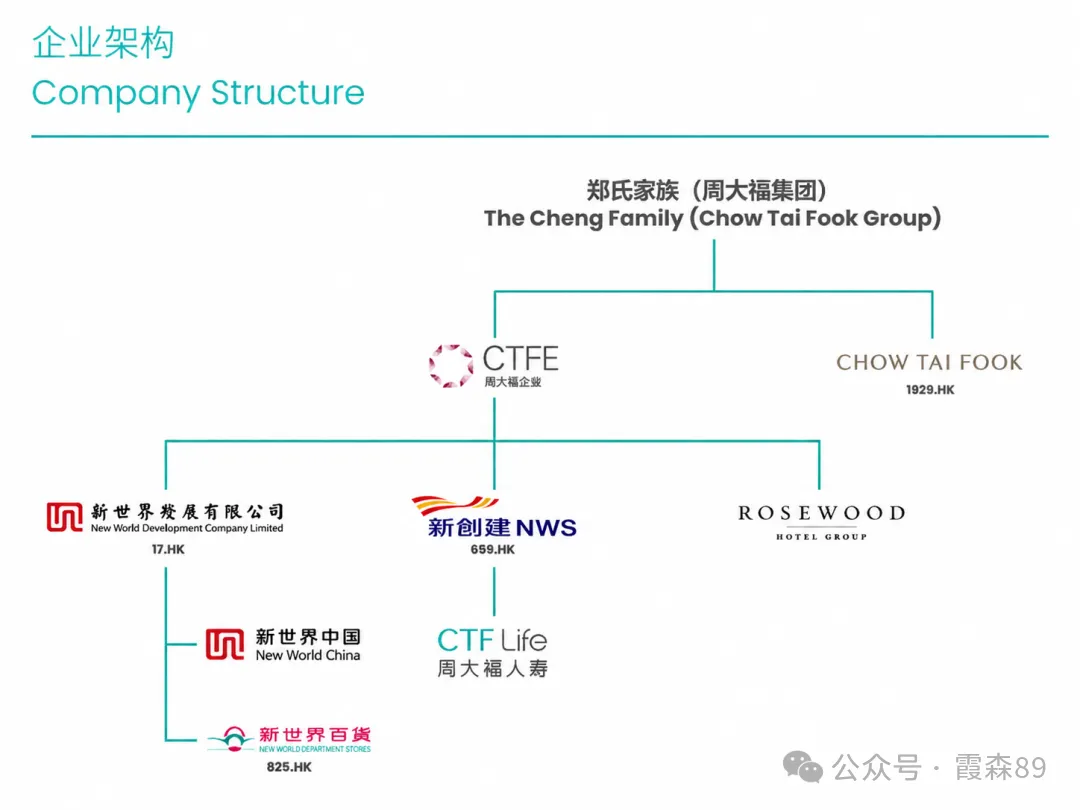 周大福集团企业架构
它的总投资资产从2021年末556.7亿港元,到2022年末563.93亿港元,再到2023年末748.73亿港元。
资产配置里,债券占比78%,上市公司股权占比9%,其他资产及现金占比8%,另类投资占比5%。
地区上,亚洲及大洋洲占50%,北美洲占39%,欧洲占7%,其他地区占4%。
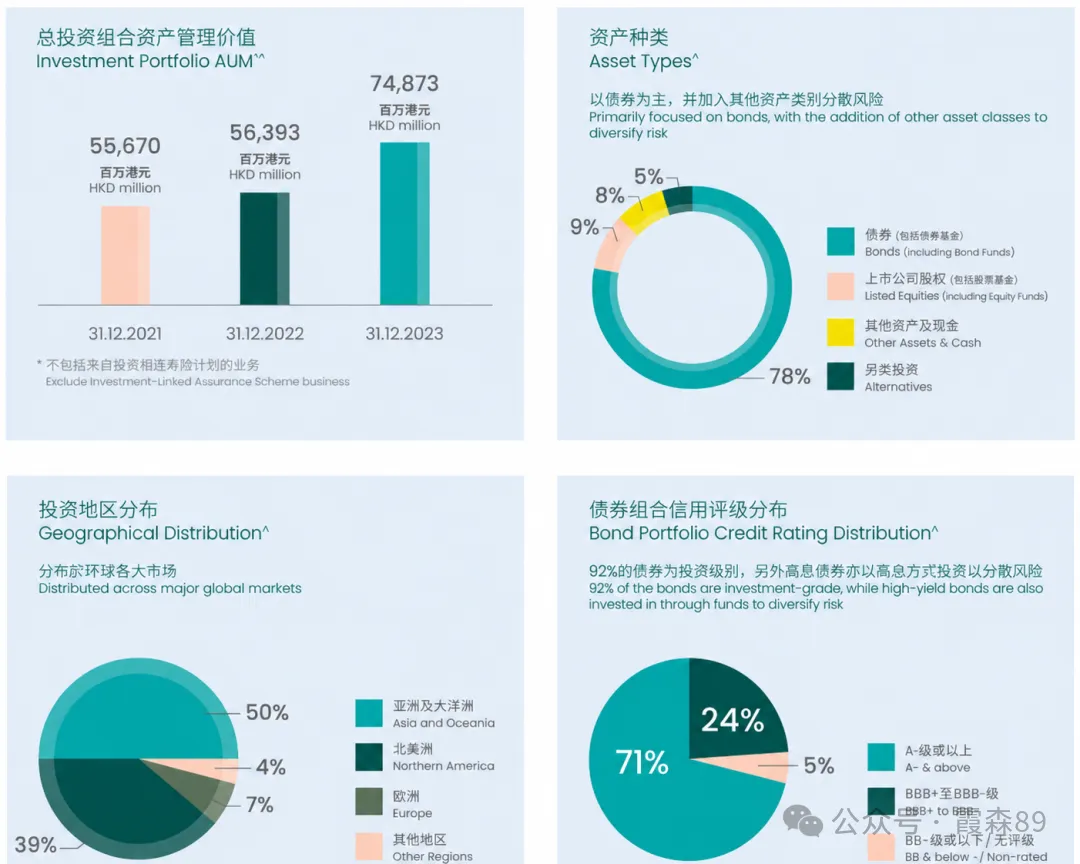 周大福人寿投资组合详情
更关键的是债券质量。
周大福人寿债券组合中,92%为投资级别,其中A-级及以上占71%,BBB+至BBB-级占24%,BB+级及以下或无评级占5%。
分红实现率方面,除了个别年份出现过63%低点,其余大多在80%以上,实现率≥100%的情况占比超过九成。
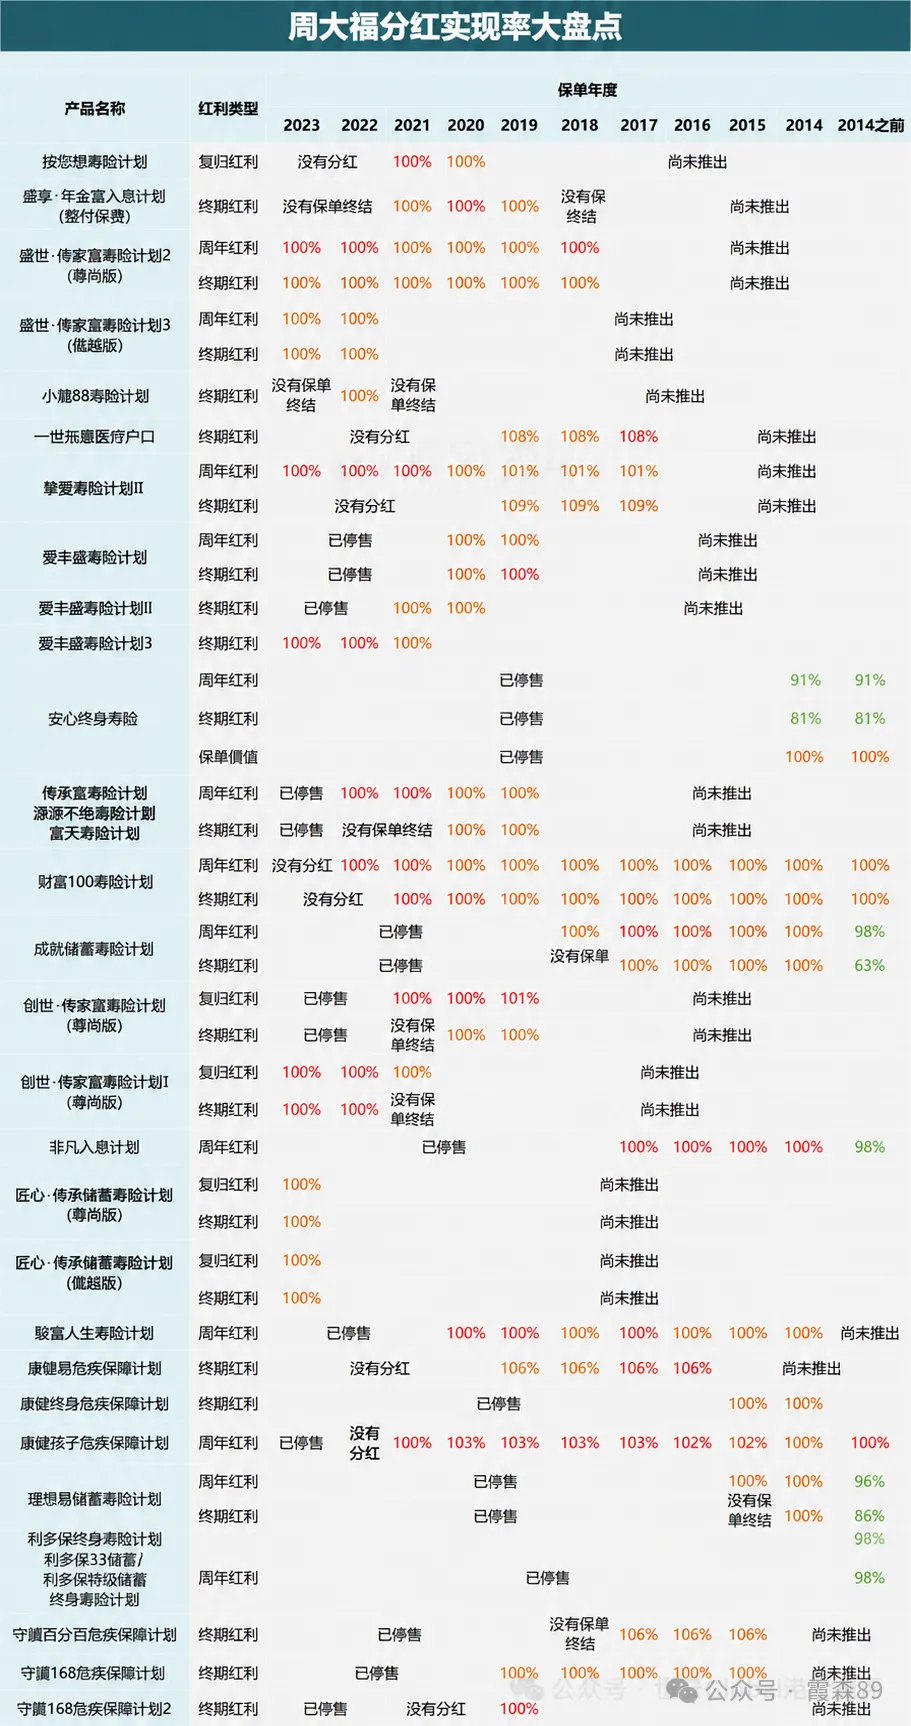 周大福分红实现率大盘点
它属于典型的“小而稳”型公司,不一定最显眼,但整体表现相当扎实。
2026年看港险,我会这样分层选择
把这些公司放在一起看,我觉得最核心的一句话是:
香港保险真正拼的,从来不是短期收益演示,而是长期投资能力、风控体系和兑现纪录。
如果你更看重稳健,可以优先看友邦、宏利、永明这类市场基石型公司。
如果你愿意承担波动,想博取更高弹性,保诚的风格很鲜明。
如果你偏好中资背景,可以看国寿海外。
如果你想在头部之外找特色公司,富卫、万通、周大福人寿也不是不能看,但要更细地匹配产品、现金流和自己的风险偏好。
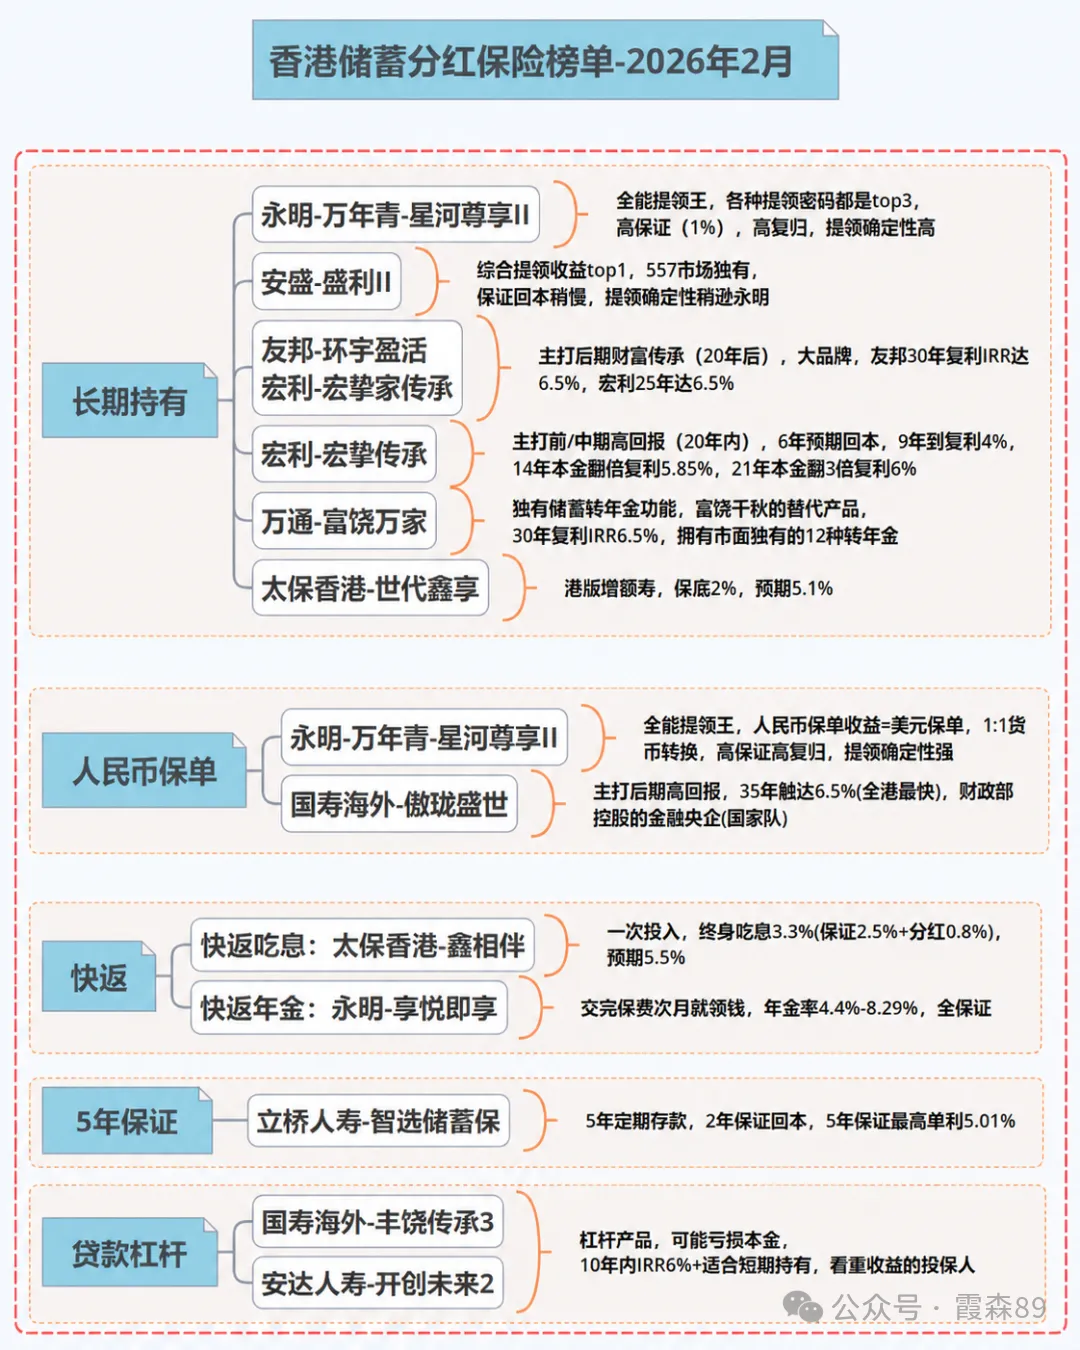 香港储蓄分红保险榜单-2026年2月
不过我也提醒一句:
公司好,不等于每款产品都适合你。
港险真正落到投保上,还要看币种、缴费期、回本时间、提领方式、保证现金价值、非保证分红占比,以及你这笔钱到底准备放多久。
如果是短期要用的钱,不要为了演示收益硬买长期分红险。
如果是家庭长期资金,那就更应该把公司底层实力看清楚。
大贺说点心里话
港险不是不能买,也不是看见高演示就买。真正重要的是,你要知道自己买的是哪家公司、哪种风格、哪类现金流安排。
如果你已经有目标产品,或者想知道怎么在不同渠道、不同方案里少走弯路,可以加我聊聊,我帮你把信息差先对齐。