1,
从日本游学回来,写写日本人在下行期做品牌零售的经验,和“长期主义”的空间。
是的,经济下行期也有小概率能做出品牌,而不光是卷效率;但有前提。
这次不聊优衣库和无印良品了,聊点不一样的,怎么理解“长期主义”的先决条件,以及我们现在有没有这个条件在需求不再升级、投资人无法退出的时代,靠自有资金滚出真正意义上的品牌零售。这次考察的品牌除了无印良品之外,意外挖到了一位宝藏社长——日本这些年著名厨房用品杂货铺、人称“大米界的爱马仕”,把卖米做成一门轻奢生意的Akomeya;这家公司近期被ANA全日空收购。
——没想到吧,即使在日本这样没增长的社会,真正优秀的消费品也可以实现并购退出。
Akomeya在日语指“米店”,而“A”既是“一家”,又是否定前缀,意味着这是一家米店,又不全是一家米店。
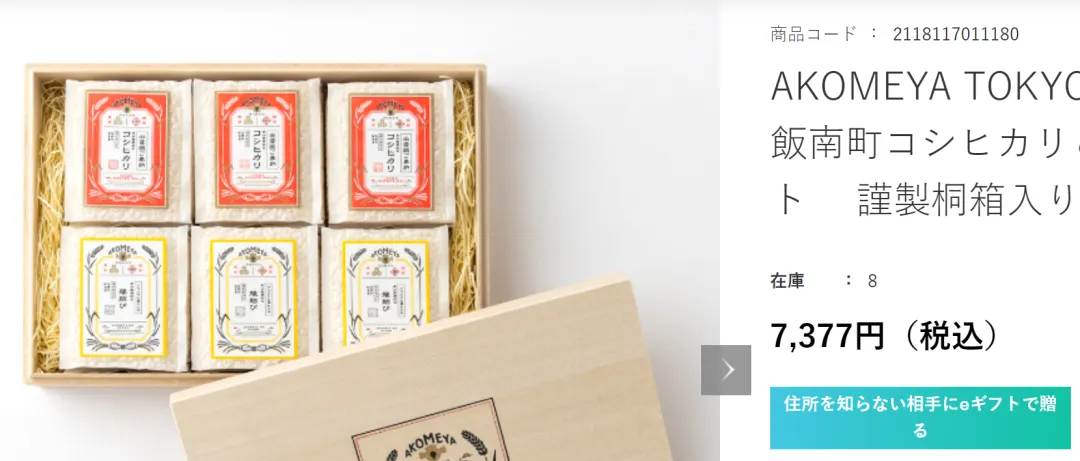
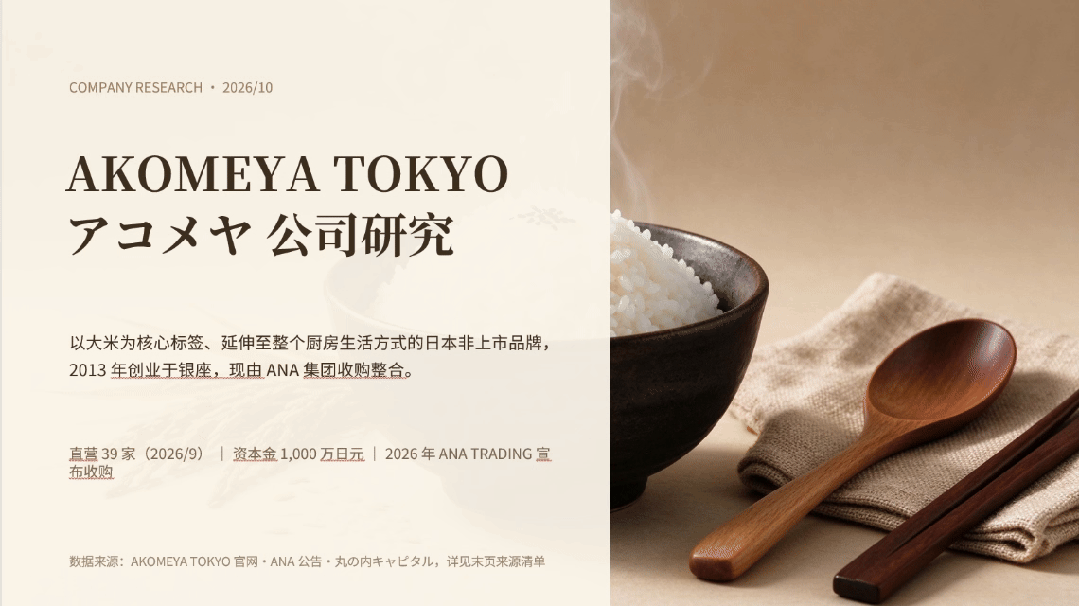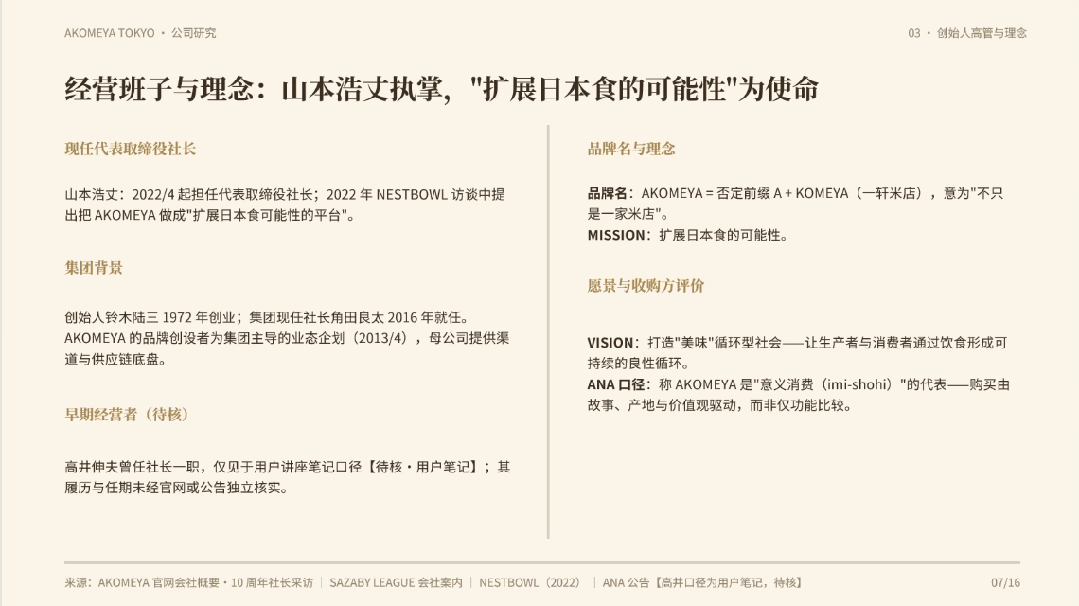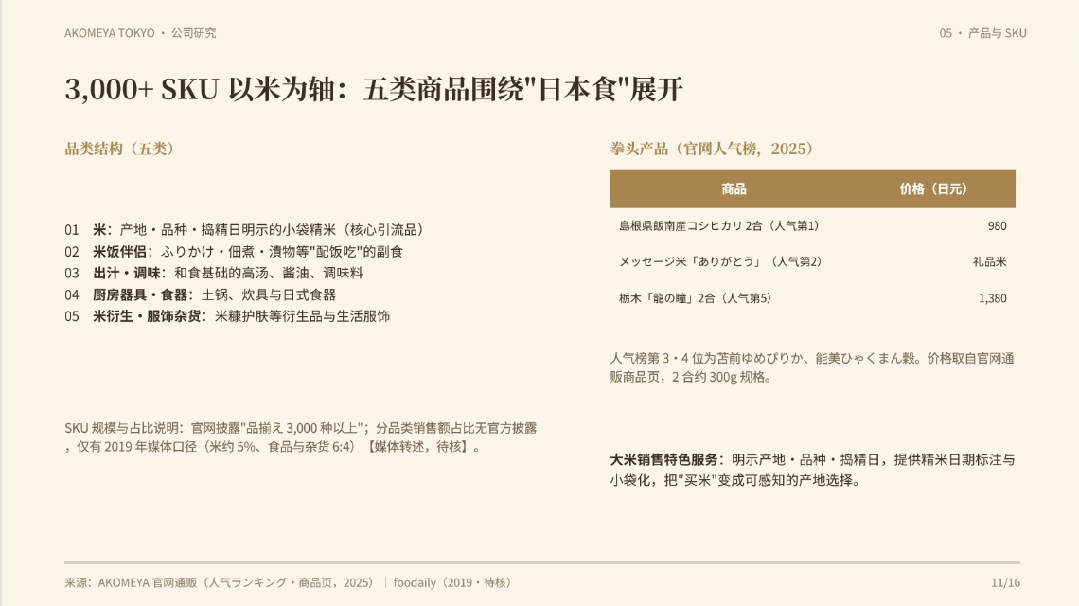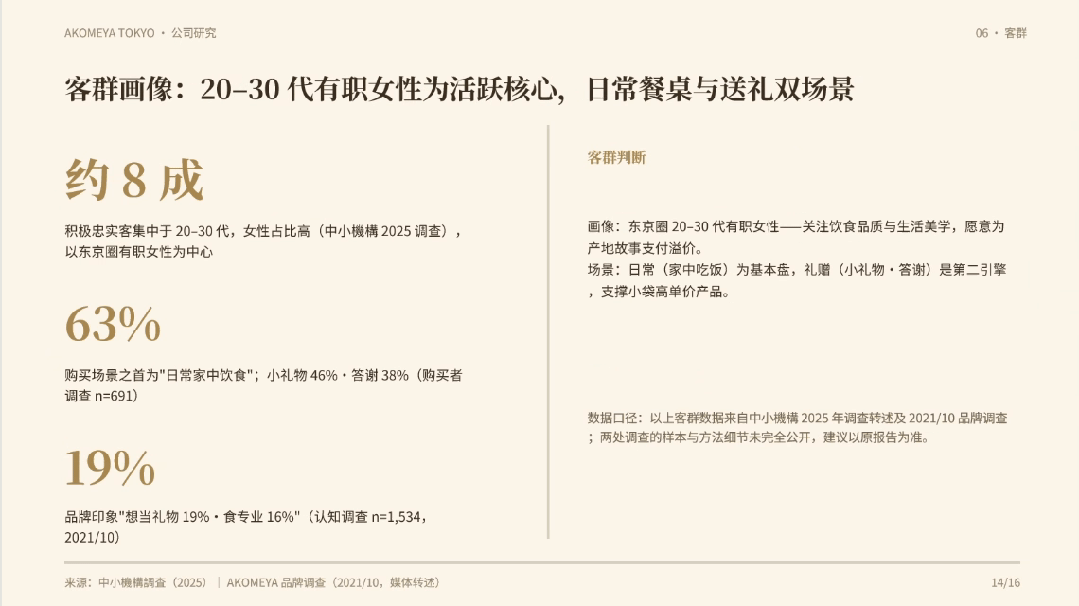
它是一家致力于为“洗手作汤羹”的有钱主妇提供所有一切和厨房有关的生活方式的门店,只要你有钱,又有“囿于爱与厨房”的梦想,就能在Akomeya买到一切。招牌产品是700-1200日元一份,每份300g,标明原厂地、灌装日期和品种的大米,一次一包,2-4人食用,最好和它家的料理浸出汁一起买,2000日元安排一锅米饭。
非上市公司资料不多,行前让豆包帮我整理了一份PPT,豆姐给我整了16页,懵了↓:
(图:日本游学前,豆包帮我生成的akomeya PPT)听起来像旧世界的红酒对不对?但在真正的旧世界(欧洲产区),三五欧一瓶的红酒满街都是,真没有这个米贵。
从成熟品牌身上归纳方法论,目的是筛掉90%的“错误”;至于“演绎”那部分能不能生效、品牌能不能保持调性并且在更长的时间段内长大,要交给时间,也需要运气。
国内现在的消费品创业,没有太多外部融资助力,靠自有资金创业、持续跑经营性现金流;创业是高风险all in,有99%的概率会死,方法论起到的作用是筛掉其中9成的错误,从而把风险从99%降低为……
90%!
没错,99%概率会死的项目,减少9成的错误机会,还剩9成的错误机会。数学,就是这么神奇。
2,
我跟很多日本专家聊过这个问题:长期通缩、可支配收入下滑,为什么还能做品牌?
日本人照镜子,理由无外乎这几个:
1,大浪淘沙,幸存者偏差,今天见到的品牌已经是幸存的了,死去的品牌无缘得见。这个我信,没有数据统计,但很有解释力。
2,出海;日经在2000年初显著跑出来的,基本都是外销占比高的行业。日本制造业出海从上世纪60年代就开始了,消费品出海也差不多同时,而且在海外的文化基础不错。比如味之素60年代起全球建工厂——当然这个例子有些许离谱,毕竟味之素除了造味精,也是半导体公司。
3,匠心精神。很多行业变化很小,百年企业、学徒制度、终身雇佣、薪资平均,没有剧烈的行业洗牌和人员流动,没有热钱,继承人没有那么活络的脑子,只能信一个理念,坐下来打磨产品。
但我作为国内消费品行业的研究者,看过各种风云骤变,加速演绎,一年顶日本人五年,我觉得对比来说,还有一些其他因素:
其一是平均。
整个社会太平均了,也没有太多创业造富神话,除了学医,学其他任何东西都差不多,很难碰到700万日元一年的起薪,也很难少于400万;加上年功序列制搞论资排辈,年轻人的生活就更平均了,东京都和下面的县,生活水平的差异没那么大,消费者是可预期的:挣多少钱、资产负债什么水平、每个品类花多少钱,几乎可以算统一市场;价格的锚定相对简单,不存在严重分层。在中国,1%渗透率足够撑起一个产品了,但如果一个东西的天花板渗透率1%,意味着调参极其困难,根本不知道触达的是哪部分目标用户,怎么选品和定价,1%的天花板,可能做到万分之一就止步了。
其二是“制造业没那么过剩”。
这一点中国和任何国家比都一样,如果是美国,我就写“离制造远,离品牌近”;日本有制造,没那么热爱品牌。日本有全世界最多的百年企业,很多家族作坊代代传承,年景不好就接一点代工生意,年景好又回去生产自己的品牌了,没有中国那么多纯粹的代工厂,不到60%的产能利用率,嗷嗷待哺,什么活都接,什么价都能谈,一个乡包圆一条产业链,什么环节都能找到,降价20%,你不做隔壁就做了;工资可以往下压,农村老人收入有限,接什么活都当增量,机器和工厂早就建好了,不开工只能折旧,能满足现金流成本就要做。
收入分化大,大多数人消费不起品牌,就会抑制需求端,而制造能力太强,容易对“品牌”祛魅,就会在生产端产生平替,这个时候如果还叠加“渠道集中、变革快,且渠道强势”,品牌就更容易沦为渠道的打工仔。“不太过剩的制造业”也和平均有点关系,平均不光让需求端好估测,也意味着供给端无法硬性压价,工人的成本省不下来,“价格稳定”主要靠规模降本、供应链腾笼换鸟,很难靠硬压人力成本,机器厂房更难压缩,这样规模就会形成一定壁垒,新进入者无法靠极致降本来乱拳打死老师傅。
其三是体面。
我可以把这个词替换成一组其他解释,比如:相对来说重视版权、抄袭不普遍,可以为审美付费,这样做产品创新的预期会更稳定一些,创新者可以自成品类,而不是遍地竞品,有品类没品牌;因为社会在收入端平均,商品价格比较恒定,也没有“极致平替”带来的“只要功能,不要品牌”的祛魅。
说实话,我认为除了非洲市场实在太早期之外,中国是全球最以功能论英雄、最不给品牌溢价空间的,甚至超过东南亚——东南亚也遍地平替和高仿,但中产和富人想消费、爱消费,分化之后各买各的,连穷人也希望变富之后买点原装正版,而不是“连富人都希望悄悄平替一下”,总的来说还处在升级阶段;而国内做产品迭代,创新者花了钱教育市场,马上就需要面对一窝蜂竞品,价格打到20%的平替,能为审美和设计付费的人占比极低,这样根本没有长期预期。
和“体面”一体两面的是“社会变化小、节奏慢”,机会不多,但因为就业率很高,年轻人不那么担忧生计,比较容易做一个长久期的决策。无印良品眼中“做品牌”最重要的事情是理念,concept,但理念要找产品来承载,不被抄很重要;如果“人无我有”只能进一步变成“人有我优”,容错率会急剧下降,时间窗口期缩短。做品牌是需要和时间为友的,广泛被抄,品牌辨识度很快就会模糊,逐渐面目混沌。
3,
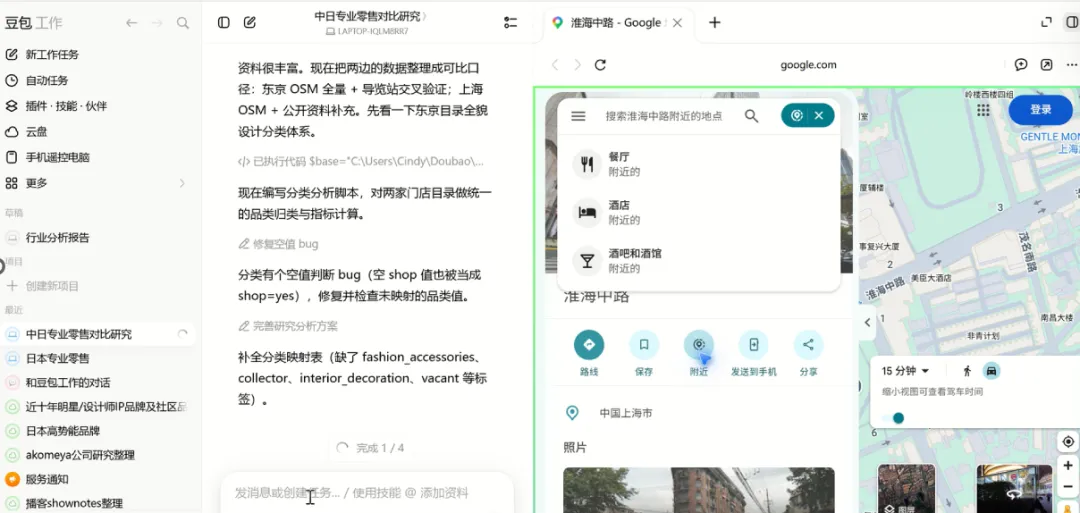
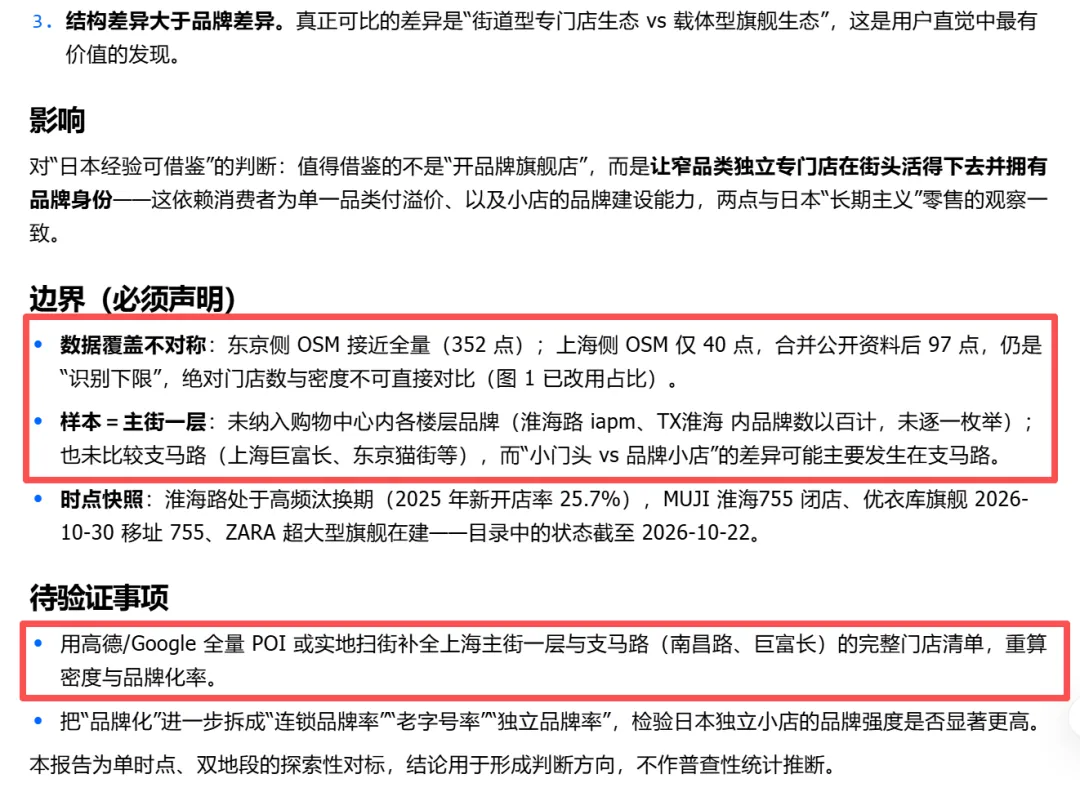
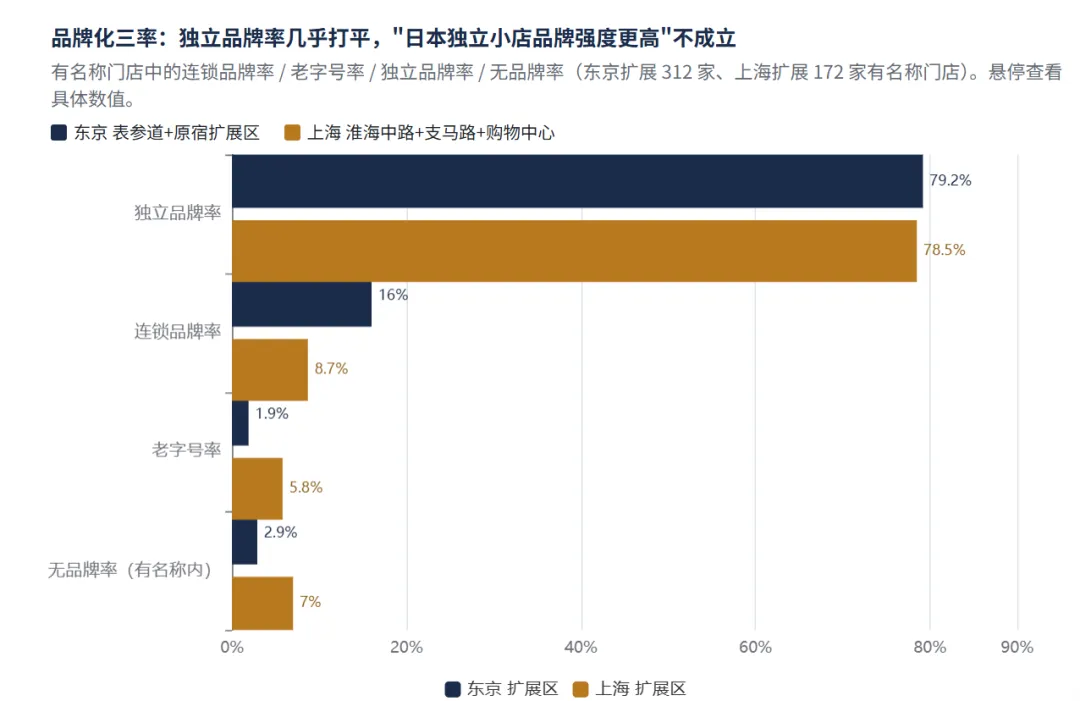
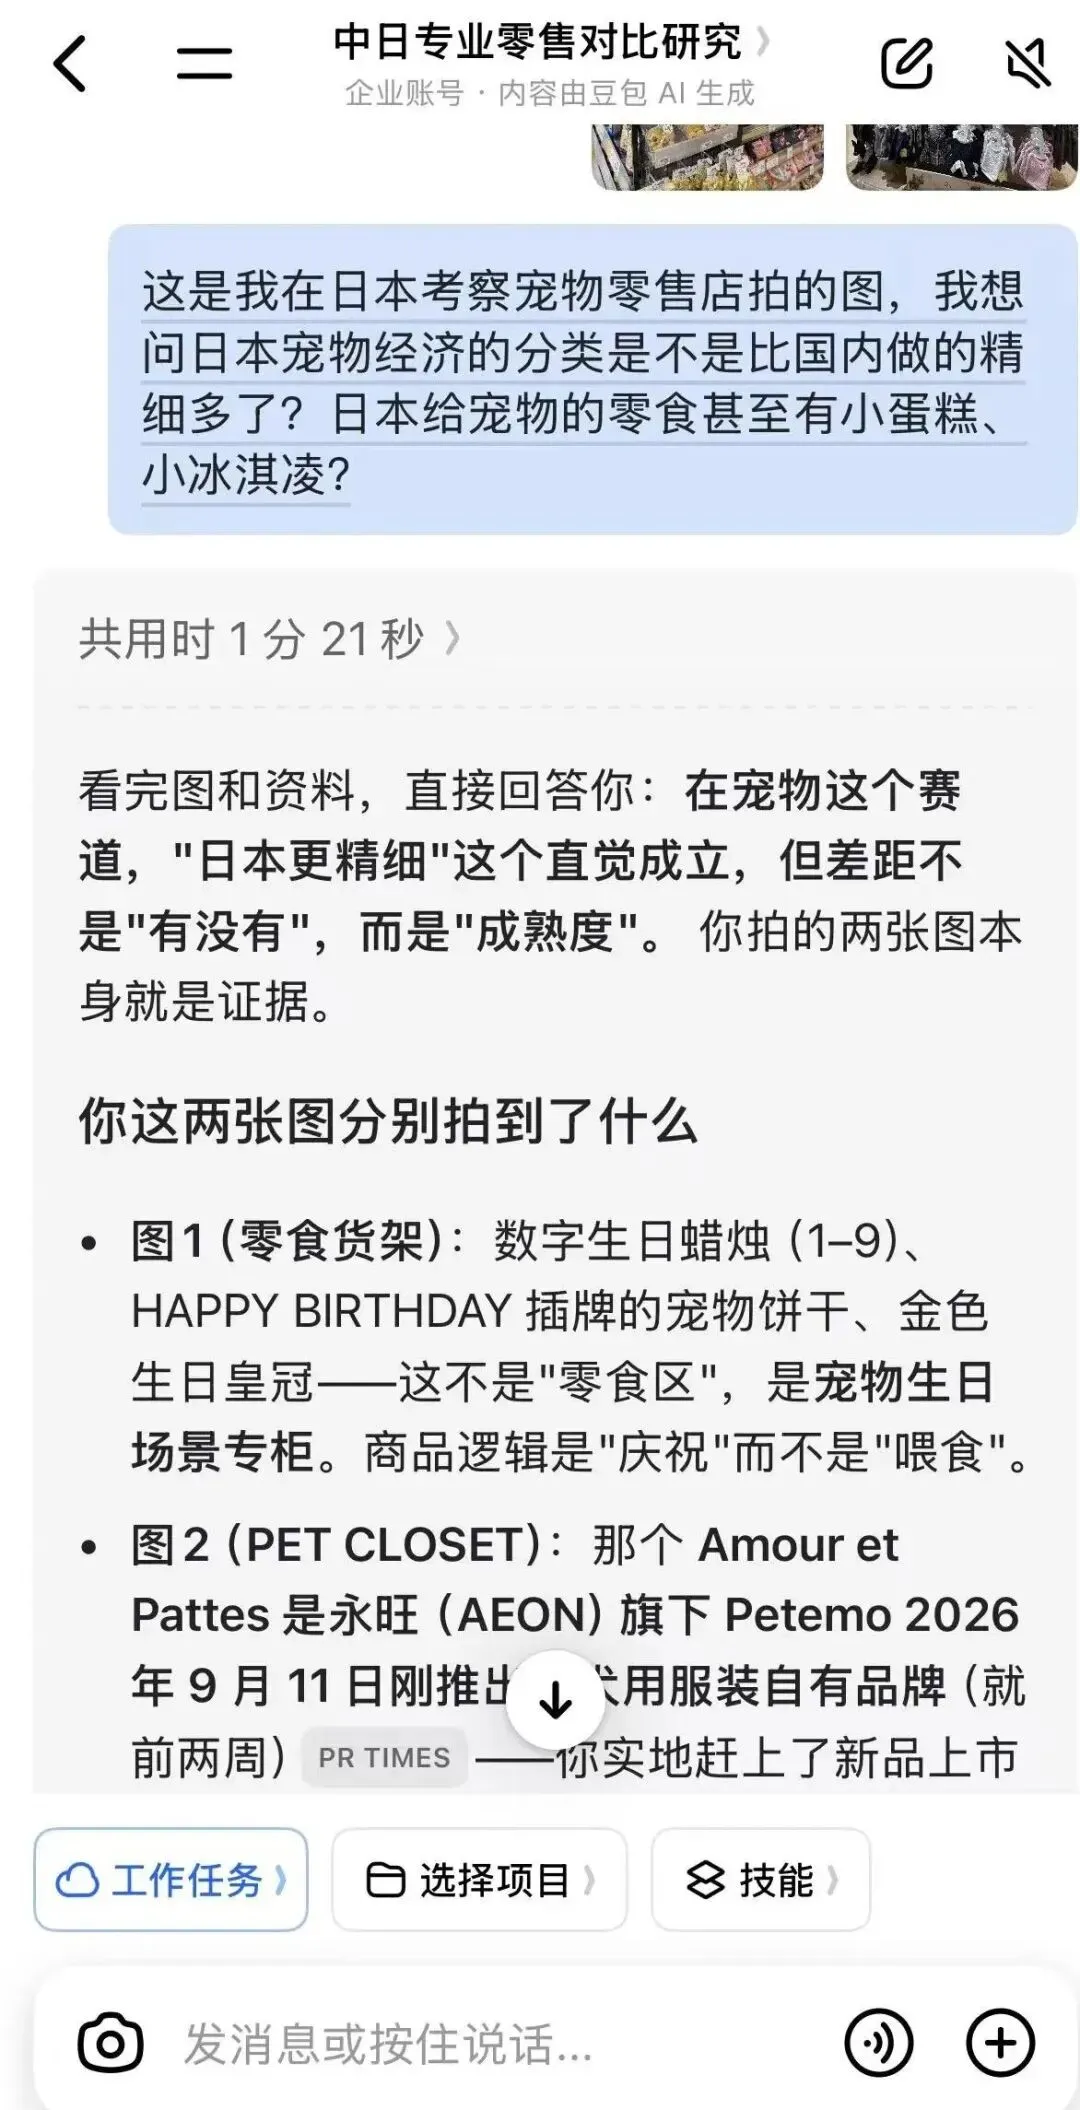
日本这些年出现的消费品很多都有通缩社会特征,能成功也有供应链效率的功劳。顺着这个品牌化的问题,我突然想了解一下,类似如Akomeya这种专业零售店在日本大量出现,日本的专业零售是不是非常细分、相比中国更品牌化?于是我开始行前做资料整理,在飞书的“日本企业知识库”新开了一个专题,我就让豆包先帮我模拟整理了一版地图品牌资料,我Prompt它:如果“细分”用零售品类数量与专业零售占比衡量,“品牌化”用有名称门店占比、有名称门店中的品牌化率衡量,怎么比对?能否用地图的抓取功能,选取可比以及可选的地段,把东京和上海两个尝试做个对比?豆包思考了一下,先给我引入了OSM指标,说:东京的门店OSM质量比上海好,我给你抓一下淮海中路的OSM。我:???等等,什么是OSM?(后来豆包给我解释OSM就是OpenStreetMap,开源地图)没等我回过头来,就已经帮我选好了可选地段,自主整理任务List了。豆包:线下门店没有找到专用的地图POI工具,我改用真实地图数据源OpenStreetMap的Overpass API来拉取门店POI数据(这是程序化的真实地图数据),再结合网页资料补充。先测试Overpass连通性,同时继续调研两条候选街道的可比性数据。我假装听懂了,这什么学无止境?你只需要提出问题,AI不仅开始补充你不具备的编程能力,甚至在代理变量、逼近方法上也开始给你方案了。最后豆包给我生成了第一版,首先定义了我所问的几个关键词,包括”专业零售“、”细分“、“品牌化”,以及说明了数据是来源于什么,一共有多少样本量(抓取了东京表参道近400个样本量和上海100个样本量);以及它说明了为何它选择对比“东京的表参道和上海的淮海中路”,这两个地段为何可比,差异在哪里。其实这版结果已经小有结论了,但让我比较惊喜的是,豆包会提示你因为数据样本、覆盖范围、时间维度对最终结果的差异,所以还能进行下一步的优化处理。于是我顺着豆包的思路,继续扩大了数据的范围和样本,把表参道和淮海中路的购物中心、支马路覆盖进来,同时把"品牌化"拆成连锁品牌率、老字号率、独立品牌率三率,重新检验,得到了一个小小的结论。(图:豆包根据地图整理的表参道和淮海中路地段“品牌化”对比)在调研之前能有类似“天眼”的功能是非常有好处的,我们这次游学安排了好几处商圈考察,一方面我带着“后验”视角去现场打开地图,另一方面在实地考察的时候,有新的发现就可以随时用手机发给豆包,让当时的感受和想法通过问答或记录的形式都沉淀下来。豆包把手机和电脑信息共享了,手机还能随时观察豆包工作的进度;飞书文档里先在还多了一个“小耳朵”问问豆包,可以随时在飞书文档提问并添加资料,确实非常用户友好。(图:在日本考察的时候随手拍的宠物店照片,顺手就能问豆包)4,
中野香织讲奢侈品的时候,也是理念先行,把调性放在价格前面,奢华的反义词不是贫穷,而是庸俗;但她研究时尚和文化,不太研究商业模式,讲到日本的品牌创新,更多说的是一种非常日本式的文化:
一村一品,在地品牌。
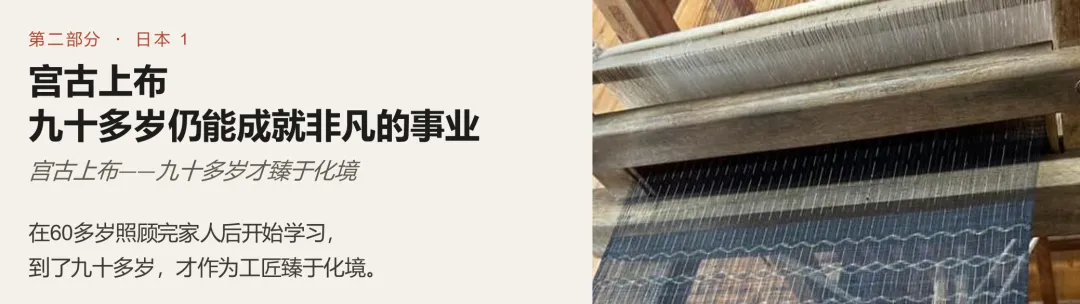
一村一品是日本60年代开始推的原厂地农业产品运动,79年开始倡议每一个村镇都要种植一种特产来振兴该地区经济,爱媛橙、静冈甜瓜,大量的农作物和手工产物都带有原产地标识;中野香织甚至举例讲了冲绳县的宫古岛,老太太在70岁,履行了照顾家人的职责、无事可干之后开始学习织布,到了90岁,皮肤没有油脂分泌了,织出来的布又紧又密,才成为大师,一块布卖到天价。
Me be like:这什么地狱笑话,要素齐全,过劳死、高龄化、终身工作、匠心手作……也太日本了。
奉献的一生,高尚的一生,先履行照顾家人之职,然后70岁学织布,一直干到手上没油!
谁说这不是一个东亚谶语?
我回去就在工作微信上签名:一直干到手上没油。
但说实话,如果把“理念先行”“故事先行”看做品牌要想通的第一件事,我其实不太知道国内还有什么理念是可以安全地用于做品牌的了。这些年欧美澳创业的可选消费品牌,大多数是明星个人IP的延伸品,或者有非常鲜明的理念,甚至很多属于community brand(社区品牌,指某一类人群创业、获得该类人群支持的品牌),比如二次元、科技宅、女性创业、少数人群、零碳排/环保、对动物零残忍、雇佣残疾或者特殊人群进行生产的品牌……
很多品牌会把自己出身的“社区”写在包装上,旗帜鲜明强调价值观,我觉得除了“科技宅”之外,这个在国内属于天方夜谭,不敢想象一个品牌把“女性创业”“动物保护”写在包装上会引起多大的争议,主流语境里对词汇的理解完全分化了,商品世界里谈价值观引起矛盾,哪怕并非该商品的受众,也可能集中投诉、在舆论场上放大声量而给商品带来风险;甚至一些在海外受过教育的人群里没争议的“好词”,在国内的公共舆论场也很难判断影响。我和很多做品牌的人探讨过,除了性价比(严格来说不是价值观);国内还有什么理念可以在商品里聊?
答案很一致,“爱自己”,除此之外没有公约数。可以另辟蹊径,但是可能会引起麻烦。
明星品牌也是一样,这些年明星个人品牌估值达到十亿美金的并不罕见,无论歌手、演员还是网红,都不再局限于联名设计,开始推真正的个人品牌;国内这类的创业还不成气候。前述原因都有:离制造太近、离“同款”太近、没有定价能力、渠道强势、竞争激烈,但也有特别的原因:明星不太敢“做活人”,个性不够鲜明,难以赋能品牌;而明星一旦太有活人感,人的复杂性很难被互联网接纳,容易翻车,有可能会拖累品牌。
除了“体育运动”的价值观仍然是全球统一的,尤其竞体,连“美”都分化了,剩下的商品就更难了。是不是只剩取悦自己和接纳自己了?
5,
当然,以上讨论,都是局中人的比对,身在局中有可能会因为经验局限而放大差异,比对天然就是先找不同。至于这种不同是不是必然导向成败,未必;中国内需市场太大了,基数放这儿了,加上创业远比日本更积极,总会有成功案例活下来,活得好的也未必长得像归纳演绎出来的,成功往往来自例外。
好好研究他山之石,善用时光机,善用AI;消费品是最讲常识的,没有大力出奇迹,只有细水长流。
相关链接:
擦边秀与地下女团:日本夜场里的东亚产品精神
亚洲不产奢侈品,但天生适合做奢华酒店
写在老铺退潮:我不看好任何“宫廷文化”变成奢侈品
日本最强养老院:入院排队最长的反常识运营