魔都地产人新房深度测评 闵行 尚湾林语 在售建面81-149㎡单价5.9万元/㎡ 总价425万起 项目的单价和总价门槛对预算有限的刚改家庭是友好
- 更新时间 2026-10-28 15:59:11
约79%—83%的得房率,在闵行刚改盘中具有明确的空间效率优势:100㎡户型套内实际可用面积约82㎡,相当于市场约110㎡产品的使用体验。对于将“套内实际空间”放在高权重的买家,这是项目最硬的产品参数。
1.6—1.8容积率,低密指标在颛桥板块内有竞争力:全小高层设计、35%绿化率,在颛桥以高层为主的供应中提供了更好的楼间距和地面空间感。
上海地产国企背景,交付“不发生根本性中断”有基础信用:上海地产集团作为市属国企,在项目推进和交付的底线层面提供了基础保障。但这一信用不能替代对具体质量问题和配套兑现的独立核验。
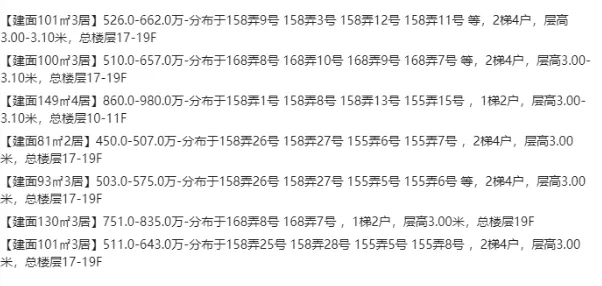
约5.9万—6.0万/㎡的单价,在闵行主城范围内具有价格门槛优势:相较周边新房,项目的单价和总价门槛对预算有限的刚改家庭是友好的,81㎡总价约427万起,100㎡三房约500万—600万级。
⚠️ 潜在不足与风险
交付质量问题是系统性的,且已被公开记录和验房报告坐实:地库漏水、电梯厅瓷砖脱落、地暖漏水,验房报告21项问题中严重问题12项。这不是“可能存在”的风险,而是已经发生在已交付房源中的现实。对于尚未交付或仍在观望的买家,这是决策中权重最高的变量。
宣传的教育和商业配套在交付后仍未动工,“零配套”现实与销售承诺形成直接冲突:购房时宣传的七宝教育集团学校、幼儿园及菜场商业街,截至2026年2月仍为荒地。开发商否认曾承诺2025年开工,但业主展示的宣传材料与官方公众号内容形成了直接矛盾。对于因学区或配套预期而考虑该项目的家庭,这一冲突是根本性的。
周边工业厂房和待开发空地,构成持续的环境变量:城市界面处于新旧交替阶段,空气质量与噪音影响需要在实地看房时亲身感受,无法通过产品设计消除。
早期去化未触发积分,二期直接进入“可直接认购”,市场信任是比价格更稀缺的东西:首开认购150+组、未触发积分,二期未触发积分、可直接认购,五期仅推64套,共同指向一个事实:价格让利未能有效转化为市场信任。
得房率高不等于房间尺度宽裕,功能完整性与居住舒适度是两件事:约82%的得房率是真实的,但100㎡的三房在套内约82㎡中展开,每个房间的绝对尺度仍然紧凑,需要在实体房源中逐间确认。
专项风险提示
第一优先级:以“已交付实况”而非“沙盘和样板间”作为判断依据。实地走访已交付的楼栋,查看地库的实际防水状况、电梯厅墙面的完整度、精装房源的施工细节,并尽可能联系已收房业主了解真实的维修体验。对于尚湾林语的任何“承诺”(包括修缮承诺和配套时间表),在没有官方文件或合同条款约束的情况下,都不应被当作确定性来定价。
学区与配套必须以官方文件和实际动工状态为准:向闵行区教育局核实七宝教育集团相关学校的划片和建设进度,实地查看配套地块是否仍为荒地。销售阶段的宣传册、沙盘和公众号内容,在配套未动工的现实面前,不具有决策参考价值。
在合同中逐项锁定精装标准和整改责任:对于精装房源,将品牌型号、防水工程标准、验收条件和质量问题的整改时限写入合同附件,是比任何口头“无条件修缮”承诺更可靠的保护。
环境不利因素必须实地感受:步行或驾车至周边工业厂房和待开发地块方向,亲身判断空气质量和噪音影响,评估其对长期居住体验的潜在影响。
最新在售房源更新,请联系 ⬇️专业销售一对一咨询⬇️ 备注好电话联络方式 口令“尚湾林语” 耐心等待官方VIP客户经理回电
一、项目概况
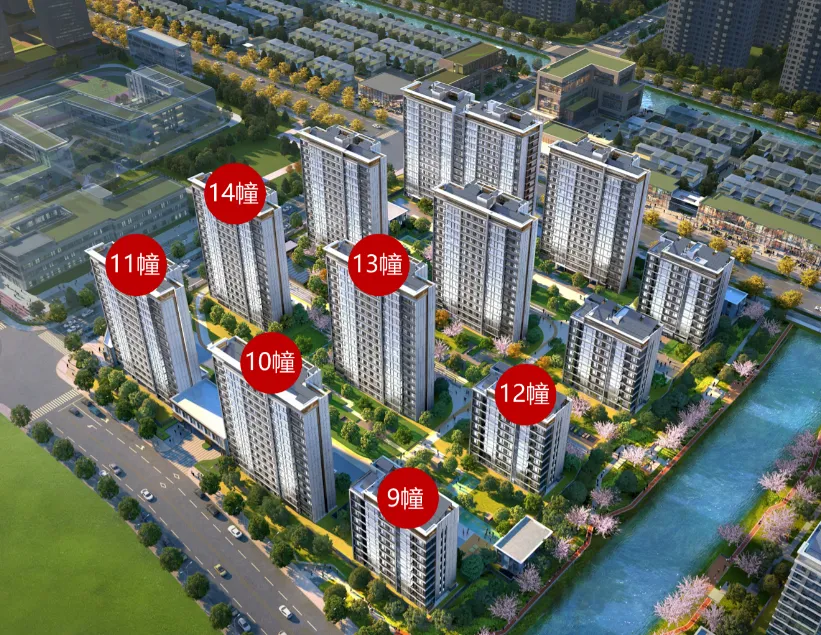
尚湾林语位于上海市闵行区颛桥镇沪闵路1998号(新源路158弄),地处颛桥板块,属外环外,是闵行区中心村城市更新项目的一部分。项目由上海地产星侨置业有限公司开发,母公司为上海地产(集团)有限公司,上海市属国企,2022年9月以底价55.22亿元竞得地块。
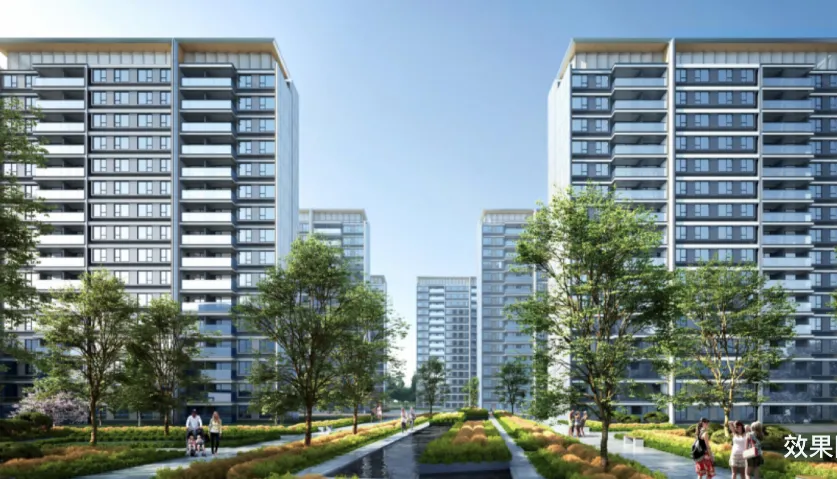
项目总建筑面积约27.7万㎡,容积率1.80(另有1.6口径),绿化率35%,规划户数1726户,地下车位2060个,物业费3.98元/㎡·月,物业为上海闵房物业有限公司。民水民电,70年住宅产权。项目于2023年11月首开,最近交房时间为2026年3月31日(部分批次已于2025年12月集中交付)。
| 精装/毛坯可选(精装含日立/威能/唯宝/高仪等) | |
| 1.80 | |
| 1726户 | |
| 约79%—83% | |
| 3.98元/㎡·月 | |
| 2025年12月—2026年3月 | |
数据综合自各公开渠道
二、地段与资源:颛桥的“梯度配套”与“工业界面”并存
(一)颛桥板块——大零号湾辐射带上的刚改腹地
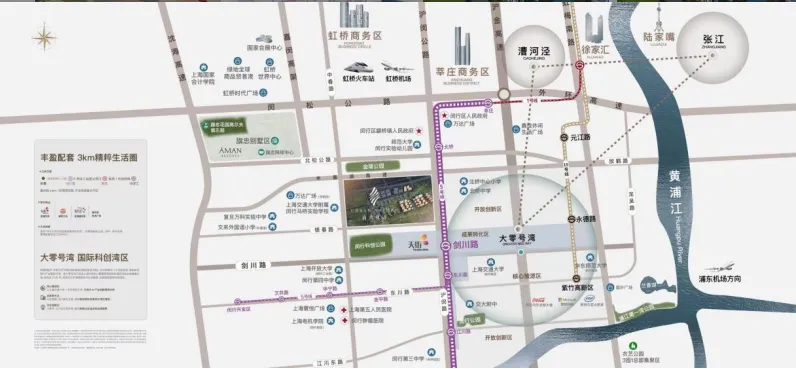
项目地处大零号湾科创湾区核心辐射带,同时属于闵行主城规划范围。板块的产业逻辑是承接紫竹、交大、华师大方向的科创与教育人口外溢,龙湖天街(约17万方)和颛桥万达构成了板块内主要的商业支撑。对于在紫竹或闵行南部工作生活的人群,颛桥的定位是清晰的“通勤+刚改”居住区。
(二)5号线剑川路站约1公里,步行可达但非上盖
轨交是项目相对可用的配套,但并非“零距离”。项目距5号线剑川路站约1公里,处于“步行可达但超过500米舒适基准线”的区间。对于在5号线沿线(莘庄、春申、紫竹方向)通勤的买家,这一距离是可以接受但需要每日付出步行时间成本的。
(三)商业与教育:宣传的“高预期”与交付后的“零配套”现实
商业配套——项目所在综合体规划有约21.5万方开放商办和融合商街,龙湖天街约17万方也在短途范围内。但购房时宣传的菜场小商业街,截至2026年2月仍为荒地,步行范围内的社区底商和街区商业氛围在交付后并未形成。
教育配套——这是项目最具争议的维度。购房时开发商通过宣传册、沙盘及官方媒体报道,明确承诺配套七宝教育集团相关学校、幼儿园,并称“2025年交房时会同批交付”。但截至2026年2月,相关配套地块仍为荒地,一直未动工。对于因学区或教育配套预期而考虑该项目的家庭,这是最需要被严肃对待的现实。新房不承诺学区,具体划片以闵行区教育局当年公示为准。
医疗配套——以社区卫生服务中心为主,三甲医疗依赖车行。医疗资源的层级是项目在配套端的一个明确短板。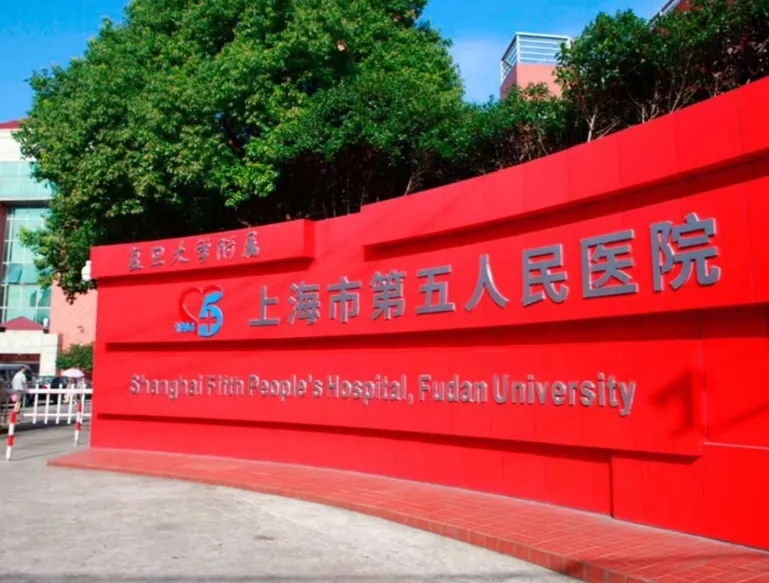
(四)相邻环境:工业厂房与城市界面新旧交替
项目周边存在工业厂房和待开发空地,城市界面处于新旧交替阶段。北侧和西侧工厂的搬迁进度、空气质量和噪音影响,是需要在实地看房时亲身感受的环境变量。对于将“出则界面整洁”作为改善居住标准的买家,当下的城市面貌与成熟板块存在差距。
三、社区与产品:低密与高得房率的“纸面优势”,与交付质量的“现实折价”
(一)1.6—1.8容积率,低密指标在颛桥板块内有竞争力
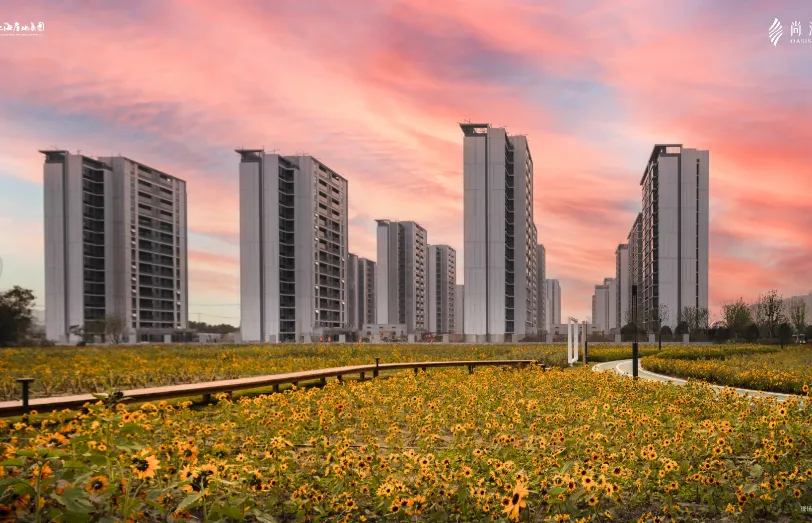
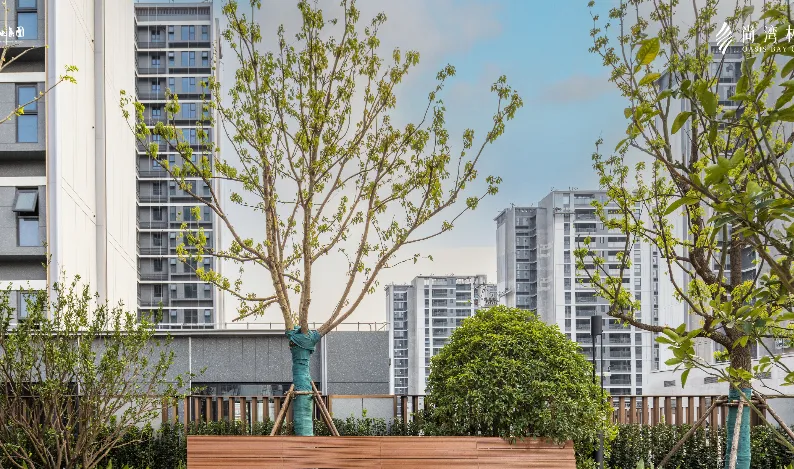
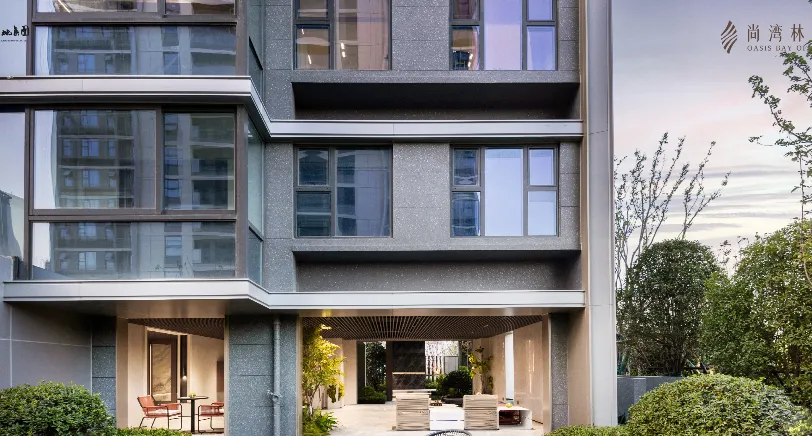
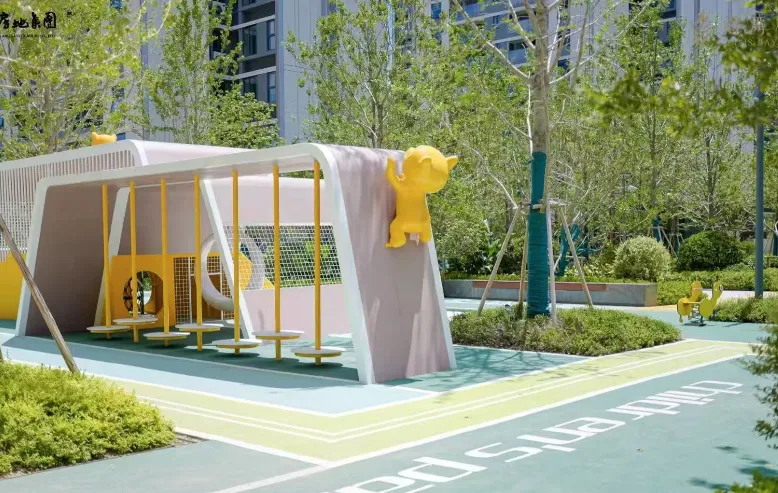
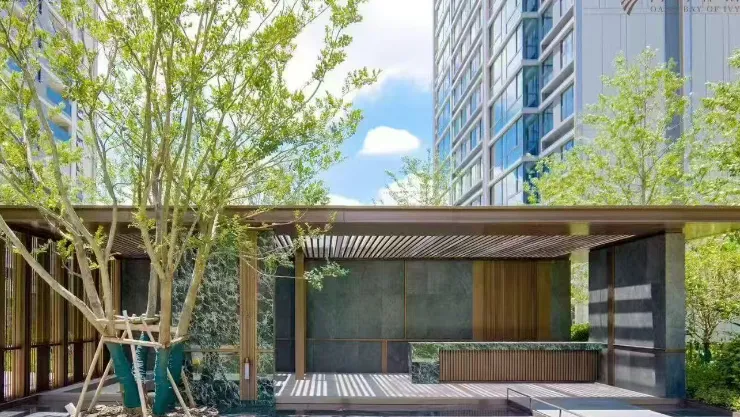
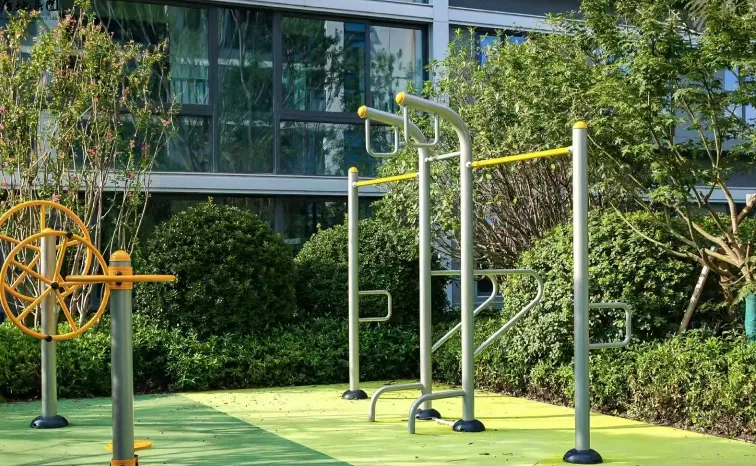
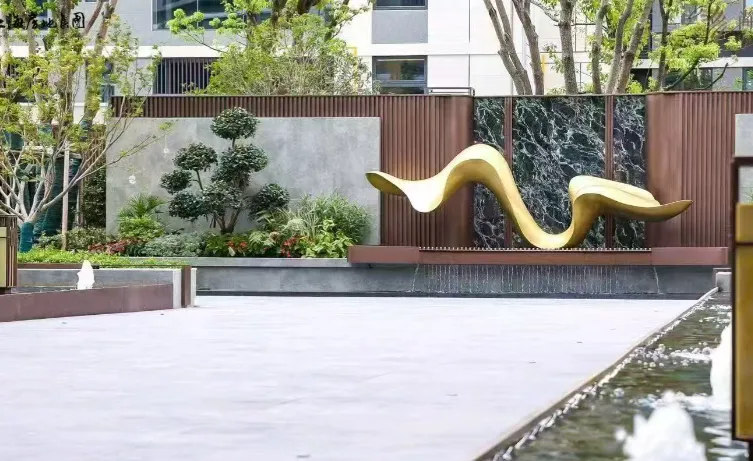
项目容积率约1.6—1.8,全小高层设计,低于闵行多数2.0以上的项目,35%绿化率,规划有主题口袋公园和架空层。在颛桥以高层为主的供应格局中,低密是项目在产品层面最扎实的物理优势,也是它区别于周边高密度竞品的核心标签。
(二)但交付后的质量问题,是理解尚湾林语所有风险的起点
2025年12月集中交付后,业主反馈的质量问题不是偶发的瑕疵,而是系统性的。据海报新闻、中华网等多家媒体报道:地库漏水渗水,“刚住一个月,一直在修还没修好” ;电梯厅墙面瓷砖脱落,“差点砸到人” ;地暖存在漏水情况。有业主委托检测机构验房,报告显示查验共21个问题,其中严重问题12个、中等问题7个。2026年8月的另一份验房记录也指向墙面空鼓、卫生间防水高度不足、地漏堵塞、电路接线问题。开发商方面的回应是“若有业主反映质量问题将无条件修缮”,但对于一个已经交付的项目,修缮的进度、彻底性和对居住体验的实际影响,是比任何承诺都更值得关注的变量。
(三)物业为闵房物业,国企背景但非一级资质
物业公司为上海闵房物业有限公司,国企背景在服务稳定性上有基础,但公开信息指出其未达到一级资质,具体服务质量需参考其过往项目口碑。对于1726户的大盘,物业的实际服务水平、响应速度和长期维护能力,需要在已交付的楼栋中通过业主反馈和实地观察来验证,而非默认“国企物业=高品质服务”。
四、户型深度解析:79%—83%得房率是真实亮点,但功能与尺度需要逐间验证
尚湾林语的户型逻辑,核心是在有限的面积内,通过高得房率提供尽可能完整的功能。约79%—83%的得房率在闵行刚改产品中处于领先水平,这是项目在产品层面最硬的竞争力之一。
(一)约100—101㎡ 三房——高得房率的直接受益者
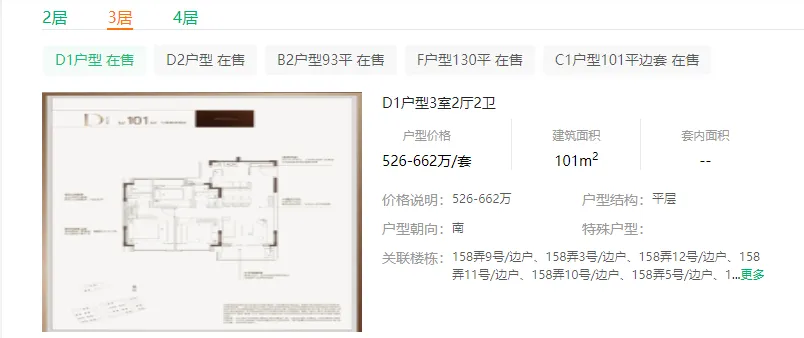
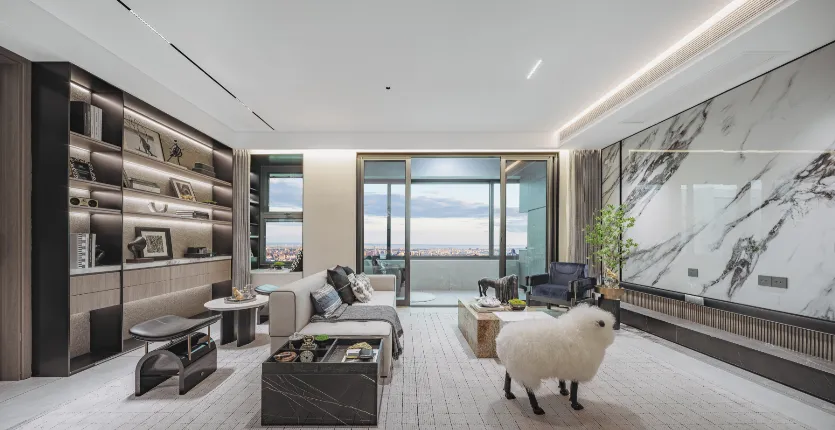
100—101㎡是项目的主力流量户型。约82%的得房率意味着套内实际可用面积约82㎡,有测评将其评价为“实际使用面积相当于市场约110㎡产品”。在101㎡内实现三房功能,配合三开间朝南+LDKB一体化的设计,功能完整性和采光面在刚改段中是合格的。但“相当于110㎡”是就使用面积而言,房间的绝对尺度并不会因为得房率高而变得宽裕,三个卧室的实际面宽和进深,需要在样板间或已交付房源中逐间测量,而非被“高得房率”的概括表述所代表。
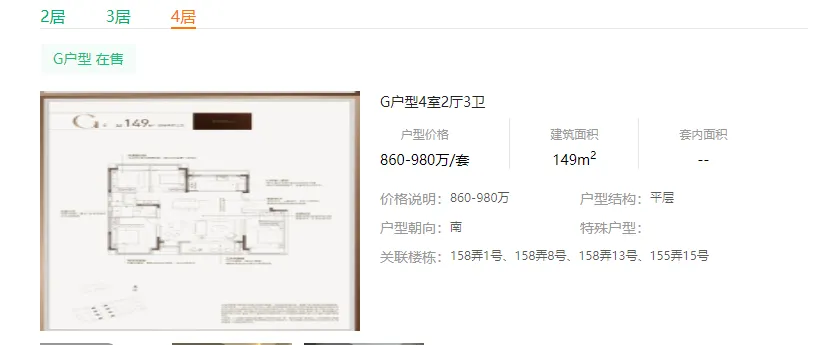
(二)约130—149㎡ 四房——改善端的功能覆盖
130—149㎡四房是项目的改善产品,总价进入更高区间。在79%—83%的得房率下,四房的功能配置在同等产证面积中具有空间效率优势。但这一面积段的总价(部分接近或超过900万元)在颛桥板块面临的是与莘庄、春申等板块的横向竞争,其客群容量和流动性逻辑与100㎡刚改产品有本质区别,不能以前者的低总价逻辑线性推导。
五、装修情况:品牌清单是“纸面诚意”,但交付实况已提示兑现风险
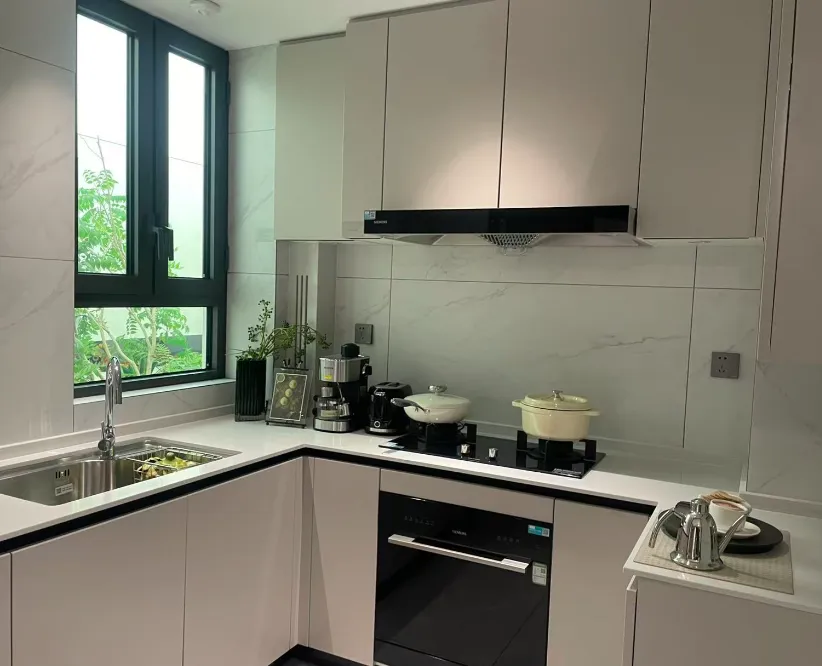
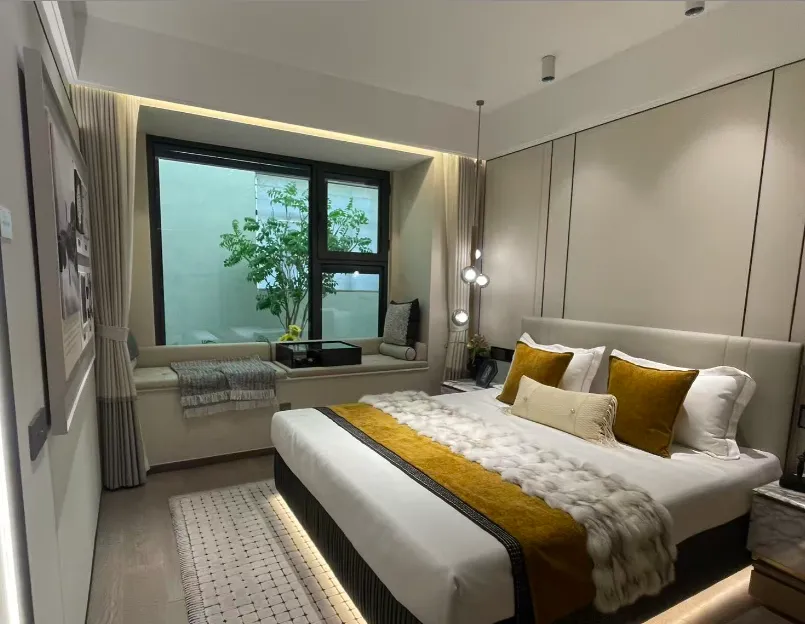
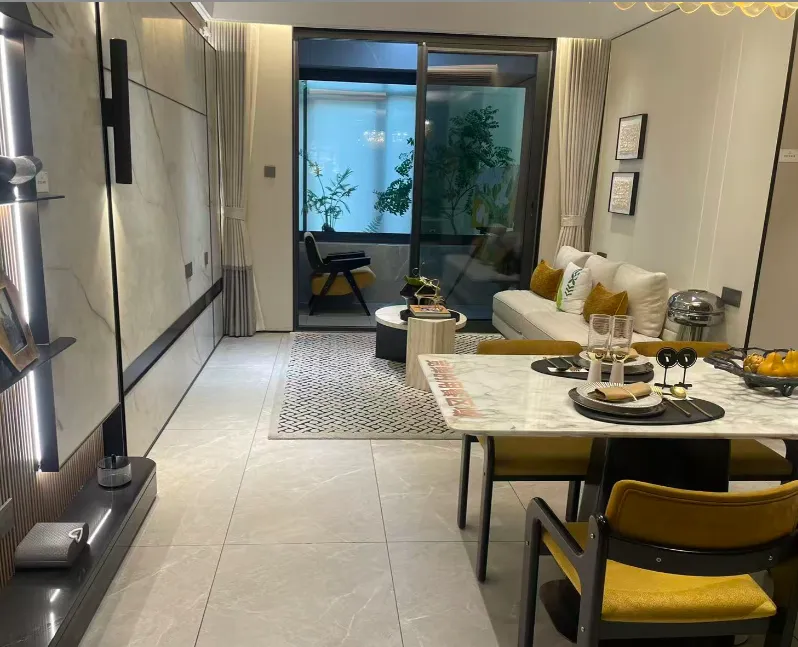
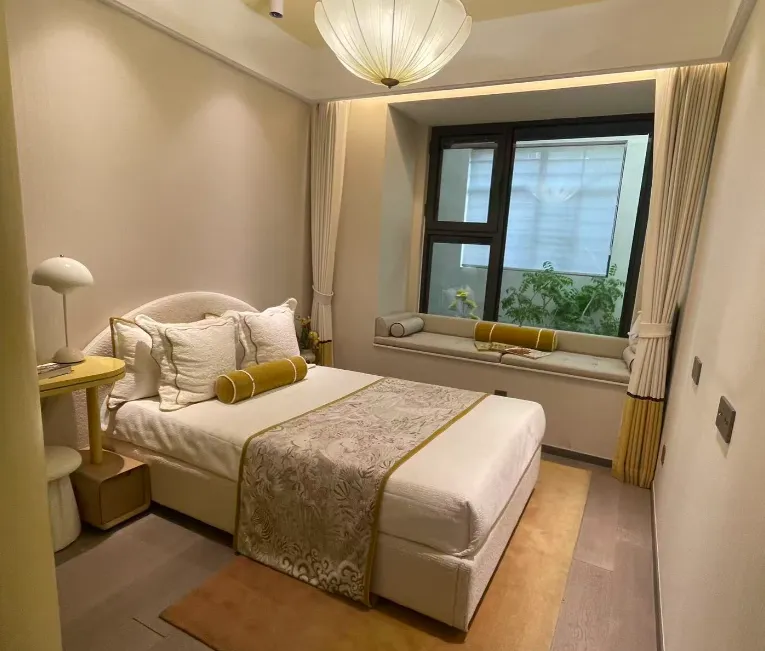
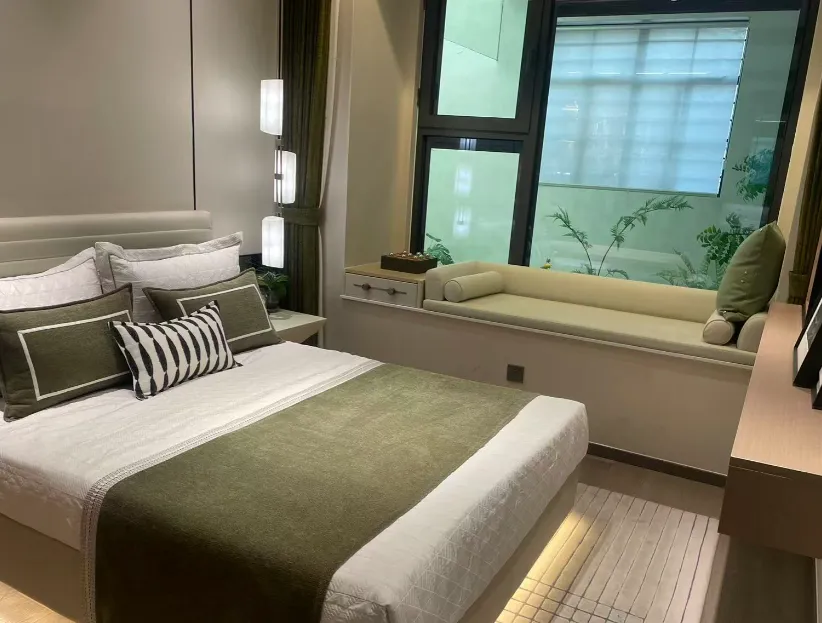
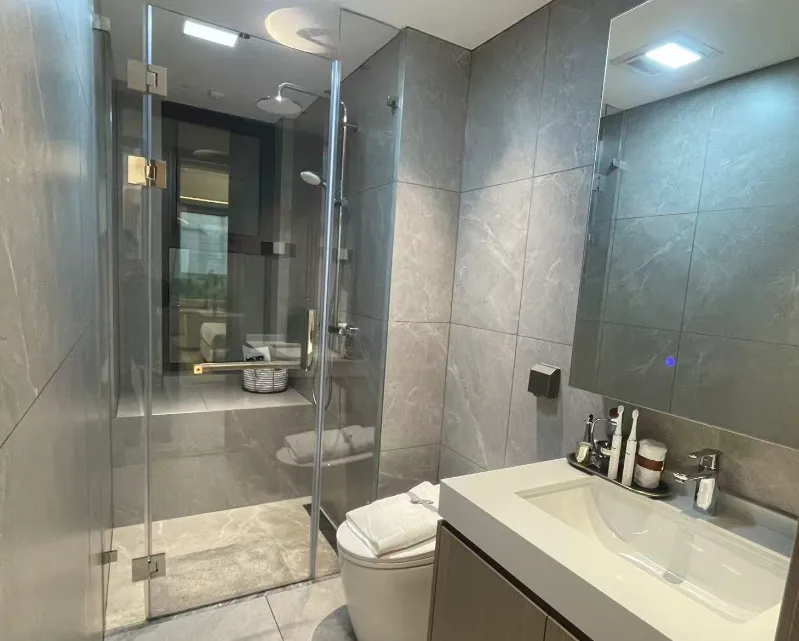
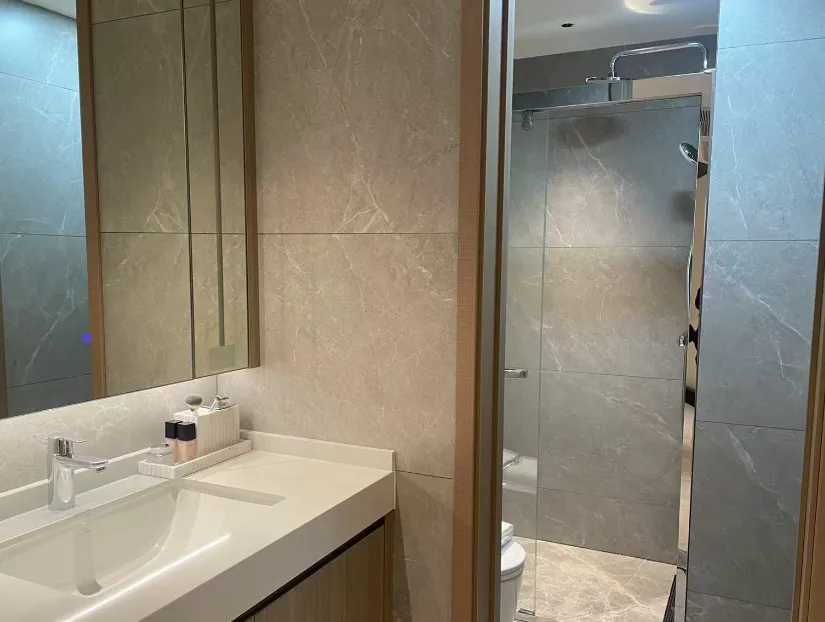
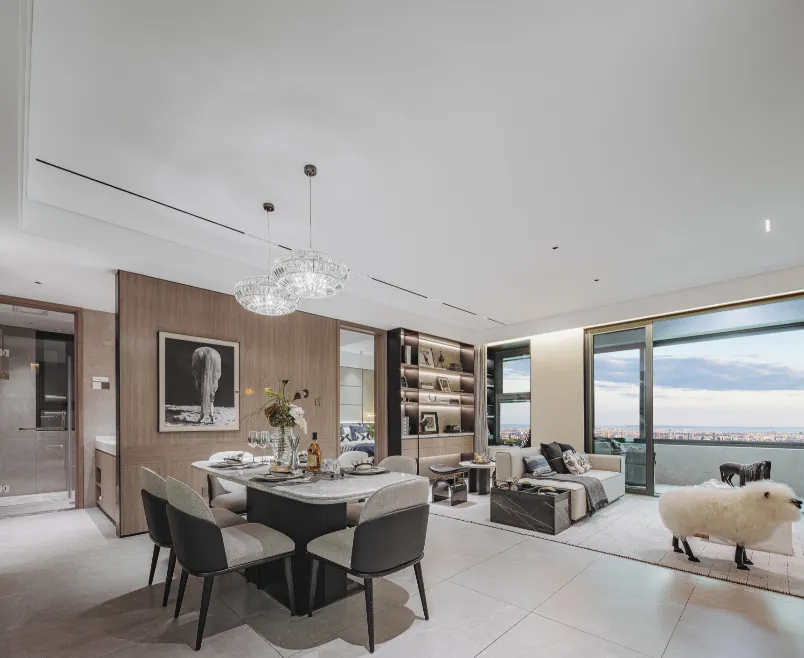
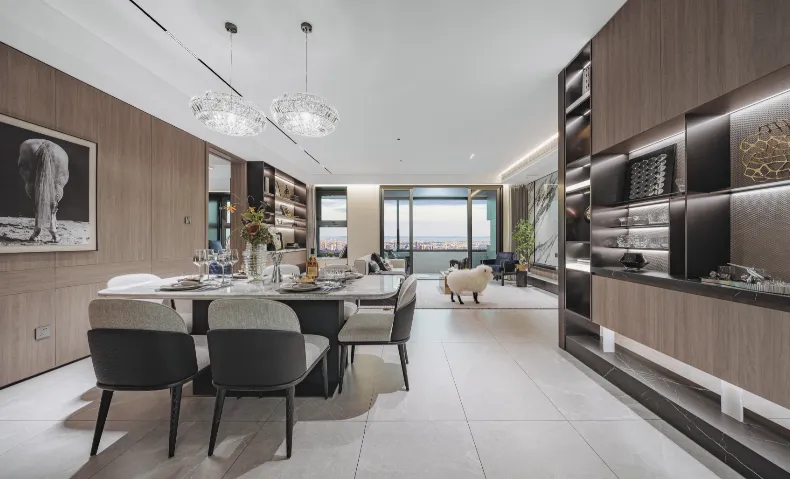
项目宣传的精装配置包括日立中央空调、威能地暖、唯宝智能马桶、高仪五金,部分信息还提及西门子厨具。在约6万/㎡的价位上,这一品牌组合在纸面上是有诚意的,测评报告也将其评价为“达到改善型住宅配置标准”。
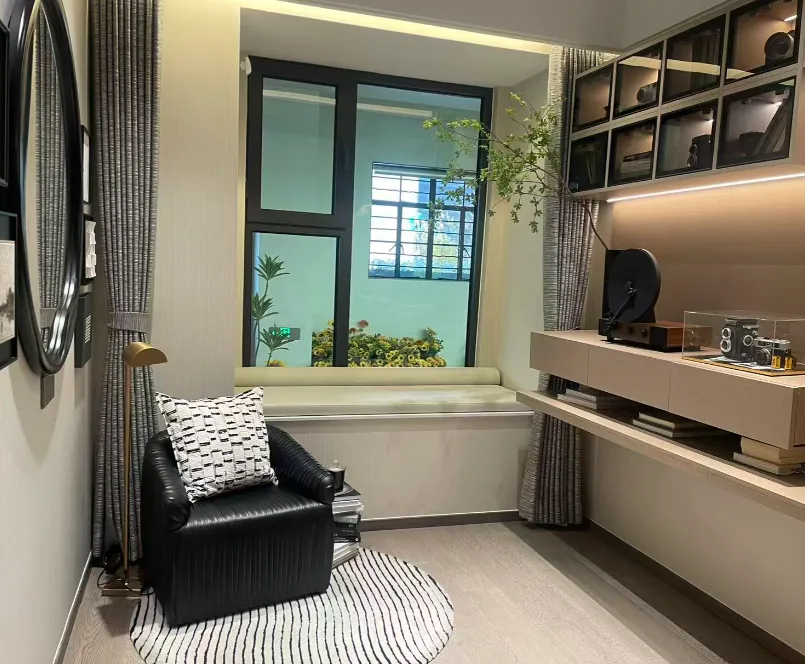
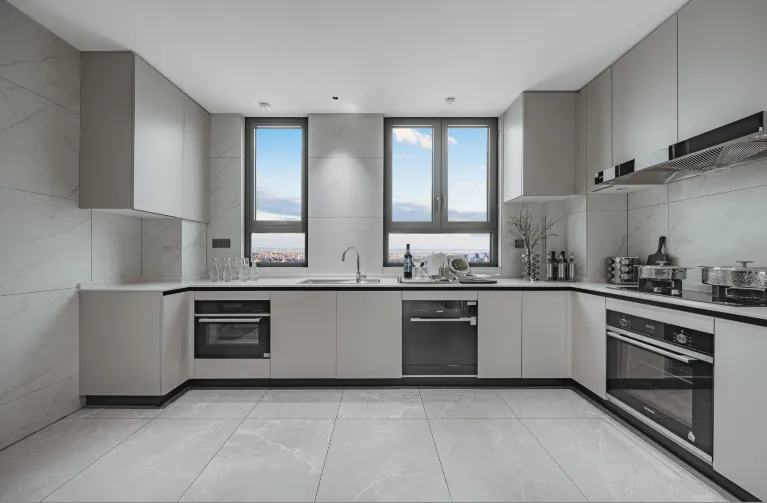
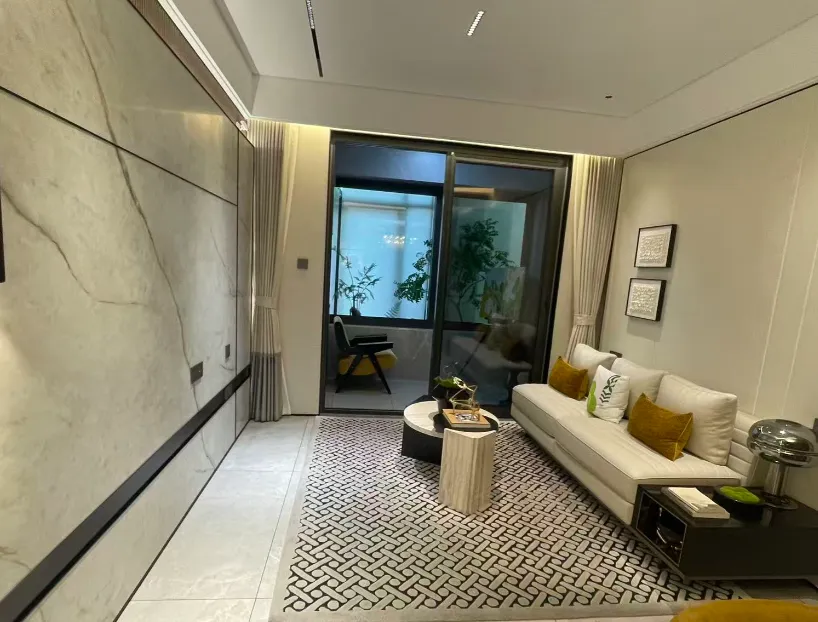
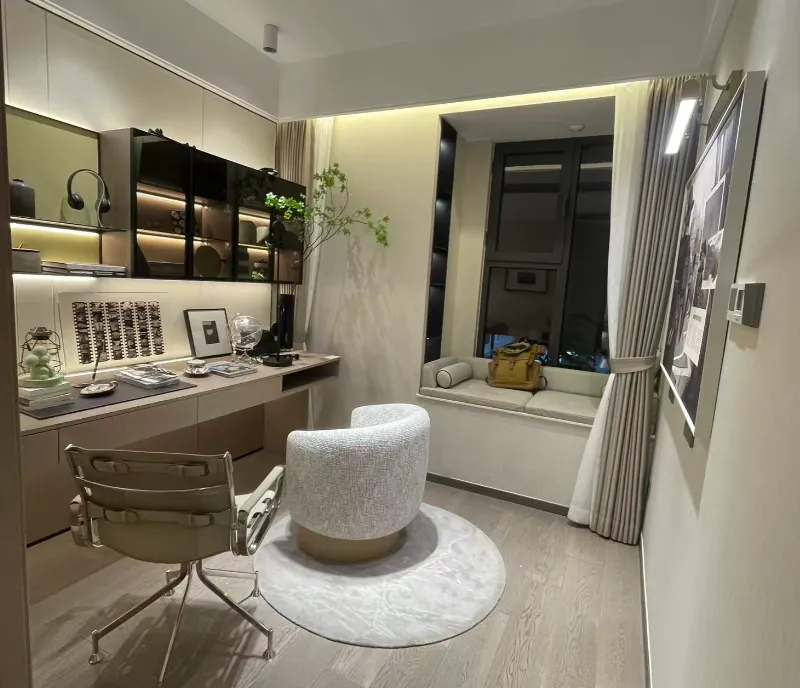
左右滑动查看更多
但尚湾林语的交付现实,使“精装品牌清单”作为决策依据的可靠性大打折扣。地暖漏水、墙面瓷砖脱落、验房报告中的多项严重问题,都发生在已经完成精装交付的房源中。品牌logo是承诺,施工精度、防水工程、管线预埋和收口细节才是居住品质的真实构成。对于仍有房源在售的项目,在已交付的实体房源中核对精装的实际状态和业主的维修记录,比任何样板间或宣传清单都更具参考价值。
六、价格体系与去化:价格优势与市场信任的背离
(一)价格全景与优惠逻辑
数据综合自各公开渠道
(二)去化与价格表现,指向的是“市场信任”而非“产品力”的问题
尚湾林语的去化轨迹,是一个价格持续让利、但市场信任持续走低的过程。首开未触发积分、认购150+组,二期未触发积分、直接进入“可直接认购” 状态,五期仅推出64套——推盘量的收缩本身即是去化压力的信号。与此同时,业主投诉中提及的返利、折扣、中介返佣等变相降价手段,共同构成了一个“以价换量但未能有效扭转预期”的局面。当一个项目的价格优势需要以持续的让利和隐性折扣来维持时,它反映的恰恰是市场对“交付质量和配套兑现”的定价,而非对“低密高得房率”的追捧。
七、购买建议
✅ 适合人群
将“得房率”和“套内实际使用面积”放在最高权重、且愿意以已交付实况和合同条款逐项核验的刚改家庭:79%—83%的得房率是项目最硬的、可验证的产品优势。如果购房者的核心诉求是“在有限总价内获得尽可能多的实际使用空间”,且清楚知道项目存在交付质量记录和配套未兑现的现实,并将实地核验和合同锁定作为决策的前提,产品的空间效率逻辑仍然成立。
在闵行南部(紫竹、颛桥、莘庄方向)工作生活、对5号线通勤依赖度适中、且对学区无刚性需求的购房者:剑川路站约1公里的步行距离,对于生活半径在闵行南部、不每日依赖地铁进入市区的买家是可行的。对学区无刚性要求,也避免了对“配套未动工”这一最大不确定性来源的暴露。
以“长期自住、自行维修和改善”的心态来评估这笔投入的买家:如果购房者已经做好“接收一套可能需要自行投入精力修缮的房子”的心理和财务准备,并且以长期自住而非短期流转为目标,项目的低密和得房率优势可以在时间中被逐步兑现。
❌ 不建议购买人群
对交付质量和“精装即住”有刚性要求、无法接受系统性质保风险的购房者:地库漏水、瓷砖脱落、地暖漏水是已交付房源中的公开记录。如果购房者将“收房即可安心入住”作为不可退让的底线,需要在项目质量整改完成、业主反馈稳定之后再作判断,而非在存在大量未决问题的阶段入场。
因学区或配套预期而考虑该项目的家庭:宣传的学校和商业配套在交付后仍未动工。如果学区或“下楼即有商业”是决策中的刚性条件,尚湾林语在当前阶段无法满足,不应被“规划中”的叙事所驱动。
将“约6万/㎡单价”等同于“价格洼地”或“短期套利空间”的投资客:项目的价格优势伴随着持续让利、变相降价和偏弱的去化表现。以短期流动性或资产增值为目标进入,面临的是市场信任赤字和二手价格发现不充分的风险。
对社区周边界面和环境质量有即时高要求的买家:周边工业厂房和待开发空地的界面现实,与“低密改善”的居住预期之间存在落差。对“出则界面整洁”有期待的购房者,需要实地感受后审慎判断。
看房注意事项
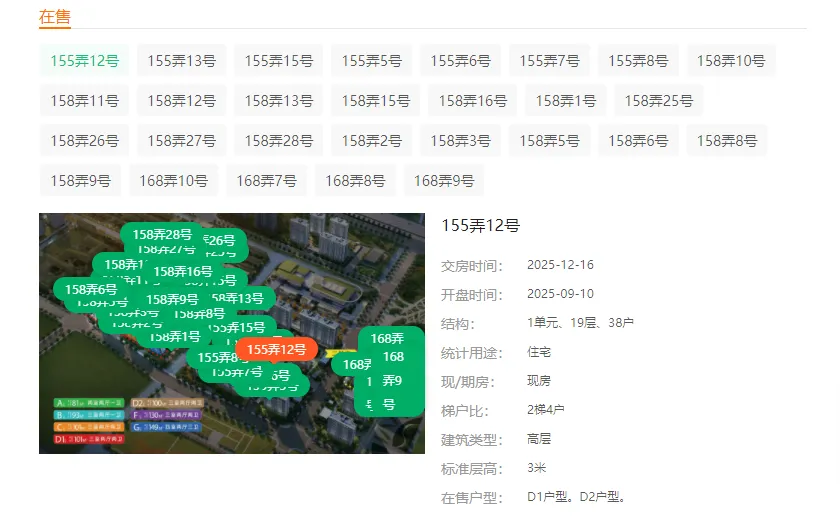
当前在售房源:约81—149㎡的2—4房,总价约427万—950万元。多批次在售,部分批次已交付,具体可售房源以案场公示为准。
考察重点:
提前预约案场,确认在售批次和可看的实体/已交付房源
第一优先级:实地走访2025年12月已交付的楼栋,查看地库防水、电梯厅墙面、地暖的实际状况,并尽可能联系已收房业主了解维修体验
步行或驾车至配套地块,实地确认七宝教育集团相关学校和商业街是否仍为荒地,不以销售阶段的宣传材料作为配套依据
在100㎡样板间或已交付房源中测量房间面宽、进深,验证约82%得房率下的实际套内空间,重点确认次卧和书房的可用性
在合同中逐项锁定精装品牌型号、防水标准和整改时限,将口头“无条件修缮”的承诺转化为条款层面的保护
步行感受项目周边工业厂房和待开发地块的界面与环境,确认对空气质量和噪音的接受程度
产权与交付:70年住宅产权,精装修或毛坯交付(视房源而定)。部分批次已于2025年12月交付,最近批次交付时间为2026年3月31日,具体以合同载明日期为准。
关注魔都地产人
避开所有购房暗坑
了解更多购房信息每天都会及时更新
免责声明:本篇分享文案非广告,文案所涉及的图文资料仅供参考,开发商可能对项目细节等做进一步优化调整,具体以最终签订的买卖合同为准,开发商在法律规定的范围内保有最终解释权。部分文案、图片素材来自网络,如有侵权请联系小编张戈 VX:fodewo666 删除,感谢支持。
商业别墅集合
2.黄埔区滨江“外滩·天幕1715 ”新房深度测评: 300米外滩制高点+360°环幕黄浦江S湾龙头 +约800㎡超大尺度+4.5米层高+2万元/㎡豪装
3.黄浦区 “外滩壹号院合院商墅”深度测评 建面240-380㎡ 实用面价600-1200㎡ 共17栋 5500万起
4.陆家嘴金融街区以“内环法式花园独栋+总价2.1亿起+全现房交付”的独特价值锚点,每栋附赠300-1200㎡私家庭院+300-400㎡顶层空间+地下室
住宅类集合
1.杨浦滨江"保利·外滩序BUND45 "深度测评: 最后一席 建面210平花园100平总价4270W
2.黄埔区“黄浦ONE”深度测评:独栋2门洞4梯4户单独入户 户型155-193㎡ 单价17.1W 全南北通 层高3.15M
3.黄埔区"上海壹号院"新房深度测评 风貌别墅面积:299㎡-992㎡主力415-612㎡,每一套皆是定制 总价预计8900万-4亿!
4.静安区“ 静安里”新房深度测评 主力面价262和301平 3-4房 得房率超高
