2026年前三季度燃气重卡十强解析:解放、重汽领跑,福田上攻、陕汽位次下滑,尾部停滞
- 更新时间 2026-10-27 15:11:54
2026年前三季度燃气重卡十强解析:解放、重汽领跑,福田上攻、陕汽位次下滑,尾部停滞2026年前三季度,天然气重卡十强同比全部为正,但尾部仅0.1%—0.2%,但呈现弱复苏、强分化格局:头部前五保持两位数增长,第六名之后销量体量断崖式下滑,尾部增速近乎停滞。 榜单背后,市场集中度进一步拉高,梯队之间冰火两重天。燃气重卡已经从“有没有销量”的问题,变成“销量集中在谁手里、利润留在谁账上”的问题。 虽然油气价差、干线资源运输需求、以旧换新置换红利共同托住大盘,但新能源重卡的挤压、气价波动风险,已经成为决定后续利润和订单的核心变量。 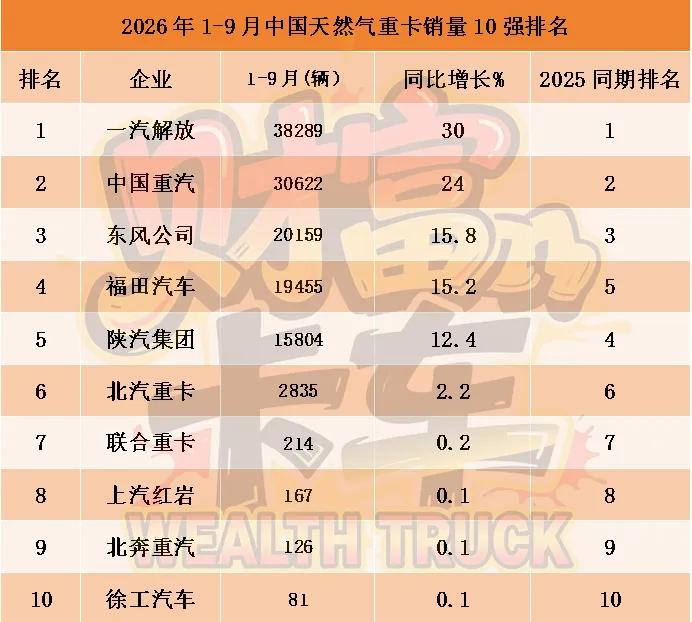
十强合计销量127,752辆。其中前五名合计124,329辆,占十强总销量的97.3%;前两名合计68,911辆,占53.9%。第七至第十名合计仅588辆,占十强总销量的0.46%。集中度之高、梯队断层之深,是这份榜单最核心的结构性特征。 一汽解放38,289辆、同比增长30%,稳居第一。Q2解放归母净利润2.07亿元,同比扭亏为盈,毛利率提升0.6个百分点至5.6%,燃气重卡上牌量同比增长32%,是规模效应释放的重要边际来源。 中国重汽30,622辆、同比增长24%,紧随其后。重汽的业绩结构值得注意:其燃气重卡的上量是在出口高毛利业务托底之下实现的,因此其对气价波动的耐受度相对更高,燃气重卡是“弹性来源”而非“唯一支柱”。 福田汽车19,455辆、增长15.2%,从同期第5升至第4;陕汽集团15,804辆、增长12.4%,从第4退至第5。两者销量相差3,651辆,增速相差约2.8个百分点,幅度并不夸张,但这是前十强中唯一的位次变化。 福田的进位有产品和渠道基础。从产品和区域策略看,福田在快递快运、绿通、区域干线燃气车型上持续加码,对陕汽传统优势的资源运输场景形成挤压;但位次互换只能说明相对份额承压,具体原因仍需结合终端渠道和订单结构判断。东风公司20,159辆、增长15.8%,守住第三,但增速仅比福田高0.6个百分点,与福田的销量差距已收窄至704辆,第三与第四的年度卡位仍存变数。 第六名北汽重卡2,835辆、同比增长2.2%,在尾部中保持了正增长和第六身位,但与前五的体量差距超过1.2万辆。第七至第十名联合重卡214辆、上汽红岩167辆、北奔重汽126辆、徐工汽车81辆,四家合计588辆,占十强总销量的0.46%,同比增速全部在0.1%—0.2%,几乎停滞。 燃气重卡是场景驱动品类,高度依赖煤炭、矿石、煤化工等固定干线的车队渠道和气体动力平台的规模摊薄。 从规模壁垒看,年销百辆级的企业既难以在核心场景建立稳定的车队关系,也难以摊薄动力链标定和渠道服务成本。尾部品牌并非没有燃气产品,而是燃气产品在它们的业务组合中很难成为规模业务。 北汽重卡2,835辆的体量至少守住了第六,但第七至第十名的“百辆级”状态,意味着这些企业在这一品类上已经脱离了主流竞争。尾部企业车型少、订单散,采购成本更高,盈利空间被持续压缩,很难贡献可观营收和利润。 从上市车企的业绩表现看,燃气重卡对利润的影响呈现明显的非对称性:景气向上时放大毛利率修复,气价反转时同样放大盈利压力。 对整车企业,燃气重卡是高贝塔的利润弹性来源,而非稳定器;对零部件供应商,燃气动力链是当前产业链中利润捕获效率最高的环节之一。 从中长期看,燃气重卡已经告别“普涨红利期”,变成头部玩家的主场。前五强继续瓜分绝大多数订单,福田对东风、陕汽的位次争夺战,会贯穿全年。油气价差和电动替代是悬在赛道上的变量。 净资产已不足3亿元,云内动力还“有救”吗? 江铃汽车三季报:归母净利增两成,经营利润为何反降? 25亿砸网、万台落地!宁德时代风光背后:薄利负债与主机厂留后手
第一梯队:解放在榜首拉开差距,重汽在出口与燃气之间保持平衡
第二梯队唯一座次互换:福田升第四,陕汽退第五
断层:第六名之后已经脱离了主流竞争
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
