当前位置:首页>排行榜>财富传承工具怎么选?遗嘱、保险、家族信托,各自适合什么家庭

财富传承工具怎么选?遗嘱、保险、家族信托,各自适合什么家庭

  • 更新时间 2026-10-26 15:36:27
财富传承工具怎么选?遗嘱、保险、家族信托,各自适合什么家庭

前言/ PREFACE

做财富传承规划,理清风险只是第一步,选对工具才是落地的关键。两个误区:要么觉得一份遗嘱就能搞定所有事;要么盲目跟风家族信托,以为信托是万能解药。

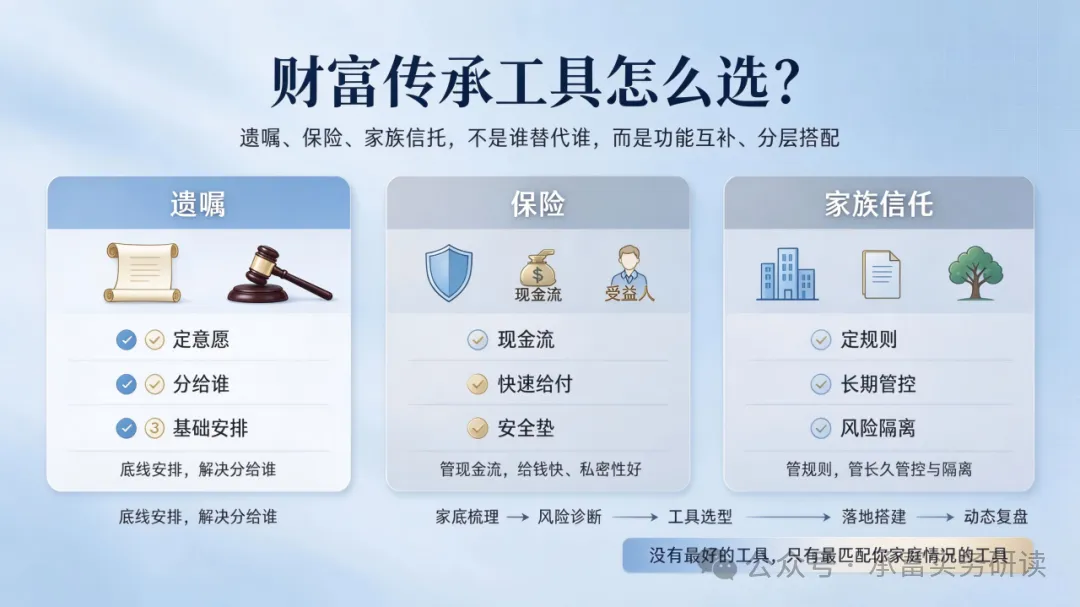
遗嘱、保险、家族信托,不是谁替代谁,而是功能互补、分层搭配,共同构成传承五步体系里的核心工具箱。 没有最好的工具,只有最匹配你家庭情况的工具。我们把三者的边界、优势、短板、适配人群一次性讲清楚。

01

遗嘱:传承的基础底座,人人都该有的标配

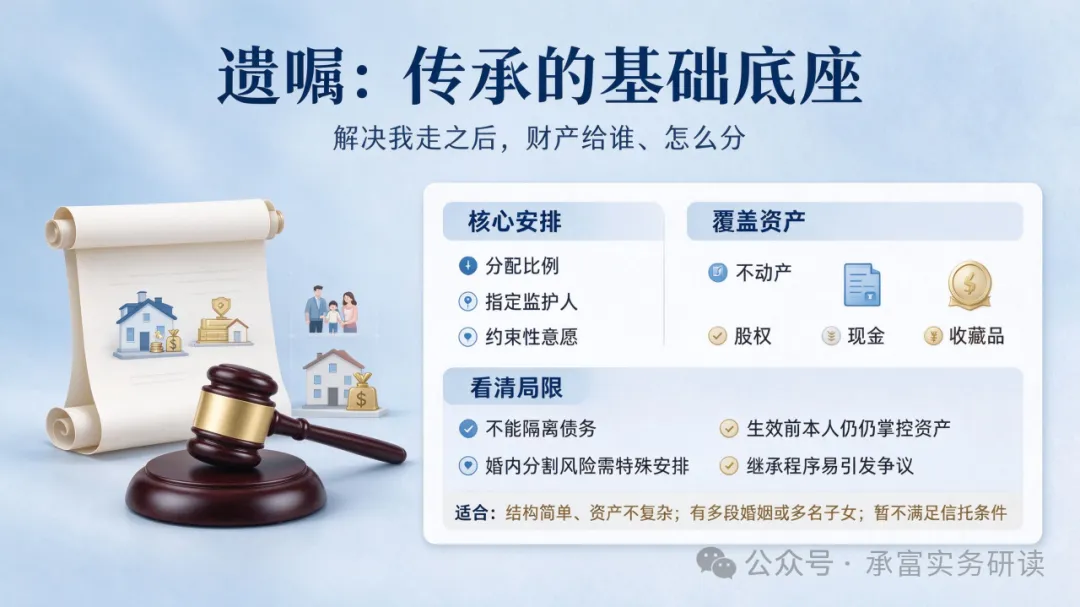
遗嘱本质是一份法律意愿文件,解决 “我走之后,财产给谁、怎么分” 的问题。

01

核心优势

1. 门槛低、成本可控,不动产、股权、现金、收藏品等各类资产都可以在里面作出安排;

2. 可以写明分配比例、指定监护人、安排后事、对继承人提出约束性意愿;

3. 是后续保险、信托配套文件里非常重要的补充,用来处理没有放进信托、保单之外的零散资产。

02

局限性

1. 遗嘱不能隔离债务。继承人继承遗产的同时,要在遗产范围内承担被继承人债务;

2. 无法天然隔离子女婚内分割风险。没有特殊安排,继承所得属于子女夫妻共同财产;

3. 遗嘱生效必须等身故,生前资产仍然由本人掌控;

4. 继承时一般要走继承公证或诉讼,容易引发家人争议;

5. 可以随时修改,意愿灵活,但也存在被挑战、被推翻的可能。

03

适合谁

· 家庭结构简单、资产类型不算复杂,优先把分配意愿固定下来;

· 有多段婚姻、多名子女,担心法定继承不符合自己想法;

· 作为配套工具,和保险、信托组合使用,覆盖没有装入架构的资产;

· 暂时还不满足设立信托条件,先做好基础意愿安排。

04

总结

遗嘱是底线安排,解决 “分给谁”,但隔离风险能力偏弱。

02

保险:灵活的现金流工具,做家庭安全垫

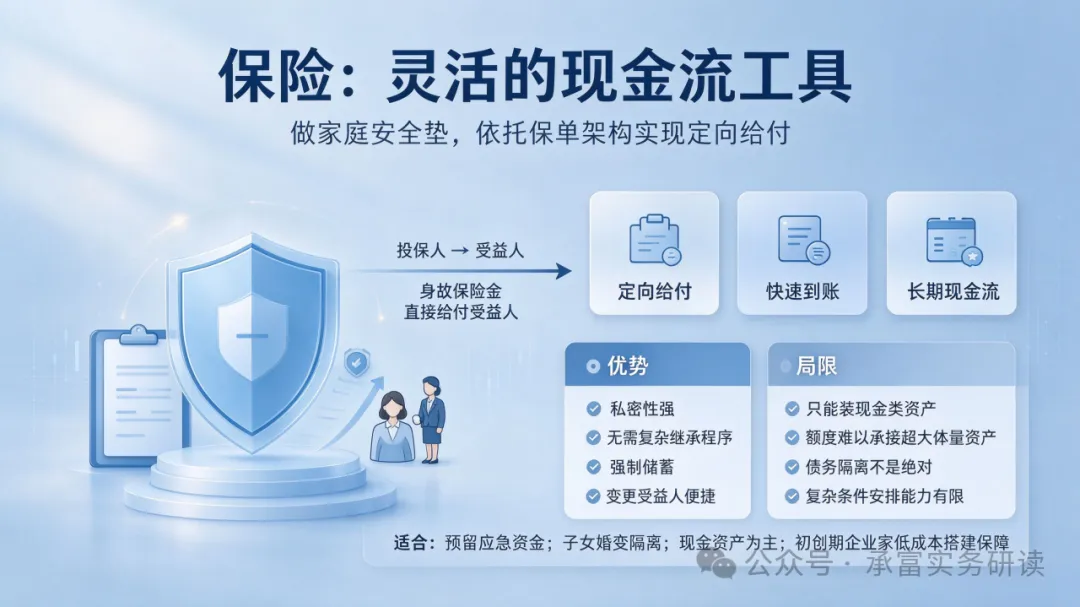
这里说的传承类保险,主要是大额终身寿、年金险,依靠保单架构(投保人、被保人、受益人的设计)实现定向给付。

PART.01

核心优势

1. 身故保险金可以直接给到受益人,一般不需要走继承程序,私密性强、到账快;

2. 合理架构下,实现定向给到子女,做好婚变隔离;

3. 强制储蓄,锁定长期现金流,给家人生活费、教育金、养老金;

4. 杠杆功能,用确定的保费撬动确定的身故保障;

5. 操作简单、变更受益人便捷,调整灵活。

PART.02

局限

1. 只能装 “现金类资产”,房产、股权、企业资产放不进去;

2. 保单本身有额度上限,很难承接超大体量家族资产;

3. 债务隔离不是绝对的,投保前已有债务、恶意转移资产的情形,保单依然有被执行风险;

4. 给付方式大多是一次性或者按年领取,复杂的分期条件、多代传承安排能力有限。

PART.03

适合谁

· 想要给家人预留一笔确定、快速到账的应急资金;

· 担心子女婚变,想单独给到子女保障;

· 资产以现金为主,优先搭建家庭底层安全资产;

· 信托之外,搭配一部分保险做现金流补充;

· 初创期企业家,预算有限,先低成本搭建传承保障。

PART.04

总结

保险管现金流,给钱快、私密性好,但承载资产种类有限。

03

家族信托:高阶传承架构,兼顾分配、管控、隔离

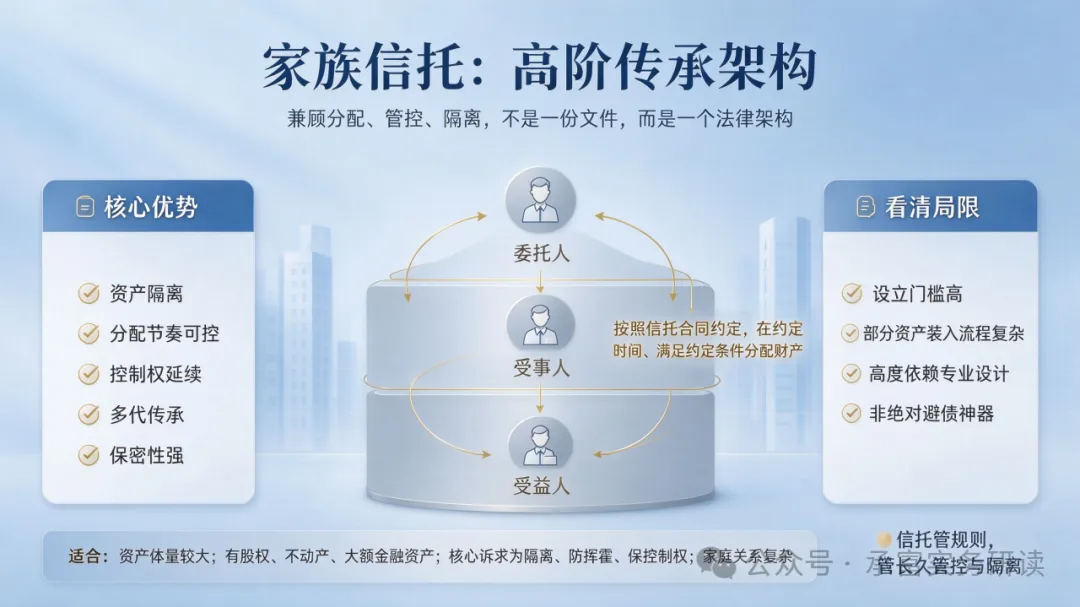
家族信托是把资产委托给受托人,按照信托合同约定,在约定时间、满足约定条件,向受益人分配财产。它不是一份文件,是一个法律架构。

PART.01

核心优势

1. 资产隔离:信托财产独立于委托人、受托人、受益人自有财产,符合条件下,抵御各方债务追索;

2. 分配节奏可控:可以设置领取条件,比如年龄、学历、婚姻、创业、医疗,防止后代一次性挥霍;

3. 控制权延续:企业股权装入信托,可以约定表决权安排,避免股权分散之后控制权失控;

4. 多代传承:实现跨代安排,不止传给子女,还可以照顾孙辈;

5. 保密性强,分配安排不用对外公开。

PART.02

局限

1. 设立门槛高,有设立成本、年度管理费;

2. 不是所有资产都方便装入,股权、不动产装入流程复杂;

3. 架构设计专业性极强,合同条款差一个细节,效果天差地别;

4. 同样不是绝对 “避债神器”,债务发生后转移资产设立信托,安排可被撤销。

PART.03

适合谁

· 资产体量较大,有企业股权、多套不动产、大额金融资产;

· 核心诉求是债务隔离、防止子女挥霍、守住企业控制权;

· 家庭关系复杂:多段婚姻、继子女、非婚生子女、有需要长期照顾的特殊成员;

· 目标是多代传承,希望长期稳定执行家族分配规则。

PART.04

总结

信托管规则,管长久管控、风险隔离,是复杂家族的顶层架构。

04

工具怎么搭配?放进我们的五步传承体系里看

传承五步:家底梳理→风险诊断→工具选型→落地搭建→动态复盘 工具选择,永远是跟着前面两步的风险诊断结果走:

· 普通家庭:遗嘱 + 大额保单组合。遗嘱兜底全部资产,保险提供一笔快速到位的定向资金;

· 中产、小型企业主:遗嘱 + 保险 + 简易信托,重点隔离婚变风险、债务风险;

· 大型家族、家族企业:信托为主,保险做现金流补充,遗嘱处理剩余零散资产,股权架构、信托、家事文件一体化设计。

不存在一套方案抄作业。 遗嘱解决意愿,保险解决现金流,信托解决长期管控与隔离。三者各司其职。

很多人本末倒置:上来就问信托能不能避债,却连一份规范的遗嘱都没有;或是买了很多保险,资产架构没有评估,债务风险依旧敞口。

传承规划的逻辑:先用遗嘱守住底线,用保险筑牢安全现金流,有需要再用信托搭建长期传承架构。
 温馨提示

本文为财富传承实务科普,不构成法律、税务、资产配置建议。信托、保单架构、遗嘱的效力和隔离效果,高度取决于方案细节与当地法律规则,需要专业人士一对一设计。
END

随机文章