灵活就业养老金三档缴费怎么选
- 更新时间 2026-10-26 13:29:20
灵活就业养老金三档缴费怎么选粤省事养老金测算提示「ZT获取视同建账信息错误」怎么办? 有了点上面👆🏻文章 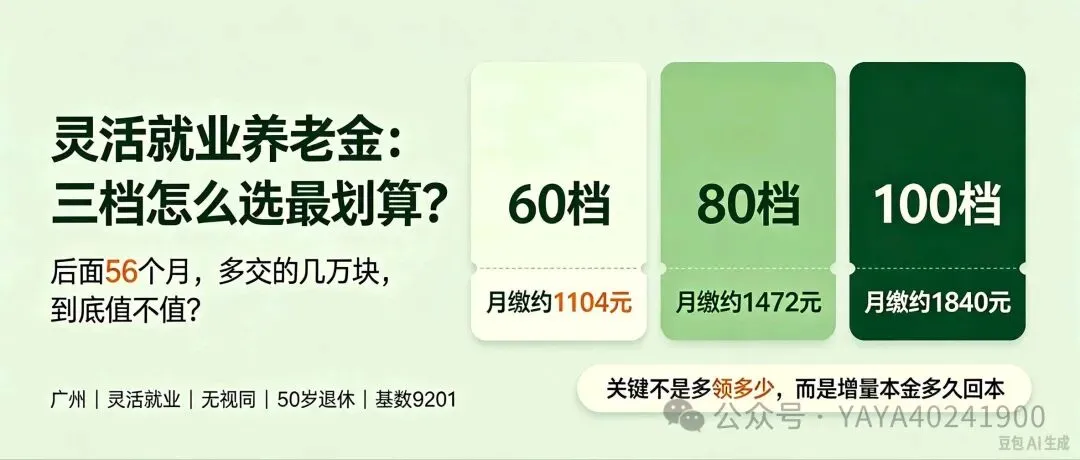
我是广州一名灵活就业的失业女性,还有6年退休。最近用省人社的测算工具算养老金时,发现一个很多灵活就业者都纠结的问题:后面几年缴费,到底选60%档、80%档还是100%档? 多交钱,退休后每月能多领多少?多交的那笔钱,存银行 vs 放进社保,哪个划算?多久能回本? 这篇文章把我自己这次完整的核算过程、结果,以及和省人社官方测算结果的比对,原样整理出来,希望能给同样在纠结档次的灵活就业者一个可复用的判断方法。 判断档次之前,得先知道自己已经积累了多少。我调出省人社测算工具里的真实数据:已缴年限20.5年;历史平均缴费指数0.6395;个人账户余额87692.32元;视同缴费年限为0;计划50岁退休(计发月数195个月)。 关键信息:灵活就业者绝大多数没有国企固定工经历,视同工龄就是0。所以养老金只由两部分构成——基础养老金+个人账户养老金,没有过渡性养老金。 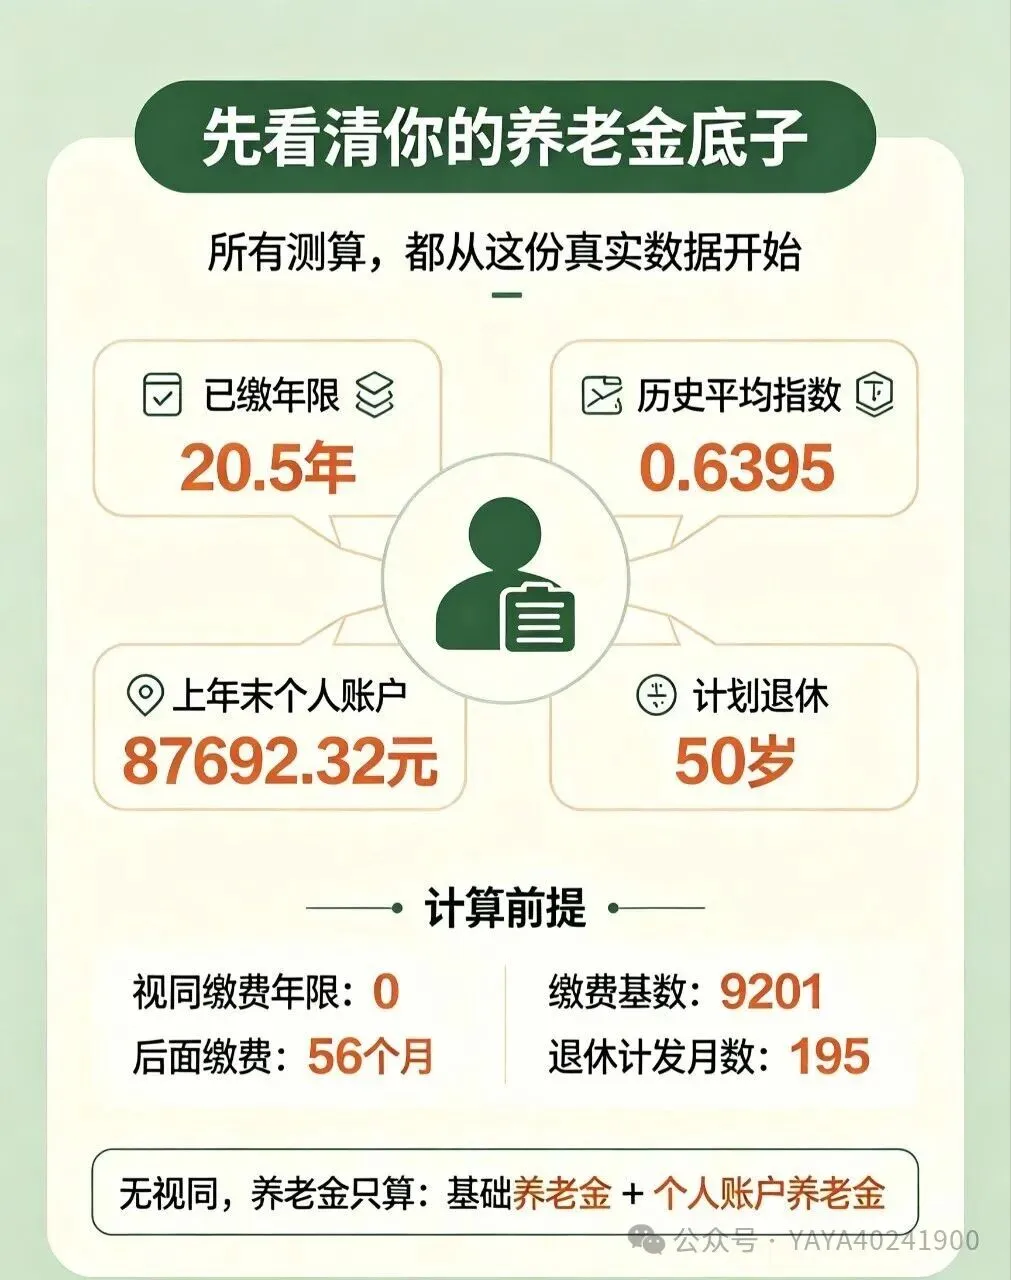
我目前还有约56个月需要自己全额缴费,这才是真正要选档次的阶段。 实际计划是先交 15 个月 100 档(拉高平均指数),后面才切 60 档。这 15 个月的 100 档会让你的平均缴费指数比“全程60档”略高,所以养老金也从 3053.11 抬到 3099.93。 所以对比的就是后面这56个月,分别按60%、80%、100%三档交,退休后养老金会差多少。三者都按当期缴费基数9201元计算。 先说结论:60%档月缴1104.12元、80%档月缴1472.16元、100%档月缴1840.20元。多交的,本质上是“用现在的钱,换退休后每月多领一点”。 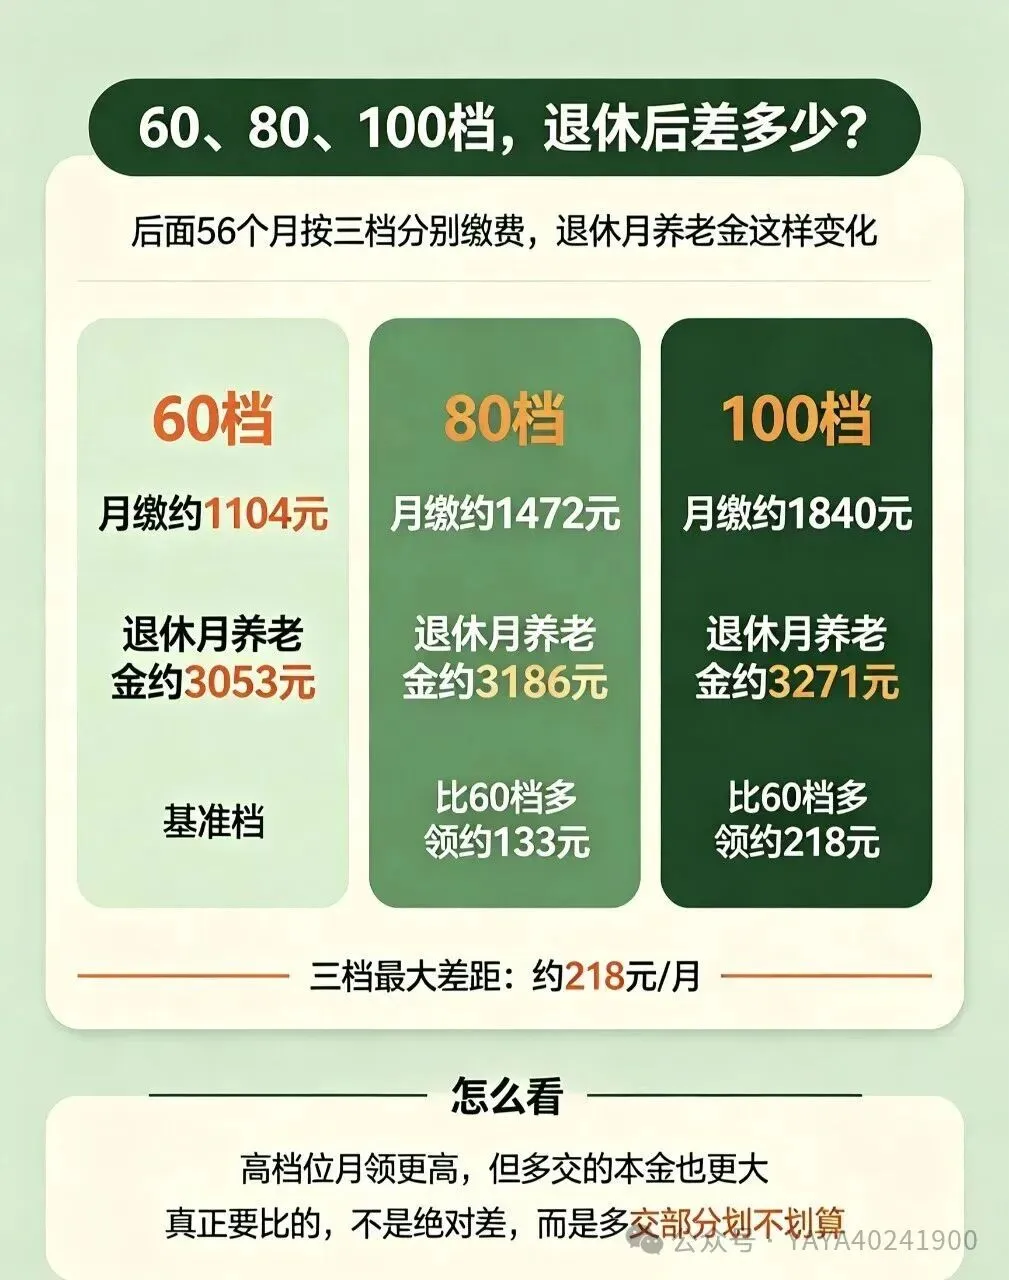
下面是后面56个月分别按三档缴、退休后每月能领的养老金(按省人社测算口径,含每年3%工资增长假设): 60%档:退休月养老金约3053元;80%档:约3186元;100%档:约3271元。 也就是说:从60%升到80%,每月多领约133元;从60%升到100%,每月多领约218元。三档之间的差距并不算大——但多交的本金却不小。 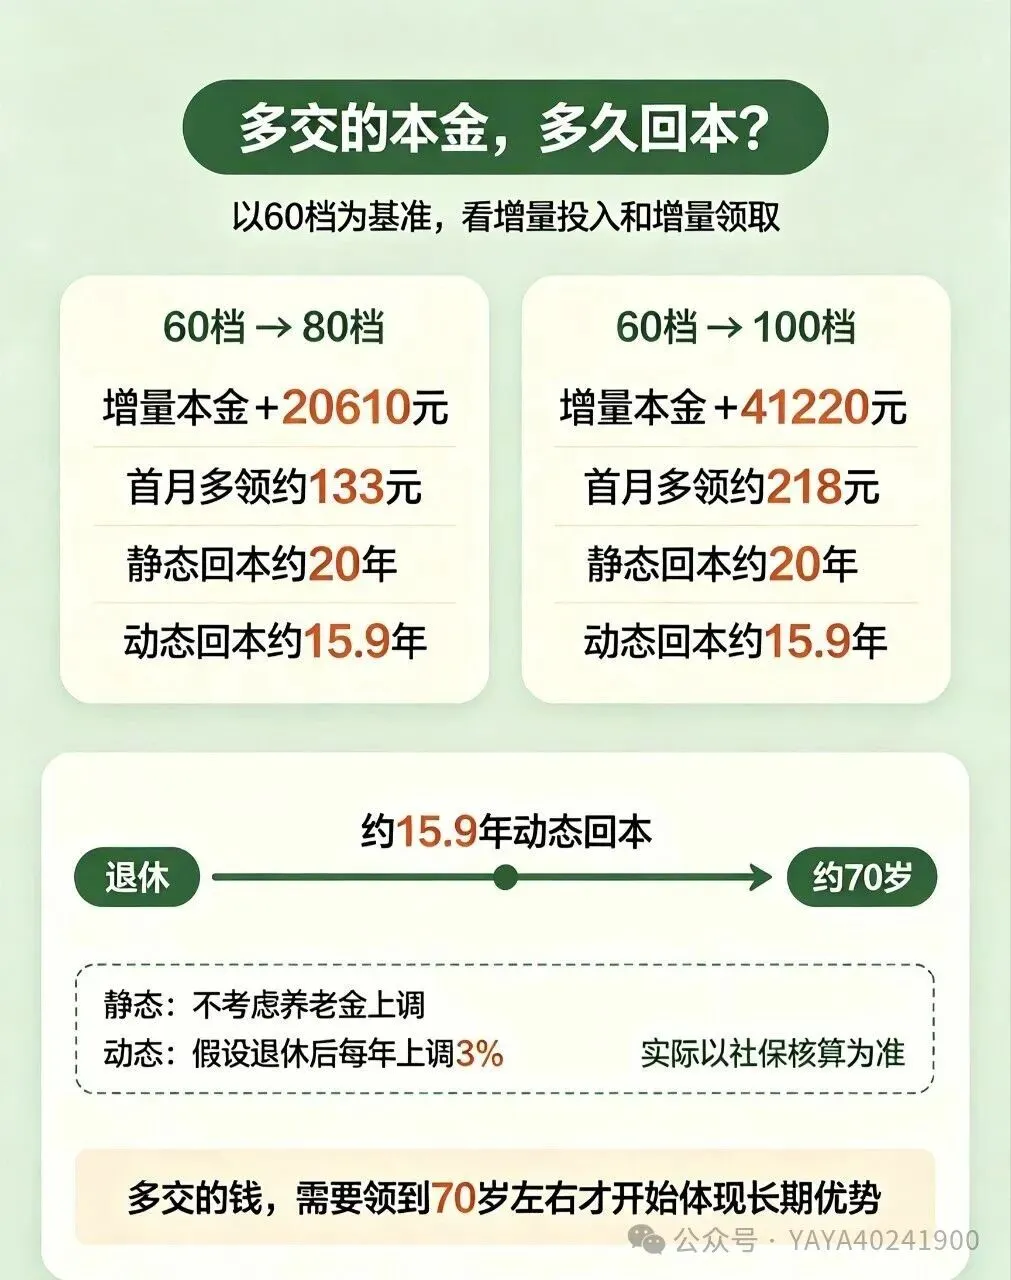
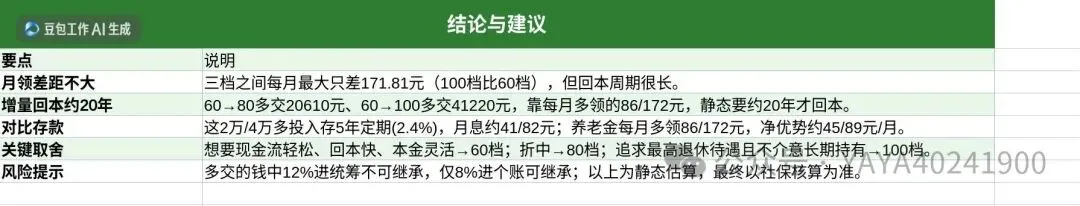
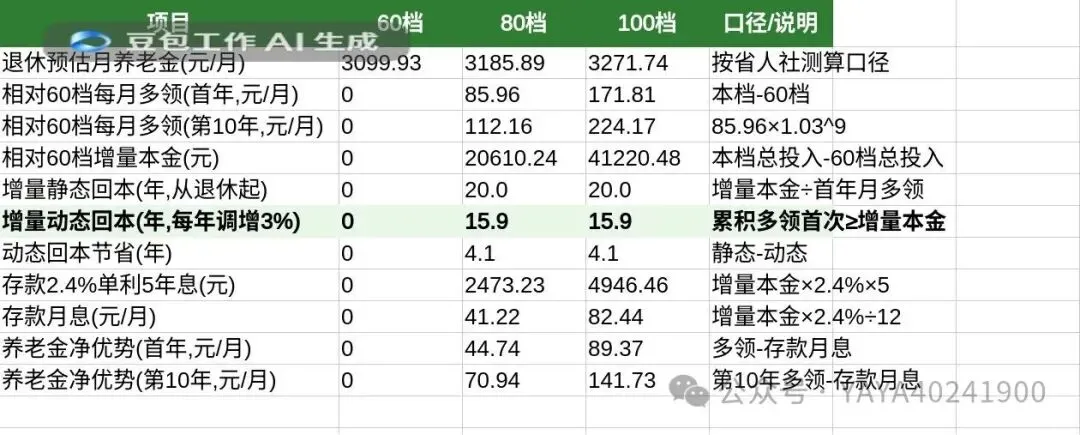
真正要算清楚的,是“多交的本金”值不值。以最低的60%档为基准: 从60%升到80%:这56个月多交约20610元,退休后每月多领约133元。静态算,回本要约20年;按每年调增3%算,回本约15.9年。 从60%升到100%:这56个月多交约41220元,退休后每月多领约218元。同样,静态回本约20年,动态回本约15.9年。 这意味着:这笔多交的钱,要领到快70岁才能真正“赚回本”,之后才开始划算。这里有个必须知道的关键:多交的钱里,只有8%进个人账户(可继承),12%进统筹(共济,不可继承)。 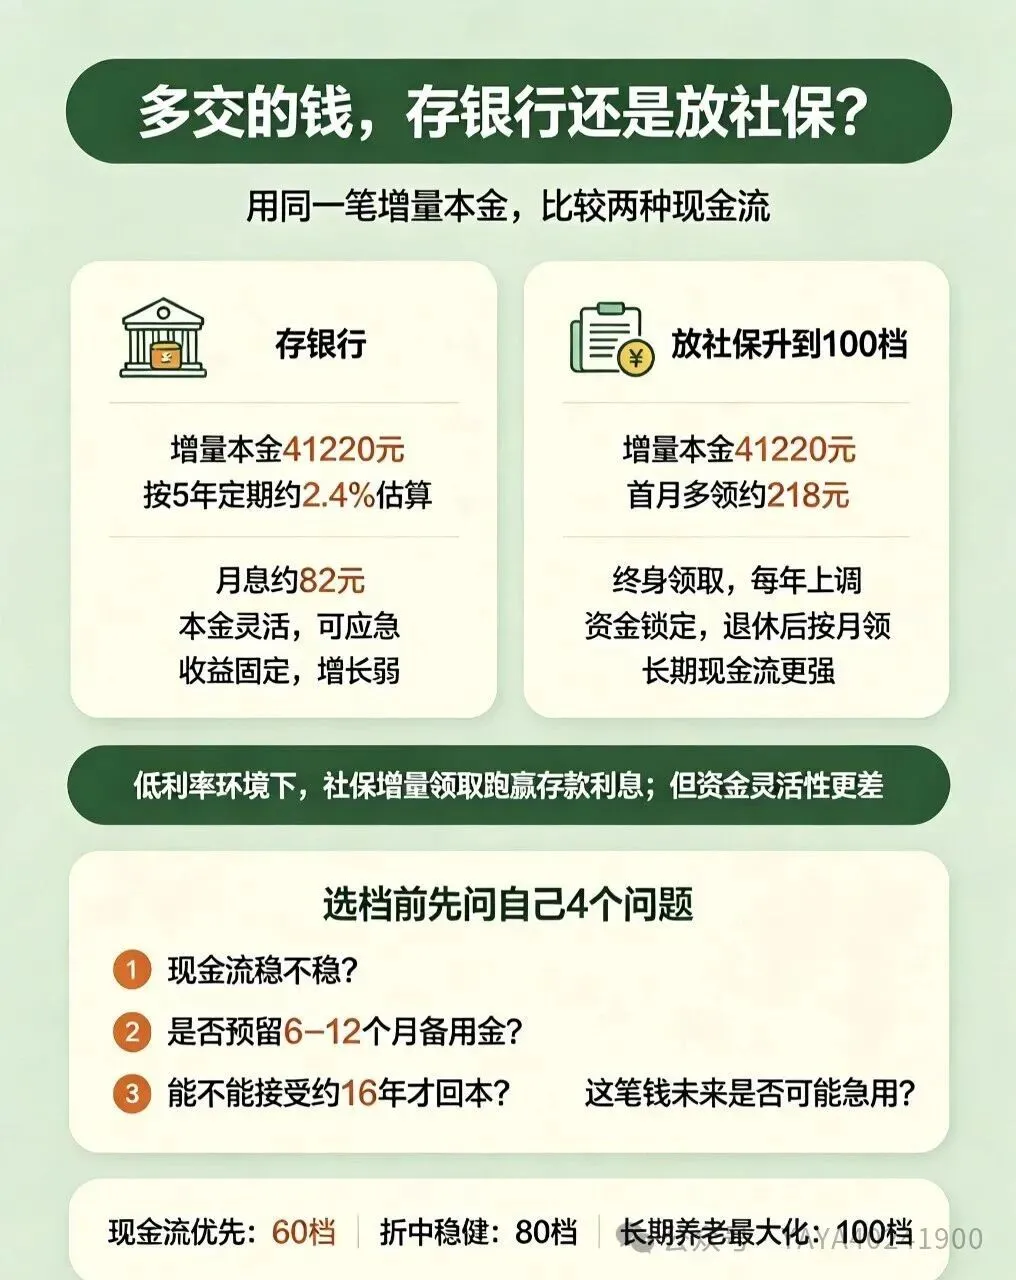
很多人会想:多交的2万/4万,拿去存银行不也一样?我按现在5年定期2.4%单利算了一笔: 升到80%多交的20610元,存银行月息约41元;升到100%多交的41220元,存银行月息约82元。 而放社保换来的每月多领:80%档约133元、100%档约218元,且这笔钱还会逐年上调。每月净优势约90多元到130多元。 结论:在目前2.4%的低利率环境下,社保多领的养老金,明显跑赢这笔钱存银行的利息。但代价是——社保的钱缴进去就不能取回,只有退休后按月领;银行的钱本金随时能动。 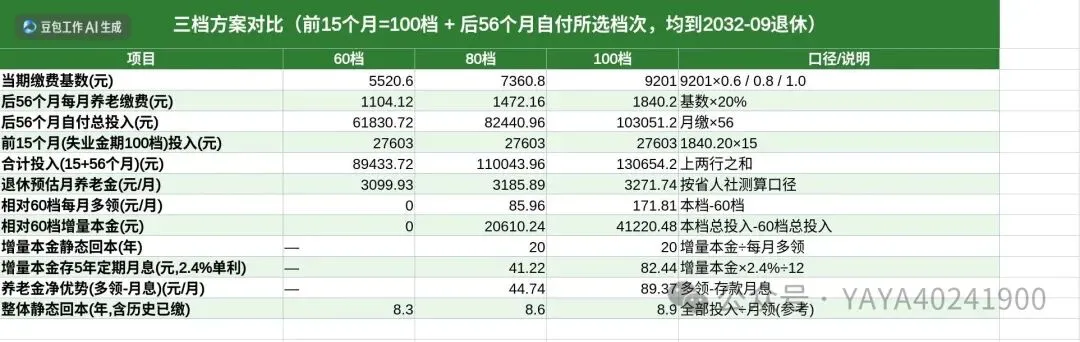
为了核对我的算法,我直接用了省人社测算工具跑同样场景,作为基准锚点。以“后面56个月交60%档”为例,省人社官方结果约3053元/月——我的推算与官方基本相近,可以作为可靠参考。 粗略缴费基础投入回本算法 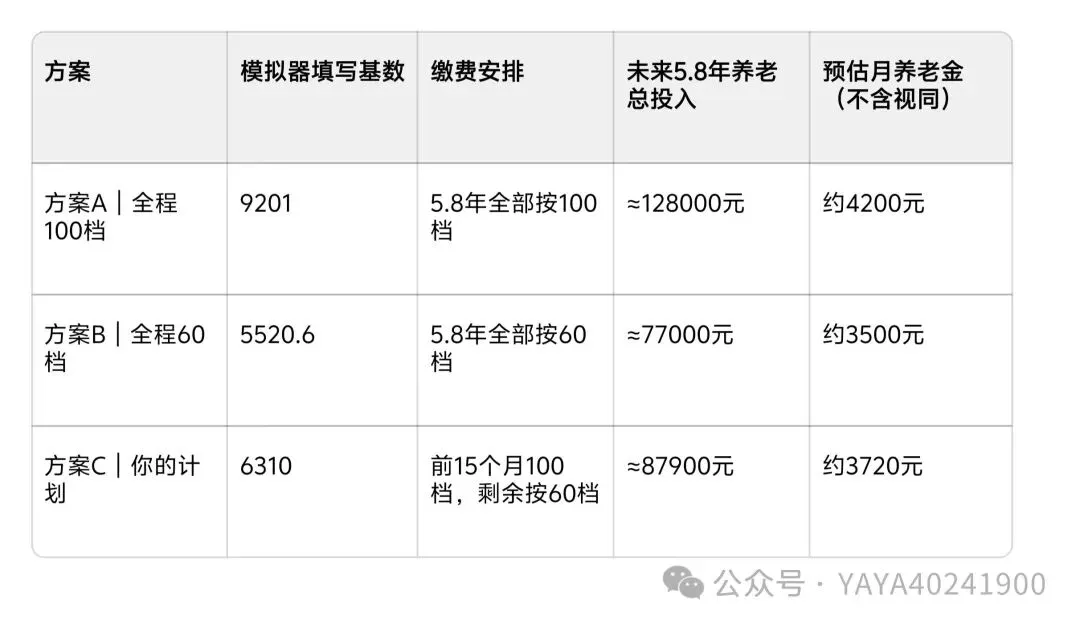
0601-增加前15个月后按100%,后按加权平均工资后的缴费基数计算基础算法 以先算80档基数基准9201为例80档:9201 × 0.8 = 7360.8元 时间不变 剩余总缴费:5.8年 = 69.6个月前15个月:9201(100档)后面:69.6 − 15 = 54.6个月(80档,7360.8) 加权平均基数 = (9201×15 + 7360.8×54.6) ÷ 69.6 ≈ 7757.40👉 在测算器里就填:7757.40💰费用核算(只养老,20%比例) - 前15个月:1840.2 ×15 = 27603 元- 后54.6个月:7360.8×20% = 1472.16元/月;合计 80379.94元✅ 5.8年养老合计投入 ≈ 107982.94元 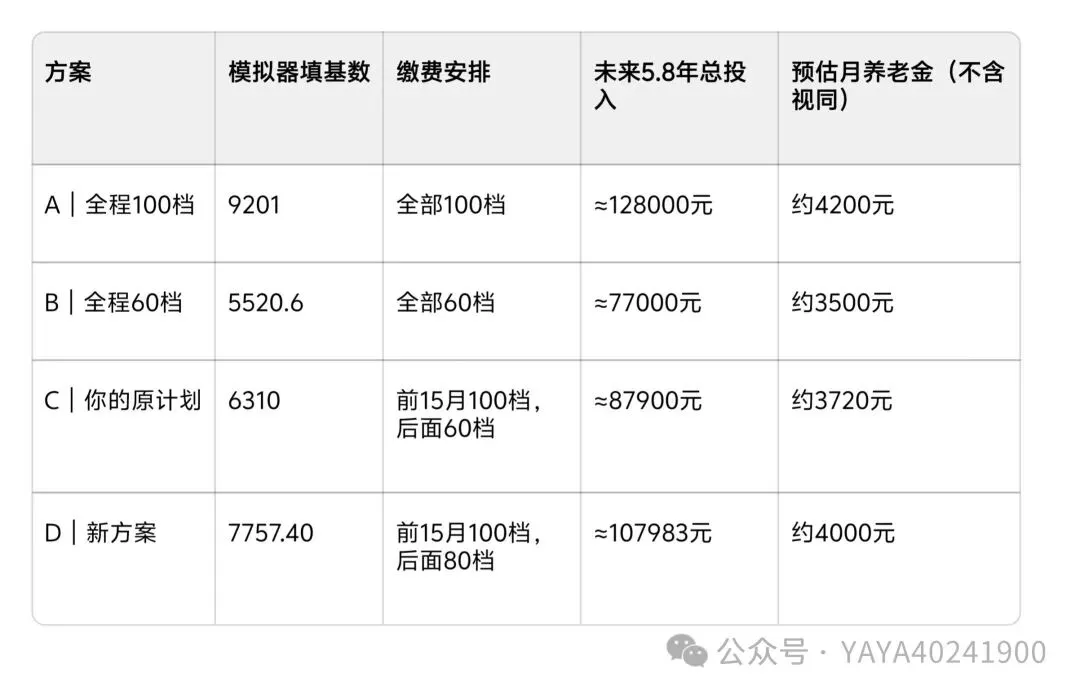
粤省事个人版测算,以当前缴费工资测算退休工资的结果分60档,80档,100档。 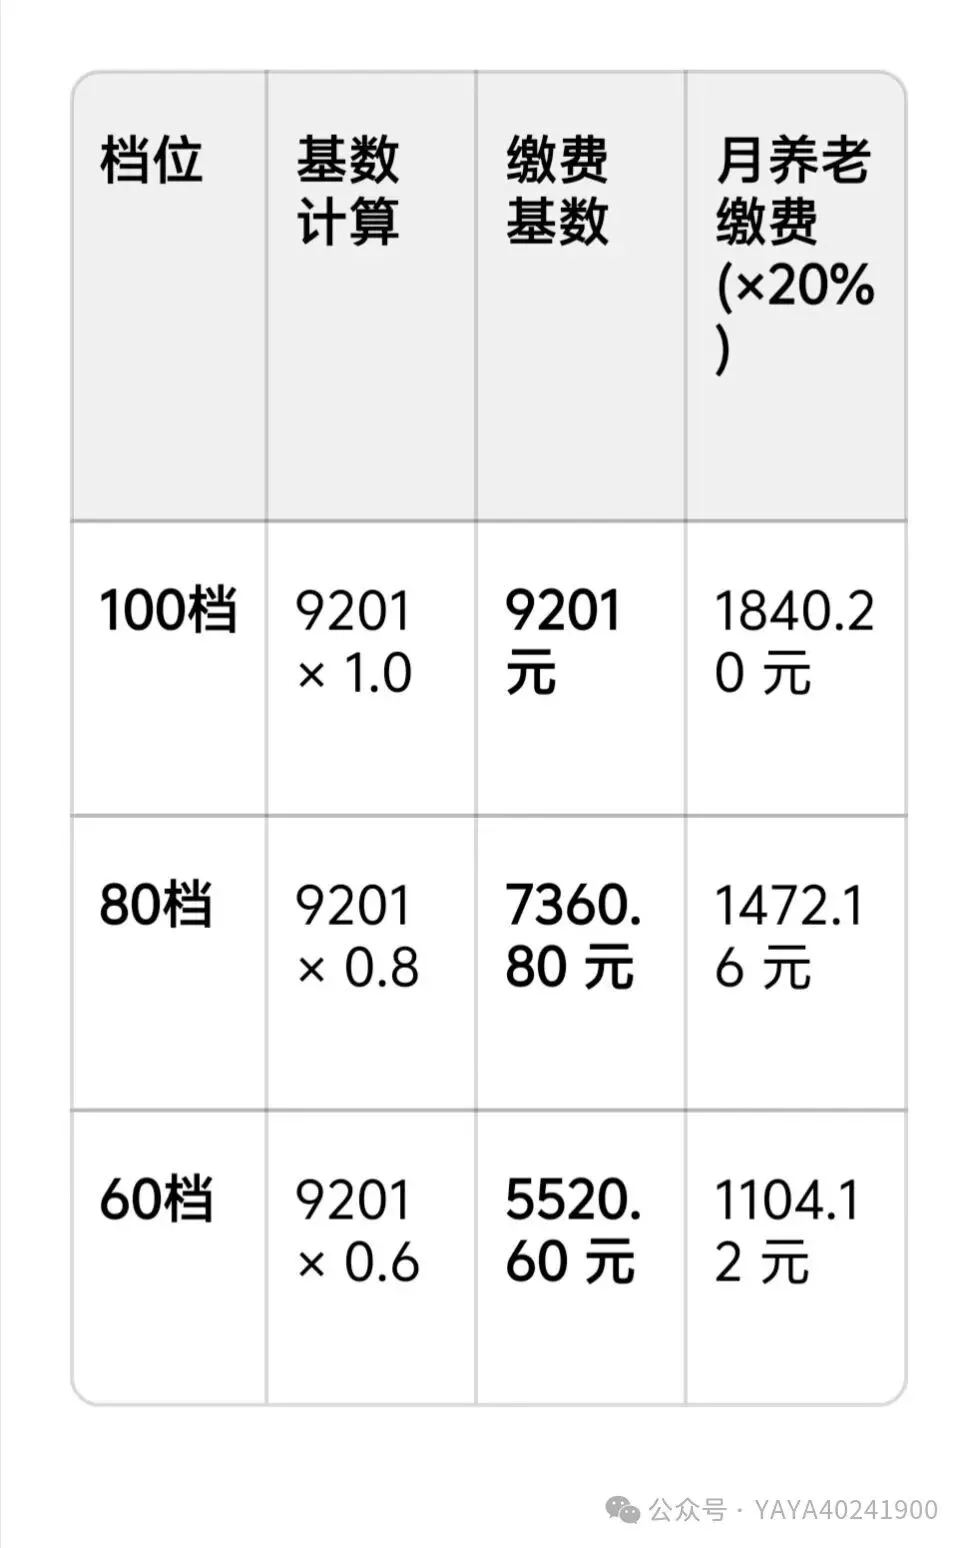
0602-静态计算增加个人账户部分储蓄额 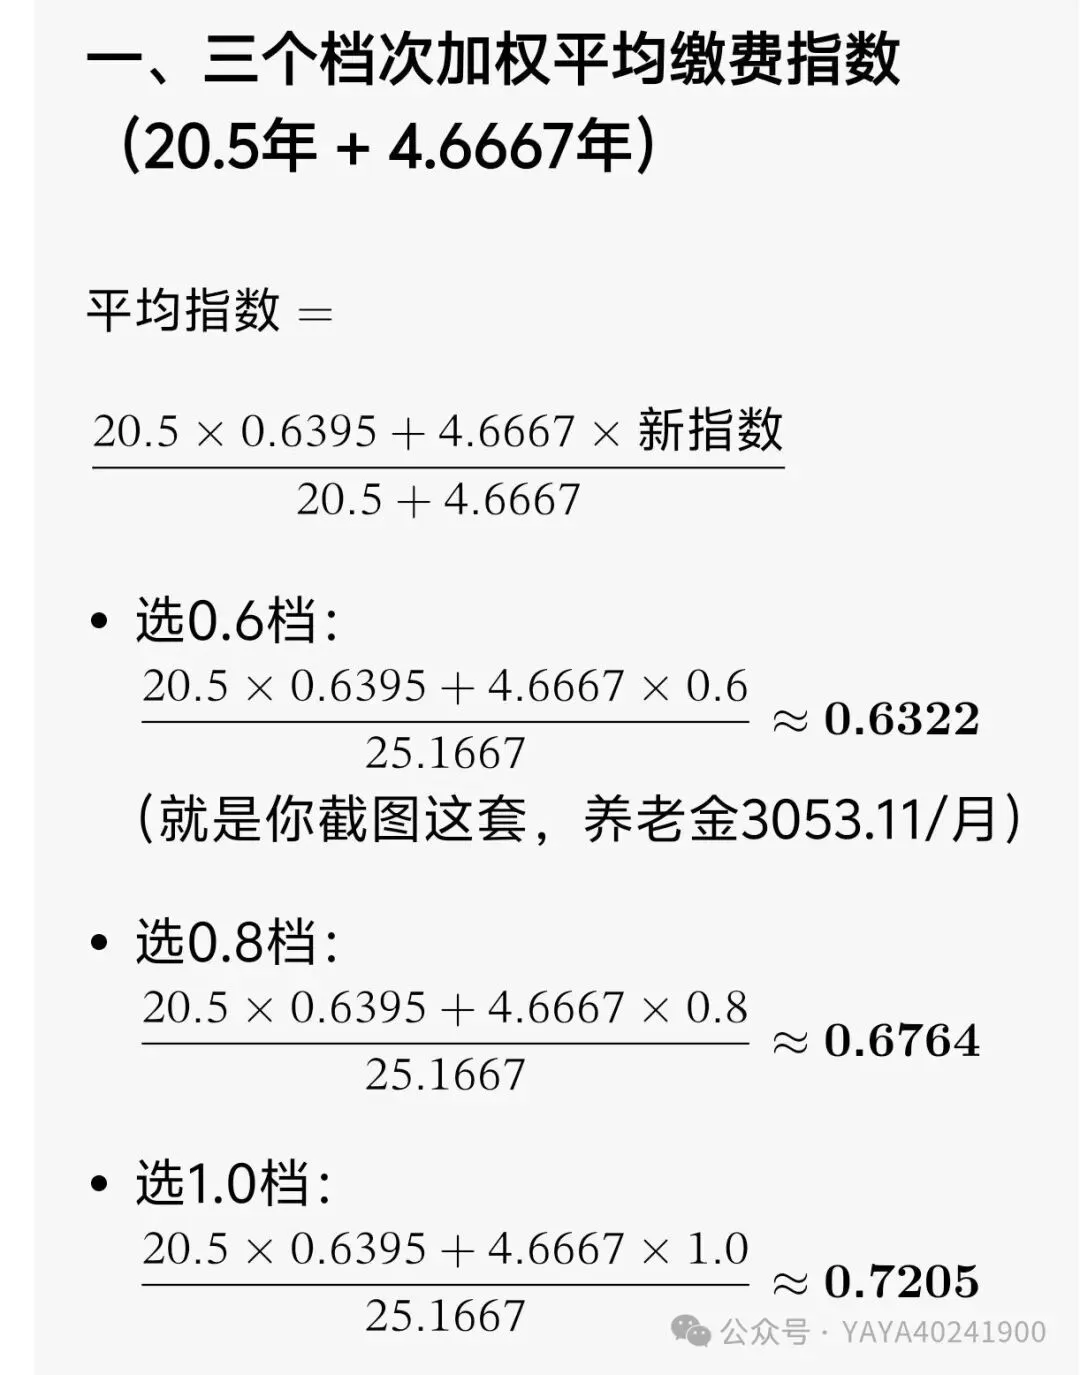
这个指数最关键,决定退休金基础金额 公式: 基础养老金 = 计发基数 ×(1+平均指数)÷2 × 年限 ×1% 个人账户养老金 = 账户余额 ÷计发月数 计算过程(完整展示) 已知: - 总缴费年限 = 20.5 + 4.6667 = 25.1667 年 - 个人账户余额 = 87692.32 元,50岁退休计发月数 = 195 - 三档加权平均指数(图片):60档 0.6322 / 80档 0.6764 / 100档 0.7205 ① 个人账户养老金(三档相同) 87692.32 ÷ 195 = 449.70 元/月 ② 基础养老金 = 计发基数 ×(1+指数)÷2 × 年限 × 1% 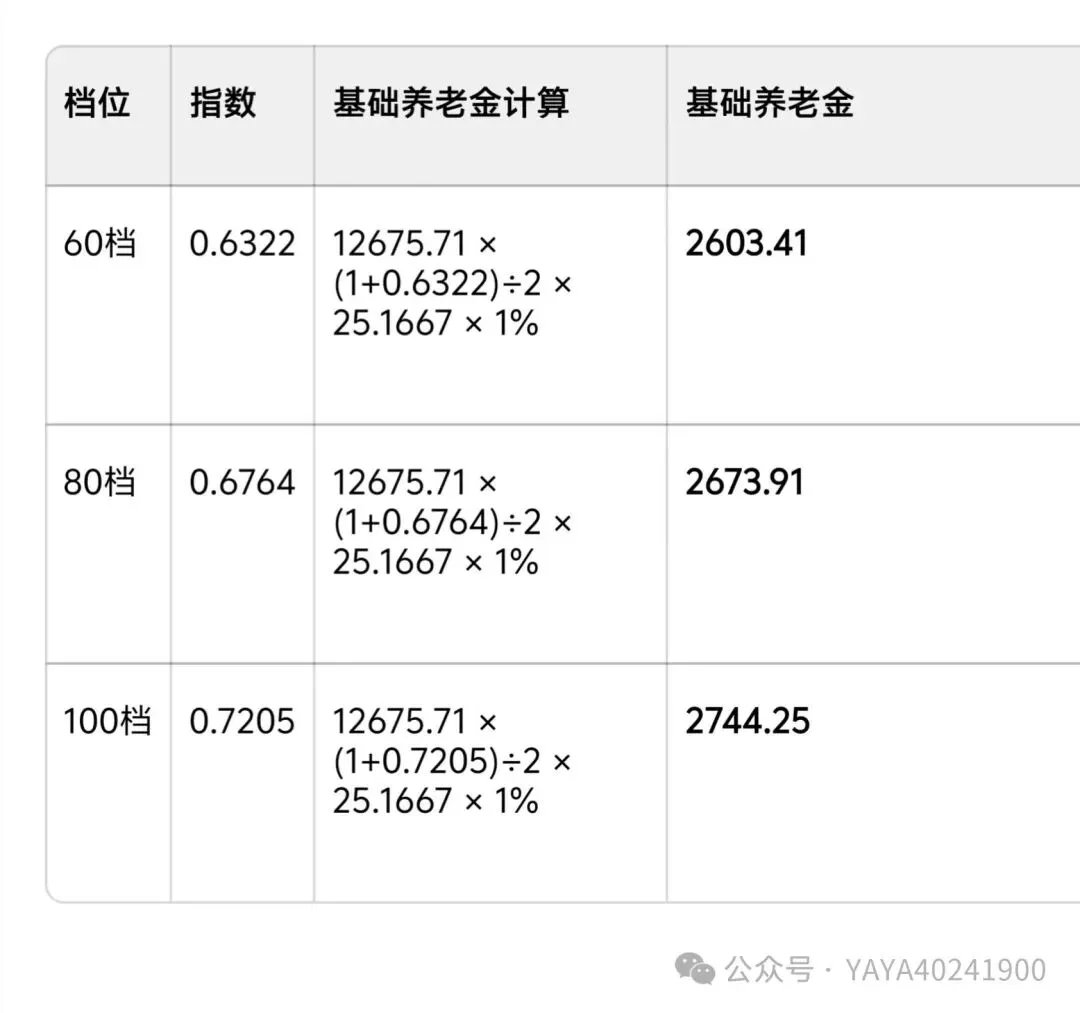
③ 合计月养老金 = 基础 + 个人账户 - 60档:2603.41 + 449.70 = 3053.11 元/月(与官方一致✓) - 80档:2673.91 + 449.70 = 3123.61 元/月 - 100档:2744.25 + 449.70 = 3193.95 元/月 目前账户最新余额 = 87692.32 + 8个月100档 + 56个月所选档 这次补上的部分 1. 剩余8个月100档划入个账:账户余额 87692.32 只含失业金15个月中的前7个月,剩下 8个月(15−7) 按100档,每月划入 736.08 元 → 补 5888.64 元2. 后面56个月所选档划入个账:60档 24732.29 / 80档 32976.38 / 100档 41220.48 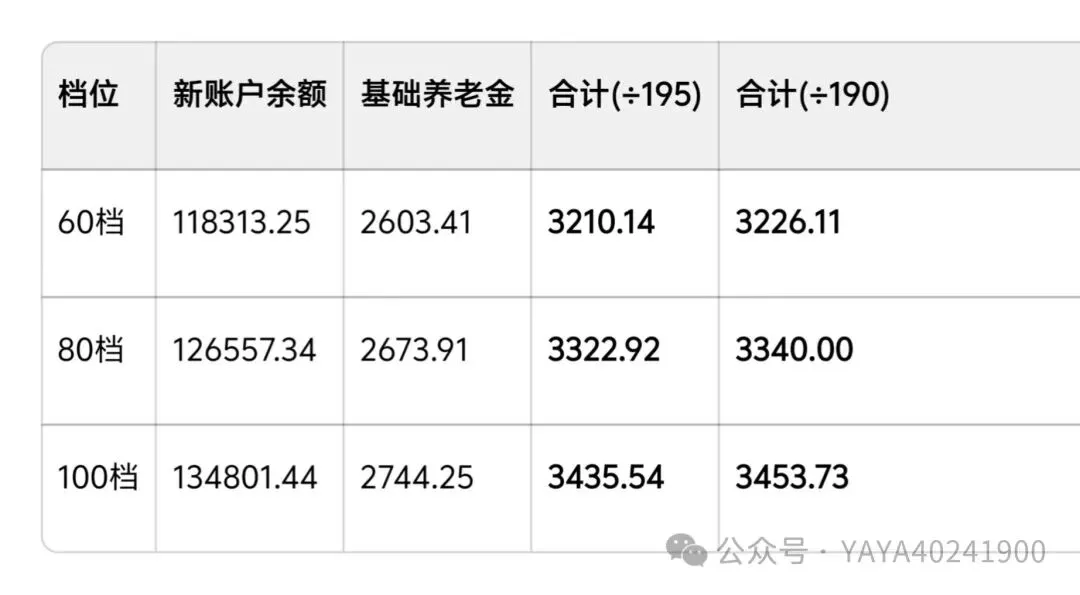
0603-静态计算不计算增加个人账户部分储蓄额 1.60档预测退休工资3053.11 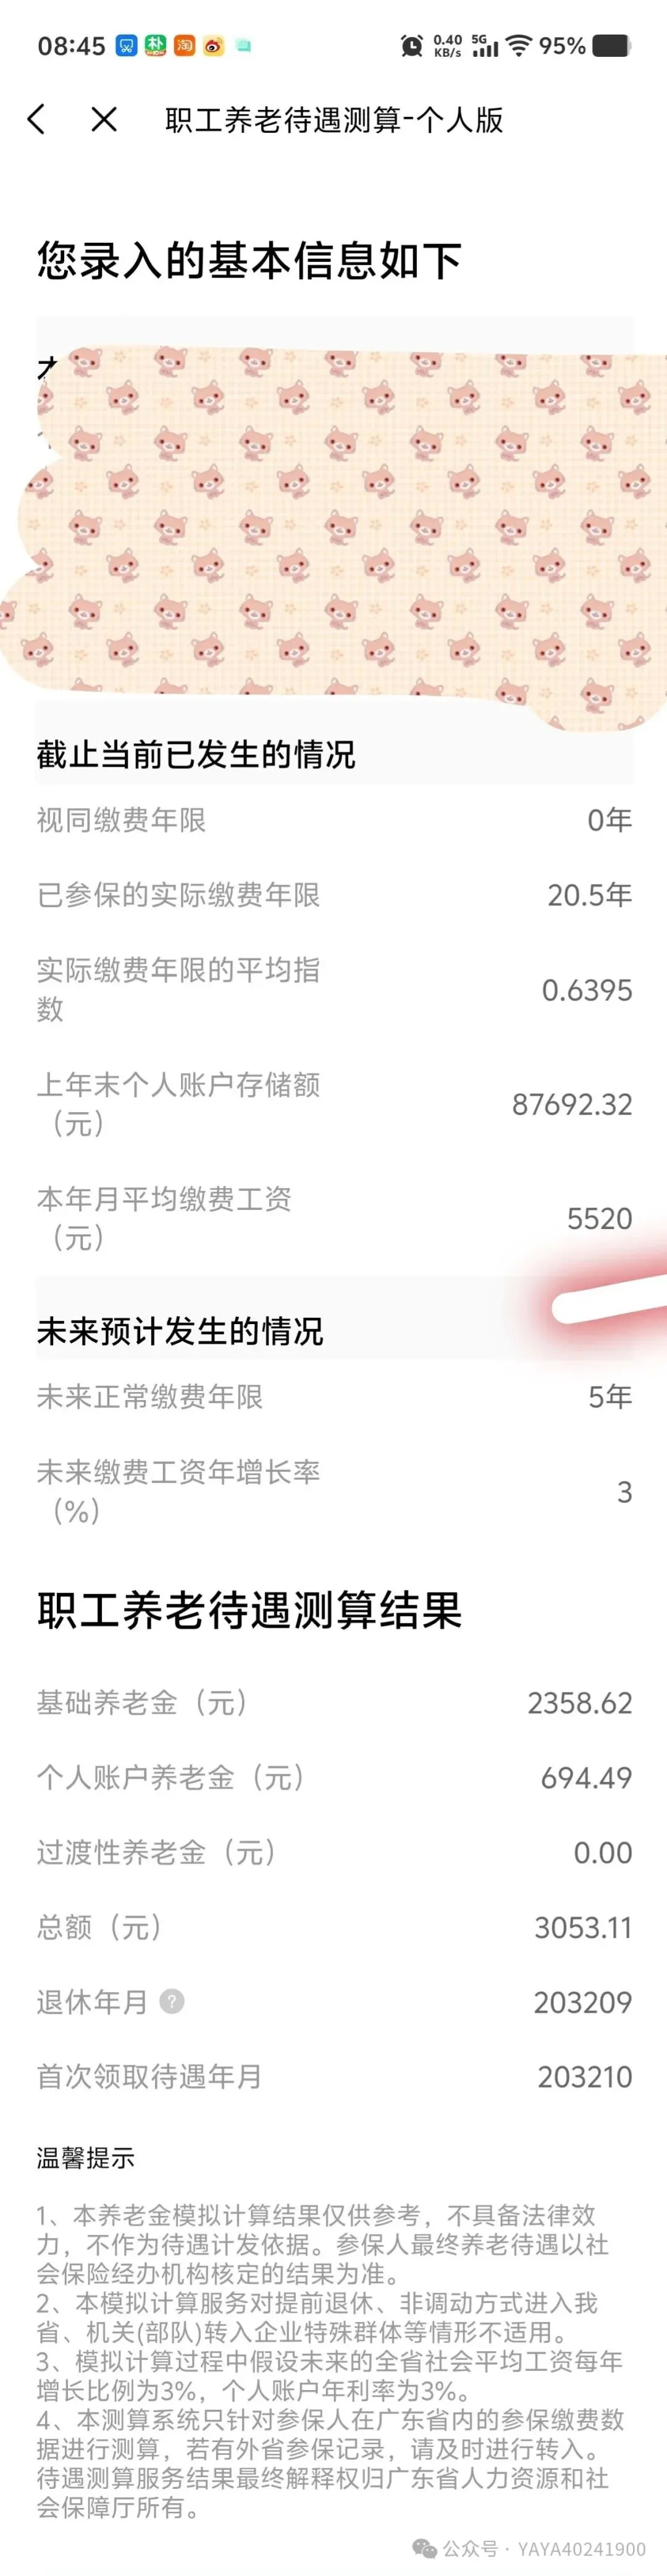
2.80档 9201*80%=7360.8 80档预测退休工资3185.89 计算过程 先算80档基数计算缴费基数 基准920180档:9201 × 0.8 = 7360.8元 时间不变 剩余总缴费:5.8年 = 69.6个月前15个月:9201(100档)后面:69.6 − 15 = 54.6个月(80档,7360.8)加权平均基数 = (9201×15 + 7360.8×54.6) ÷ 69.6 ≈ 7757.40👉 在粤省事个人工具中测算器里就填:7757.40💰费用核算(只养老,20%比例) - 前15个月:1840.2 ×15 = 27603 元 - 后54.6个月:7360.8×20% = 1472.16元/月;合计 80379.94元✅ 5.8年养老合计投入 ≈ 107982.94元 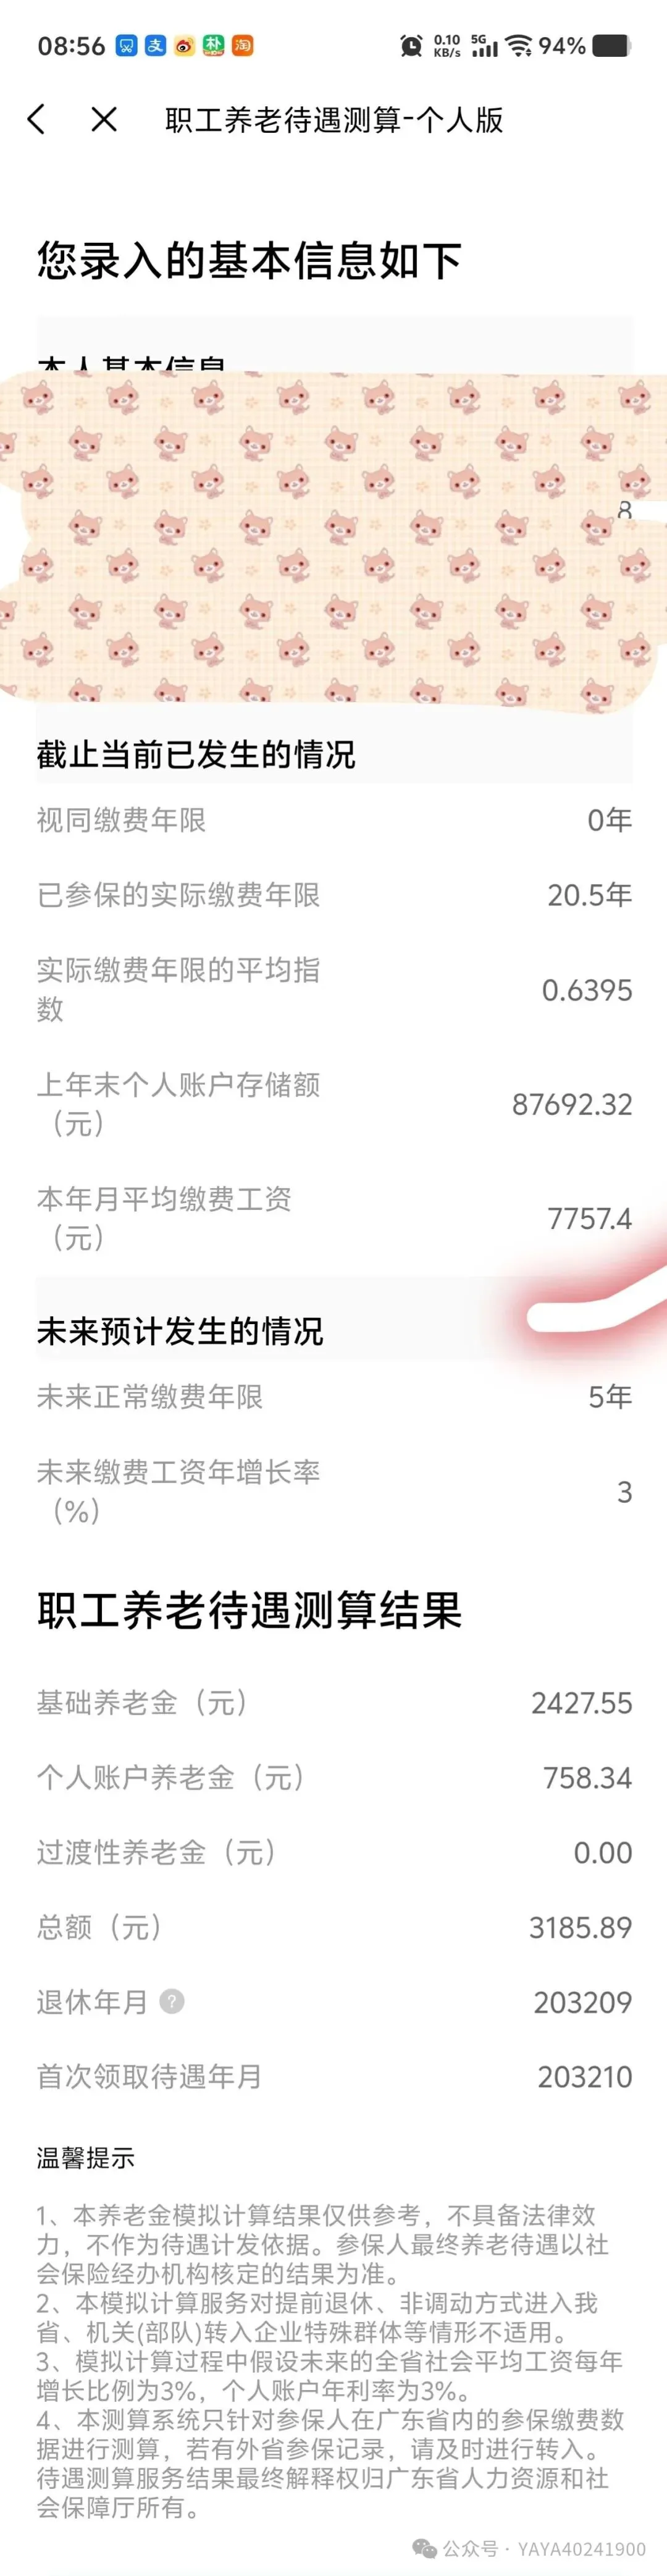
3.100档退休工资3271.74 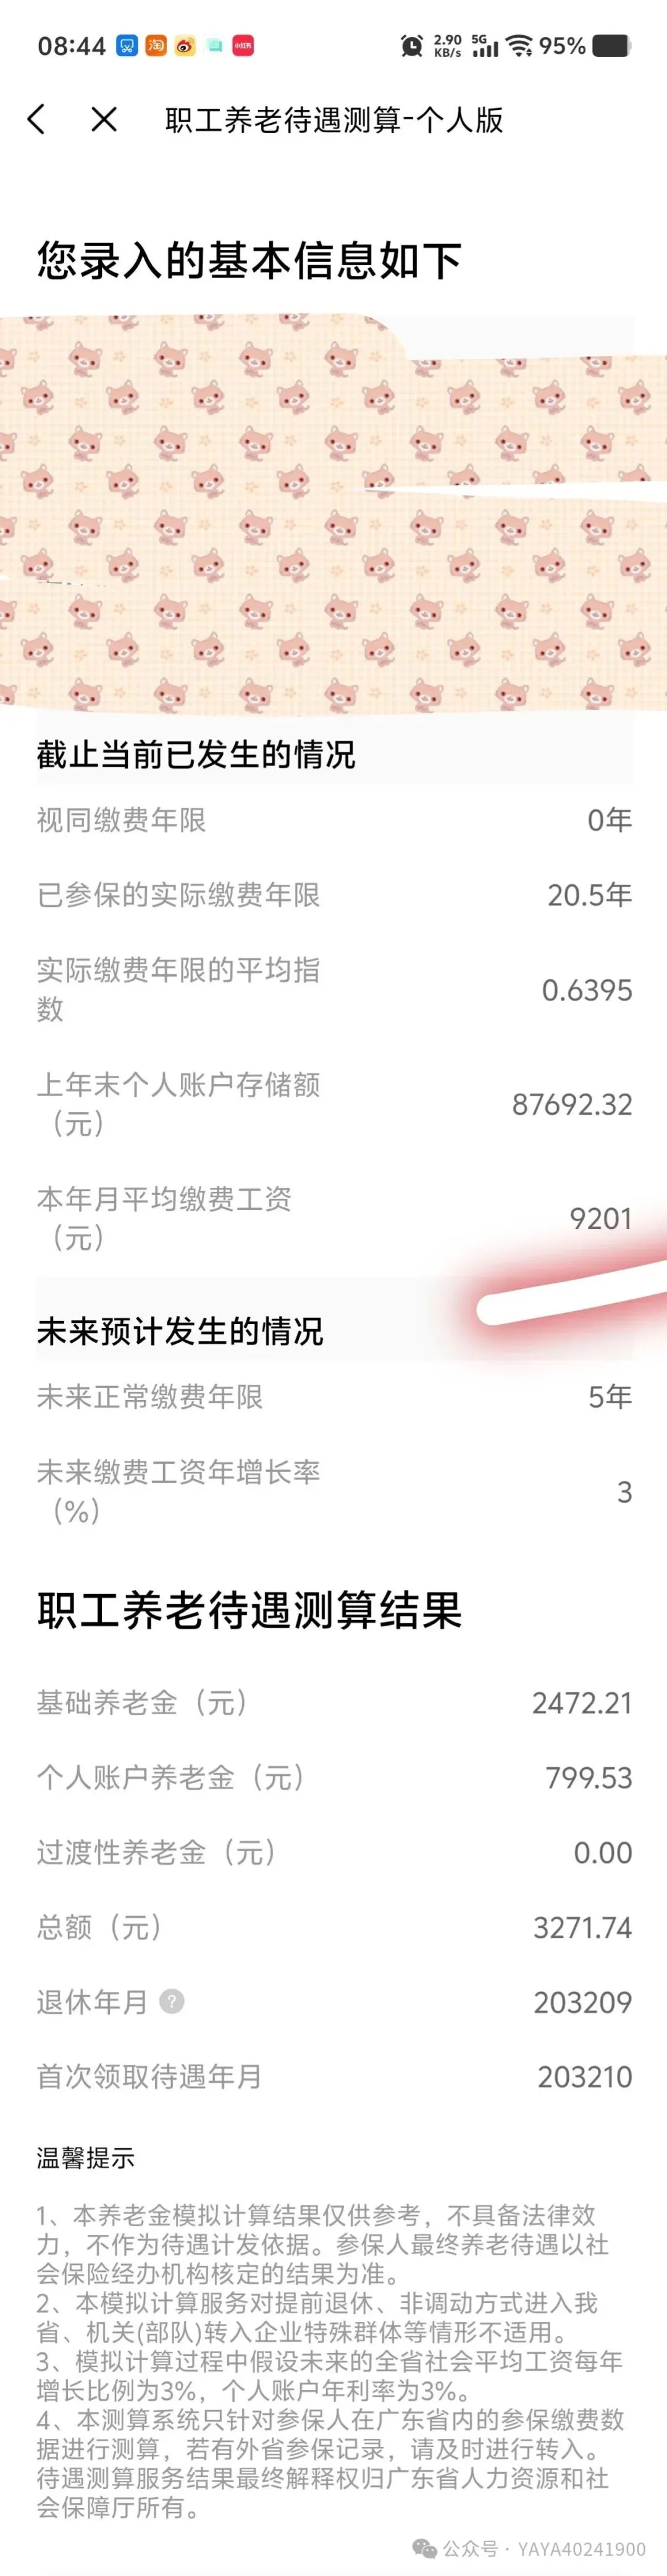
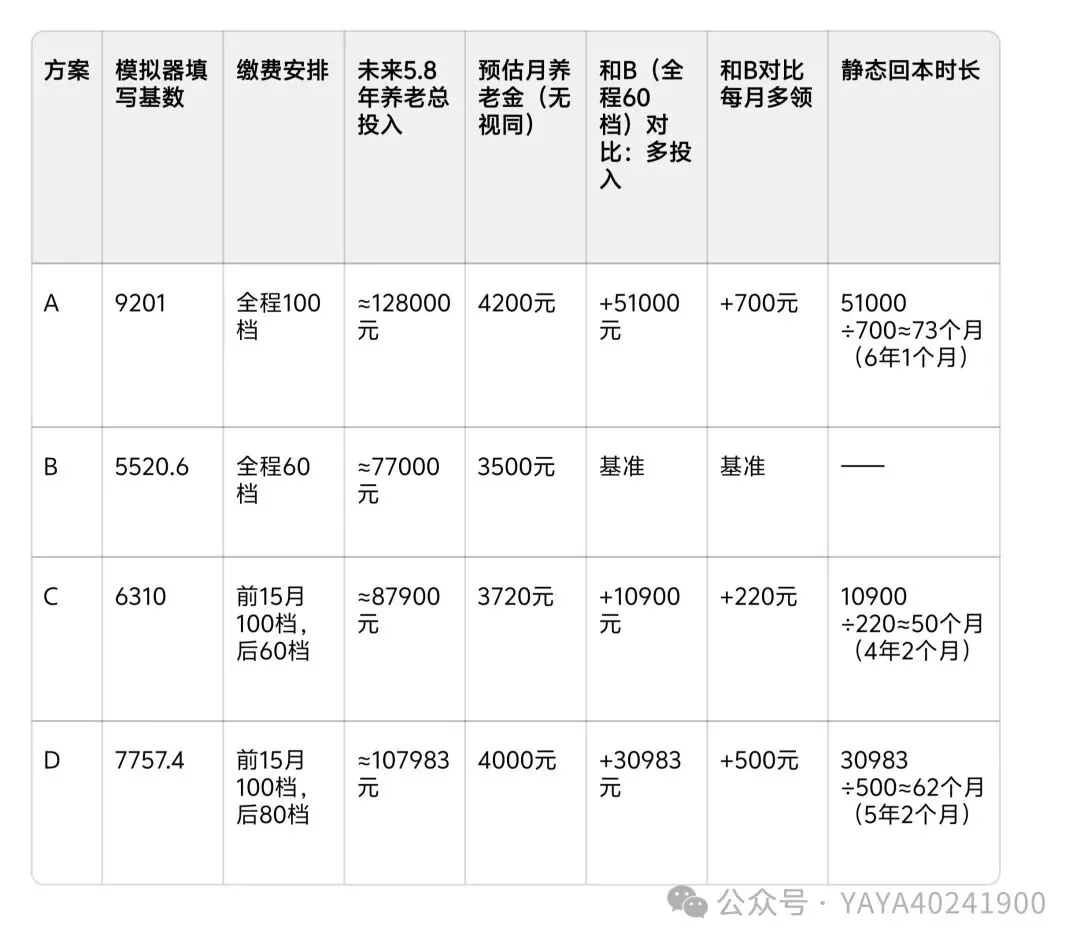
这也验证了一点:养老金测算的绝对数字,以省人社官方工具为准最稳妥;而我这边真正有价值的,是“不同档次之间的差额对比”和“回本测算”这套横向判断框架,它不会随基准利率波动而失效。 静态回本计算(不计算后面增加个人账户储蓄额) 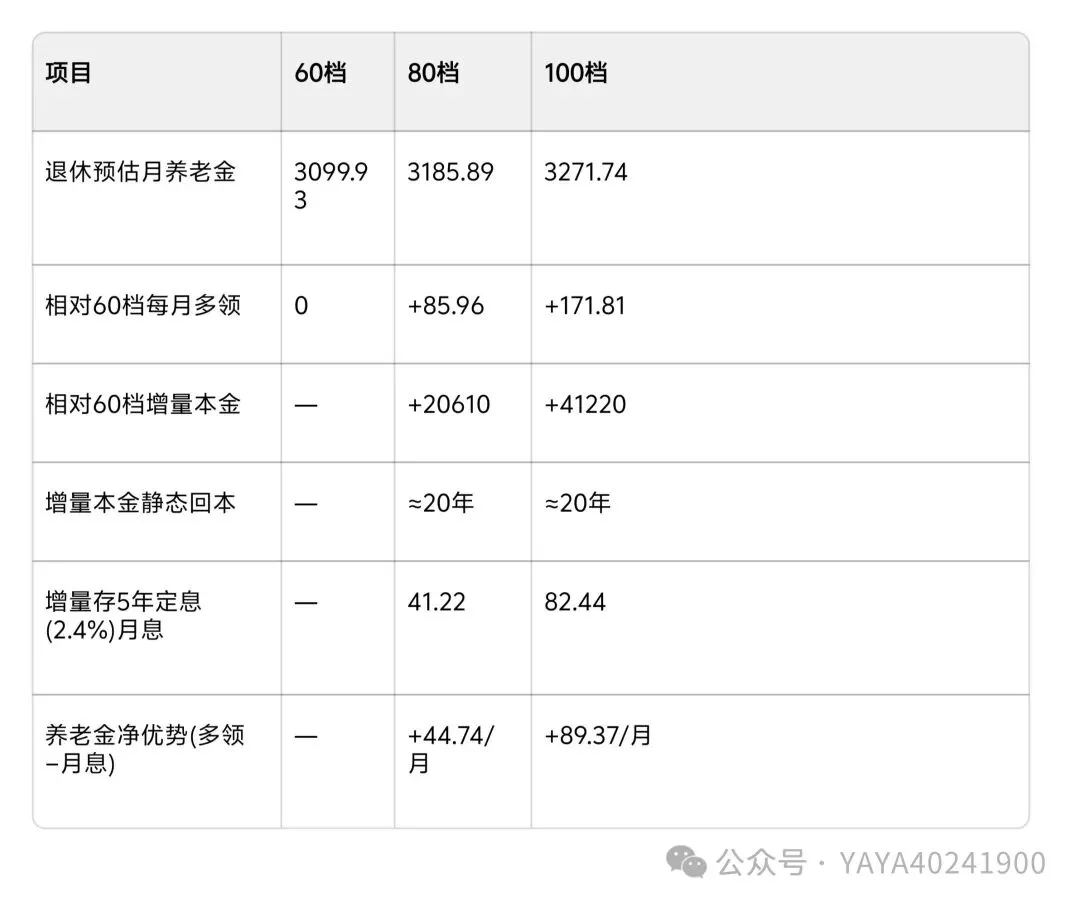
动态与静态回本计算 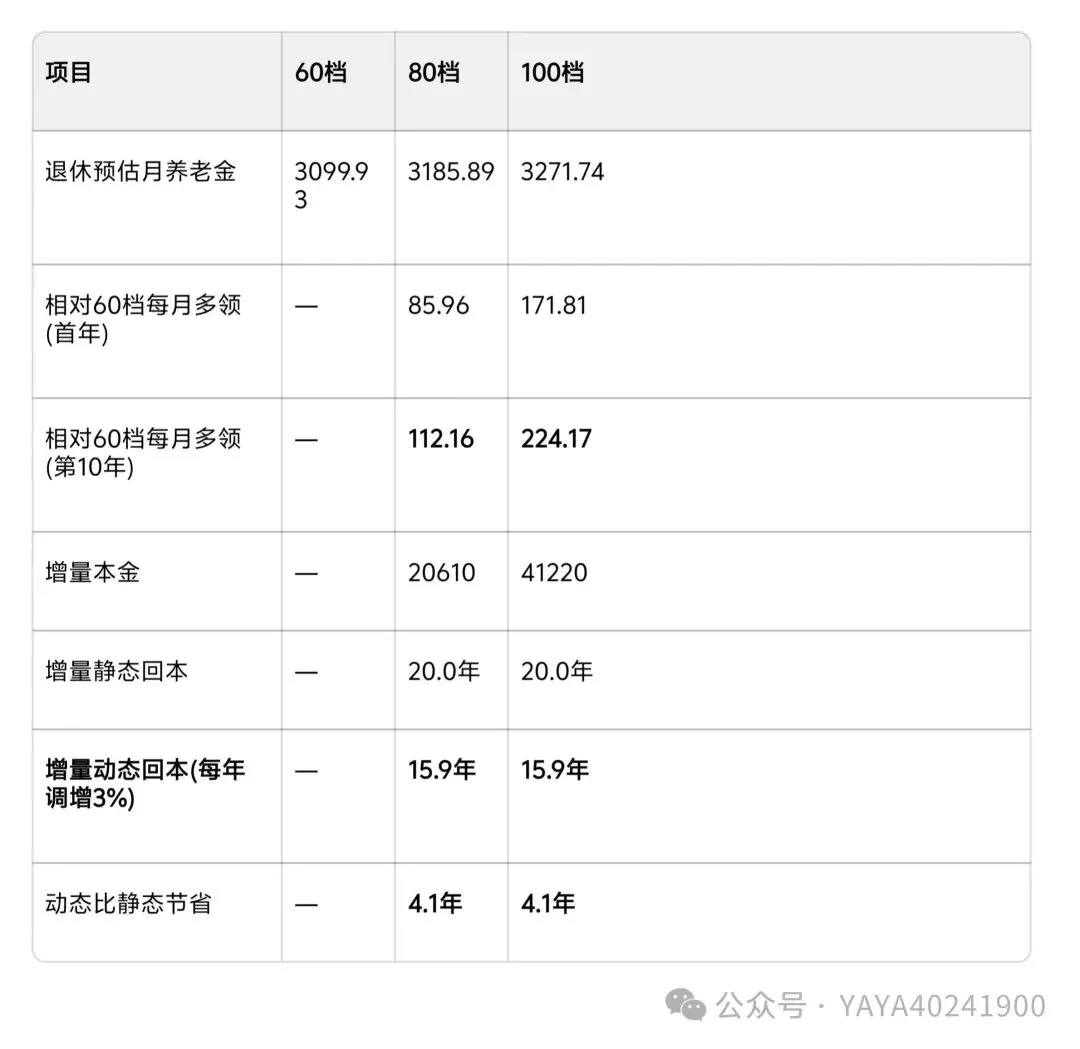
把这次核算整理成一套可复用的判断方法,遇到类似选择时可以这样问自己: 第一,看现金流压力。收入不稳、要留备用金,优先选低档,本金压力最小、回本最快;现金流稳定,才考虑高档。 第二,看回本周期。多交的部分回本约15-20年(约需领到70岁),如果预期长寿、追求长期现金流,高档更值;若更看重资金灵活,低档性价比最高。 第三,看资金灵活性。社保的钱缴进去就不能取回,银行的钱随时能动。如果这笔钱未来可能急用,别都押进社保。 第四,关键提醒:灵活就业每年7月可以自主调整档次,不是选了就锁死,可以先低后高、动态调整。 养老金这件事,没有放之四海皆准的“最优档”。它本质上是拿“现在的现金流”,去换“退休后每月多领一点”的长期承诺。 多领的那一两百块看着不多,但它是终身发放、还会逐年上调的现金流;而多交的那几万块,则是你当下要实打实掏出去的真金白银。 我的做法是:把档次选择当成一道“回本与流动性的取舍题”,用官方工具测绝对数字、用差额框架看相对性价比,再结合自己的现金流和寿命预期来做决定。 希望这套方法,也能帮你在面对养老金档次时,想得更清楚一点。 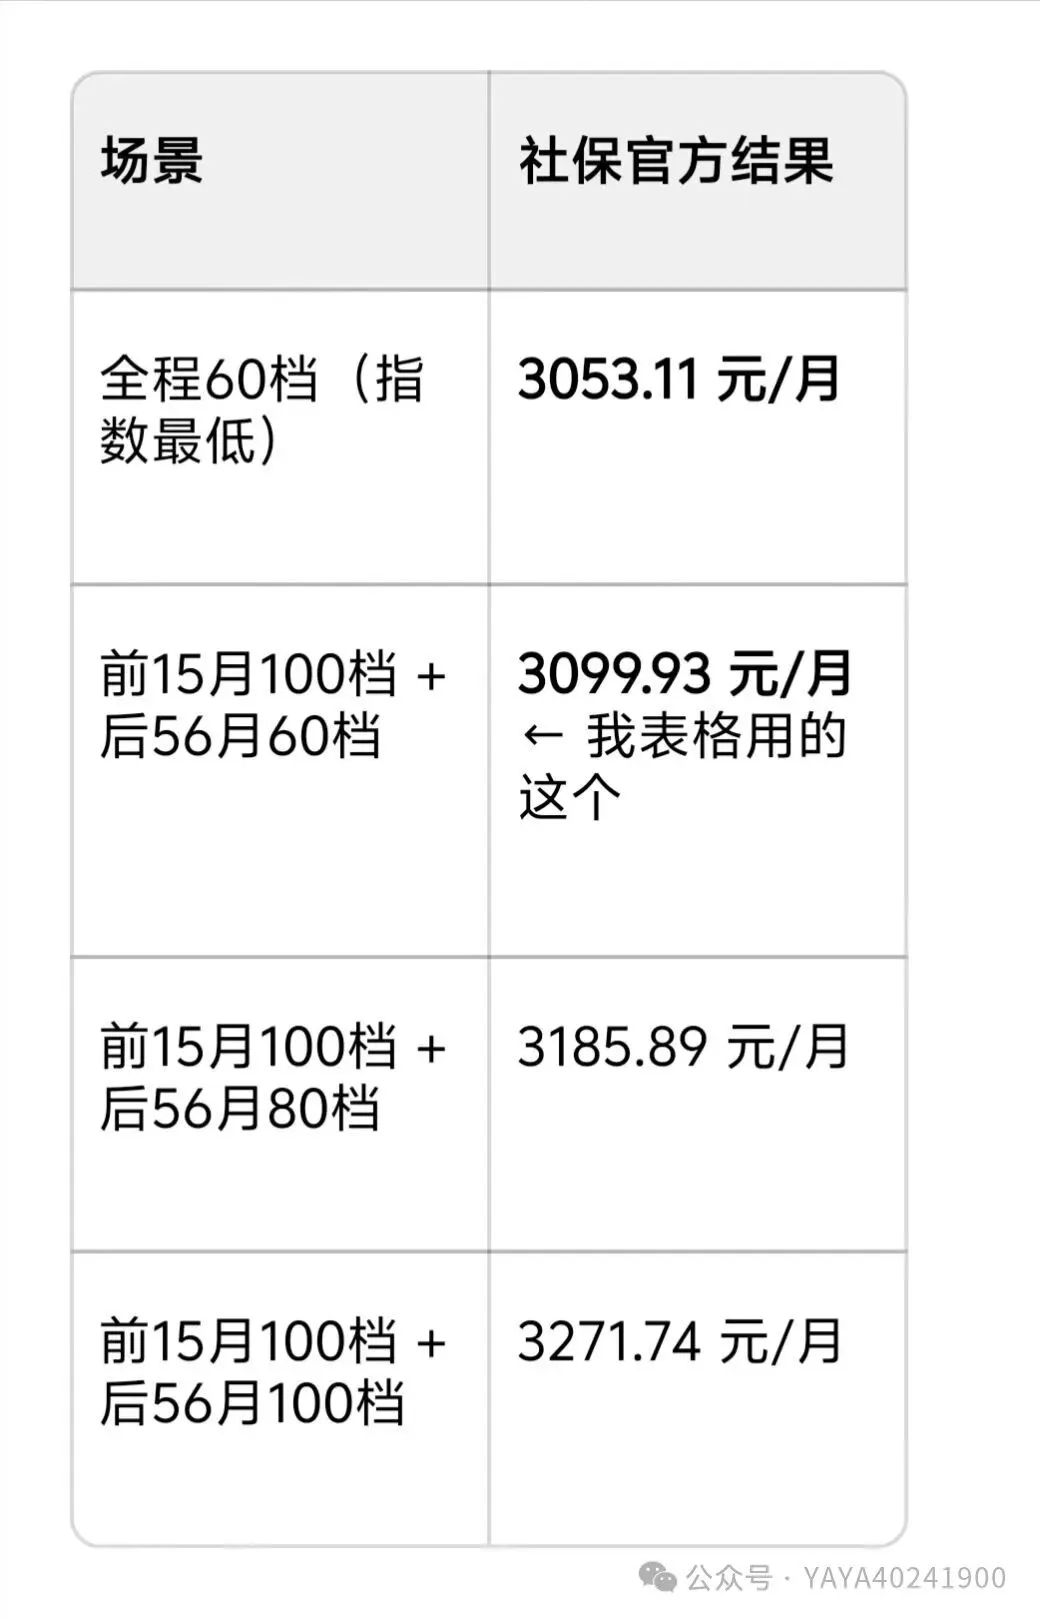
· 个人数据(已缴20.5年、指数0.6395、账户87692.32元、视同0、50岁退休)来自省人社测算工具导出结果,真实可核。 · 退休月养老金绝对数字以省人社官方测算工具为准(60%档约3053元/月等),本文已用官方结果作为锚点核对。 · 回本测算(静态约20年、动态约15.9年)为按3%每年调增口径的推算,非官方承诺,最终以社保实核算为准。 · 存银行收益按当前5年定期约2.4%单利估算,利率会变动,仅作参考。 · 本文为个人经验分享,不构成任何决策建议。
一个普通灵活就业者的养老金选择题
01 先看清自己的“养老金底子”
02 我这次算的三个“缴费场景”
「前15月100档 + 后56月所选档」
03 核心结果:三档退休月养老金差多少
04 重点:多交那笔钱,多久能回本
05 对比一:存银行 vs 放社保
06 对比二:我的结果 vs 省人社测算
07 给灵活就业者的判断框架
结尾
内容验真
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
