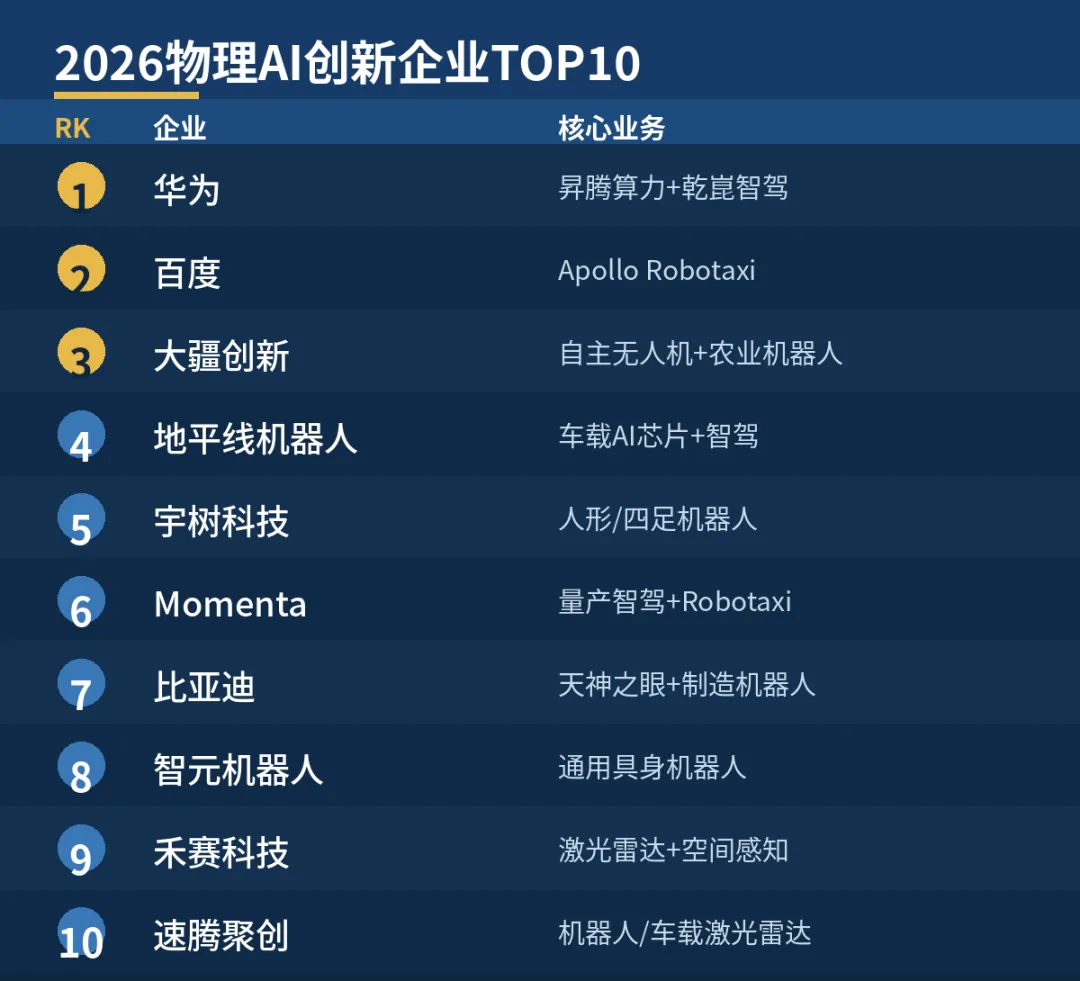
物理AI这个词,2026年开始被频繁提起。它说的不是手机上的语音助手,而是AI第一次翻过数字围墙,走进工厂、矿区、港口和道路,让算法去理解和改造真实的物理世界。这个赛道的落地难度比纯软件AI大得多,但一旦跑通,释放的产业价值也远超过数字AI。德本咨询这份2026物理AI创新企业TOP50,前十名单里既有车路协同和智驾公司,也有人形机器人和激光雷达厂商,基本覆盖了物理AI的主要场景。
算力和智驾:两条主航道
排第一的是华为。它做的是昇腾算力加乾崑智驾,一手提供AI训练的底座,一手做汽车智能驾驶。华为的打法是全栈,从芯片到算法到整车解决方案都自己做,这种垂直整合在物理AI这种需要软硬协同的领域里特别有优势。
百度排第二,做Apollo Robotaxi。百度是国内最早做自动驾驶的公司,现在萝卜快跑已经在多个城市商业化运营。它的特点是从L4级Robotaxi切入,技术路线偏激进,但商业化速度比预期慢。
地平线机器人排第四,做车载AI芯片和智驾方案。它是国内唯一能在车规级AI芯片上跟英伟达Orin掰手腕的公司,征程系列芯片已经上车量产。它的位置很特殊,既是芯片公司又是算法公司。
Momenta排第六,做量产智驾和Robotaxi。它的路线是从量产乘用车的辅助驾驶做起,慢慢积累数据再往L4走,比百度的纯Robotaxi路线更务实。
比亚迪排第七,做天神之眼加制造机器人。比亚迪本身是全球最大的新能源车厂,它把智驾技术用在自己车上,同时在工厂里大规模部署工业机器人,既是物理AI的使用者又是输出方。
机器人和感知:核心零部件
大疆创新排第三,做自主无人机和农业机器人。大疆在消费级无人机市场是绝对垄断地位,现在把自主飞行技术延伸到农业和工业巡检场景。它的飞控和视觉算法是国内最强的。
宇树科技排第五,做人形和四足机器人。它是国内出货量最大的机器人公司,四足机器人全球份额超过三成,人形机器人正在量产爬坡。
智元机器人排第八,做通用具身机器人。它是稚晖君创立的公司,成立时间不长但融资极快,目标是做人形机器人的通用大脑和本体。
禾赛科技排第九,做激光雷达和空间感知。它是全球最大的车载激光雷达供应商,同时把激光雷达卖给机器人公司。它的价值是给所有物理AI终端提供眼睛。
速腾聚创排第十,做机器人和车载激光雷达。它是禾赛的主要竞争对手,在车载和机器人两个市场都有布局。
这十家公司的商业化阶段差异很大。华为和比亚迪是已经有规模收入的,它们做物理AI是为了增强主业。百度和Momenta还在烧钱阶段,Robotaxi的单车成本和运营成本远高于人工驾驶。大疆和宇树已经有盈利的产品线,但人形机器人的大规模商用还在早期。禾赛和速腾聚创是卖铲子的,不管哪家机器人公司跑出来它们都受益。智元则是最年轻的,还在产品验证阶段。物理AI这个赛道的特点是,技术突破和商业化落地之间有很长的时间差,今天的热门公司未必是三年后的赢家。
结语
这十家公司放一起看,物理AI的竞争格局是两条线在跑:一条是车路协同和智驾,百度、地平线、Momenta、比亚迪、华为都在这条线上;另一条是机器人和感知,大疆、宇树、智元、禾赛、速腾聚创在这条线上。两条线最后会汇合,因为自动驾驶和人形机器人本质上都是让AI在物理环境里做决策。硬件成本这几年下降很快,高端传感器比十年前便宜了七成以上,车规芯片算力翻了一个数量级,这是物理AI能从实验室走向量产的经济基础。接下来的看点是,谁能先把物理AI的投资回报算清楚,让客户觉得回本周期在一两年之内,那才是真正的商业化拐点。物理AI和数字AI最大的区别是,它不能只靠软件迭代,必须和真实物理世界反复交互,这个过程注定比纯软件慢,但一旦跑通,壁垒也深得多。物理AI的客户不是互联网公司那种快速试错的节奏,而是工厂和车企那种长周期的验证流程,这个赛道的收入曲线不会像软件公司那样陡峭,但一旦客户认可,替换成本极高,粘性非常强。