医疗险免赔额怎么选?先分清它挡住了哪几个门
以尊享e生·中高端医疗险2026(PLUS版)拆给你看
有个客户拿着一款产品来问我:条款上写着 1.5 万免赔额,是不是社保报销完不够 1.5 万,就一分钱不赔?
我说不是。这款产品就算选了 1.5 万免赔额,一般疾病住普通部,依旧是 0 免赔。
他很不理解:那这 1.5 万免赔额到底有什么用?什么又叫「一般疾病」?
其实很多人都搞不清楚免赔额,觉得选医疗险就是看免赔额大小——有的选 0 免赔,有的选 1 万免赔,那自然是越小报销得越多。
其实不是的。
免赔额这个数,重要的从来不是它有多大,而是它挡住了你哪些就医场景。
这一篇我们不去看谁家的免赔额数字小,只讲一件事:拿到一份医疗险,免赔额到底该从哪几个角度看。
一、拿到一份医疗险,先问四个问题
免赔额,主要从四个方面去看:
第一,落在哪?是普通部、特需国际部,还是私立医院?
第二,挡住了什么?1.5 万免赔额,是仅针对住院,还是院外药等责任也是 1.5 万?还是所有责任共享这 1.5 万?
第三,怎么扣?有没有社保罚则?是绝对免赔还是相对免赔?
第四,会不会变小?连续投保几年之后,免赔额会自己降下来吗?
这四个问题问完,一个数字背后到底代表什么,才算真的清楚。
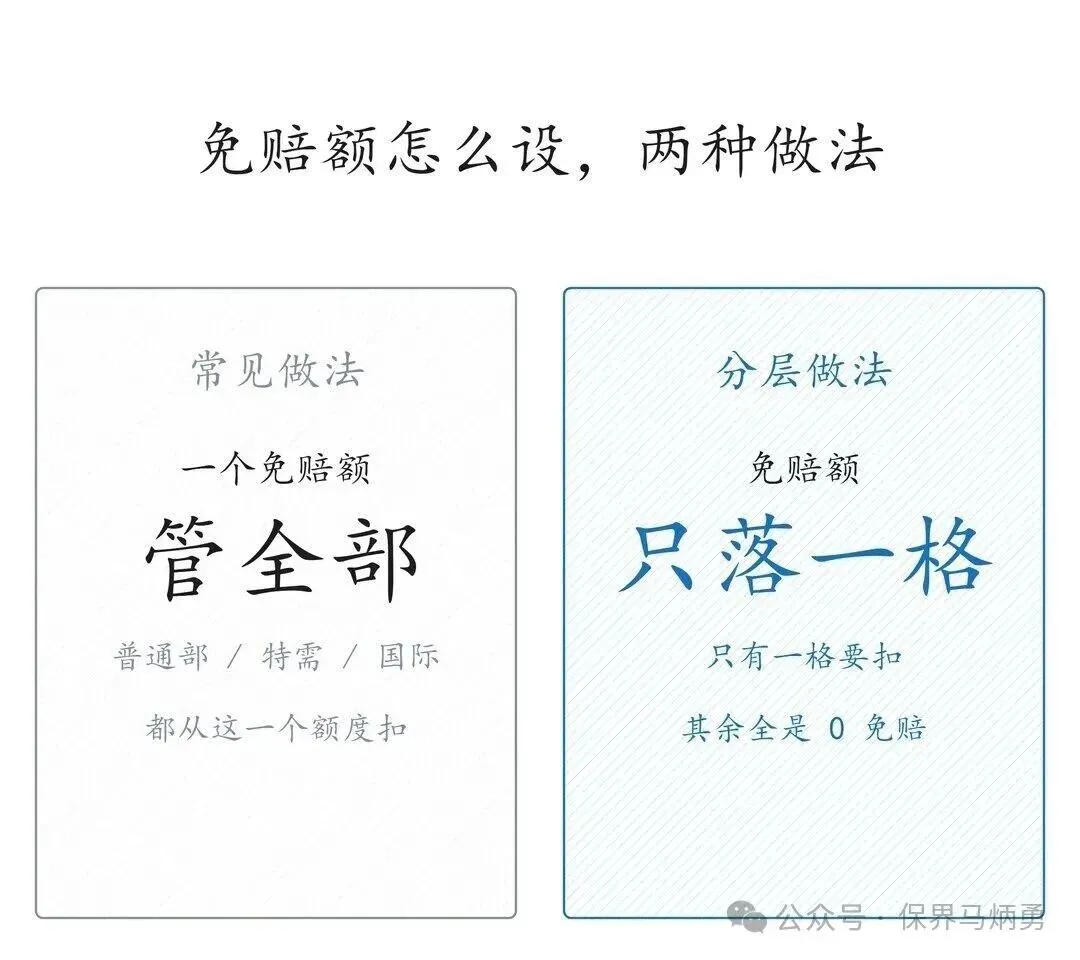
二、两种做法:一个免赔额管全部,还是只落一格
市面上多数中高端医疗险的常见做法是:一个免赔额管全部——不管是普通部,还是特需部、国际部,都从这一个额度里扣。选了 1.5 万免赔额,就意味着一年内在普通部和特需部产生的可报销费用,要累计到 1.5 万以上才能报销。
另一种做法是分层:免赔额只落在其中一格,其余场景全是 0 免赔。
两种做法的区别:是四个门一起堵,还是只堵一个门
三、拆开看:四个格子里,只有一格要扣钱
以尊享e生中高端 PLUS 2026 为例。
它的设计思路很简单——免赔额只看「一般疾病」。像感冒、发烧、做个小手术这类情况住院,你想去国际部、特需部,是自己承担 0 免赔,还是选 1.5 万或 3 万免赔额、接受自费一部分?你可以自己选。除此之外,其余场景全部 0 免赔:所有疾病在普通部、癌症及特定疾病在特需部,都是 0 免赔。
再看四个计划。尊享中高端有四个计划,几乎囊括了所有住院治疗的场景,看完之后再来看市面上其他产品的免赔额,基本不会再有疑问。
标准版的就医范围是二级及以上公立医院普通部,免赔额是 0 元或 5000 元两档。如果选了 5000 元这档,一般疾病和外购药械共享这 5000 元免赔额,癌症和特定疾病是 0 免赔。同时要注意,标准版只有计划二,癌症及特定疾病确诊后才可以升舱去特需、国际、VIP 部。
PLUS 版的就医范围更大:计划一增加了特需、国际、VIP 部,计划二增加了指定私立医院。免赔额三档可选:0 / 1.5 万 / 3 万。
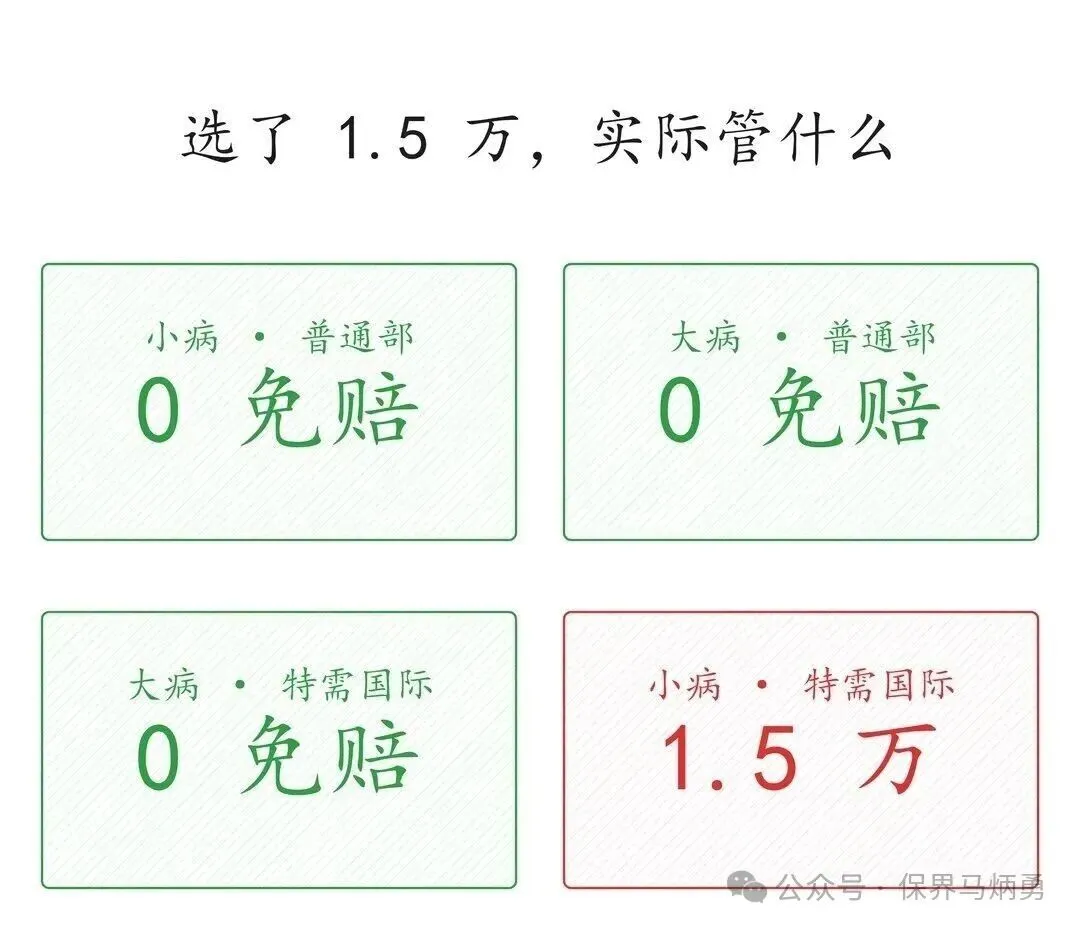
四个格子里,只有「一般疾病去国际特需部」这一格背 1.5 万
以 1.5 万这档为例再捋一遍:一般疾病在普通部是 0 免赔,癌症及特定疾病无论是在普通部还是国际特需部,也是 0 免赔。只有一般疾病去国际特需部,才是 1.5 万免赔额。
也就是说:小病在普通部就治了,0 免赔;大病想去特需部,也是 0 免赔;只有「小病想去特需部」这一个场景,才轮到 1.5 万出场。
所以看免赔额,第一个问题不是「多少」,而是「它管住了哪几个门」。同样写 1.5 万,一个门都堵和只堵一个门,完全不是一回事。
四、落到路上:两条路还是三条路
把两种设计摆在一起,区别最直观。而且说实话,国际部、特需部的治疗费用非常高,1.5 万很轻易就能花到。
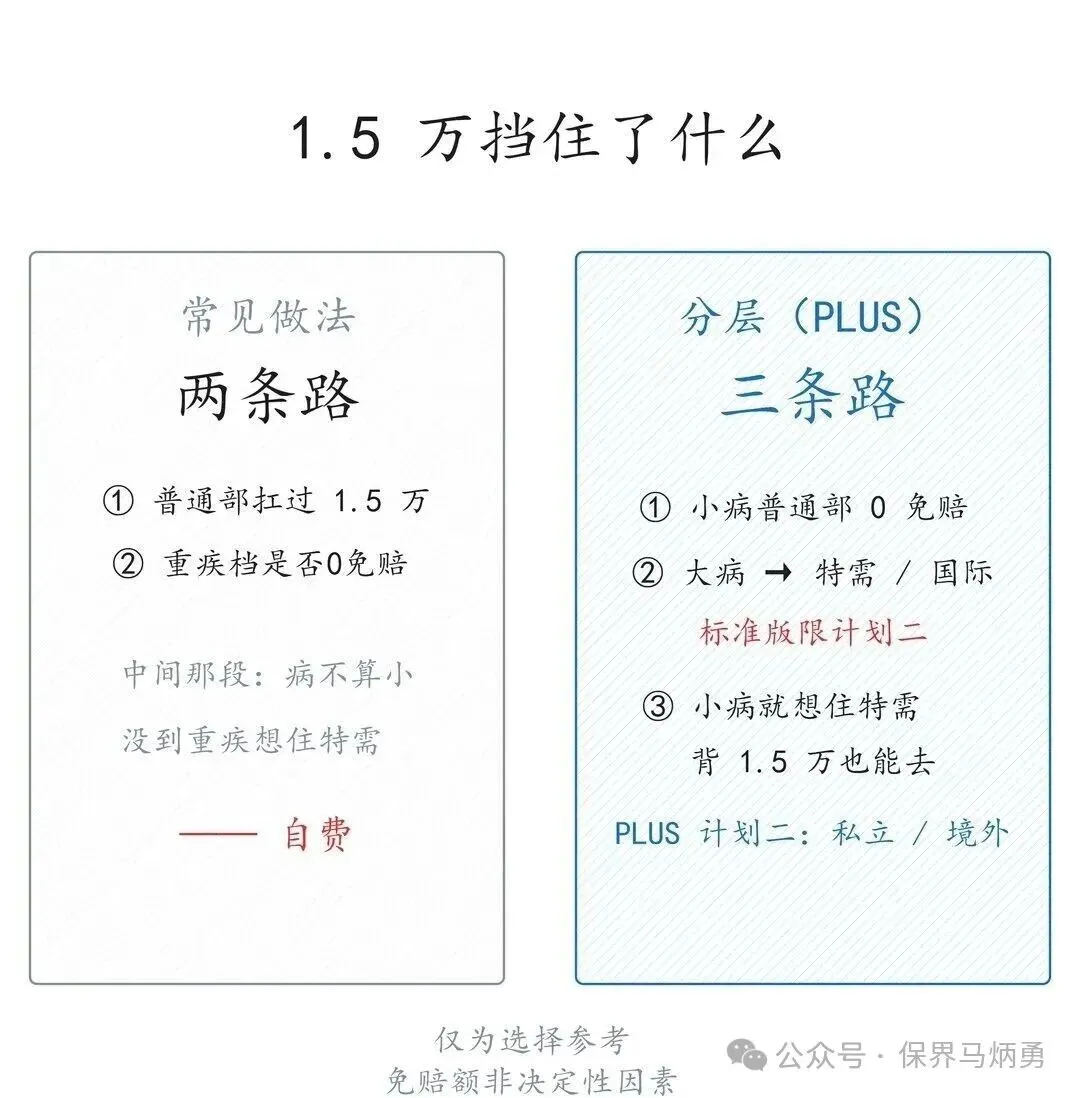
先看「一个免赔额管全部」。通常你只有两条路:要么在普通部扛到 1.5 万以上,要么等到重疾那一档是 0 免赔,才能绕开免赔额。中间那块区域——病不算小、但还没到重疾,想住个特需图个省心——是需要自费的。
这里还有一个容易踩的坑:重疾不一定就是 0 免赔。有的产品是一般住院与重疾住院共享免赔额,也就是一年内,不管一般疾病还是重疾,不管去普通部还是特需部,大家共有这 1.5 万。去哪儿看病都在消耗同一个额度,消耗完 1.5 万,后面的钱才开始报销。
按分层免赔额,则是三条路:
· 一般疾病去普通部——选了 1.5 万也还是零免赔;
· 确诊癌症及特定疾病可以去特需、国际部——标准版限计划二,PLUS 版两个计划本来就包含,PLUS 计划二还能去私立医院或境外;
· 一般疾病就想住特需——选 PLUS 版,背个免赔额也能去。
两条路与三条路:中间那一段「够不着」的场景,就是差别所在
五、第二个看点:绝对免赔还是相对免赔
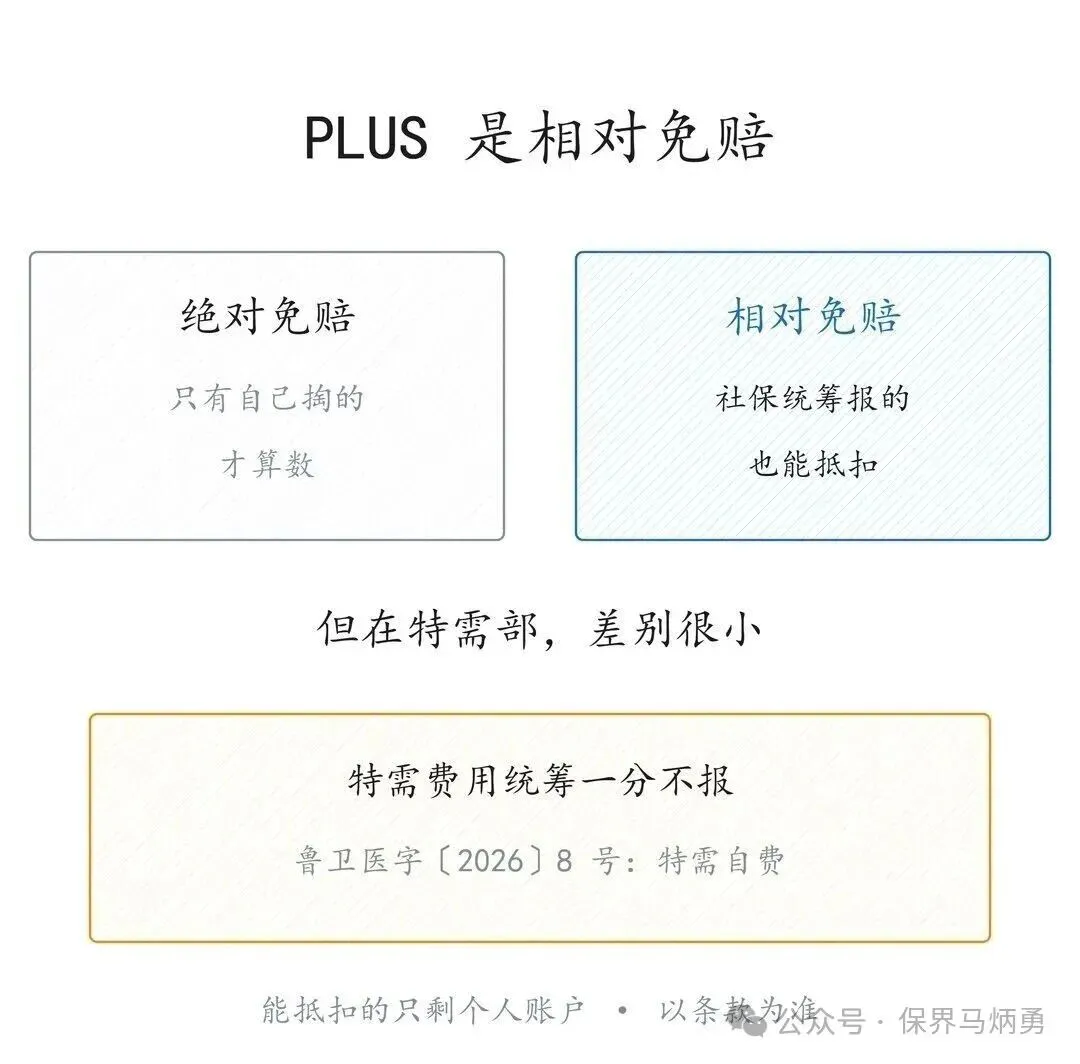
PLUS 是相对免赔。什么是相对免赔额?就是社保统筹报掉的部分,也能拿来抵扣免赔额。
绝对免赔是「只有自己掏的钱才算数」,相对免赔把社保统筹也算进去。同样是 1.5 万门槛,相对免赔更容易够到,理论上能报销更多。
但放在分层免赔额这个设计上,这个优势反而用不太上。原因拆开看:
普通部本来就 0 免赔,免赔额机制根本不启动,相对免赔无用武之地;真正要扣免赔额的是特需、国际、VIP 部,而特需部的费用,很难走医保。
各地都有相应的政策,以山东省为例:省卫健委、省医保局《关于规范引导公立医疗机构发展特需医疗服务的意见》(鲁卫医字〔2026〕8 号,2026 年 6 月 20 日起执行)明确——
「公立医疗机构特需医疗服务区域内开展的服务项目费用均由患者自行负担,不纳入基本医疗保险支付范围(使用个人账户资金除外)」。
统筹一分不报,能抵扣免赔额的只剩个人账户里那点额度。所以「统筹可抵扣」真正能用上的场景很窄。
统筹在普通部有用武之地,扣免赔额的场景却在特需部——两者错位
所以说,相对免赔额,别的家有,当然是一个卖点;但这款产品有,却因为「普通部 0 免赔」这一点而丧失了优势。
这也是我一直想讲的:卖东西千万不要只听宣传。不管是保险还是其他商品,我们在实际使用中,往往忘记了当初买的时候是怎么宣传的,或者发现有出入也不去计较。但作为一名保险顾问,我还是有义务给您讲清楚——产品责任好的地方板板正正讲,不够好的地方也摆在明面上。您只有看得清楚,才能买得明白。
六、第三个看点:有没有社保罚则
这一条很少有人关注,但它比免赔额怎么扣更影响你实际拿到多少钱。
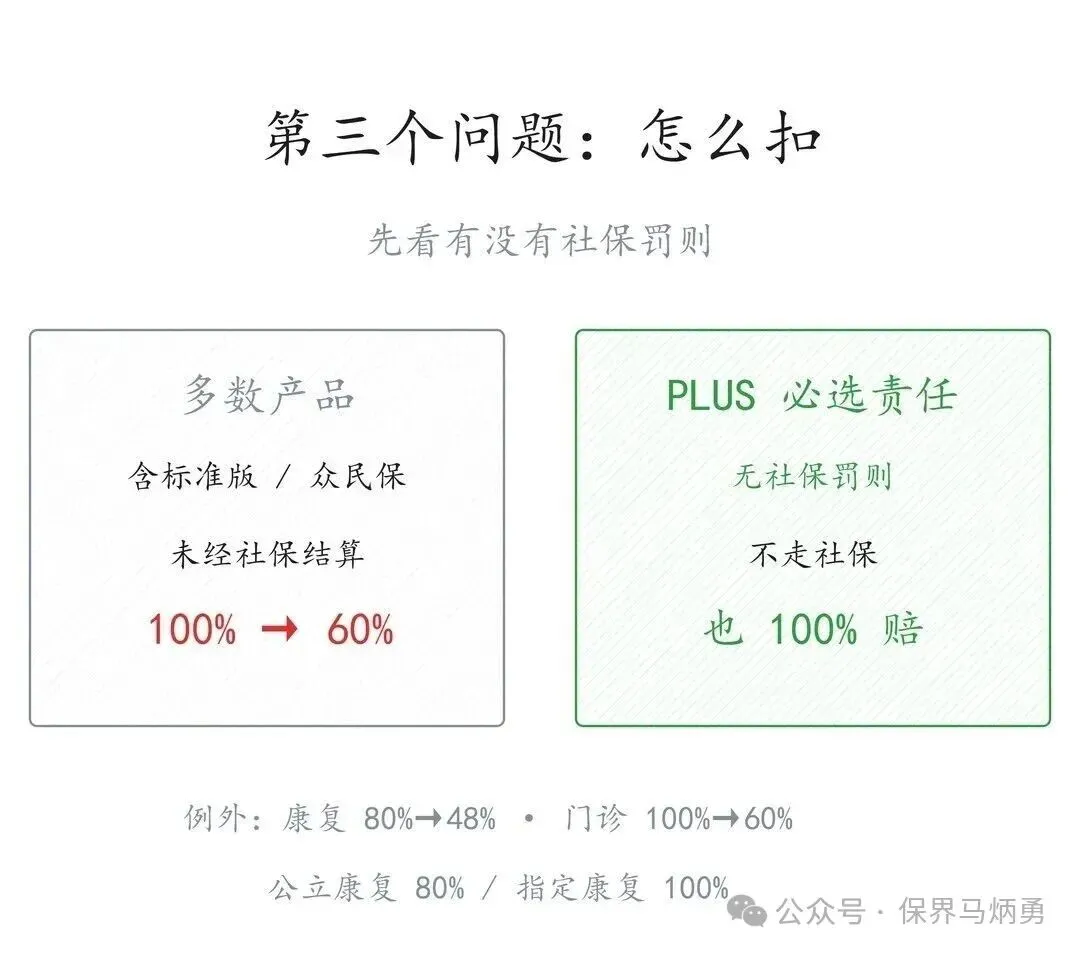
先说结论,按官方投保须知原文核验:PLUS 2026 的必选责任——一般医疗、癌症及特定疾病医疗——不区分社保身份,没有社保罚则。这意味着两层:
· 普通部:你自己不走社保、全额自费,也照样 100% 赔;
· 特需、国际、VIP 部:社保本来就不报,更不用担心「没走社保被降比例」,就医时不用为了凑「先走社保结算」而迁就医院。
有对比才有感觉:尊享e生中高端 2026 标准版、众民保中高端 2026,以及绝大多数百万医疗险、中端医疗险,都有社保罚则——以社保身份投保但未经社保结算,一般医疗、癌症及特定疾病医疗从 100% 降到 60%。PLUS 版把这一条从必选责任里拿掉了,这是它区别于同类中高端的实质卖点之一。
差别不在数字,而在「敢不敢不看社保就医」
不过要说实话,不是所有责任都无罚则,例外有两项:
· 康复住院:二级及以上公立医院普通部赔 80%,未走社保结算降到 48%;指定康复机构 100%,未走社保结算降到 80%;
· 指定疾病及意外伤害门急诊加油包:100%,未走社保结算降到 60%。
除此之外,绝大多数住院治疗场景是无罚则的。
七、第四个看点:免赔额会不会变小
很多产品的免赔额是固定不变的:今年 1.5 万,以后每年续保都是这个数。想调档,往往还需要上一年没有发生理赔才能去申请。
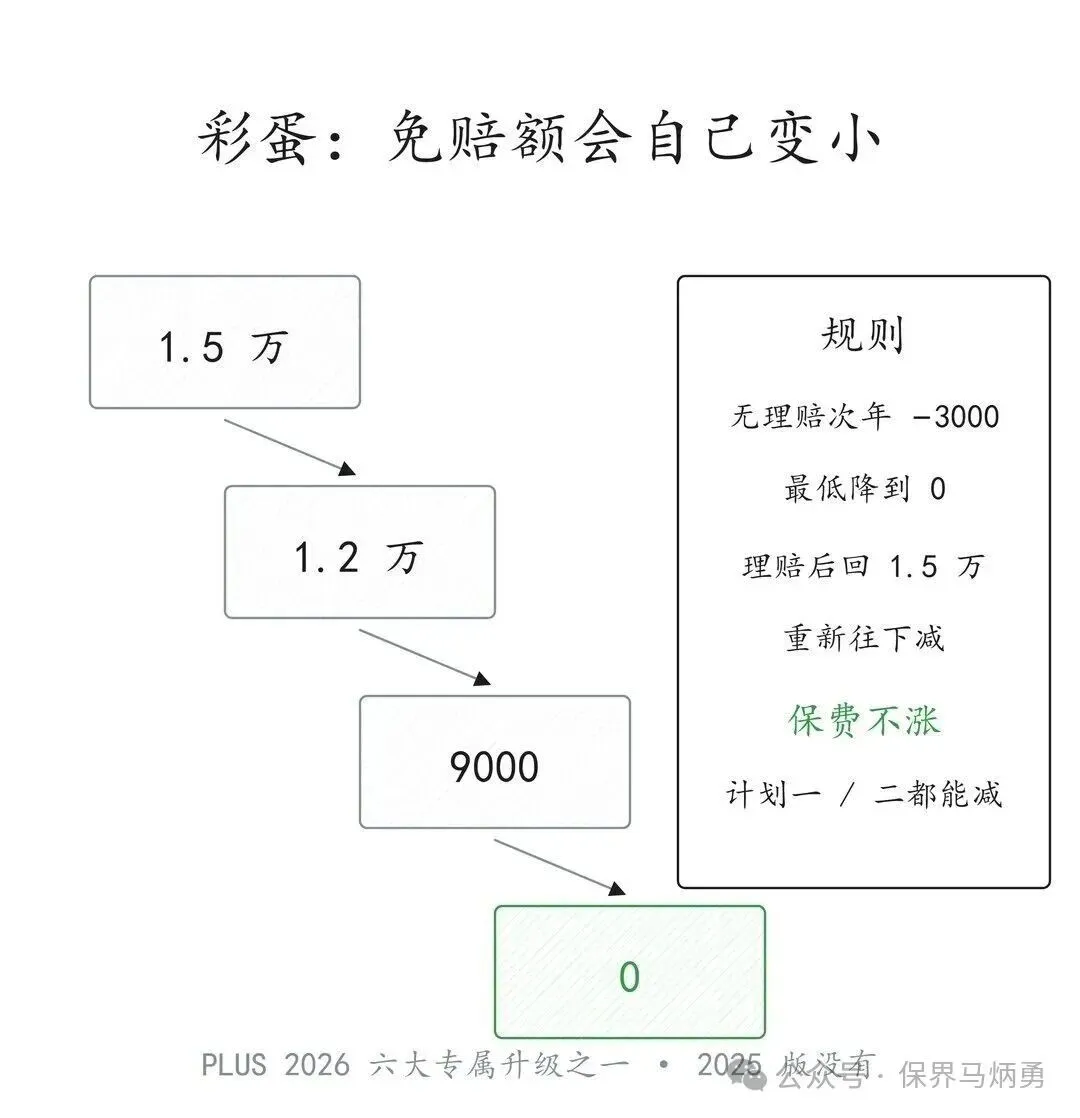
尊享e生中高端 PLUS 在免赔额上埋了一个彩蛋:免赔额不是写死的。
前面讲了 1.5 万免赔额也可以 0 免赔,PLUS 版没有社保罚则,想不到吧,还有彩蛋——只要这一年没有理赔,第二年的免赔额就下降 3000 元,1.5 万变成 1.2 万,再往下 9000 元……最低可以降到 0。
从保费角度说,0 免赔档比 1.5 万档贵,因为赔得多。但如果你选了 1.5 万档,之后一直是按 1.5 万档的费用来计算的——免赔额一路降下来,保费不按比例增加。规则是:
· 免赔额降下来,保费不涨;
· PLUS 计划一、计划二都能递减;
· 理赔过一次,第二年回到 1.5 万 / 3 万,再重新往下减。
你也可以把这条规则看成一枚健康激励:只要健康、一年不出险,第二年免赔额就降一档;什么时候用上了降低之后的免赔额,循环就从下一年重新开始。
免赔额逐年下降,保费不涨;理赔后回到原点重新开始
这是 PLUS 2026 六大专属升级之一,2025 年的 PLUS 没有这一条。
那到底选哪档?
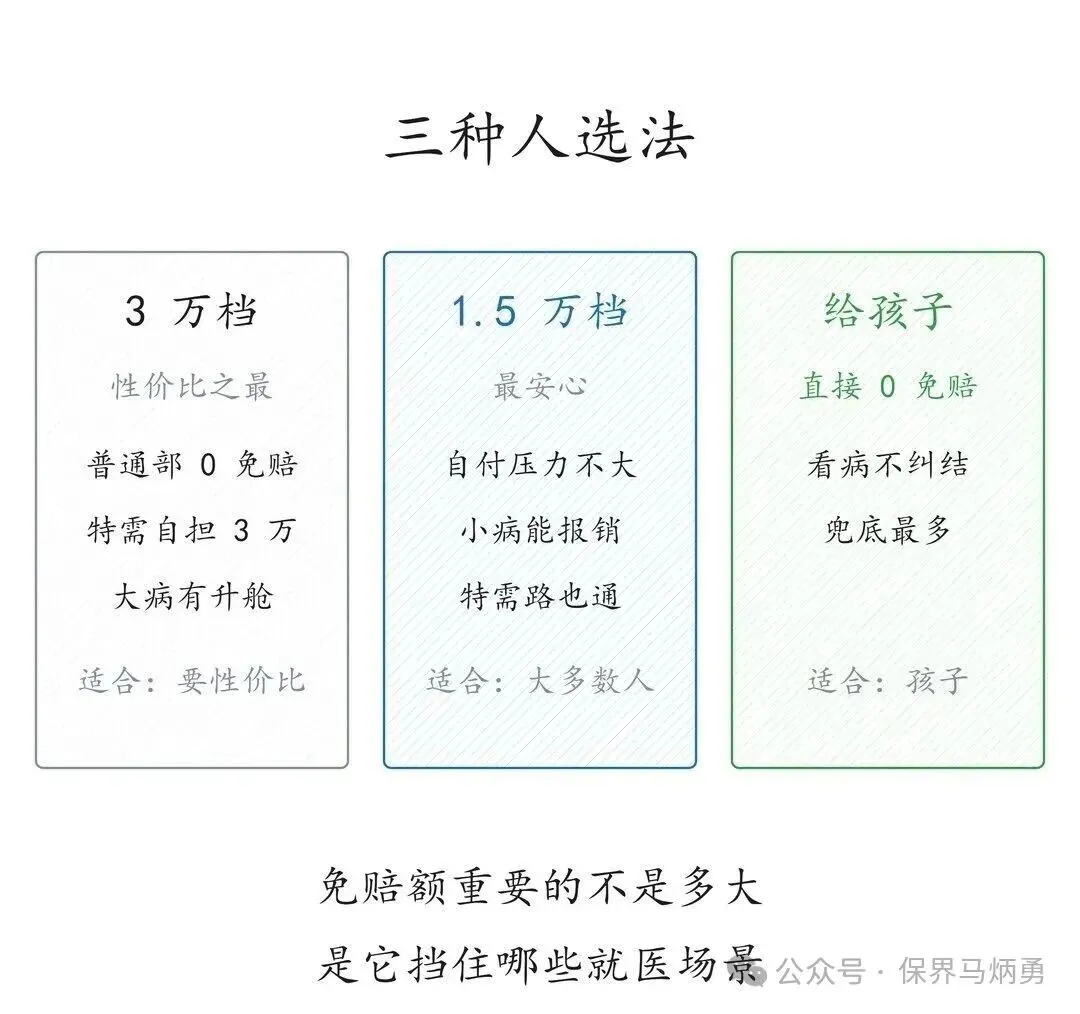
有人说 3 万档是性价比之最:普通部本来就 0 免赔,国际特需部只需要自担 3 万便可以无忧就医,甚至还有升舱责任,罹患特定疾病时能享受到高端医疗的权益。
也有人说 1.5 万档最安心:毕竟小额费用的报销场景里,3 万免赔会让人有一种错付的感觉——花 6 万报 3 万,落差还是很大的。而 1.5 万自付压力不大,小病能报销,一般疾病去国际特需也没有压力,小病也能享受更好的医疗资源。
还有人说,给孩子买,直接选 0 免赔:孩子生病的时候,我不想花时间思考,我要做的就是带孩子去能去的地方看病,0 免赔能给我兜底最多。
没有标准答案,只有「你更在意哪一种错位感」
你会选哪一种?给孩子、给自己、给父母,答案可能都不一样。
但无论怎么选,先看懂这四个问题:落在哪、挡住什么、怎么扣、会不会变小。看完这四个问题,再看那个数字,才是「自己的选择」,而不是被数字牵着走。
本文所述产品形态对应尊享e生·中高端医疗险2026 PLUS版,文中提及的山东政策依据为省卫健委、省医保局《关于规范引导公立医疗机构发展特需医疗服务的意见》(鲁卫医字〔2026〕8 号,2026 年 6 月 20 日起执行);其他地区政策请以当地最新规定为准。
具体保险责任、免赔额、赔付比例、就医网络均以保险合同、投保须知及产品条款为准;本文不构成投保建议,投保前请仔细阅读条款、健康告知,并结合自身情况判断。产品为一年期非保证续保产品。
-
姓名:马炳勇 公司:明亚保险经纪股份有限公司青岛分公司 执业证号:2605 0037 0200 8006 2022 0010 00