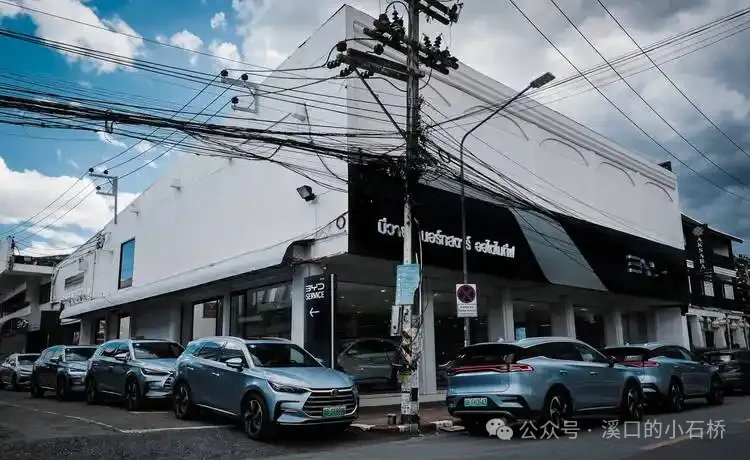
曼谷城北一家比亚迪展厅里,三十出头的泰国女销售“金”2026年1月车展那周签了17单。她此前在丰田卖了五年车,月均销量不到这个数的一半。跳槽的原因不复杂,来丰田店里的年轻人越来越多地提到一些她没听过的中国牌子。
泰国人换车的口味在变,整个东南亚的数字也在跟着变。2025年,日本车在印尼、马来西亚、泰国、越南、菲律宾、新加坡六国全年卖出约227万辆,比2019年少了22%。六国里日系车销量全部低于上一年,没有一个市场例外。
分国家看,印尼的日系份额从90%上下跌到81%,一年掉了超过8个百分点;泰国从77%掉到68%,降了9个百分点;越南降6个百分点至33%;马来西亚和菲律宾各降3到4个百分点,新加坡也降了6个百分点。印尼和泰国是日系车经营最久、根基最深的两块地,跌幅反而最大。
六年丢两成,不是某一款车卖砸了,是地盘一块一块被啃下来。
中国品牌挤进来的路径,和当年日系车进东南亚的路数不太一样。日系车从1950年代进场,1980年代广场协议后日元升值,车企把生产线搬到当地,靠省油、故障少一点点攒口碑,把福特等欧美品牌压了下去,在印尼和泰国一度拿下九成以上份额。那时候东南亚对日系车企来说是一头“现金牛”,投资负担轻,利润率高。
转折大约从2023年前后开始。中国车企把目光投向与中国签了自贸协定的东盟国家,低价车型成批进来。泰国、印尼又把引进电动车厂当作培育新兴产业的手段,给税收优惠和登记费减免,门开得更大。
在印尼,中国品牌2025年的份额翻了一倍多,达到14%,其中近一半是比亚迪贡献的。比亚迪2025年7月推出的小型电动车ATTO1,定价约2亿印尼盾,和燃油车差不太多,到10月销量已经排到丰田和大发之后,位列第三。泰国市场上,中国品牌份额一年增加了9个百分点,达到22%。
雅加达和曼谷的消费者算的是一笔实在账。一辆电动车日常充电的花费比加油低,泰国和印尼的油价补贴这几年也在收窄。车价压到和油车接近的时候,品牌积累的那点好感,抵不过每个月省下来的开销。
日系车企在工厂层面做的调整,比销量数字更直接。三菱汽车2025年11月宣布,泰国第三工厂将于2027年中期停产,生产车型合并到第一工厂,理由是皮卡需求下降和中国车企竞争加剧。铃木2025年底前停止了泰国罗勇府工厂的整车生产,2026年1月把这座工厂卖给了福特。这座工厂的产量从每年近6万辆的峰值,掉到了仅4400辆。本田和日产也在削减东南亚的产能。
罗勇府是泰国东部的老工业带,铃木那座厂2012年投下去200亿日元,十多年后连生产线带土地一起转手。一座工厂从满负荷到只剩零头产量,停掉的不是一条线,是配套的零部件供应商、物流车队和周围靠厂吃饭的铺面。
越南的情况和印尼、泰国又不一样。越南本土品牌VinFast 2024年新车销量已经超过丰田,2025年继续增长,包括VinFast在内的本土厂商份额达到33.5%,首次超过日系品牌合计的32.9%。VinFast走的是低价小型电动车路线,VF3这类车型配合政府的登记费减免,把入门门槛拉得很低。
马来西亚则是另一套格局。Perodua和Proton两个本土品牌合计占了全马销量的六成左右,Proton早年就被吉利收购了,不少车型是吉利右舵版本换标。日系车在马来西亚面对的不只是中国品牌,还有借中国技术复活的本土品牌。
三菱停产、铃木卖厂、本田日产减产能,这些动作集中在2025年到2026年初。日系车在东南亚不是没有车卖,是在电动车这个新货架上,货摆得太少、太晚。东南亚的电动车渗透率还在往上走,2025年印尼电动车占新车销量的13%,是上一年的两倍多。日系车企在混动上有积累,在纯电低价车型上却拿不出和中国品牌对位的东西。
曼谷那位销售“金”2026年2月经历了一轮冷清。泰国电动车补贴从EV3.0切到EV3.5,政策衔接的空档里她一台车没卖出去。但她说街上的中国车确实越来越多了。补贴退坡会压一压短期的销量,压不住已经铺开的展厅、充电桩和路上跑着的车。
六年降两成这个数,摊到六个国家、七十年的经营上,是一块一块松动的。印尼的81%还很高,泰国的68%也还过半,只是这两个数字往下走的斜率,比过去任何一年都陡。