写在前面|给消费品牌创始人的一套 IPO 决策框架
封面图|增长与波动,向来同时存在;上市与否,取决于企业自己的两道判断题。
2025年,超过41家美妆相关企业冲刺IPO;2026年上半年,国货美妆上市企业市值合计蒸发近800亿元。丸美生物港股招股书失效,半亩花田的港股进程按下暂停键。
同一个行业,一边是敲钟的渴望,一边是市值的回落。它迫使我们重新回答一个问题:对护肤消费品公司来说,IPO到底是不是最核心的任务?
这篇文章不给"是"或"不是"的简单答案,而给一套可复用的判断框架——用阶段维度判断"能不能上",用缺口维度判断"值不值得现在上"。
01 一个被混淆的命题:把"有价值"当成了"最优先"
在与护肤品牌创始人的交流中,"IPO是不是最核心的任务"之所以成为真问题,恰恰因为它在实践中经常被含混对待。一种常见的思维惯性是:企业发展到一定阶段,"应该"考虑上市了——但这个"应该"的驱动力,往往来自投资人退出压力、同行上市带来的竞争焦虑,或地方政府对上市数量的鼓励政策,而不是企业自身战略的清晰需要。
要厘清这个问题,先要区分两个不同性质的判断:"IPO对企业有没有价值"与"IPO是不是当前最核心的任务"。前者几乎总是肯定的——上市确实能带来资金、品牌背书、人才激励工具和并购支付能力;后者则取决于企业在特定时点的战略瓶颈究竟在哪里。把前者当作后者的依据,是用一个泛化的"有用性",替代了具体的"必要性"判断。
02 上市带来的六种工具,在消费品行业的权重完全不同
上市的本质不是"融资",而是获取一套只有公开市场才能提供的战略工具。它们可以归纳为六项:融资能力、并购货币、人才激励、品牌背书、风险隔离,以及早期投资人与创始团队的流动性。
对科技或平台型企业而言,权重最高的是"融资能力"和"并购货币"——它们需要以亏损换规模、以股票换收购标的。但对护肤消费品公司来说,这六项工具的权重排序截然不同。
消费品企业极少需要"以亏损换市场"的闪电扩张。护肤品牌的增长曲线通常更接近线性积累,而非网络效应驱动的指数爆发。并购货币的使用频率也远低于平台型公司——珀莱雅上市后对彩棠、Off&Relax、花知晓的收购,固然是并购货币的运用,但这类交易的规模和频率,远不足以构成"为了收购而必须上市"的驱动力。
对消费品牌最真实的IPO价值,集中在人才激励和早期投资人流动性这两项上——而这两项并非没有非上市替代方案:老股转让、分红策略调整、被产业资本并购,都可以在不同程度上实现类似功能。大窑饮品创始人将85%股权出售给KKR,就是一条不依赖IPO的退出路径的典型案例。
03 残酷的一面:IPO 不创造价值,只检验价值
截至2026年上半年末,国货美妆上市企业市值合计蒸发近800亿元,港股和A股头部企业无一幸免。2025年,超过41家美妆企业冲刺IPO,同期也有10家企业告别资本市场——丸美生物港股招股书因满六个月未完成聆讯而自动失效,半亩花田的港股进程同样按下暂停键。
这组对照说明一件事:IPO本身不创造价值,它只是把企业的真实价值放到公开市场上,接受一次更严苛的检验。如果企业的底层增长逻辑尚未从"流量驱动"切换到"品牌+产品驱动",上市带来的估值窗口,会在锁定期结束后迅速关闭。
04 阶段维度:什么阶段"适合",什么阶段"不适合"
判断的标准不应是"企业发展了几年",而是企业自身的成熟度是否足以承受公开市场的审视,以及增量资本投入是否还能创造出决定性的竞争壁垒。
初创期与成长期早期,IPO不应进入核心议程。这一阶段的核心任务是验证复购率和品牌心智。护肤品牌的初创期尤其需要警惕"为上市而做大营收"的冲动——刷单、压货、过度依赖头部主播冲GMV,都会在后续尽调中暴露为致命瑕疵。林清轩的案例是一个警示:递表前其估值经历了剧烈波动,雅戈尔入股时估值仅15.59亿元、较B轮峰值近乎腰斩,数月后又以约38亿元估值递表——估值的不稳定性本身,就说明企业的价值基础尚未经过充分验证。
成长期中后段,IPO进入视野,但必须区分两种成长期。"品牌驱动型"成长期——核心大单品复购稳定、毛利率健康、品牌有清晰的差异化心智——如果选择IPO,港股或A股创业板都可能是合理选项。但"流量驱动型"成长期——增长高度依赖投放和渠道红利、复购率平庸、利润被销售费用吞噬——恰恰是最不应该把IPO当作核心任务的类型。丸美生物2025年12月递交港股申请后招股书失效,此前在A股上市期间又因"财务核算不规范、募集资金管理不规范"被出具警示函,说明治理成熟度本身构成了IPO的实质性障碍。
成熟期,IPO的动机往往从"需要钱扩张"转向"为早期投资人和团队提供流动性"。这本身是合理需求,但需要诚实评估上市后的代价:当增长曲线趋于平缓,IPO的优先级应低于重启增长或有序退出。卖掉公司,在当前的消费投资环境下,是一个不应被轻视的替代选项。
05 缺口维度:当"并购获取组织能力"成为IPO的战略驱动力
上述阶段框架隐含了一个假设:企业是否IPO,主要取决于它自身"准备好了没有"。但还有一种决策逻辑同样真实存在,且不能被阶段框架覆盖:企业想进入一个目标市场,但自身不具备该市场的组织基因或资金储备,于是把"进入市场"这个战略动作,转化为"收购一家已经具备该基因的公司"——而收购的支付能力,依赖于企业已经完成资本化。
这个逻辑的因果链是:资本化能力 → 并购支付能力 → 跨越组织基因缺口 → 进入新市场。它在本土护肤行业已有清晰的实践样本。
美丽田园2025年10月以12.5亿元收购思妍丽100%股权,支付方式为"现金+股份"——股份部分为发行1579.8万股对价股份。这里的股份支付之所以可行,前提正是美丽田园已在港股上市,其股票具备市场定价和流动性;如果是一家非上市公司,这笔交易要么需要全部以现金支付,要么需要经历远为复杂的股权谈判。珀莱雅对花知晓的分步收购(2025年以4.28亿元持股38.45%,2026年再以3.51亿元增持至51%)同样依赖其A股上市平台的资金与股票能力。
但"缺口驱动"的IPO决策成立,需要同时满足四个条件,缺一不可:
第一,目标市场的进入壁垒足够高,有机增长的时间成本不可接受。如果企业可以通过招聘团队、内部孵化在18—24个月内进入目标市场,并购的溢价和整合风险就不划算。并购只在核心能力——技术专利、牌照、渠道关系,或一个已经建立消费者心智的品牌——无法通过招聘复制时,才具有战略必要性。
第二,企业自身股票的"货币购买力"足够强。股票作为并购货币,其购买力取决于你自身的估值倍数。一家估值平庸的上市公司去收购一家优质标的,用股票支付就是"贵买"。如果企业自身尚未证明品牌力和增长质量,IPO带来的"并购能力"是打了折扣的——你融来的钱和你的股票,买不动真正有价值的资产。
第三,企业具备(或至少能够建立)并购后的整合能力。贝泰妮的教训在此极为关键:2023年以超过5亿元收购悦江投资51%股权(旗下拥有Za姬芮、泊美),三年累计净利润仅完成承诺的43.58%,同时计提商誉和商标减值合计约1.5亿元。分析师指出,贝泰妮擅长的是敏感肌和医学功效护肤,而Za姬芮、泊美属于大众美妆,"两者在用户、渠道和品牌认知上存在差异,协同效应并未充分释放"。收购的是"品牌资产"还是"组织能力",决定了整合难度的量级不同——如果买的是对方团队和能力,而你自身不具备管理这种能力的组织基础,并购就会从战略杠杆变成财务负担。
第四,本业现金流足以覆盖并购后的过渡期投入。收购不是付完对价就结束了。品牌重塑、渠道打通、团队激励、系统对接,每一项都需要持续投入。如果本业现金流不足以覆盖这些过渡成本,并购会同时拖垮新旧两块业务。
06 一张判断矩阵:把两个维度放进同一个框架
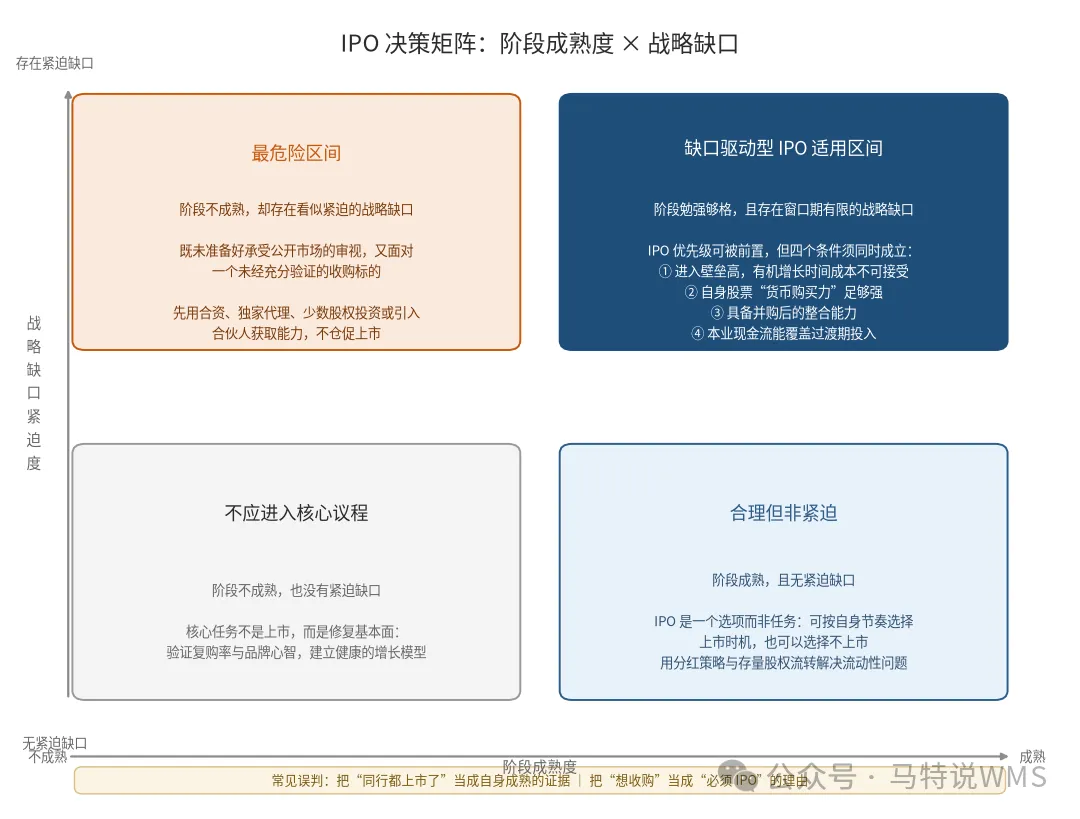
将"阶段维度"与"缺口维度"交叉,可以得到一个更完整的IPO决策矩阵(见下图)。
图1:IPO决策矩阵——用阶段成熟度判断"能不能上",用缺口紧迫度判断"值不值得现在上"(示意图)
右下象限(阶段成熟、无紧迫缺口):IPO是一个合理但非紧迫的选项。企业可以按自身节奏选择上市时机,甚至可以选择不上市,通过分红和存量股权流转解决流动性问题。
左下象限(阶段不成熟、无紧迫缺口):IPO不应进入核心议程。优先任务是修复基本面、验证品牌模型。
右上象限(阶段勉强够格、存在紧迫缺口):这是"缺口驱动型IPO"的适用区间。IPO的优先级可以被战略性地前置,但前提是四个条件同时成立。这里的风险不在"上市本身",而在"上市之后能不能完成一次高质量的并购整合"。
左上象限(阶段不成熟、存在紧迫缺口):这是最危险的区间。企业既没有准备好承受公开市场的审视,又有一个看似紧迫的战略缺口。此时更稳健的路径,是先用非IPO方式部分获取能力——如合资、独家代理、少数股权投资、引入具备该能力的合伙人——而不是为了一个未经充分验证的收购标的仓促上市。
这张矩阵同时提醒两种常见误判:把"同行都上了"当作自身成熟的证据;把"想收购"当作"必须IPO"的理由,而收购标的的价值本身未经审慎验证。
07 给护肤消费品公司的四条具体建议
第一,把IPO从"任务清单"移到"工具箱"里,并定期重新评估它在工具箱中的位置。一个有效的自问是:未来18个月,如果完全不考虑IPO,我会把资源投向哪里?答案大概率是产品研发、核心单品复购率、品牌内容资产和渠道效率。如果这些方向仍然是主要瓶颈,IPO就不应被置于它们之前。
第二,用"资本边际效用"而非"估值预期"作为决策标尺。如果增量资金的主要用途是"做出上市所需的利润表"或"接住对赌到期的退出压力",IPO的边际效用为负,应优先考虑替代方案。溜溜梅式的被动上市——驱动力来自对赌退出而非战略需要——在消费行业并不罕见,其代价是创始团队在定价和节奏上几乎失去谈判空间。
第三,如果考虑"缺口驱动型IPO",必须对收购标的做"整合可行性"评估,而不仅仅是对"战略必要性"评估。贝泰妮收购悦江投资的教训说明,标的在战略上"应该"产生协同,与协同在组织上"能否"被实现,是两个完全不同的问题。在推进IPO之前,应当对目标标的的管理团队、渠道关系、品牌与自身中台能力的兼容性做一次压力测试,并诚实地回答:如果收购后三年协同不及预期,我的本业现金流能否承受?
第四,保持替代路径的开放性。当前消费投资环境下,并购退出和战略融资的可行性在上升。大窑与KKR的交易、美丽田园以"现金+股份"完成的收购,都说明资本化的形式不止IPO一种。一个健康的资本策略不是"IPO或不融资"的二元选择,而是在IPO、老股转让、战略并购、分红策略之间,保持2—3条可选路径的开放性。
回到最初的问题:IPO是核心任务吗?
不是。核心任务始终是让企业具备值得被公开市场合理定价的基本面——对护肤品牌而言,就是产品力、品牌心智和复购率。在这个基本面之上,IPO是一个可以在"阶段成熟"与"缺口紧迫"两个维度同时满足条件时被启用的战略工具。
用阶段框架判断"能不能上",用缺口框架判断"值不值得现在上"。两者都通过,才是推进的时机;任何一项不通过,IPO都只是一个选项,而不是任务。
资料来源:21世纪经济报道《国货美妆上市企业遇考,上半年市值蒸发近800亿元》(Wind数据)|证券时报《美丽田园12.5亿元全资收购思妍丽》《林清轩再度冲刺港股IPO》|新华网《2025年中国化妆品产业关键数据与发展趋势》|经济参考报《花物堂港股IPO陷多重考验》|南方都市报《丸美生物港股IPO招股书失效》|中国新闻网《业绩承诺落空,贝泰妮获股权补偿》|中国企业家网《"内蒙古汽水王"换了掌舵人》|