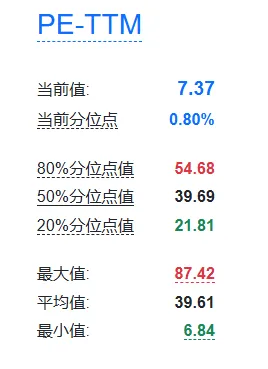
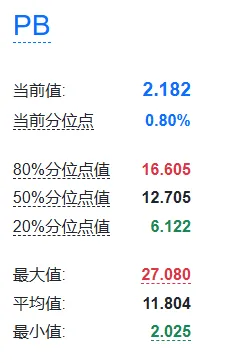
户外运动是一个蓝海赛道,但服饰这块的竞争格局还比较分散。lululemon虽然业绩看起来不错,但是也遇到了很多竞争者,资本市场对它是否能维持业绩表示担忧,因此已经出现了一波大幅下跌,股价从400美元跌到200美元,又从200跌到99。目前的pe7,pb2.1,百分位都是1%不到,是不是一个好的介入时机呢?
主营业务:
Lululemon 早期聚焦瑜伽领域,彼时瑜伽服装市场竞争格局分散,美观度、功能性和个性化方面尚未引起激烈竞争。通过瑜伽教练 KOL 效应传播品牌价值理念,将传统销售人员赋予教育者属性,并以本地化社群为基础开展推广,将客户转化为认可品牌价值和理念的忠实粉丝。
市占率:
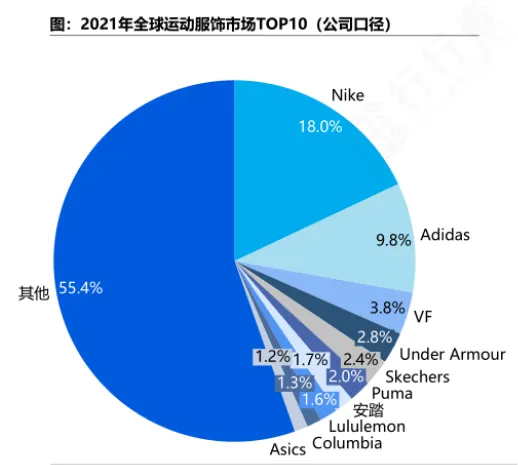
2021年全球运动服饰的CR5=36.8%,nike 18%,lulu占1.6%,安踏1.7%。nike是lulu的10倍多。
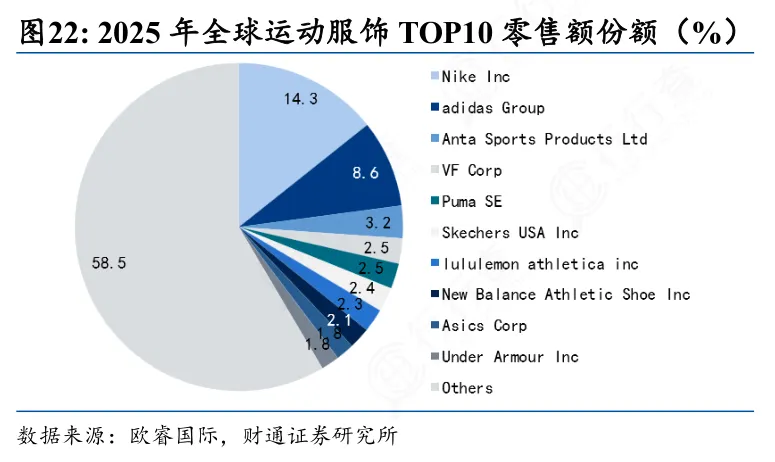
到2025年的时候,nike份额下降至14%,lulu2.3%,nike是lulu的6倍多。
随着越来越多普通人将运动纳入日常生活,以及个性的解放,会有更多的品牌进入运动服饰领域。nike的份额还会被进一步瓜分。行业还是呈分散的格局,不存在一家通吃。
财务数据:
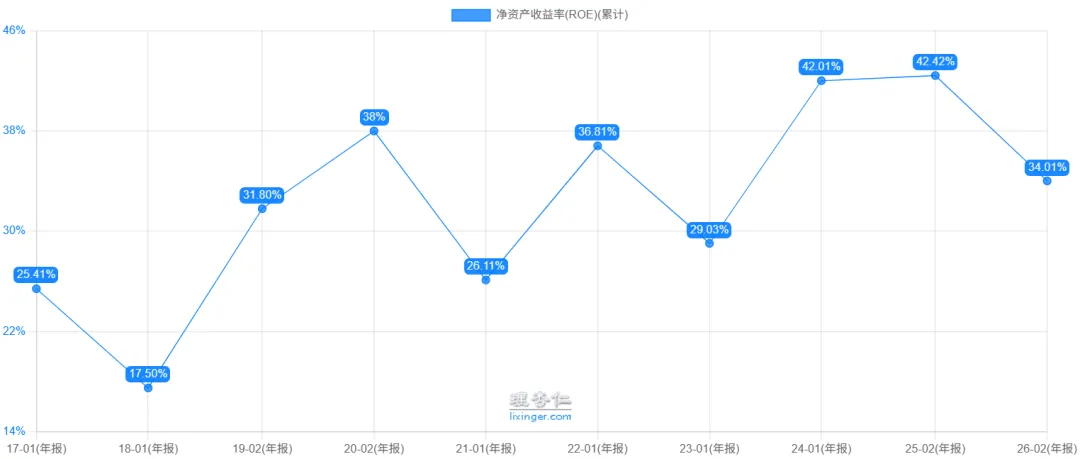
ROE:常年保持在30%左右。2026年半年报10.75%,全年ROE大概在20%左右。
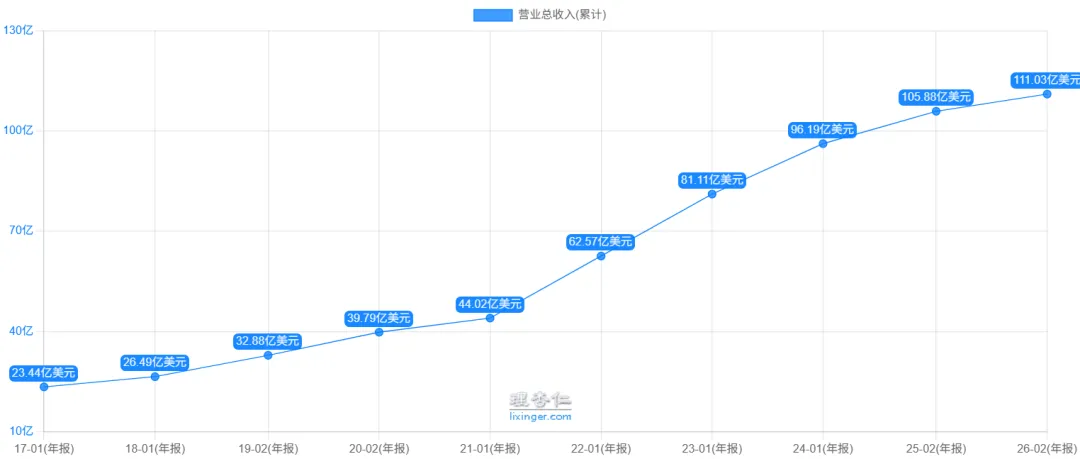
营收:规模不断扩大,营收增速放缓。2026年可能在105亿美元。
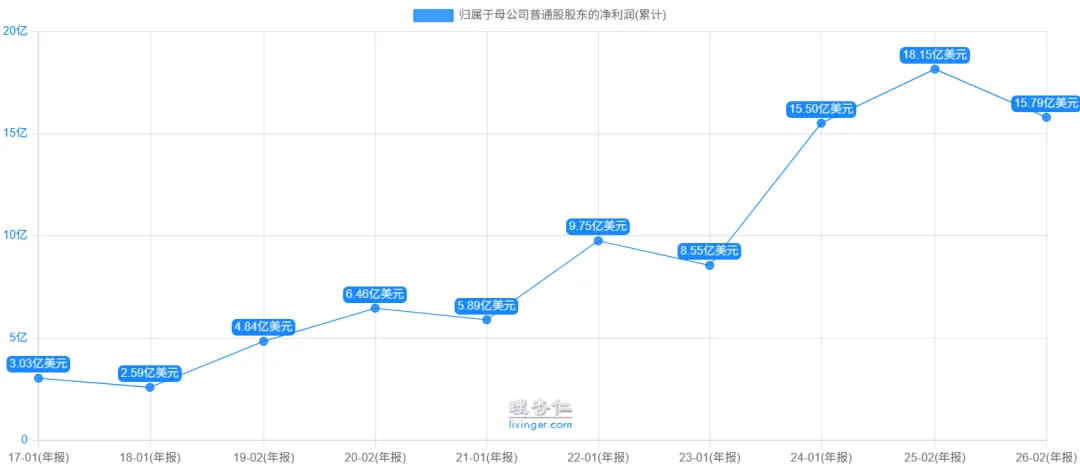
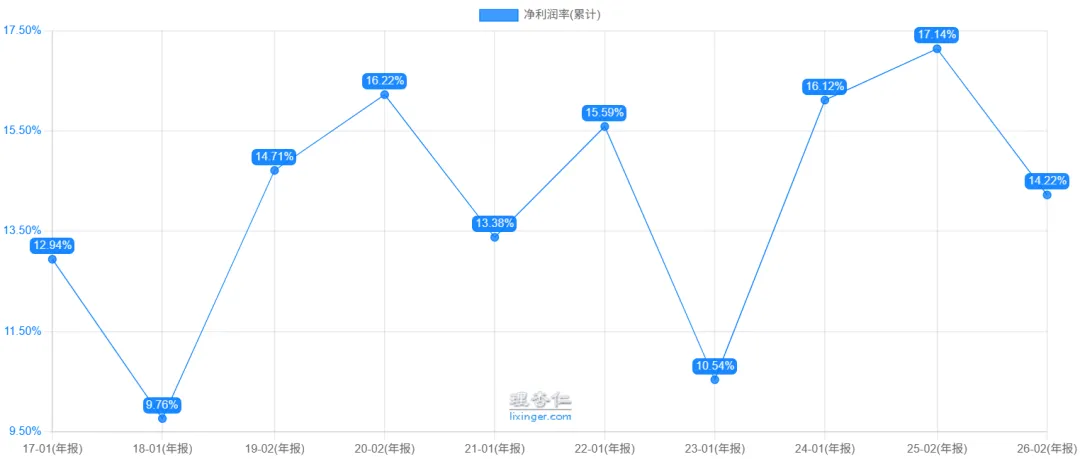
净利润:总体还算平稳,2026年的净利润会比2025年低一些。
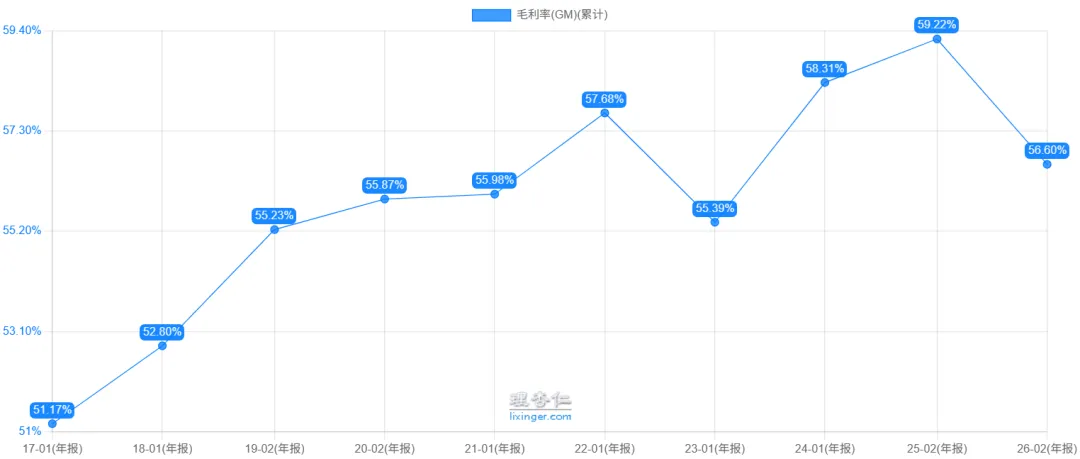
毛利率:50%+,净利率10%以上。
净现比:连续10年大于1,现金流良好。

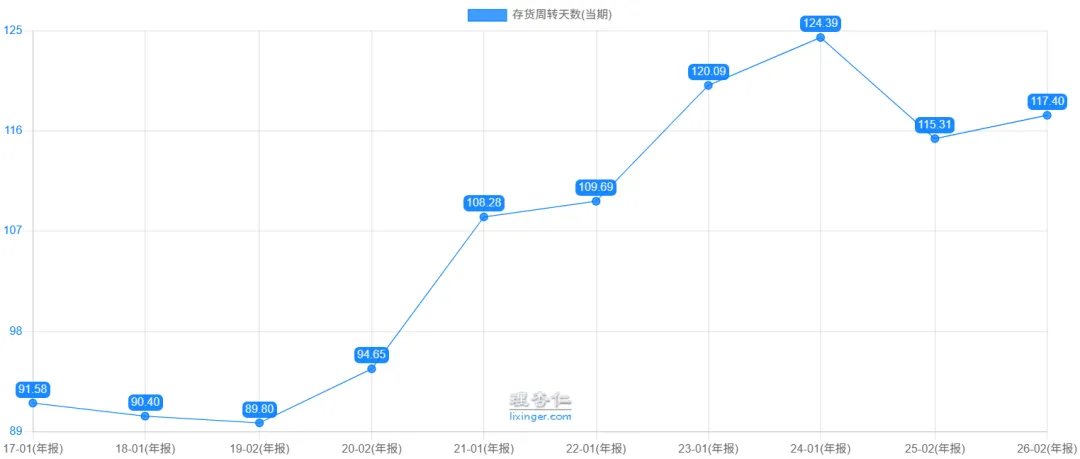
存货周转天数:呈增加趋势,这也是营收放缓的原因。
分地区来分析,lululemon主要的收入来源于北美地区,2024年占61%+13%=74%,中国只占13%。2026年,中国区占17%。
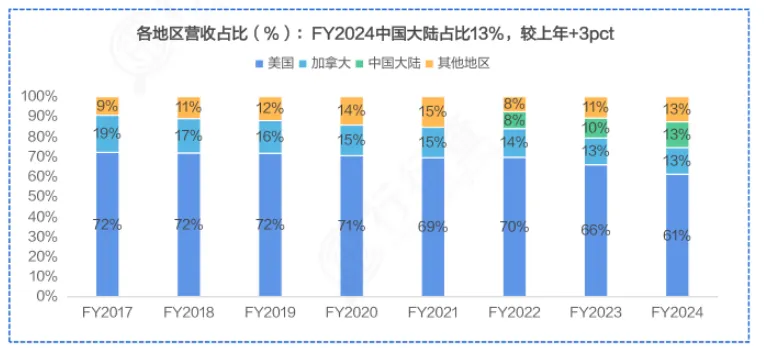
图源:国海证券
店效及坪效:
lulu现在的策略是关小店开大店,而非扩张数量。
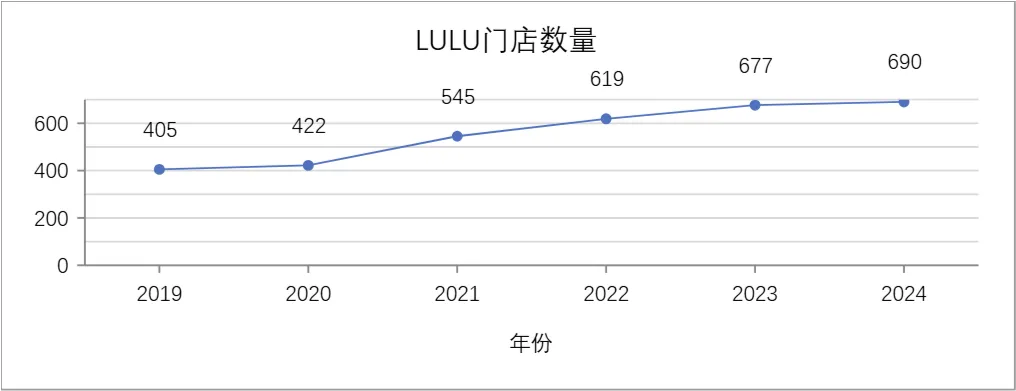
大店可以做成线下体验室。比如芝加哥林肯公园体验店门店总面积为 1850 ㎡,店内设有冥想室、瑜伽房和 Fuel 健身餐厅,以优化终端客户体验。普通门店面积则约为 280 ㎡。2021 年店效及坪效分别为 492 万美元/店和 1.8 万美元/平米。上海国金中心店坪效达8万元/㎡,为行业平均的3倍。
根据网友的评论,lulu的淘宝网店基本上只能买到处理款。最新款仅在门店有售。这也是提升坪效的方法。
消费洞察:
2019年在美国线下店人很多,服务态度也很好。买过一条wunder,磨毛材质非常舒服,另一层皮肤的感觉,虽然1000rmb左右但是实用,可以替代丝袜。美国有瑜伽裤文化,很多女生都是一件套头衫,一条瑜伽裤。但是中国这种打扮下半身会觉得很奇怪。
热卖的scuba作为卫衣外套太短、define长袖运动起来太热,牛角包平替太多,bra试了显副乳。所以lulu的其他单品都不能打动我……
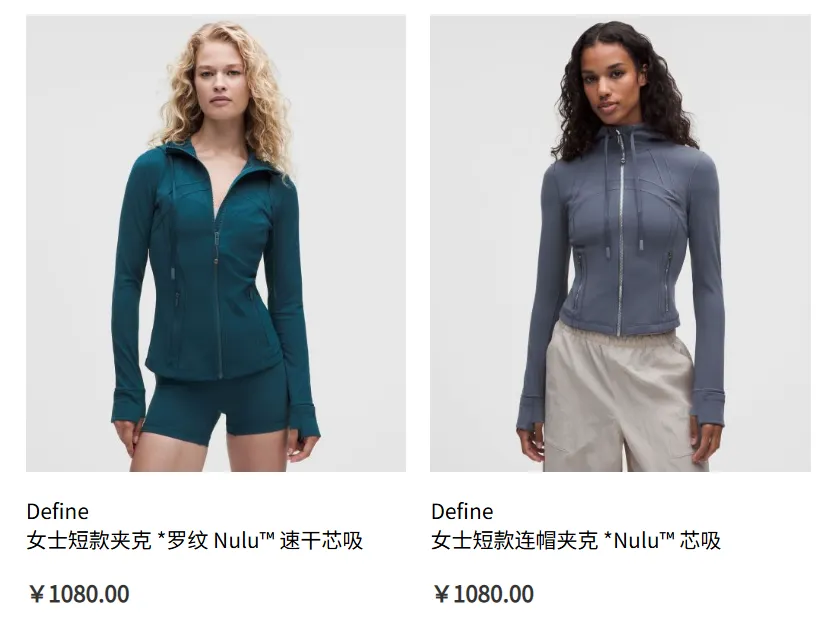
朋友最近买了lulu的裤子,说因为以前那种糯糯的材质容易起球,所以改版了,变成了滑滑的、弹性小的材质,准备退了。还有朋友已经转去maia active。
小红书上搜lululemon,一眼望去不是安利贴,而是平替、同源、国货这些关键词。说明产品力不牢固。还有吐槽网店都是卖残次品的。死忠粉对618热销款秒没很失望等等。
不过这些都是中国的现状,而lulu的主要营收还是来自北美。
在北美,因为网店配送成本高,大家还是倾向于线下购物。所以lulu的线下体验店还是有优势,在实体店多试几件之后确实很容易购买。
竞争对手:
和安踏一样,lulu的风险就是产品差异化不明显,容易被竞争对手赶超。
目前类似价位和品牌调性的竞争对手有:ALO(整体定价高于lulu)、VUORI(男版lulu)、MAIA ACTIVE(目前价格也不便宜)、on跑。
不过从设计来看,我还是投lulu一票。
安踏目前的估值和lulu差不多,都是1%的分位点。营收也都是100亿美元左右。毛利率超过60%,净利率20%不到,ROE 20%。和lululemon非常类似。
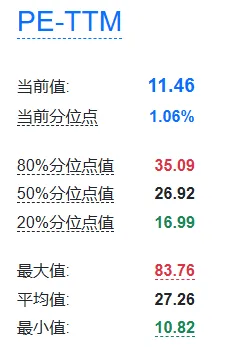
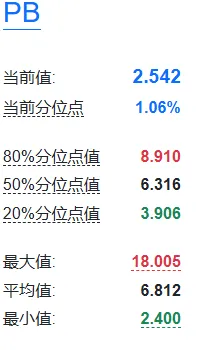
说到底服饰类还是挺难有品牌护城河的,除非像奢侈品一样。
所以通常给你洗脑生活方式,让你吃下这枚安利,用着小众的产品=自己的品味别具一格。
这种营销方式也埋下了一个雷,就是等你规模做大了就没有小众的优势了。
因此收割中产,走小众路线的服饰天生就是带有规模诅咒的。既要维持小众,又要做大规模,那就得把单价提上来,走奢侈品路线。那就得问问自己的产品水准够不够了。
lulu已经从小众走向大众。但是大家对曾经的大众品牌Nike、adidas持什么态度呢?还在追捧吗?no。所以不仅是lulu,所有服饰品牌都是很有危机感的。谁让这不是一个很有壁垒的行业呢。
还有一条路线就是直接放弃小众,lulu中国看起来已经选择了这条路,正在布局中国的低线城市,指望县域经济。这点被分析师评论为:用coach的方式经营爱马仕。本来小众的品牌你开始走下沉市场了,推翻了自己的品牌定位。短期可能会有营收增长,长期来看,由于品牌定位模糊,会失去死忠粉,变成一个半死不活的状态。
第二增长曲线:
目前lulu的战略是扩充男装品类。但是效果并不如意。2019年男装的营收占比24%,到2024年男装占比25%……如果lulu变成一个知名的男装品牌,恐怕老粉也不会太买账。个人觉得还是应该回归实用的女性服饰,像速干衣,运动bra等。
估值:
竞争对手多,直接切走份额,最要命的是核心产品力下降。品牌护城河也因为走下沉市场而削弱。试图发展男性受众群体但是男性消费者占比没有明显提升。第二增长曲线目前没看到。
所以未来的发展速度很难说。现在看起来正在走下坡路。
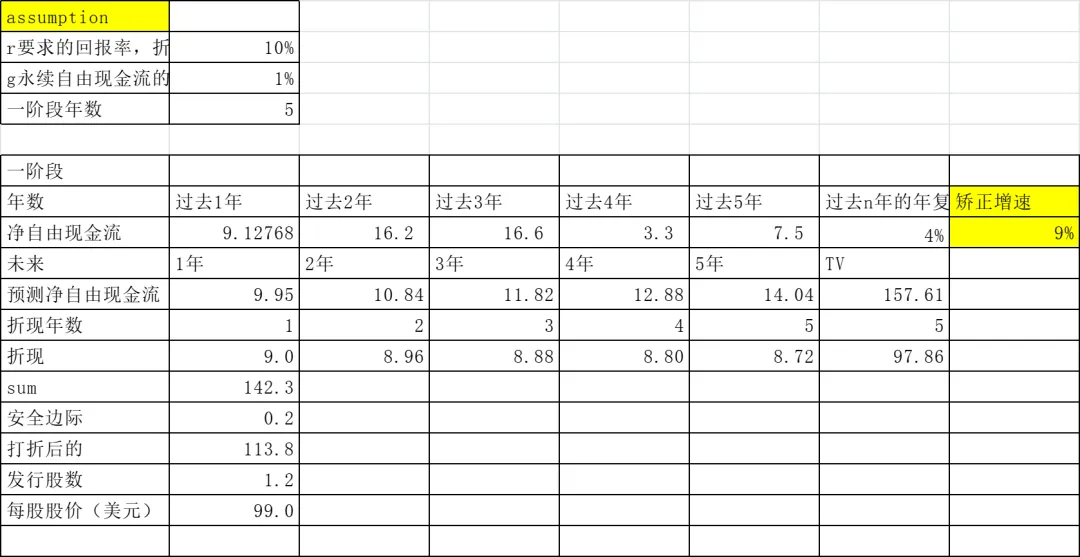
用净现金流来估算,虽然过去5年的净现金流是高增长,但是今年已经明显出现颓势,估计最多和去年持平。
如果按4%的增速来预估未来,估值在88美元。目前股价99美元,隐含的增速预期在9%,你觉得未来有这个增速吗?
我认为是有的,即使我们用9%的增速去预测2026年之后的现金流,那2026年也不过才10亿元,5年内的现金流都没有达到2024年的水平。而且我们用10%的回报率来折现,这是非常高的要求,所以总体折现下来的价格是非常保守的预计了。
因为从线下和线上来看,我看了我几年前买的衣服,不是什么大品牌的,也都涨价了,没有降价的。只有科技数码产品是在降价。
所以虽然我们经济持续低迷,全民进入过日子时代,但是服装没有降价。而且在一线城市的舞蹈房里,线下商场里,lululemon的人气还是很高。我觉得lululemon 5年内恢复到5年前的水平还是很有可能的。
目前99元的价格我认为是低估的。
以上不构成投资建议。
