乳腺癌复发险怎么选?我把2026年最火的5款扒了个底朝天,说几句实在的
做保险这些年,被问得最多的一句话是:我这个病,还能买什么?
问这话的,大多是乳腺癌术后的姐妹。她们不是怕花钱,是怕想花钱都没地方花——复发一次,可能就是十几万、几十万的治疗费,而大部分医疗险、重疾险,早就把乳腺癌病史关在了门外。
好在,乳腺癌复发险这个品类,现在已经相当成熟了。2026 年在售的主流产品有五六款,从几百块到上万块都有。但产品多了,坑也多了:有的保复发不保转移,有的特药清单缺了关键药,有的续保说变就变。
这篇我把 2026 年最火的 5 款乳腺癌复发险扒了个底朝天——保什么、不保什么、谁能投、怎么赔、分别适合谁,一次性说清楚。不吹不黑,把账算明白,再决定买不买。
一、先看一组事实:复发,到底是不是小概率
乳腺癌是中国女性发病率第一的恶性肿瘤,每年新发约 35.7 万例,而且发病比欧美早 10 年,45–55 岁是高峰。
但另一个事实是:乳腺癌预后相对好,中国 5 年生存率已达 83%。也就是说,大部分人能挺过治疗、回到正常生活。
复发险保的,就是"挺过之后、又回来"的那部分风险。
📍 我把分期别的复发数据整理成了一张图(图1),差距特别直观,先看图再看字。
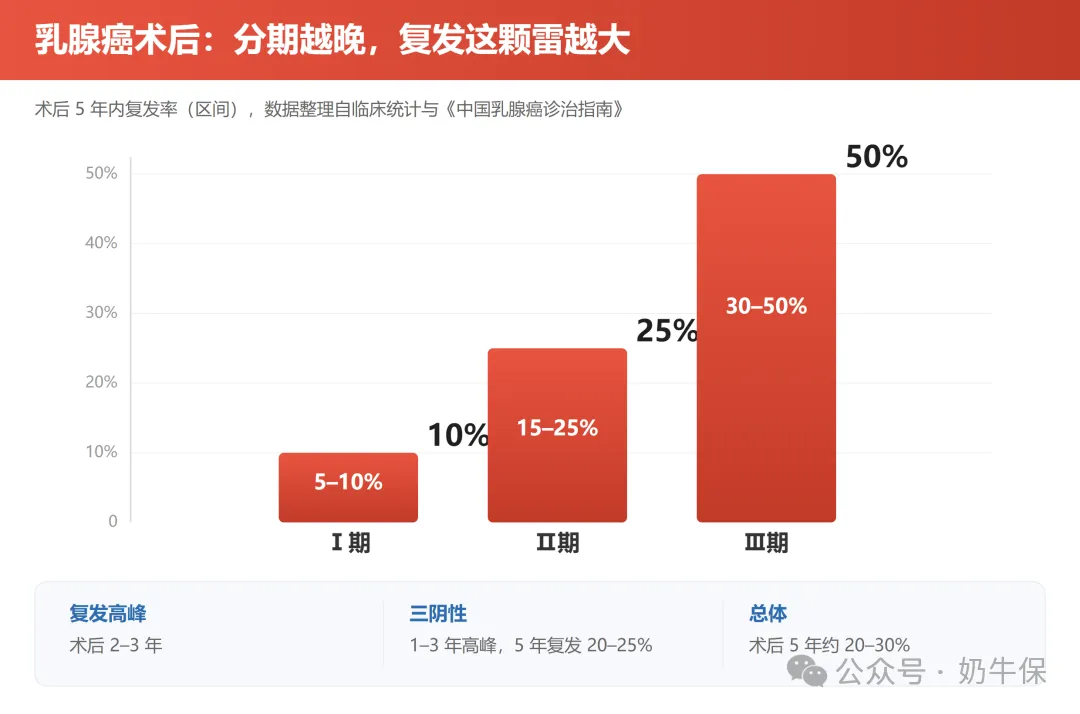 图1:乳腺癌术后分期复发率数据
术后 5 年内,I 期复发率约 5%–10%,II 期约 15%–25%,III 期可达 30%–50%;三阴性乳腺癌术后 1–3 年是复发高峰,5 年复发率约 20%–25%。复发的高峰期在术后 2–3 年。
翻译一下:分期越晚,复发这颗雷越大。 保险做的事情,就是用一笔确定的钱,把这颗雷提前拆掉。
二、复发险是什么:先分清"给付型"和"报销型"
买之前必须搞懂两种形态,这是后面所有对比的底层逻辑。
给付型(确诊即赔):医生确诊复发或转移,直接打一笔钱到账,怎么花自己定——治病、康复、贴补家用都行。理赔简单,不用攒发票。
报销型(实报实销):复发治疗的住院费、特药费、质子重离子等,按约定比例报销,通常有保额上限。能兜住大额治疗账单,但要看免赔额、报销范围和特药清单。
多数产品是"给付 + 报销"可以自由组合;也有纯给付型(如国任乳惠宝),便宜、理赔最省心。
三、2026 最火 5 款,一张表摊开比
🔴 5 款产品的投保门槛、保额、特药、续保、参考保费,我做成了一张对比表(图2),对号入座。
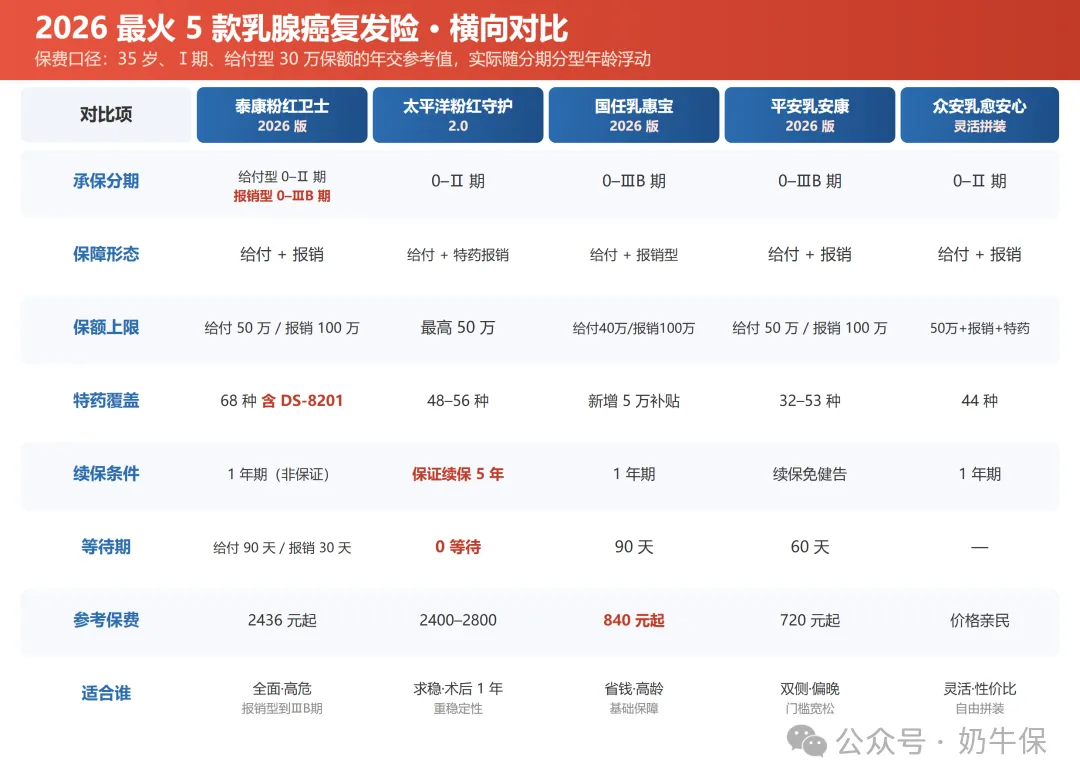 图2:5款乳腺癌复发险横向对比
1. 泰康粉红卫士(2026 版) 承保范围要分形态看:给付型只收 0–II 期,报销型才到 0–IIIB 期,都不限分型(三阴性也能投),18–70 岁,仅限单侧。给付型 10–50 万 + 报销型最高 100 万(0 免赔、100% 报销);特药覆盖 68 种,含 DS-8201(优赫得)等 ADC 新药;保险期间 1 年,不是保证续保,续保免健康告知、免等待期;等待期给付型 90 天、报销型 30 天;给付 + 报销组合购享 7 折。35 岁、I 期、30 万给付型,参考年保费约 2436 元;组合(30 万给付 + 100 万报销)约 3522 元/年。适合追求全面保障、想保到 IIIB 期、看重就医服务的人。
2. 太平洋粉红守护 2.0 承保 0–II 期、18–70 岁。0 期最高赔 50 万、I/II 期最高 30 万,特药 48–56 种;最大卖点是 5 年保证续保 + 0 等待期,投保次日生效。它的赔付结构很干净:复发、转移都按 100% 保额一次性给付,确诊即赔、无需发票,0 期最高 50 万、I/II 期最高 30 万。35 岁、I 期、30 万,参考年保费约 2400–2800 元。适合术后 1 年内、特别看重保障稳定性的人。
3. 国任乳惠宝(2026 版) 承保 0–IIIB 期、18–75 岁,2026 版已升级为给付型 + 报销型双版本:给付型 5–40 万确诊即赔、无需发票,报销型医疗费用实报实销保额可选至 100 万。0 期 10 万保额(给付型)参考年保费约 840 元,II 期约 1200 元;2026 升级新增最高 5 万元特药补贴。价格低、高龄可投、理赔快。适合预算有限、高龄、只要基础复发保障的人。
4. 平安乳安康(2026 版) 承保 0–IIIB 期、双侧乳腺癌也能投、术后满 3 个月可投。10–50 万给付 + 100 万报销双模式,特药 32–53 种;等待期 60 天,续保免健康告知、免等待期,保费不随健康变化涨价。基础给付版 720 元起。适合分期偏晚、双侧术后、预算有限的入门人群。
5. 众安乳愈安心 承保 0–II 期、18–70 岁。给付 10–50 万 + 报销(社保内外各 20 万)+ 特药 10 万自由搭配,44 种特药、支持 DTP 药房直付。0 期门槛极低、价格亲民,可按需拼装。适合希望灵活配置、追求性价比的人。
以上保费均为 35 岁、I 期、给付型某保额下的公开测评参考值,实际费率随分期、分子分型和年龄浮动。
四、谁能买、谁买不了:一张自查清单
这几款产品的投保门槛高度一致,共同前提是:已接受乳腺癌手术治疗、切缘阴性、没有远处转移、没有复发史、术后满 3 个月(多数产品)。
📍 我做成了一张自查清单(图4),先对号入座。
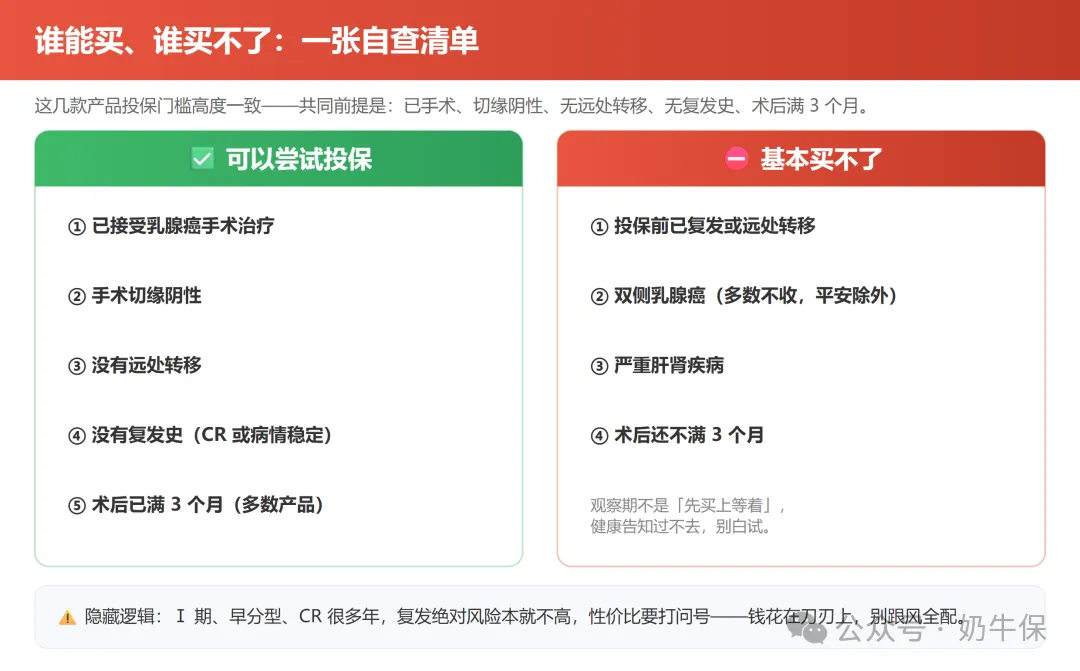 图4:乳腺癌复发险投保门槛自查清单
可以尝试投保的:满足上面五条、目前 CR(完全缓解)或病情稳定的人群。
基本买不了的:① 投保前已经复发或远处转移的;② 双侧乳腺癌(多数产品不收,平安乳安康除外);③ 严重肝肾疾病;④ 术后还不满 3 个月的。
特别提醒第二类:观察期不是"先买上等着"。这种情况健康告知过不去,别白试,试一次可能还留下核保记录。
还有一个隐藏逻辑:如果你 I 期、早分型、CR 很多年,复发的绝对风险本身就不高,这款产品的性价比就要打个问号——钱要花在刀刃上,别跟风全配。
五、怎么赔:给付型和报销型,钱怎么到手
📍 两种形态的理赔逻辑,我画了一张图(图3),一眼看懂。
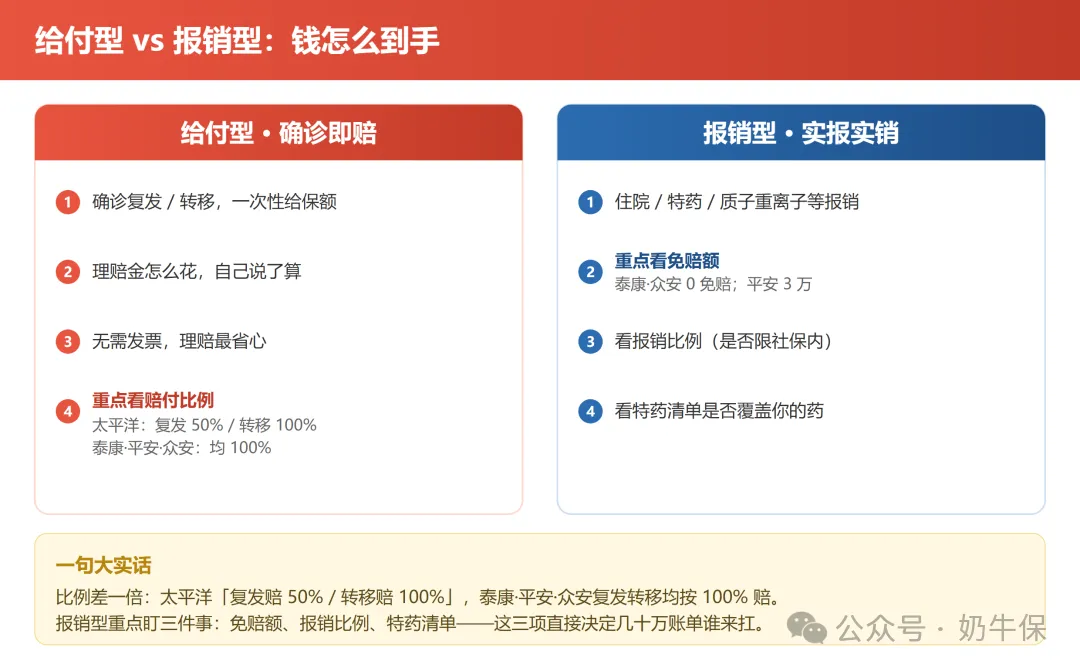 图3:给付型vs报销型 理赔逻辑对比
给付型:确诊复发或转移,一次性给保额。重点看两件事——赔付比例和保额上限。现在主流新品复发、转移基本都按 100% 保额赔(太平洋粉红守护 2.0、泰康、平安、众安均如此,0 期最高 50 万、I/II 期最高 30 万),买之前确认条款写的是几成、对应分期给多少。
报销型:实报实销。重点看三件事——免赔额(泰康、众安 0 免赔,平安乳馨保有 3 万免赔)、报销比例(是否限社保内)、特药是否覆盖你正在用或可能要用到的药。
六、单买够不够?不够。和谁搭着用
复发险再好,也只保乳腺癌的复发和转移。意外、其他新发癌症、二次复发后的长期治疗,它一概不管。
而得过乳腺癌的人,市面上常规能买的只有这几类:复发险(专项堵漏)、免健康告知医疗险(如众民保,但乳腺癌既往症永久除外)、惠民保(乳腺癌既往症部分报销)、意外险(无健康告知)。
📍 复发险管哪一段、医疗险管哪一段,我画了一张配置图(图5)。
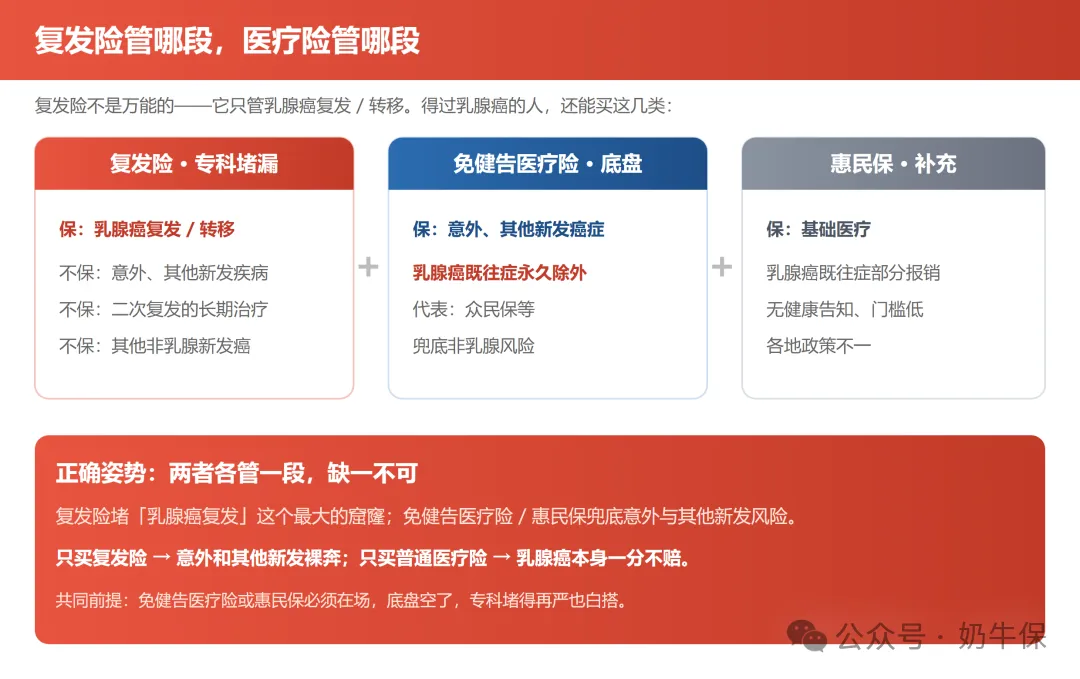 图5:复发险与医疗险/惠民保配置搭配
正确姿势是:复发险堵"乳腺癌复发"这个最大的窟窿,免健告医疗险或惠民保兜底其他风险。 两者各管一段,缺一不可。只买复发险,意外和其他新发疾病裸奔;只买普通医疗险,乳腺癌本身一分不赔。
七、我的配置建议:分四种情况对号入座
情况 A,预算有限、低危(0–I 期、早分型):国任乳惠宝给付型,几百块打底,先把"确诊给一笔钱"的底线立住。
情况 B,高危(II–IIIB 期、三阴性)、要全面:泰康粉红卫士组合购,给付 + 报销 + 特药全配,7 折后性价比突出,把靶向药、住院、质子重离子全兜住。注意 IIIA/IIIB 期只能走报销型,给付型最高只到 II 期。
情况 C,术后 1 年内、求稳:太平洋粉红守护,5 年保证续保 + 0 等待期,最大的意义是"投保第二天就生效、五年内不担心停售"。
情况 D,双侧癌、分期偏晚:平安乳安康,双侧可投、门槛宽松、续保免健告,是这类人群少有的入口。
想灵活拼装、看重性价比的,众安乳愈安心也值得放进候选。
四种情况的共同前提只有一个:免健告医疗险或惠民保必须在场。 复发险是专科堵漏,底盘是它们。底盘空了,专科堵得再严也白搭。
八、四个避坑点,买之前逐条过
第一,特药清单。DS-8201(优赫得)这类 ADC 新药在不在这份清单里,直接决定几十万药费谁出。别只看"覆盖 N 种",对着自己可能用的药名逐条对。
第二,续保条件。目前把"保证续保 5 年"写进条款的是太平洋粉红守护 2.0,五年内不论理赔过、身体变化、产品停售都能续;泰康、国任、平安、众安都是一年期,续保免健告但不保证。一年期产品下一年可能停售,停售了你又回到"想买没处买"的原点。
第三,对侧新发。健侧乳腺新发癌,部分产品可以附加"对侧原发性乳腺癌"责任,预算够建议加上——这恰恰是最容易被忽略的一块。
第四,等待期。30–90 天不等,等待期内复发是不赔的。刚手术完、急着上车的,优先看 0 等待期或等待期短的产品。
写在最后
我自己是癌症术后。确诊、治疗、等复查报告,每一步都走过。我太懂"保单甩过来一堆除外责任"的无力,也太懂康复后想过正常日子、却被"万一复发"四个字拽住的滋味。
复发险解决不了所有问题——二次复发、意外、新发疾病,都有各自的边界。但它把"乳腺癌复发"这个最大的窟窿堵上了。和免健告医疗险搭在一起,才算真把风险兜住。
💬 拿不准自己能不能投、该选哪款的,直接加小助理(小月)微信就行(二维码见图6)。不用提前准备材料,加完说一句你的疑问,详细的我来给你解答——能不能投、卡在哪、还有没有别的路,我一条条讲清楚。别自己瞎琢磨,也别白试健康告知。
 图6:扫码加小助理小月
数据截至 2026 年 10 月,整理自各产品公开条款与第三方测评;费率因分期、分子分型和年龄而异。本文不构成投保建议,投保决策请结合自身健康状况与保险公司正式条款。
