大家好,我是龙叔。
本篇的话题是:大众AURA T6到底怎么选,钱怎么付,保险和上牌怎么办?
我先来说说我的观点:这次14.99万元的660 Max,我觉得真的可以无脑冲,性价比拉满。这个判断,是把这轮赠送的音响和座椅套装一起算进去的。全款还是贷款,算完总支出再决定。
我自己买的是660 Max,车款149900元,另加1500元选了20寸轮毂。轮毂为什么换?好看。这个钱是为喜欢花的,不必给它安一个刚需的名字。好多人说大轮毂的轮胎更贵,实际上并不绝对。
今天把选车、付款、保险和上牌放在一起讲。配置与权益按上市海报梳理,海报注明政策截至2026年10月31日,之后下单要重新核。我的实际账单只是一个样本。
四个版本,钱差在哪里
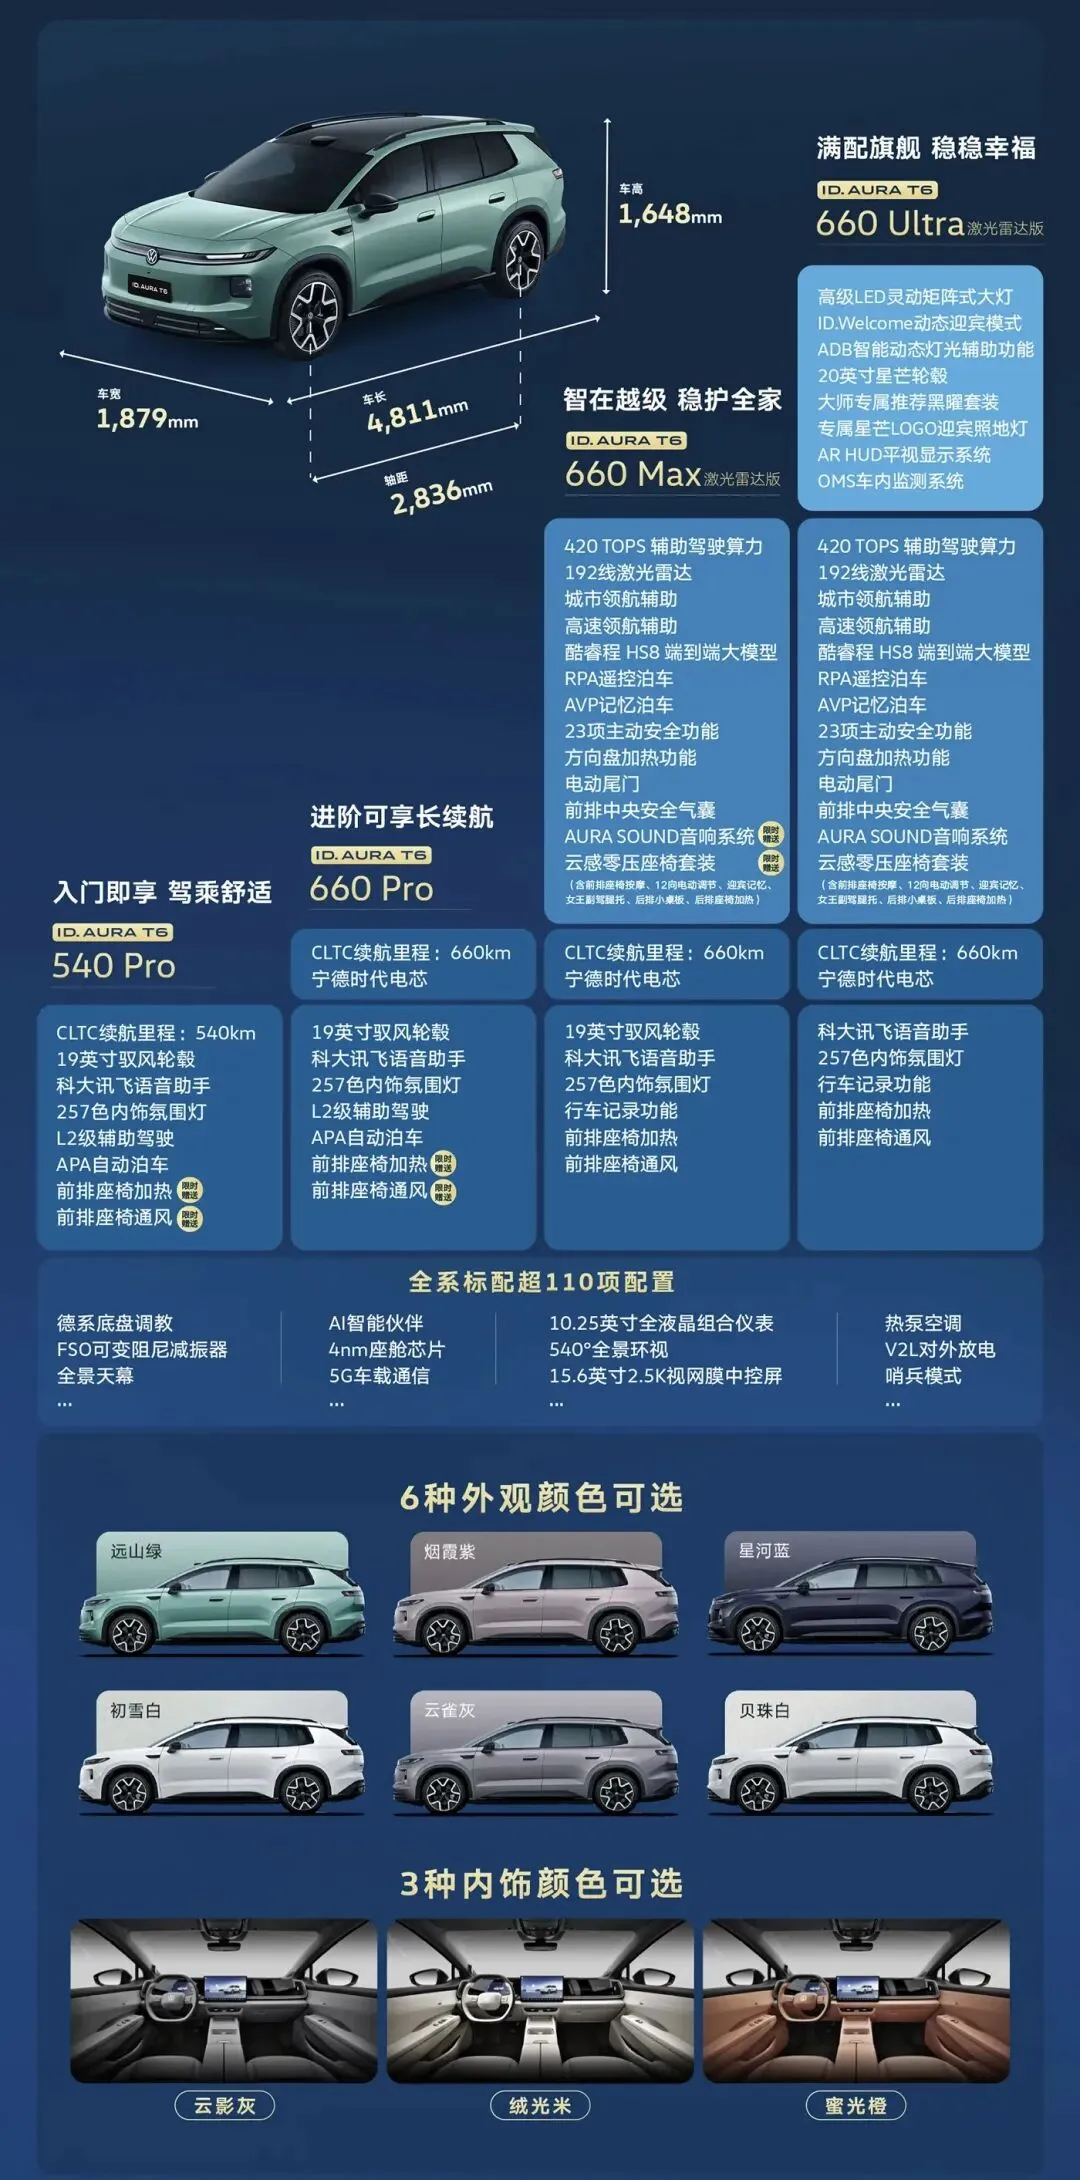
540 Pro,12.99万元:适合先守住预算的人。
CLTC标称540公里,已经有19寸轮毂、L2级辅助驾驶、自动泊车。按本轮海报,前排加热、通风限时赠送。全系还有热泵空调、全景天幕和环视等配置,入门版并不是只剩四个轮子。
有固定充电条件,主要市区通勤,可以从它开始看。CLTC是统一测试口径,冬天、高速、满载会影响实际续航,不能按540公里安排每次出行。
660 Pro,13.99万元:加1万元买长续航。
从540升到660,多120公里标称续航。没有固定充电条件、常跑城际,或者就是想少补几次电,这1万元比装饰件更值得优先考虑。反过来,每天里程不多、回家能充电,省下这笔钱也很实在。
660 Max激光雷达版,14.99万元:这一档,我觉得性价比拉满。
比660 Pro再多1万元,主要增加激光雷达及对应辅助驾驶硬件、城市与高速领航辅助、遥控泊车和记忆泊车等,还有电动尾门、方向盘加热等。当前赠送18扬声器音响和云感座椅套装,包含前排按摩、女王副驾腿托、后排小桌板及后排座椅加热等。
所以我这次的态度很直接:预算到了14.99万元,这个Max真的可以无脑冲。从660 Pro再往上加1万元,换来的硬件、功能和当期舒适配置赠送放在一起看,我觉得这笔钱花得值。赠送取消了,就得重算。各项辅助驾驶的实际开通范围、软件版本、后续OTA项目,试驾时逐项确认,不把海报演示当成交车即用。辅助驾驶仍要人持续关注道路、随时接管。
660 Ultra激光雷达版,16.69万元:为明确喜欢的东西再加1.7万元。
续航仍是660,主要再加矩阵式大灯、20寸轮毂、AR HUD、车内监测等。先去试HUD,看显示位置、清晰度和自己戴眼镜是否舒服;再判断灯光等配置是不是常用。
钱够当然可以选。只是追求性价比,我会把Max作为比较的终点,再问自己:Ultra多出来的这些,我到底愿不愿意花1.7万元?
我跑了250公里,喜欢和嫌弃都说说
这次从石家庄到南皮县,行驶250公里,室外18—20℃,四人满载,全程没开空调。先把条件摆出来,免得把一次用车感受讲成所有人的标准答案。
大众T6高速实测:智驾可圈可点,中规中矩
高速上车身比较稳,变道没有明显的多余晃动。辅助驾驶打完转向再变道,动作比较丝滑,没有一把方向盘甩过去的感觉。风噪控制得可以,胎噪稍大,开一点音乐能遮住,车里正常音量说话不受影响。
辅助驾驶给我的感觉,像个不急不躁的老年人,脾气挺好,不会特别激进。但我也有不满意的地方:驾驶员注意力监测提醒比较频繁,方向盘的手握识别也需要适应。我这次使用时,高速辅助驾驶最高设到120公里/小时,不能往上调;这是当时车辆和软件状态下的体验。
这些提醒不能当成放松注意力的理由,开车仍要看路、双手控制方向盘。我认可它辅助变道的平顺,不代表我会把驾驶责任交给它。
充电也记了一笔:从20%充到90%,充电记录62度,用了约42分钟,花费40元。这是我这一次的记录,充电功率、桩和电价都会影响结果,不能由此推成每次都这么快、这么便宜;也不能拿它直接算出这趟250公里的真实电耗。
所以我说14.99万元这个Max性价比拉满,是把配置、赠送和自己开过的感受一起算进去。它有缺点,我照样觉得这次买得值。你若对胎噪或监测提醒特别敏感,试驾时就专门体验这两项。
全款还是贷款,把两张报价单摊开
海报列有3年0息、最高贷7万元;2年0息、最高贷10万元。另有0首付起、5年贷款前3年0息,以及50%首付、1年0息、0月供等不同方案。这些是不同方案,不能拼成一份“全都要”的优惠。
让销售分别给出全款和贷款的书面报价,统一比较:
首付+全部分期还款+尾款+各项费用-实际能兑现的优惠。
再看贷款比全款多花多少。别把赠品标价当现金,也别把有资格条件的补贴提前减掉。
贷款要问清五件事:有没有服务费;全款与贷款车价是否一样;是否附带保险或精品要求;提前还款有什么条件和费用;结清后如何解除抵押。索取完整还款计划和综合融资成本明示表,年化成本应把相关息费一起算。
比如7万元、36期,若合同确实无利息、无额外费用,并按等额本金还款,平均每月本金约1944.44元。这个例子能帮助判断月供压力,但不是店里的正式还款方案。
“前3年免息”要接着看第4、第5年;“0月供”要接着看何时还本金和多少尾款。全款后仍有应急钱,又不想管理月供,可以图省心;免息真实、总价不吃亏、月供负担得起,贷款也有保留现金的价值。别为了买高一档,把家庭现金掏空。
之前的文章里评论的大多数关于4S店要求必须在店内上保险,而且保险价格高于¥6000,另外,必须在店内上牌费用¥500,置换必须在本店置换,价格比市场要低。
保险怎么买,先分清保谁
我这次保险合计4524.59元:交强险950元,商业车险3175.59元,另有一份399元的综合保障。这是我的成交价,不能保证别人同价。
交强险先买好。商业险比较时,我会先看新能源车损险和第三者责任险,再核附加险与车内人员保障。
车损险主要看自己车辆的保障范围、保额和免责。我的车损保额146400元,与实际支付的151400元车价不同,不能想当然地认为二者必然一致。
三者险主要看对第三方的责任保障,我买的是300万元额度。这是我的选择,读者可让保险公司按同样额度出几份报价,再结合用车地区、场景和预算取舍。
我的商业保单另有外部电网故障损失险、三者险附加的医保外医疗费用责任险。是否投保、怎样触发、有什么免赔,逐项看条款。
三者险和本车驾乘人员保障要分开看。车上常带家人,核对车上人员责任险或驾乘意外险:保哪些人、是否按座、保额多少、医疗怎么赔,别只看套餐名称。我的399元保单还包含其他保障,不能把每一项都说成按座赔。
尤其别因为厂家写了“担责兜底”,就不买正常车险。海报细则对版本、首任车主、非营运、事故原因、赔偿范围均有限制;有的权益还要求先由商业保险赔付。终身质保也有车主资格、使用性质及保养维修条件,不是任何损坏都终身免费,更不是所有事故都赔。
上牌自己办,先把税费算进去
2026年买符合政策条件的新能源车,购置税是减半征收,并非一律免税。每辆新能源乘用车减税额上限1.5万元,购置日期看有效发票开具日期。
在一般含税车价、税率口径下,可先用“含税计税价格÷1.13×5%”估算这一价位的购置税,最后以税务核定为准。我这次实际交了6477.87元,不能直接套到每个人身上。
上牌先确认当地是否需要购车指标及其他资格,再准备身份证明、购车发票、车辆合格证,完成交强险投保和购置税申报缴纳;电子信息能否免交纸质材料,看当地核查情况。
打开最新版“交管12123”,查看“新车上牌”。符合条件且已有预查验信息的车辆,可以按提示线上办理;没有预查验信息的,先到指定网点查验,再办理登记。选号、缴费、领取或邮寄牌证,按页面和当地车管所指引完成。线上预选号牌注意有效期,别选完就放着。
贷款车还要核对抵押登记安排。上路前确认交强险已生效,持有效临牌或正式号牌,临牌按规定使用。
我这次店里代办报价500元,自己办先付了行驶证和登记证书工本费20元、临牌10元,共30元;正式号牌当时还要另取。这30元不是全国统一的上牌总费用。自己办省代办费,也要付出跑手续的时间。
最后,把车价、选装、购置税、保险、上牌和贷款费用全部列齐,再核置换、老车主及地方补贴能否叠加、何时到账。海报里的5000元置换补贴和特定老用户4000元补贴,都有资格条件;充电桩抵扣券也要算购券钱、基础安装范围和超距费用。
配置选定以后,请销售把你买的版本、赠送项目、权益条件、全款或贷款总支出写在同一张单上。钱从哪里省下来,钱又花去了哪里,看清楚再签字。
有4S店要求太多保险,必须店里买上牌费用必须在店里置换的,旧车也必须给店里,如果办理贷款的又要做抵押,所以我选择提前说好全款,自己去上牌保险,我要最低的那种。
#大众T6 #家庭购车 #配置选择 #购车账单 #上牌攻略