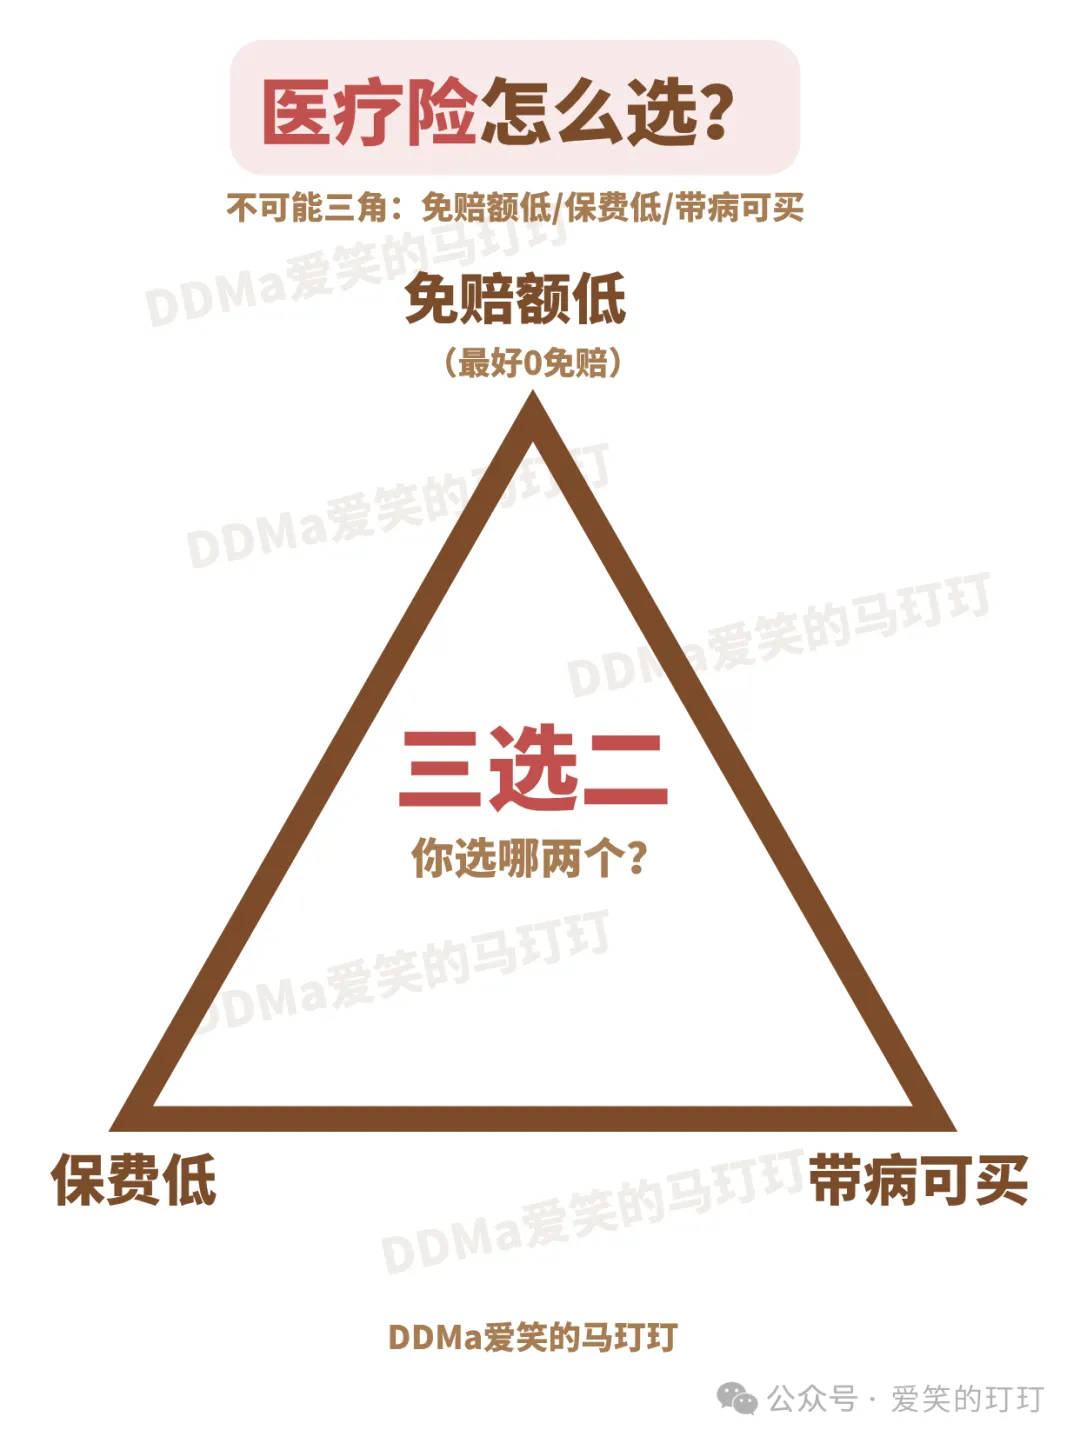
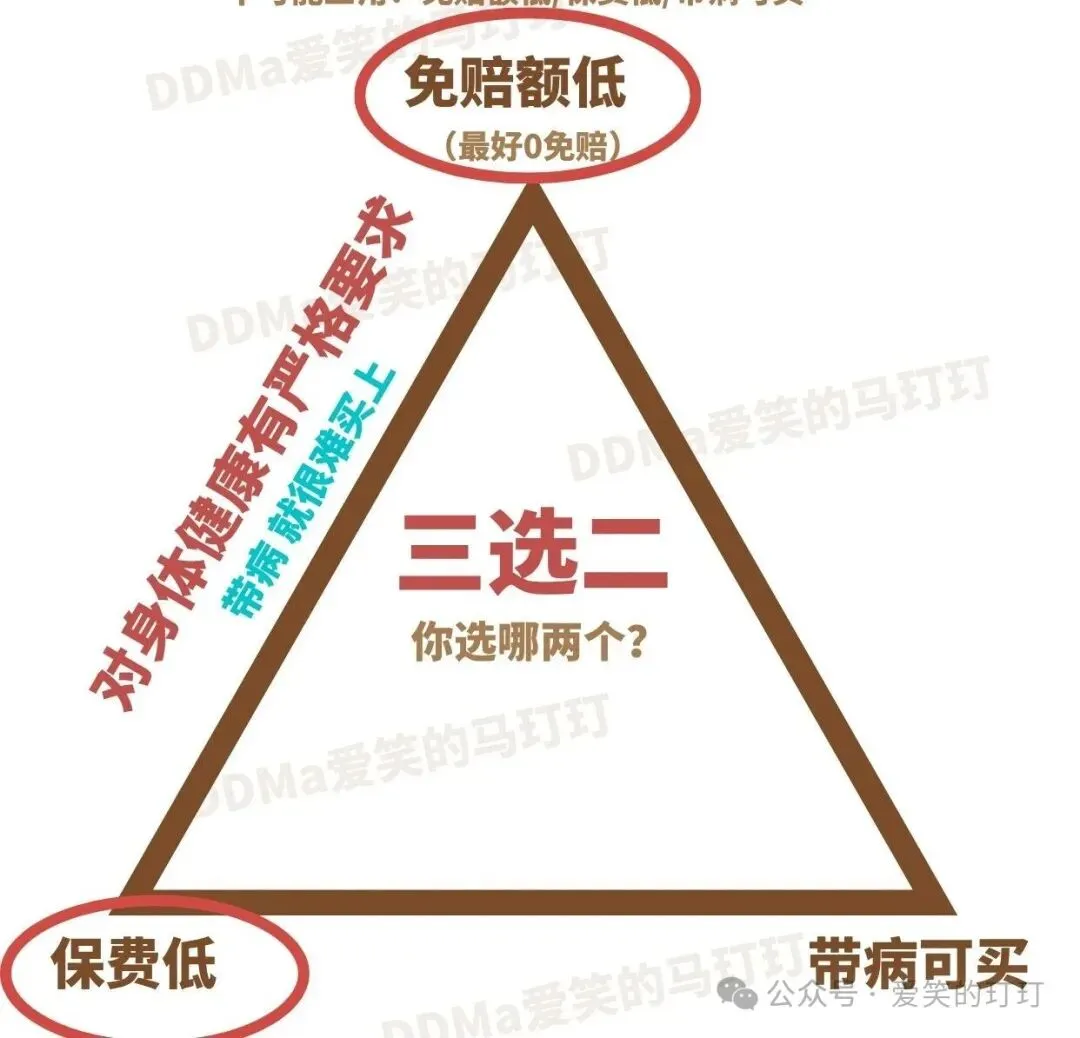
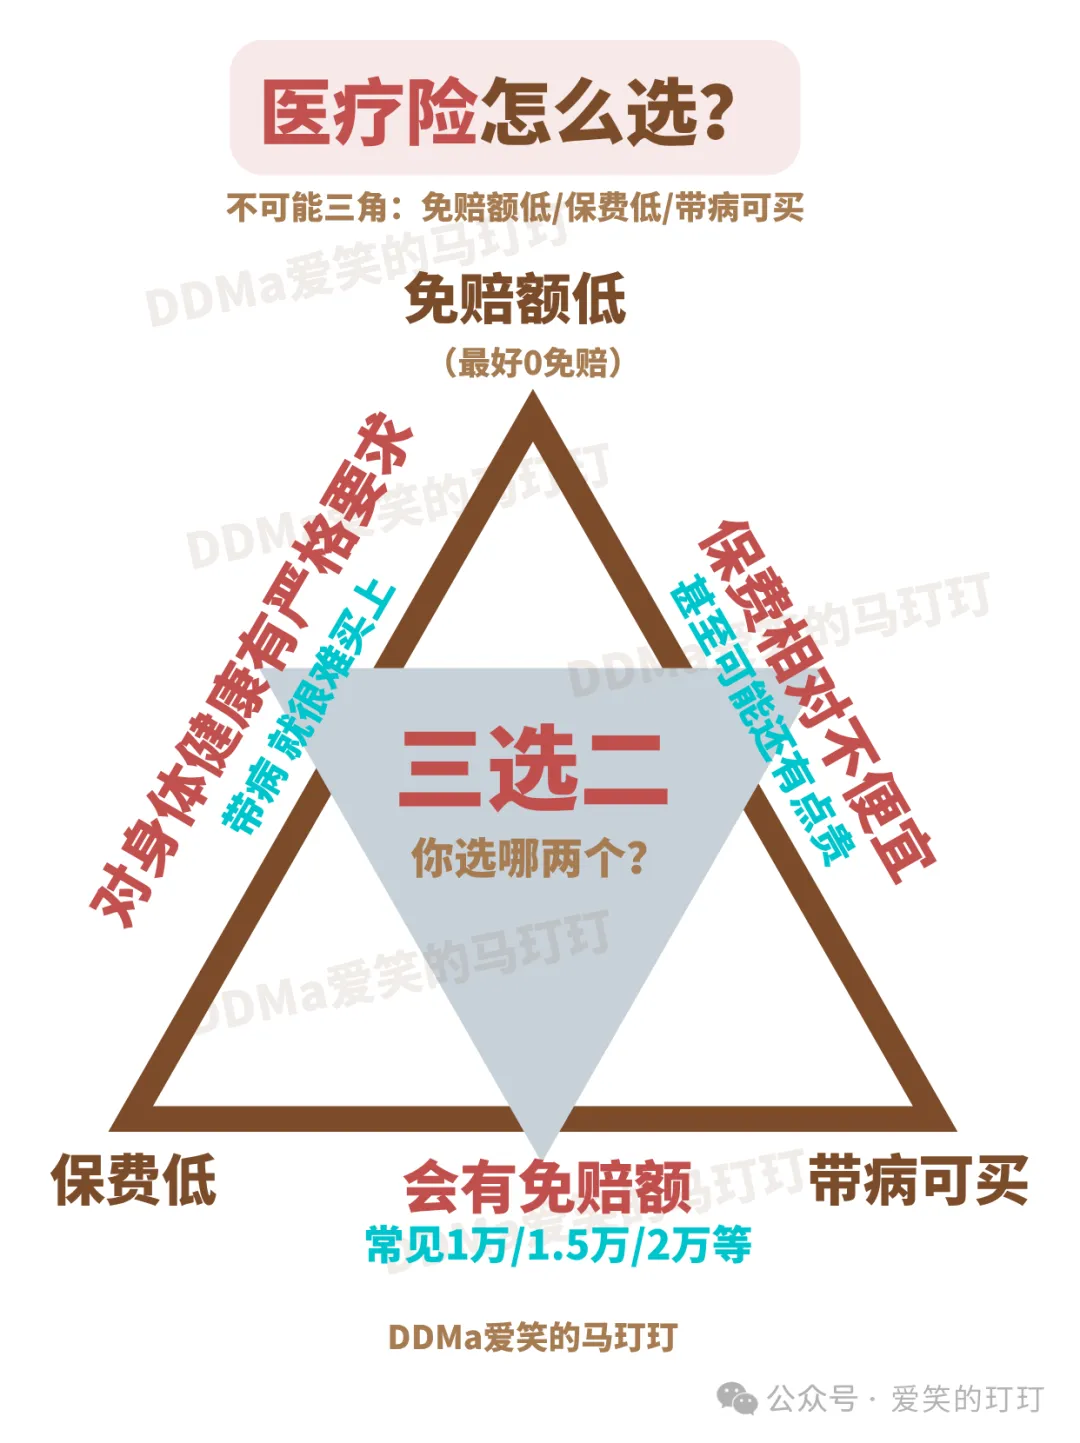
如果想要免赔额低,最好0免赔,同时保费还不能太贵,那大概率是要严格健康告知的,一些小毛病,小结节,小肌瘤,小息肉,可能就除外,甚至直接拒保了。
大部分常见产品在这一档。
那你说,
不行,不接受有器官除外。
我非要买。
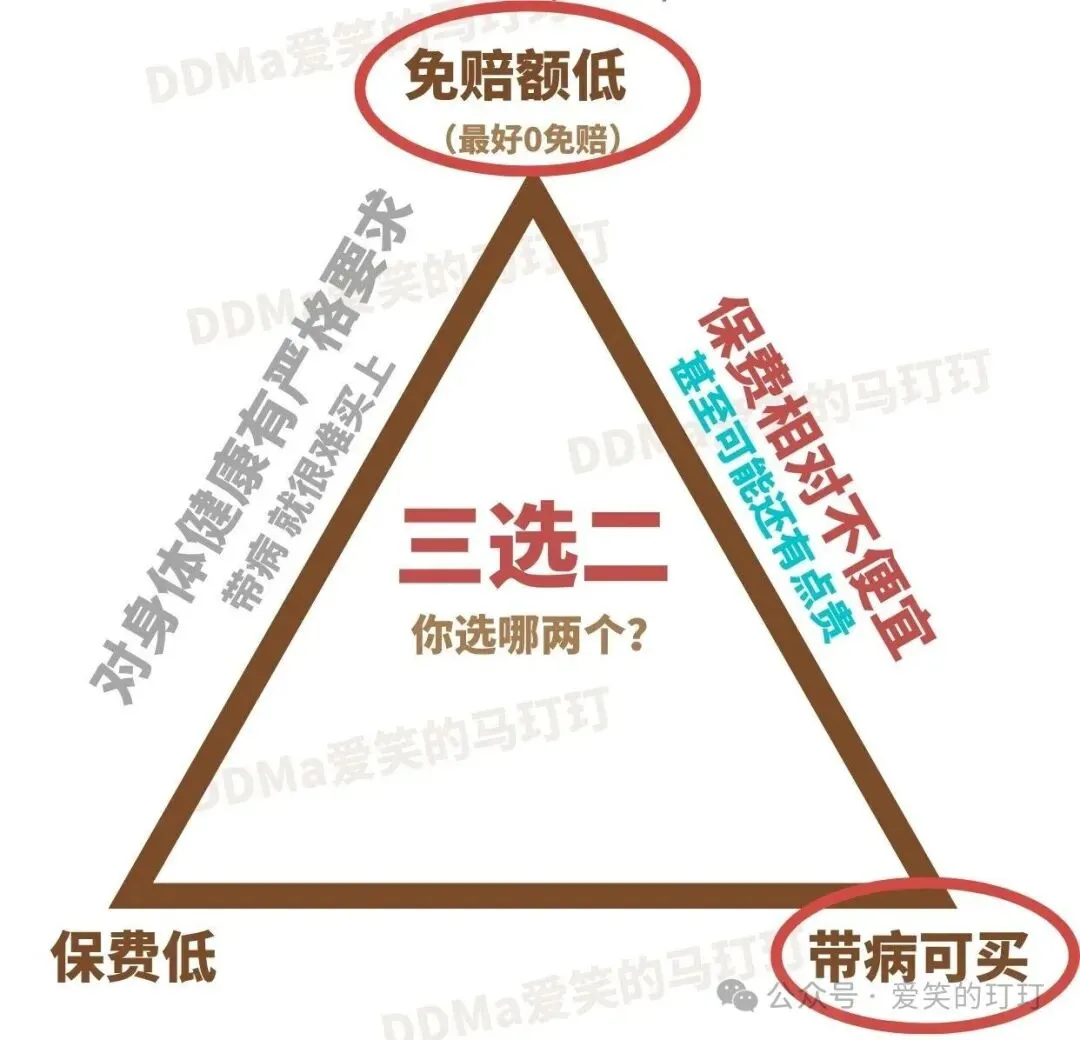
那就是免赔额低,最好是0免赔,
还能承保既往症,
那保费就不便宜,可能会比较贵。
比如众安的众民保中高端,安盛的馨选无忧,平安人生免健告中高端医疗险,msh欣享人生,复星联合超越保等....
都可以选择0免赔,条件承保既往症。
这时候有年纪大的朋友说,
不行,保费太贵了,
特别是给父母给老人配置的,
身体又有小毛病,又不接受保费太贵,
那怎么办呢?
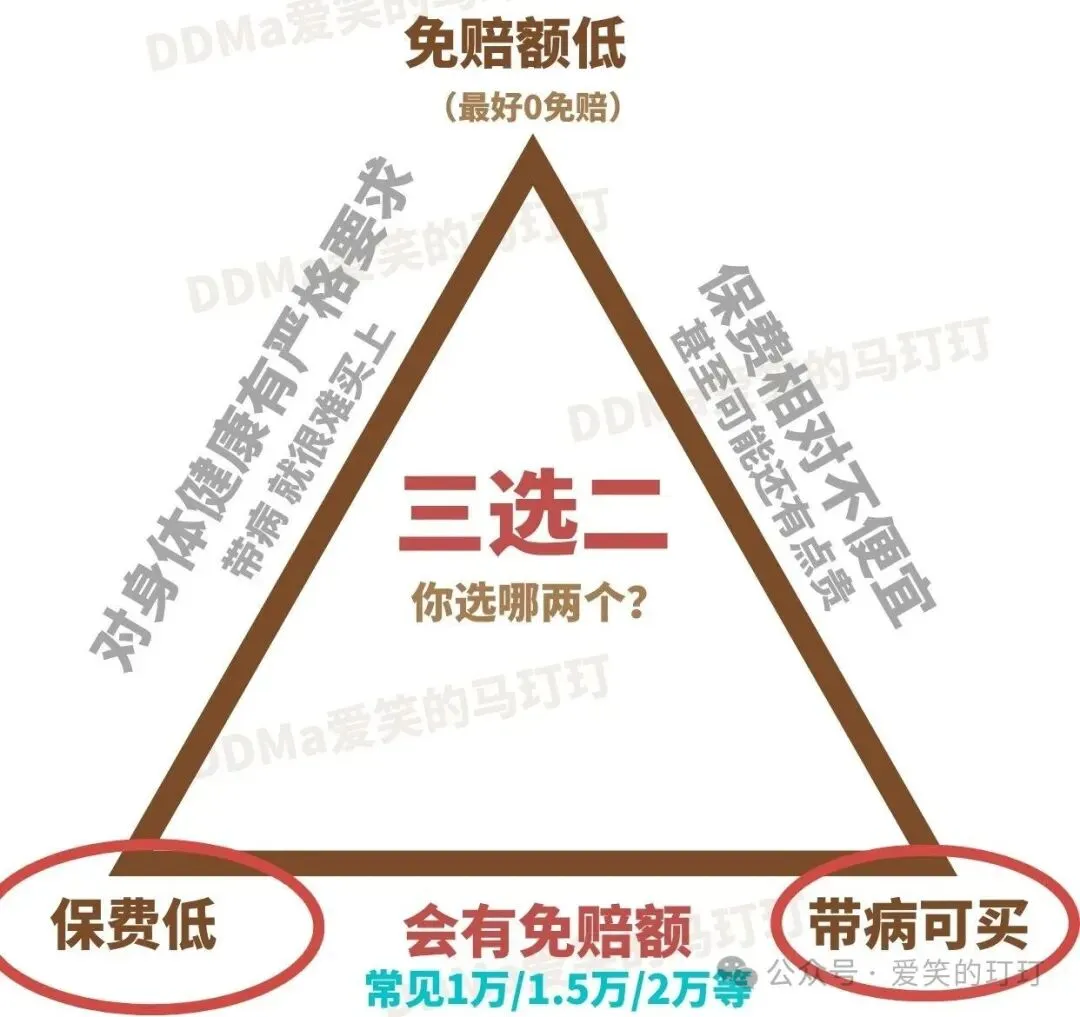
那就是要求保费相对低,
又要承保既往症,
那免赔额就不太可能低,
常见1万2万都有。
比如太保蓝医保百万医疗免健告版,
众安众民保的百万医疗版,
还有普惠型保险(上海的沪惠保)等等,
都是可以条件承保既往症,
保费又相对较低。
但是注意都有1万,或者更高的免赔额。
现在出现了那种不间断投保3年4年,
就承保既往症的医疗险!
就是说现在的小息肉,小结节什么的,
现在除外,但是连续投保3年4年以后,
就能保进去——
并且不止一家公司可以这样!
甚至说严重既往症,
高血压,糖尿病伴有并发症这种,
现在也有产品能有条件的按比例报销了!
你们知道吗?
那么,这三个角,你到底最在乎哪两个呢?
还有想知道的,评论区告诉我👇🏻👇🏻