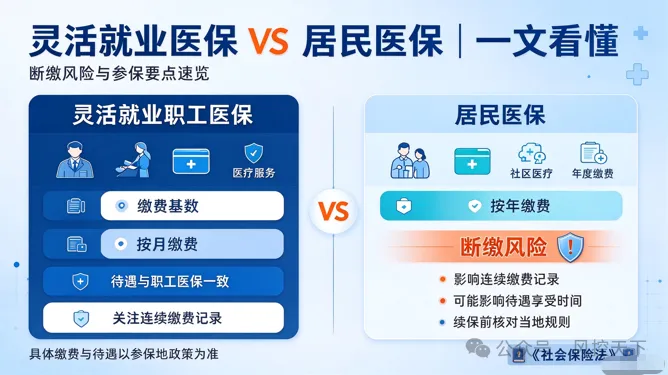
很多没有固定工作的朋友,都会纠结医保该选灵活就业医保,还是居民医保。二者不只是缴费金额不一样,在保障规则、法律属性、断缴影响上都有明确区别,选错不仅报销吃亏,还可能影响待遇享受。今天结合社保相关法律规定,一次性讲明白。
首先要厘清一个基础法律概念:灵活就业人员职工医保,属于职工基本医疗保险范畴,受《社会保险法》规范;城乡居民医保属于城乡居民基本医疗保险,同样是法定基本医保,但二者制度设计完全不同,一人不能同时重复参保、重复报销。
从参保对象来看,灵活就业医保面向无雇工的个体工商户、未在用人单位参加职工医保的非全日制从业人员以及其他灵活就业人员。依据《社会保险法》第二十三条,这类人员可以自愿参加职工基本医疗保险,由个人按照国家规定缴纳基本医疗保险费。居民医保参保范围更广,除职工医保参保人员以外的其他城乡居民都可以参保,按年度缴费,实行个人缴费和政府补贴相结合。
在缴费和待遇上,差距很直观。灵活就业医保按月或者按季度缴费,缴费标准高,全部费用由个人承担。对应的待遇和上班族职工医保一致:报销比例更高、报销限额更高,缴费满足当地法定年限后,退休可以享受终身医保待遇。居民医保是一年一缴,每年集中缴费期缴费,价格低,财政补贴占大头;但报销比例偏低,没有退休终身医保,交一年保一年,不累计退休年限。
这里提醒大家一个法律红线:不要重复参保。《社会保险法》规定基本医疗保险不得重复享受待遇。如果同时交了职工医保和居民医保,看病也只能选择其中一份报销,多交的钱不会双重赔付,只会白白浪费。
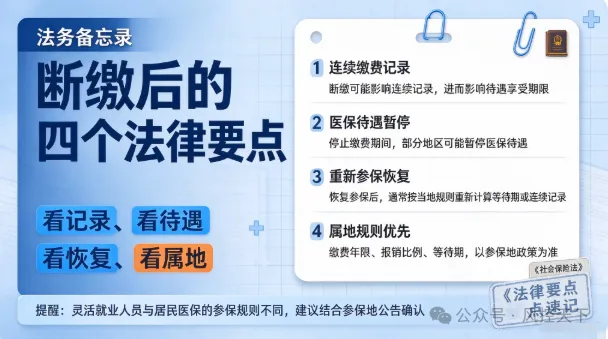
大家最关心的:医保断缴,会有什么后果?两种医保断缴规则不一样。 灵活就业职工医保断缴,一般会设置待遇等待期。多数地区规定,一旦断缴,次月医保报销待遇暂停;断缴时间过长,重新参保后,要经过等待期才能恢复报销。同时,职工医保的累计缴费年限会暂停累计,直接影响未来退休医保资格。部分地区断缴超过规定时长,还会清零连续缴费年限,影响大病报销额度。 居民医保本身是按年度保障。如果错过集中缴费期、断缴当年没有缴费,那么一整年都不享受医保报销;后续补缴,大多也有等待期,等待期内生病住院无法报销。居民医保没有累计年限,断缴不会存在年限清零问题,只是失去当年保障。
很多人会问,到底怎么选?给大家简单参考:如果收入稳定,经常看病、有慢性病,或者距离退休年限不远,优先灵活就业职工医保,看重高报销和退休终身医保权益;如果收入偏低、年轻身体好,预算有限,居民医保是性价比很高的基础兜底保障,先保证不断保。
最后两个重要法律提醒:第一,基本医保是国家法定社会保障,不是商业保险,所有参保规则、缴费标准、等待期,都以当地医保局依据《社会保险法》出台的政策为准;第二,医保断缴没有滞纳金,但待遇损失是实实在在的,不要抱着 “暂时不用就不交” 的心态。
医保是医疗风险的兜底屏障,根据自身经济情况理性选择,尽量避免断缴,守住自己的法定医疗保障权益。