全球农业投入品系列 · 农化篇
全球农化十强与中国力量:从"世界工厂"到"世界品牌"
700 亿美元市场 · 四大巨头合占约六成 · 先正达/拜耳/巴斯夫/科迪华 · UPL/富美实/安道麦/住友/纽发姆/润丰 · 中国 60% 原药产能与 16% 品牌份额 · 创制、登记与制剂突围
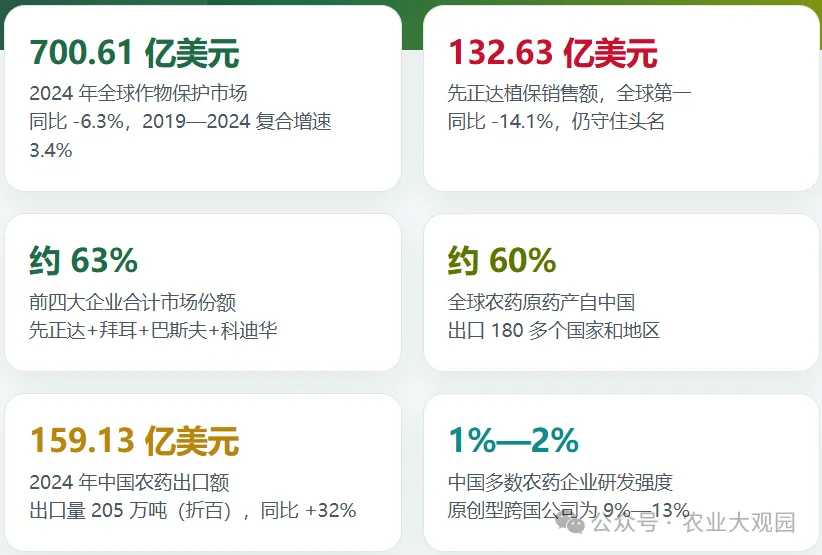
农化(作物保护)是全球农业里最"反常识"的一个行业:它只有大约 700 亿美元的盘子,却养活了四家世界 500 强级别的巨头;它的产品按吨卖很便宜,按克卖却很贵;它的核心竞争力不在工厂,而在实验室、专利局和各国登记证里。中国已经是全球最大的农药生产国——约 60% 的原药产自中国,2024 年出口 205 万吨(折百)、159 亿美元;但把中国企业的品牌销售额加起来,占全球市场也只有约 16%。这篇文章要回答的就是:全球十强是谁、靠什么赚钱,以及中国企业从"给别人代工"走到"跟别人抢品牌",还差哪几步。
一、先钉口径:农化十强到底在比什么Scope Matters
在谈排名之前,必须先把三件事说清楚,否则很容易被"第一名"三个字误导。
- 农化 ≠ 化肥。本文的"农化"指作物保护(crop protection),即除草剂、杀菌剂、杀虫剂、种子处理剂,加上少量植物生长调节剂;不包括氮肥、磷肥、钾肥等化肥,也不包括种子本身。若把种子算进来,拜耳、科迪华、先正达的座次会变。
- 集团营收 ≠ 植保销售额。先正达集团 2024 年总收入 288 亿美元,但其中植保(农药)销售额是 132.63 亿美元;拜耳集团营收 466 亿欧元,作物科学事业部 222.59 亿欧元,其中农药 118.68 亿欧元。榜单比的是"农药销售额",不是"公司有多大"。
- 两套榜单,数字不同。行业里流传最广的有两套:一是 AgroPages(世界农化网)的 Top 20,二是标普全球大宗商品洞察(S&P Global)统计、中国农药信息网转载的口径。二者对拜耳、巴斯夫的统计范围不同(是否含种子处理剂、草坪/观赏/花园用药),同一家公司可以差出 10%—20%。本文主表采用标普口径(含种子处理与非作物用药),并在括号内标注原始货币,避免跨表直接比较。
一个必须记住的分母
2024 年全球作物保护市场为 700.61 亿美元(AgbioInvestor,按制造商出厂价计),同比下降 6.3%,是 2016 年以来首次下滑;若加上 69.49 亿美元的非作物农化市场,合计 770.10 亿美元。所有"市场份额"都是用各公司销售额除以这个分母粗略折算的。由于榜单销售额包含原药外售给其他制剂商的部分(存在重复计算)、且部分公司口径含种子处理,折算份额会略高于真实终端份额——这也是为什么十强销售额相加会接近甚至超过市场总规模。
二、寡头是怎样炼成的:全球农化三十年并购史Consolidation
今天"四巨头 + 一群专精企业"的格局,不是自然竞争长出来的,而是三波并购潮叠出来的。
- 2000 年先正达诞生
诺华(Novartis)与阿斯利康(AstraZeneca)的农业业务合并,成立 Syngenta,总部设在瑞士巴塞尔。它的历史可追溯到 1758 年巴塞尔一家化工医药贸易行。
- 2017 年中国化工 430 亿美元收购先正达
创下当时中国企业海外单笔并购最高纪录;同期陶氏与杜邦完成合并,全球农化格局从中美欧"六强"走向"四强"。
- 2018 年拜耳 630 亿美元收购孟山都
把全球最赚钱的种子与性状资产(Dekalb、Asgrow、Roundup 草甘膦)收入囊中,拜耳作物科学一跃成为"种子+农药"全能选手,但也背上了草甘膦诉讼的长期包袱。
- 2019 年科迪华分拆;UPL 收购爱利思达
陶氏杜邦农业板块独立为 Corteva(总部印第安纳波利斯);印度 UPL 以约 42 亿美元收购 Arysta LifeScience,跻身全球前五。
- 2020 年先正达集团重组
中化集团与中国化工的农业板块整合,把瑞士先正达、安道麦、中化农业打包注入新公司,沿用"先正达"品牌,注册总部上海、管理总部瑞士,形成"植保全球第一、种子全球第三"的巨无霸。
- 2024—2026新一轮拆分与资本化
巴斯夫为农业部门潜在 IPO 接触投行(估值超 200 亿欧元);科迪华 2025 年 10 月确认拟将种子与农药业务分拆,2026 年公布种子公司新名称;先正达 2024 年撤回 A 股 IPO 后,2026 年转道港股。巨头也在"瘦身",说明规模本身不再等于效率。
这条时间线解释了一个关键事实:全球农化的高集中度,是资本运作的结果,而不是单纯技术领先的结果。中国企业要追赶,既要在实验室里补课,也要在资本市场上学会"买时间"。
三、市场的盘子:700 亿美元,除草剂最大Market Size
2024 年的 700.61 亿美元市场,按品类拆开是:除草剂约 284 亿美元(占 41%)、杀虫剂约 207 亿美元(30%)、杀菌剂约 189 亿美元(27%),其余为种子处理与植物生长调节剂。按区域看,中美和南美合计 232.33 亿美元(33.16%),亚太 189.16 亿美元(27.00%),欧洲、北美分列其后。
201920202021202220232024
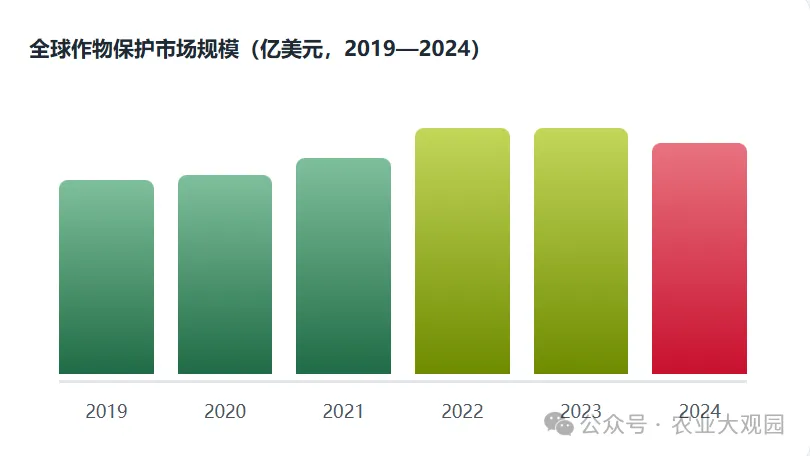
2022—2023 年是历史峰值:供应链紧张、原材料涨价推高价格,下游渠道又提前备货,把表观需求"透支"了。2024 年进入去库存周期,销量下滑 3.4%、价格下跌 2.3%,行业从"卖方市场"瞬间切换成"买方市场"。这正是理解中国企业 2024 年"量增价减"的背景:出口量涨了 32%,出口额只涨 8%,多卖的都是便宜的原药。
四、全球十强:谁在赚钱,靠什么赚钱Top 10
下表按 2024 年农药销售额排序(标普口径),"折算份额"为销售额除以 700.61 亿美元市场,仅作量级参考。
| | | | | | |
|---|
| | | | | | 全谱系:SDHI 杀菌剂、噻虫嗪、硝磺草酮、异丙甲草胺 |
| | | | | | Roundup 草甘膦、Confidor 吡虫啉、Movento 螺虫乙酯、Dekalb 种子 |
| | | | | | Revysol 氯氟醚菌唑、Endura 啶酰菌胺、Liberty 草铵膦、xarvio 数字农业 |
| | | | | | Pioneer 先锋种子、Enlist 除草体系、Arylex、Rinskor、Isoclast |
| | | | | | 全球最大代森锰锌制造商;Arysta 并购带来全谱系组合 |
| | | | | | Rynaxypyr 氯虫苯甲酰胺、Cyazypyr 溴氰虫酰胺、Authority 磺酰草唑 |
| | | | | | 非专利全谱系:草甘膦、2,4-D、杀菌剂复配与制剂能力 |
| | | | | | Danitol 甲氰菊酯、Sumi-alpha 高效氰戊菊酯、速克灵 |
| | | | | | |
| | | | | | 草甘膦、百草枯、2,4-D、莠去津;海外自主登记+制剂品牌 |
数据来源:标普全球大宗商品洞察(S&P Global Commodity Insights),经中国农药信息网发布;美元折算按 2024 年平均汇率(1 美元≈0.9259 欧元、7.199 元人民币、84.55 印度卢比、1.514 澳元)。UPL、住友化学为 2024 年 4 月—2025 年 3 月财年;纽发姆为 2023 年 10 月—2024 年 9 月财年。表中安道麦、润丰为中资企业,以橙色底标示。
1. 先正达:全球第一,也是"最中国"的跨国农化$132.63 亿
先正达的品牌史可以追到 1758 年巴塞尔的一家化工医药贸易行,2000 年由诺华与阿斯利康的农业业务合并而成。2017 年被中国化工以 430 亿美元收购,2020 年与中化农业、安道麦重组为"先正达集团":注册总部上海、管理总部瑞士,旗下分四大板块——瑞士的先正达植保、美国的先正达种子、以色列的安道麦、以及先正达集团中国。2024 年集团收入 288 亿美元,其中中国区 96 亿美元、占约三分之一,五年接近翻番。
它的护城河是"全谱系 + 创制能力":除草剂(硝磺草酮、异丙甲草胺)、杀菌剂(嘧菌酯、苯并烯氟菌唑)、杀虫剂(噻虫嗪)样样有拳头产品;2024 年研发投入 19 亿美元,全球 150 个研发中心、6,500 名研发人员,每年筛选超过 10 万种新化合物。植保全球第一、种子全球第三,是唯一同时坐稳"两强"席位的公司。但它也有隐忧:2024 年植保销售额下滑 14.1%,集团连续亏损(2024 年亏 65.72 亿元、2025 年亏 96.43 亿元),高负债与并购财务费用是长期压力。
2. 拜耳:种子+农药的"全能冠军",也是诉讼的囚徒$128.39 亿
拜耳 1863 年从染料起家,2002 年整合成立作物科学事业部。2018 年以 630 亿美元收购孟山都,把 Roundup(草甘膦)、Dekalb/Asgrow 种子、抗除草剂性状一并拿下,作物科学销售额一度跃居全球第一。2024 年作物科学营收 222.59 亿欧元,其中农药 118.68 亿欧元;除草剂受草甘膦价格暴跌拖累,杀虫剂则靠 Movento(螺虫乙酯)在欧洲、拉美放量而增长。
拜耳的故事说明:并购能买来规模,也能买来负债。草甘膦诉讼的和解金额高达 101—109 亿美元,2024 年作物科学计提 37.8 亿欧元减值,集团净亏损 25.52 亿欧元。为了止损,拜耳把草甘膦业务拆成独立管理单元,并定下"2029 年创新增量销售超 35 亿欧元"的五年盈利计划。
3. 巴斯夫:化工巨头的农业版图$106.00 亿
巴斯夫 1865 年创立于德国路德维希港,是全球最大的化工企业。农业解决方案部 2024 年销售额 98 亿欧元,研发投入 9.19 亿欧元(研发强度约 9.4%),在四巨头里体量最小但利润率不低。它的打法偏"技术型":杀菌剂 Revysol(氯氟醚菌唑)是近年最成功的新有效成分之一,Endura(啶酰菌胺)是 SDHI 类的标杆;除草剂有 Liberty(草铵膦)、Engenia(麦草畏);数字农业平台 xarvio 则试图把"卖农药"升级为"卖决策"。
2024 年草铵膦市场极度艰难,直接拉低了巴斯夫农业部门的利润。集团已为农业业务潜在 IPO 接触投行,估值超过 200 亿欧元——这可能是全球农化下一轮格局变化的起点。
4. 科迪华:纯农业公司的"种子+性状"样本$73.63 亿
科迪华 2019 年从陶氏杜邦分拆独立,总部印第安纳波利斯,2024 年总销售额 169 亿美元,其中种子 95.45 亿美元、农药 73.63 亿美元。它最值钱的资产是 Pioneer(先锋)种子品牌——美国玉米、大豆种子销量第一的品牌,以及 Enlist 除草剂耐受性状体系(Enlist E3 大豆、Enlist 玉米/棉花)。农药端的拳头产品包括 Arylex(氯氟吡啶酯)、Rinskor(氟氯吡啶酯)、Isoclast(氟啶虫胺腈),以及来自陶氏的 Spinosad/Spinetoram 生物杀虫剂。
科迪华的利润率在四巨头里最稳,但它同样在"瘦身":2025 年 10 月确认把种子与农药分拆,2026 年公布种子公司新名称 Vylor。当巨头开始拆分,说明"种子+农药"的协同效应并没有想象中那么强。
5. UPL:印度人的"并购+大宗"路线$47.06 亿
UPL 1969 年创立于印度孟买,从一家小型磷化物贸易商起家,靠"低价大宗 + 全球登记"做大,是全球最大的代森锰锌(Mancozeb)制造商。2019 年以约 42 亿美元收购爱利思达(Arysta LifeScience),一举从全球第九冲到第五,获得覆盖 130 多个国家的登记证与制剂渠道。2024 财年农药销售额 47.06 亿美元,同比增长 5.6%,是十强里少数正增长的公司。
UPL 的模式对中国企业最有借鉴意义:它没有原创化合物,靠的是登记证、渠道和成本——这恰好是中国企业最有条件复制的路径。
6. 富美实:一个化合物吃了二十年$42.46 亿
富美实 1883 年成立于美国加州,最早做喷雾泵,后来转型农药。2017 年收购杜邦的部分作物保护业务,获得氯虫苯甲酰胺(Rynaxypyr)等核心资产。2024 年销售额 42.46 亿美元,其中很大一部分仍来自这颗 2000 年代上市的杀虫剂——它的专利已过期,但工艺壁垒、登记壁垒和混配制剂让它依然是全球水稻、玉米、棉花上的主力。
富美实是"单品打天下"的极致案例:一个专利过期二十年的化合物,仍然能撑起 40 亿美元的公司。这提醒中国企业:不是只有新化合物才赚钱,工艺、制剂、登记做深了,老化合物照样是护城河。
7. 安道麦:中资控股的"全球非专利之王"$37.68 亿
安道麦 1945 年成立于以色列,原名马克西姆-阿甘(Makhteshim Agan),是全球最大的非专利农药公司之一。2011 年中国化工收购其 60% 股权,2017 年与湖北沙隆达合并,成为 A 股上市公司(安道麦)。2024 年销售额 37.68 亿美元,同比下滑 11.7%,主要受拉美价格战与去库存影响。
它的价值在于"全球登记 + 制剂复配":手握覆盖 100 多个国家的登记证,能把过专利期的原药做成适合当地作物的复配制剂。但它也暴露了中国资本整合跨国资产的典型难题——规模买来了,协同和利润却没同步跟上。
8. 住友化学:日式"精细化工"的农化样本$35.43 亿
住友化学 1913 年成立,是日本最大的综合化学企业之一,农业部门属于"健康与农业相关事业"。2024 财年农药销售额 35.43 亿美元(5,402 亿日元),同比基本持平。它的产品以菊酯类杀虫剂见长:Danitol(甲氰菊酯)、Sumi-alpha(高效氰戊菊酯),以及杀菌剂速克灵(腐霉利)。
住友的路线是"少而精":不追求全谱系,而是在特定品类做到全球领先,同时把家庭卫生用药(蚊香、气雾剂)做成稳定现金流。在巨头的规模战之外,"专精特新"同样能活得很滋润。
9. 纽发姆:澳洲的区域王者$19.38 亿
纽发姆(Nufarm)是澳大利亚墨尔本的老牌农化企业,专注大宗除草剂(2,4-D、草甘膦、MCPA)和区域品牌,2024 财年(2023 年 10 月—2024 年 9 月)植保销售额 19.38 亿美元(29.39 亿澳元),同比下滑 5.7%。它的强项是澳洲、新西兰和欧洲的区域渠道,以及为其他公司代加工。
纽发姆证明了一件事:在 700 亿美元的市场里,20 亿美元规模的公司也能活得很好——只要在特定区域、特定品类有不可替代的渠道和登记。
10. 润丰股份:中国第一家挤进全球前十的农药企业$18.48 亿
润丰股份 2005 年成立于山东潍坊,2021 年在创业板上市。2024 年农药销售额 132.96 亿元(18.48 亿美元),同比增长 13.9%,首次进入全球前十;出口额 18.67 亿美元,位列中国农药企业出口第一,约占其销售额的 100%。
润丰的模式在中国农化里独树一帜:不做代工,做"自主登记 + 自主品牌 + 本土化团队"。它早期也靠贸易起家,但很早就把利润投到海外登记证上——在巴西、阿根廷、澳大利亚、东南亚等市场,一个登记证往往要花 3—5 年、数十万美元,但一旦拿到,就能绕过进口商直接卖给当地经销商。2024 年它在全球农药价格暴跌中逆势增长 13.9%,靠的正是"登记证资产"和制剂品牌,而不是低价原药。
十强里的"中国含量"
如果按资本归属而不是总部所在地算,全球前十里有三家中国资本:先正达(中国中化)、安道麦(中国化工/中国中化)、润丰(民营)。三家合计销售额约 188.8 亿美元,占全球市场约 27%。但其中真正以"中国品牌"销售的,只有润丰的 18.48 亿美元——这 27% 与 2.6% 的落差,就是中国农化"大而不强"的最直观注脚。
五、十强的共同公式:不是卖农药,是卖"解决方案"The Formula
把十强拆开看,会发现一个高度一致的商业公式:种子/性状 + 农药 + 数字农业 + 全球登记,四件套互相锁死。
种子与性状是"入口"
拜耳(Dekalb/Asgrow)、科迪华(Pioneer/Enlist)、先正达(先正达种子)都是先卖种子,再卖配套农药。农民种了抗除草剂的种子,就只能买对应的除草剂——这是最牢固的捆绑。
专利与登记是"护城河"
一个新化合物从发现到上市平均 8—10 年、耗资约 1.3 亿美元;在巴西、欧盟、美国拿到登记又要 3—5 年。专利+登记构成双重壁垒,后来者很难用价格战攻破。
制剂与复配是"利润池"
同样的原药,做成适合当地作物、抗雨水冲刷、低毒高效的制剂,价格可以翻几倍。安道麦、润丰的竞争力,很大一部分在制剂配方和登记证上。
数字农业是"粘合剂"
巴斯夫 xarvio、拜耳 Climate FieldView、科迪华 Granular,用卫星遥感、变量施药把农药、种子、农机数据串起来,把一次性买卖变成年度服务。
这解释了为什么中国企业的"原药优势"很难直接转化为"市场份额":原药只是整条价值链的中间品,利润的大头在专利、制剂、登记和品牌。中国生产了全球 60% 的原药,却只拿到约 16% 的品牌销售额,差额就是这四道环节的溢价。
六、中国农化的真实位置:60% 产能,16% 份额,2% 研发China's Position
先看总量。2024 年中国农药出口量(折百)205 万吨,同比增长 32%,创历史峰值;出口额 159.13 亿美元,只增长 8%。出口到 180 多个国家和地区,全球约 60% 的农药原药在中国生产。中国农药工业协会的数据显示,2024 年农药销售百强企业合计销售额 2,613.46 亿元,同比下降 20.22%——量增、价减、利薄,是这一年的关键词。
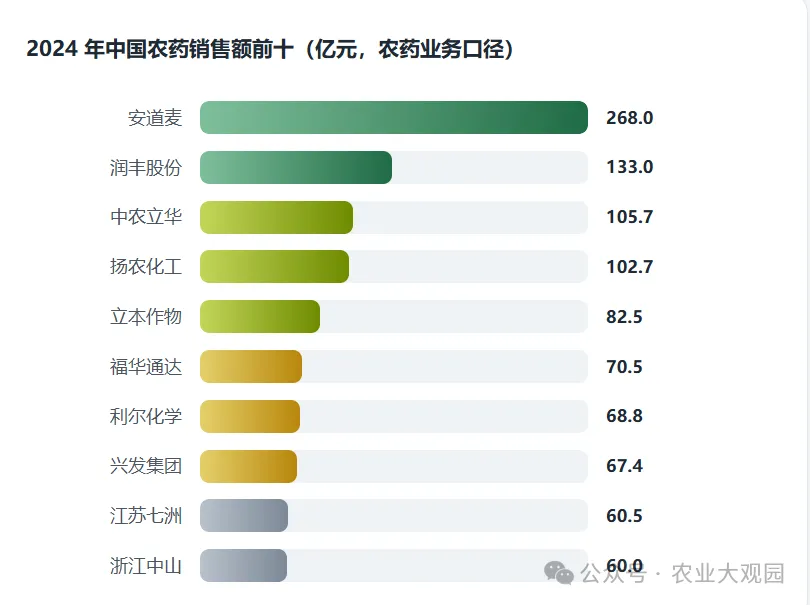
再看结构。把中国农药销售额前十的企业加起来:
2024 年中国农药销售额前十(亿元,农药业务口径)
注:安道麦为全球销售额(268.02 亿元),其余为中国农药工业协会/标普口径的农药业务销售额;兴发集团仅计农药板块,不含磷化工等主业。
十家合计约 1,019 亿元,折合约 141 亿美元,占全球 700 亿美元市场的约 20%;若剔除安道麦(其收入主要来自海外),中国本土品牌企业的合计份额只有约 16%。而同期中国生产了全球 60% 的原药。这组数字把中国农化的位置说得很清楚:是世界工厂,不是世界品牌;是成本中心,不是利润中心。
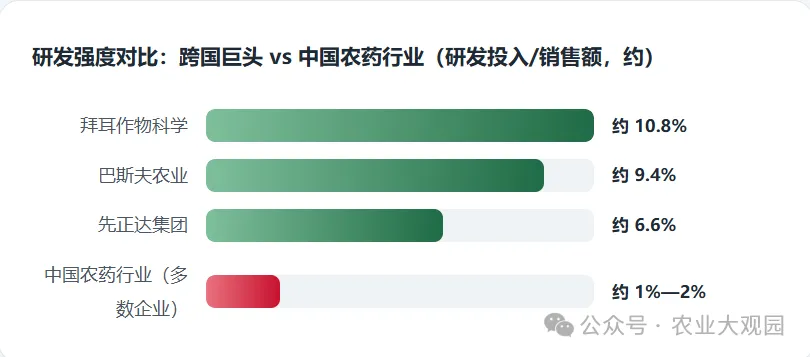
研发强度对比:跨国巨头 vs 中国农药行业(研发投入/销售额,约)
绝对额差距更惊人:先正达一家 2024 年研发投入 19 亿美元;按百强销售额 2,613 亿元、研发强度 2% 估算,中国农药全行业研发投入约 50 亿元(约 7 亿美元),不到先正达一家的一半。这就是"专利悬崖"之外,中国农化最硬的一道墙。
七、中国头部企业图谱:五种活法Chinese Players
并购买来的全球第一
先正达集团(中国中化)
2024 年集团收入 288 亿美元,植保全球第一、种子全球第三,中国区收入 96 亿美元。它是中国农化唯一拥有"原创化合物+全球登记+种子性状"完整能力的平台,但整合成本高、连续亏损,考验的是资本耐心。
非专利全球平台
安道麦(中国化工)
2024 年销售额 37.68 亿美元,全球第七。强在 100 多个国家的登记证与制剂复配,弱在原创研发与品牌溢价。它是"中国资本+以色列技术+全球渠道"的混合体。
自主登记出海样板
润丰股份
2024 年销售额 133 亿元、出口 18.67 亿美元,全球第十。核心资产是海外自主登记证与本土化团队,是中国农药从"贸易出口"转向"品牌出海"的最成功案例。
原药+工艺型
扬农化工 / 利尔化学 / 兴发集团 / 福华通达
扬农是全球菊酯龙头(功夫菊酯、麦草畏),利尔是氯代吡啶与草铵膦龙头,兴发、福华是草甘膦主力。它们的优势是工艺、成本、一体化,短板是制剂品牌与海外渠道。
流通与服务型
中农立华 / 立本作物 / 七洲 / 中山
中农立华以农药流通与技术服务见长,立本、七洲、中山则以大宗原药与区域制剂为主。它们代表了中国农化的"腰部力量"——规模不小,但离全球品牌还有距离。
创制新势力
清原农冠 / 利尔作物
清原 2009 年成立,已自主创制环吡氟草酮、双唑草酮、苯唑氟草酮、三唑磺草酮、氟草啶等多个除草剂,2025—2026 年又拿下噁唑氟虫胺、氯虫啶、啶蚜胺三个杀虫剂 ISO 通用名;利尔与南开大学合作的甲噻诱胺,是中国首个自主知识产权的植物免疫激活剂。这是中国农化最值得关注的变量。
八、五维对标:差距到底在哪Benchmark
| | | |
|---|
| 先正达 132.6 亿美元、拜耳 128.4 亿美元;前十门槛 18.5 亿美元 | 润丰 18.5 亿美元(唯一进前十);本土品牌企业多在 10—20 亿美元 | |
| 研发强度 9%—13%,单个新化合物研发约 1.3 亿美元、8—10 年 | 多数企业 1%—2%,头部创制企业 3%—5%;全行业研发投入不足先正达一家的一半 | |
| | 以过专利期原药为主,制剂与复配比重上升,生物农药起步 | |
| 覆盖 100 多个国家,登记证数以千计,本土化团队 | 润丰、安道麦已建立全球登记体系,多数企业仍依赖贸易商 | |
| | | |
一个值得警惕的信号
2024 年中国农药出口"量增 32%、额增 8%",说明增长仍靠低价原药放量。这种模式在短期内能保住产能利用率,长期却会固化"低端锁定":企业没有利润投入研发,就只能继续卖便宜原药。要打破循环,必须有人先跳出价格战——润丰用登记证、清原用创制化合物,走的就是两条不同的破局路径。
九、追赶与超越:六条可走的路Path Forward
- 第一条:把登记证当成战略资产。全球农药登记是典型的"时间壁垒",一个证 3—5 年、数十万美元。润丰的逆势增长证明,谁先在巴西、阿根廷、东南亚、非洲把证拿下来,谁就掌握了渠道话语权。建议头部企业把海外登记投入从"费用"改成"资产"来管理,用 5—10 年建一张全球登记网。
- 第二条:从原药走向制剂与品牌。原药是中间品,制剂才是消费品。同样的草甘膦,做成抗雨水冲刷、低泡、适合无人机飞防的制剂,价格能高 30%—50%。中国企业在制剂配方、助剂、包装上的能力并不弱,缺的是"以农民需求定义产品"的思维和本地化品牌投入。
- 第三条:用创制打开天花板。清原农冠两年拿下三个杀虫剂 ISO 通用名、利尔与南开合作甲噻诱胺,说明中国已经具备"从 0 到 1"的创制能力。下一步是把创制与全球登记绑定:一个新化合物如果在欧美、巴西同步登记,才有机会成为"全球产品",而不是"国内产品"。
- 第四条:并购买时间,但要想清楚整合。中国化工 430 亿美元买先正达、安道麦买全球渠道,都是用资本换时间。但先正达连续亏损、安道麦利润承压说明:买得来资产,买不来协同。并购前要算清三笔账——登记证价值、渠道重叠、文化整合成本。
- 第五条:在生物农药与数字农业上"换道"。生物农药全球增速高于化学农药,科迪华 2023 年以 12 亿美元收购 Stoller、收购 Symborg,就是在押注生物制剂。中国在微生物农药、植物源农药上有资源禀赋,若能把生物农药与无人机飞防、变量施药结合,有机会绕过传统化学农药的专利壁垒。
- 第六条:种药肥一体化,做"农业服务商"。十强的终局不是卖农药,而是卖"从种子到收获"的方案。先正达集团已经具备种子+农药+MAP(现代农业技术服务平台)的雏形;其他中国企业若只守原药,永远只能赚制造环节的辛苦钱。
超越的现实路径:先在"区域+品类"当冠军
全球范围内正面挑战先正达、拜耳并不现实,但"区域冠军"是可以做到的:在东南亚的水稻用药、巴西的大豆除草、非洲的棉花虫害上,先做到当地前三,再向周边国家复制。纽发姆在澳洲、住友在菊酯类、UPL 在代森锰锌,都是这样活下来的。先赢下一个战场,再谈全球。
十、风险与边界:追赶路上的四块暗礁Risks
- 产能过剩与价格战。2024 年百强销售额下降 20.22%、出口量增 32% 而额增 8%,说明行业仍在"以价换量"。草甘膦、草铵膦等大宗品种的产能扩张,可能让全行业陷入长期低利润。
- 环保与安全约束。农药中间体生产涉及高危工艺,环保督察与安全生产要求逐年提高,中小企业的合规成本会持续上升,行业集中度还会进一步提升。
- 地缘政治与登记壁垒。欧盟对农药有效成分的再评审越来越严,美国 EPA 的登记周期拉长,部分市场对中国原药发起反倾销。出海不只是商业问题,也是合规与外交问题。
- 专利悬崖的双刃剑。大量化合物专利到期,给了中国企业做非专利产品的机会,但也意味着所有人都在同一条拥挤的赛道上。真正的超额利润,永远来自专利期内的创新或专利期外的工艺/制剂壁垒。
数据来源与口径说明
1. 市场规模:AgbioInvestor(经南通江山农药化工 2024 年年度报告、农药资讯网引用)——2024 年全球作物保护市场 700.61 亿美元,同比 -6.3%;非作物农化 69.49 亿美元;合计 770.10 亿美元。2019—2024 年序列:592.79、607.69、657.75、747.55、748.06、700.61 亿美元。
2. 企业排名与销售额:标普全球大宗商品洞察(S&P Global Commodity Insights)统计,中国农药信息网(icama.org.cn)2025 年发布;AgroPages《2024 Global Top 20 Crop Protection Companies》为交叉参考。两套榜单对拜耳、巴斯夫的统计范围不同(是否含种子处理剂、草坪/观赏/花园用药),故数字有差异;本文主表采用标普口径,AgroPages 口径下拜耳约 110.86 亿美元、巴斯夫约 82.93 亿美元。
3. 汇率:2024 年平均汇率 1 美元≈0.9259 欧元、7.199 元人民币、84.5492 印度卢比、1.514 澳元(榜单原始注释)。UPL、住友化学为 2024 年 4 月—2025 年 3 月财年;纽发姆为 2023 年 10 月—2024 年 9 月财年。
4. 先正达:2024 年集团收入 288 亿美元、中国区 96 亿美元、研发投入 19 亿美元、150 个研发中心/6,500 名研发人员(人民日报 2025 年 12 月报道、先正达集团披露);2024 年净亏损 65.72 亿元、2025 年亏损 96.43 亿元(证券时报)。
5. 拜耳:2024 年集团销售额 466.06 亿欧元、作物科学 222.59 亿欧元、农药 118.68 亿欧元、EBITDA 43.25 亿欧元、研发 24—26 亿欧元、减值 37.8 亿欧元(拜耳 2024 年报、央广网、AgroPages)。
6. 巴斯夫:2024 年农业解决方案销售额 98 亿欧元、研发 9.19 亿欧元(巴斯夫官方新闻稿);潜在 IPO 估值超 200 亿欧元(行业媒体报道)。
7. 科迪华:2024 年净销售额 169.08 亿美元,种子 95.45 亿美元、作物保护 73.63 亿美元(公司 2024 年报);2025 年 10 月确认分拆计划,种子公司命名 Vylor(2026 年 5 月公告)。
8. 富美实、UPL、住友化学、安道麦、纽发姆:销售额见主表;UPL 2019 年收购 Arysta 约 42 亿美元;安道麦 2011 年中国化工收购 60% 股权、2017 年与沙隆达合并。
9. 中国农药出口:中国农药工业协会 2025 年 6 月发布——2024 年出口量(折百)205 万吨、同比 +32%;出口额 159.13 亿美元、同比 +8%;出口 180 多个国家和地区;润丰出口 18.67 亿美元、扬农 8.31 亿美元、福华通达 5.98 亿美元。
10. 中国农药百强:中国农药工业协会"2024 全国农药行业销售 TOP100"——百强合计销售额 2,613.46 亿元,同比 -20.22%;企业榜单(安道麦 268.02 亿元、润丰 132.96 亿元、中农立华 105.71 亿元、扬农 102.70 亿元、立本 82.48 亿元、福华 70.53 亿元、利尔 68.80 亿元、兴发 67.35 亿元、七洲 60.51 亿元、中山 60.02 亿元)为农药业务口径,其中安道麦为全球销售额。
11. 研发强度:原创型跨国公司研发投入占销售额 9%—13%(新华社/中国金融信息网 2017 年报道);中国多数农药企业 1%—2%(同上)。本文中拜耳 10.8%、巴斯夫 9.4%、先正达 6.6% 为按公开研发投入/销售额折算;中国行业 2% 为按百强销售额估算,属量级参考。
12. 创制进展:清原农冠自主创制环吡氟草酮、双唑草酮、苯唑氟草酮、三唑磺草酮、氟草啶、氟砜草胺等;噁唑氟虫胺(2025 年 3 月 ISO)、氯虫啶(2026 年 1 月 ISO)、啶蚜胺(2026 年 5 月 ISO)。甲噻诱胺由南开大学与利尔作物合作创制,2017 年获正式登记,为中国首个自主知识产权植物免疫激活剂。
13. 口径提示:本文"农化"仅指作物保护(含种子处理剂),不含化肥与种子;"市场份额"为销售额除以 700.61 亿美元市场的粗略折算,因榜单含原药外售重复计算及部分公司宽口径,实际终端份额略低;跨榜单、跨财年数字不可直接相减。