"
个人养老金不是「必买」的理财产品,而是中高收入者的税延工具——先把税省下来,才是第一笔确定性收益。
—— 李永超
截至2025年末,我国个人养老金累计缴存金额已达1452亿元,制度已从36个试点城市推向全国。但一个很现实的情况是:不少人开了户、把钱存了进去,却卡在「买什么」这一步。
账户里能买储蓄、理财、基金、保险四类产品(今年还新纳入了国债)。本文聚焦其中最适合「求稳+节税」人群的保险类产品,讲清三件事:怎么选、怎么配,以及当前市面上四款代表产品的实测对比。
个人养老金是我国养老体系的第三支柱:政府政策支持、个人自愿参加、市场化运营。每年最高缴存1.2万元,账户封闭运行,一般要到退休才能领取(患重疾、领失业金、享低保等特殊情况可提前)。
它的核心吸引力是税收优惠,分三个环节:缴费环节,每年1.2万在综合所得中据实扣除,直接少缴个税;投资环节,账户内收益暂不征税;领取环节,单独按3%计税,且不并入综合所得。
个税税率区间表:你能省多少
「税延不是免税。现在是按10%到45%的税率省,未来领取时统一只交3%——这中间的税率差,就是国家给你的确定性红包。」
!踩坑提示 🕳
应纳税所得额=年收入-6万起征点-五险一金-专项附加扣除后的余额。年薪9.6万以下的人大概率落在3%档,缴费省3%、领取交3%,基本抵消,不如直接存定期或买国债。
所以真正划算的是税率≥10%的中高收入者。而且每年最多只能省5400元,额度有限,更要把它用在「确定性」上——这也是为什么保险类个养产品值得认真看。
在个人养老金账户里买的保险,都是监管名单制管理的合规产品。按「领钱方式」和「收益类型」两个维度,可以分为四类——本文实测的四款产品正好各占一类。
按领钱方式分:两全型 vs 年金型
两全型类似「超长定期储蓄」:保障期内身故或全残赔一笔,活着到期则一次性领取满期金,特点是确定、灵活。
年金型跟社保一样,退休后按月或年发钱,活多久领多久,提供与生命等长的现金流,专治「人活着钱没了」的焦虑。
按收益类型分:固收型 vs 分红型
固收型的领取金额白纸黑字写进合同,不随市场波动。分红型是「保证利益+浮动红利」:保证部分写进合同,红利按保险公司经营成果派发,有可能更高,也可能为零。想清楚这两组选择,产品形态就定型了。
一句话区分:
要灵活、想一次性拿一笔,选两全;
要终身现金流、怕长寿风险,选年金。
厌恶波动选固收,能承受浮动再搏分红。
面对琳琅满目的产品,不必逐个比收益,先按下面四条逻辑做减法,方向就清楚了。
对照第一章的个税区间表,适用税率≥10%再认真考虑个养保险;否则存款或国债更实在,税优赚不到多少。
想要一次性大额、用途自由,选两全;想要终身现金流、对抗长寿风险,选年金。需求决定形态,别反过来。
固收型求稳,领取金额写进合同;分红型有机会更高,但红利可能为零。厌恶波动选固收,能承受浮动再搏分红。
重点看三项:综合偿付能力充足率、风险综合评级、以及(分红险)历史分红实现率。长期合同,公司的稳健比一时的演示收益更关键。
重点
不要本末倒置——重疾、医疗、意外这些基础保障没配齐前,先别急着买储蓄型保险。保险顺序是「先保人、再储钱」。
一、额度先用满,但别超额
每年1.2万是税优上限,多买不能多省。税率越高,把这笔额度用满的性价比越突出。可按月、分次或按年缴存,当年12月31日前存入才能抵当年的税。
二、和生命周期匹配
年轻人(距退休20年以上)可多配宽基指数基金搏增值;中年(10至20年)攻守兼备、股债搭配;临近退休者则大幅降低权益仓位,转向储蓄、固收类保险来锁定确定性。
三、保险与其他个养产品搭配
用保险锁定「确定要拿到的那部分」,用基金去搏长期增值,二者并不冲突。保险负责兜底,基金负责弹性,组合比单押某一类更稳。
四、专款专用,叠加税优健康险
账户封闭运行,退休前一般不能取,要把它当作「长期不动的钱」。同时,个人养老金和税优健康险额度互不影响、可叠加——两者用足,一年最高可省6480元(1.2万+2400)。
选出四款目前市面上关注度较高的个养保险,恰好覆盖两全固收、两全固收、年金分红、年金固收四种组合,逐个拆开看。
第一组:两全型(到期一次性领)
| | |
|---|
| | |
| | |
| | 女18-54/男18-59;1-4类职业;1000元起投 |
| | |
| | |
| 30岁女年1.2万×20年至55岁,满期31.07万 | 30岁女年1.2万×10年至55岁,满期约16.6万 |
| | |
第二组:年金型(退休后按年/月领)
| | |
|---|
| | |
| | |
| | |
| | |
| | |
| | |
| 40岁女20万3年交55岁领:保证年领2.6万,分红预期3.43万 | 40岁男趸10万60岁领:年领6100元,保证总额15.25万 |
中英福临门两全保险C款(互联网)
两全·固收 | 中英人寿(中粮+英杰华各50%,连续38季度A类评级)
亮点:预定利率2.0%,满期金白纸黑字写进合同、零波动;职业1-6类全开放、健康告知仅3条;缴费期每年可享重疾绿通(可转赠父母)、书面国际二诊、住院关爱。
注意:满期前无持续现金流;回本慢,30岁女交10年约47岁现金价值才超保费;低税率人群税优不明显。
适合:税率≥10%、看重确定性的中高收入上班族,想退休初期拿到一笔确定钱;身体有结节等非标体也能投。
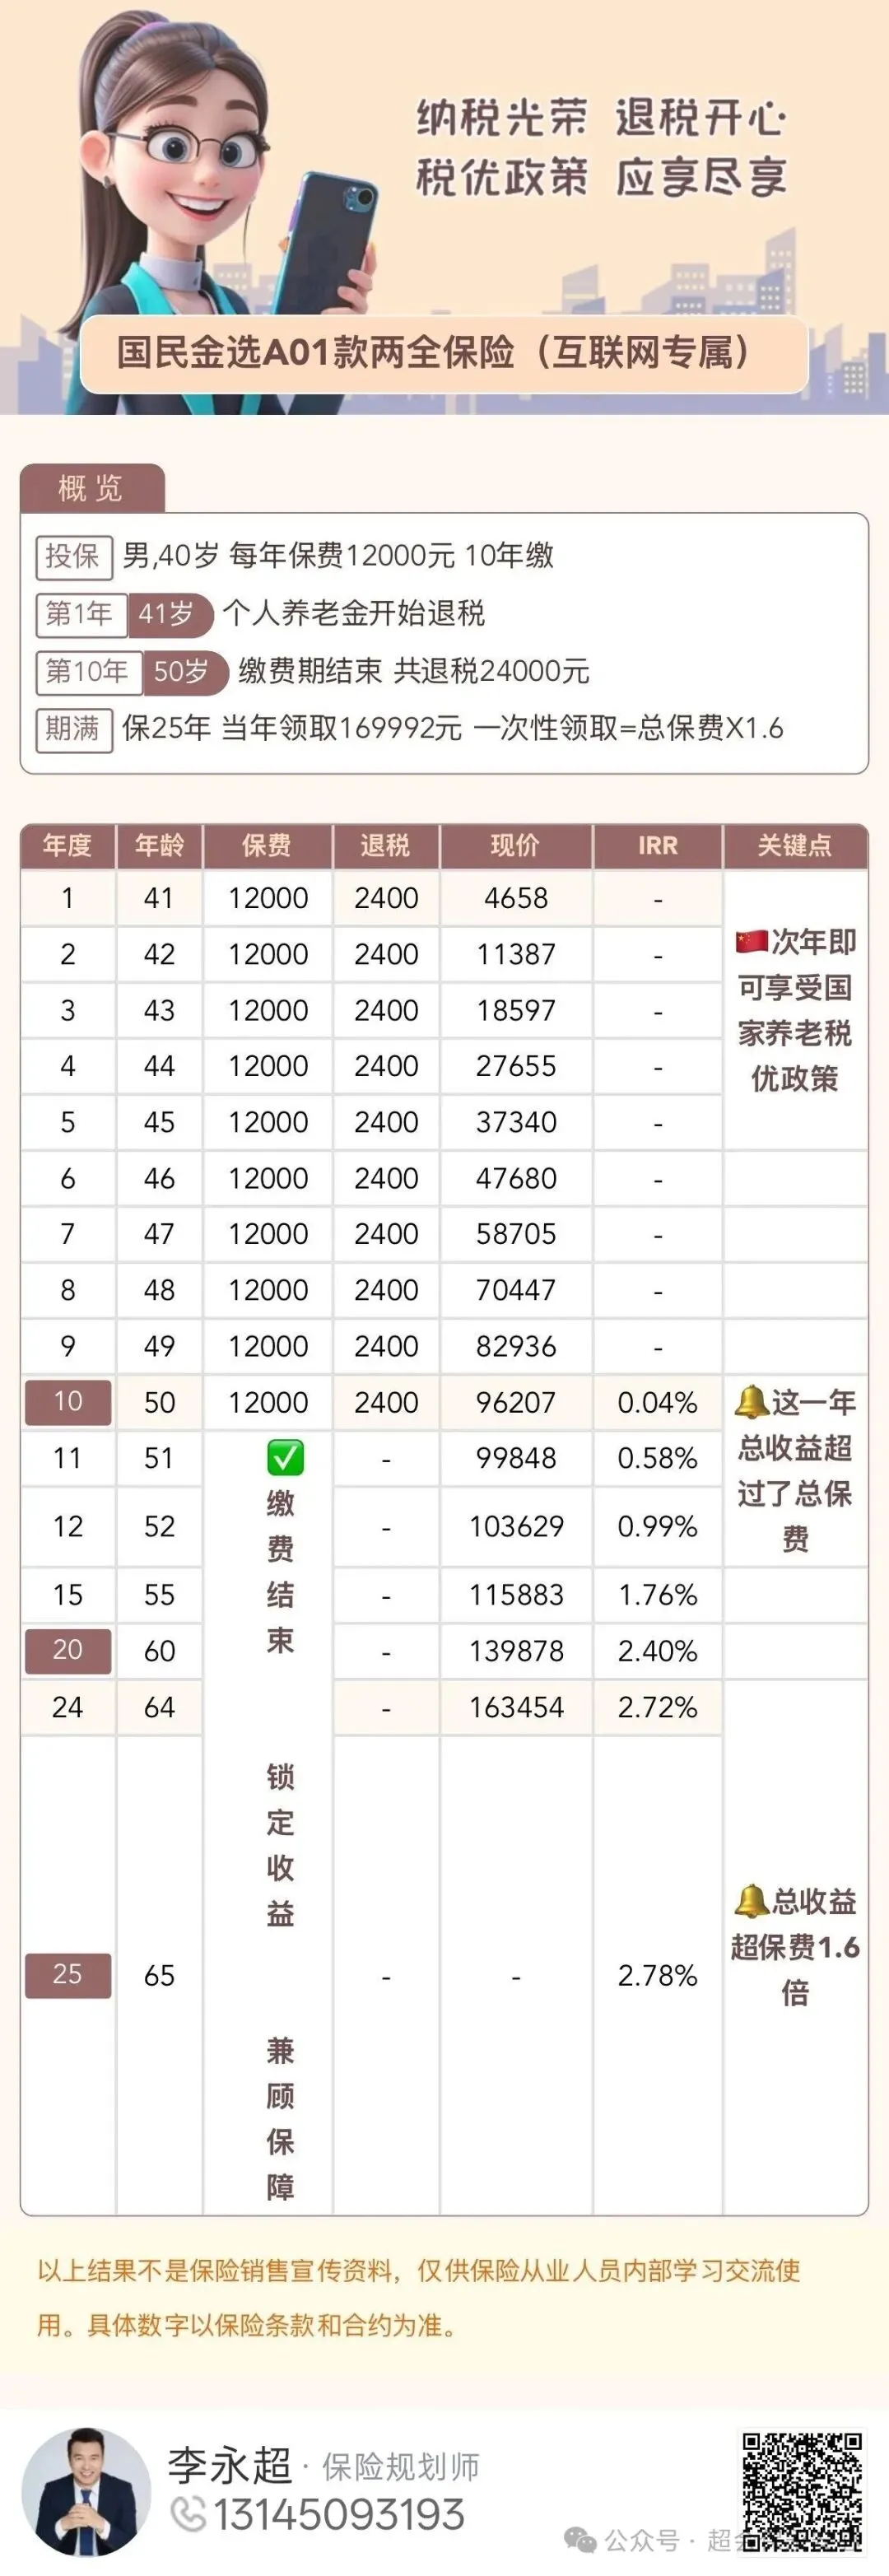
国民金选A01款两全保险(互联网专属)
两全·固收 | 国民养老(工、农、中、建、交、邮储六大行理财子公司+央企发起,AAA)
亮点:保障期限选项最多,10/15/20/25/30年或保至55/60/65/85岁;1000元起投、门槛极低;满期返100%基本保额,利益写进合同;身故全残最高赔160%已交保费;覆盖16家个养银行。
注意:个养版仅限本人投保、职业限1-4类;无减保功能,仅支持保单贷款(现价80%)和减额交清;犹豫期后退保按现金价值,前期有本金损失。
适合:想自由匹配满期时间、看重央企与六大行股东背景的稳健型;预算有限想从1000元起步的年轻人。
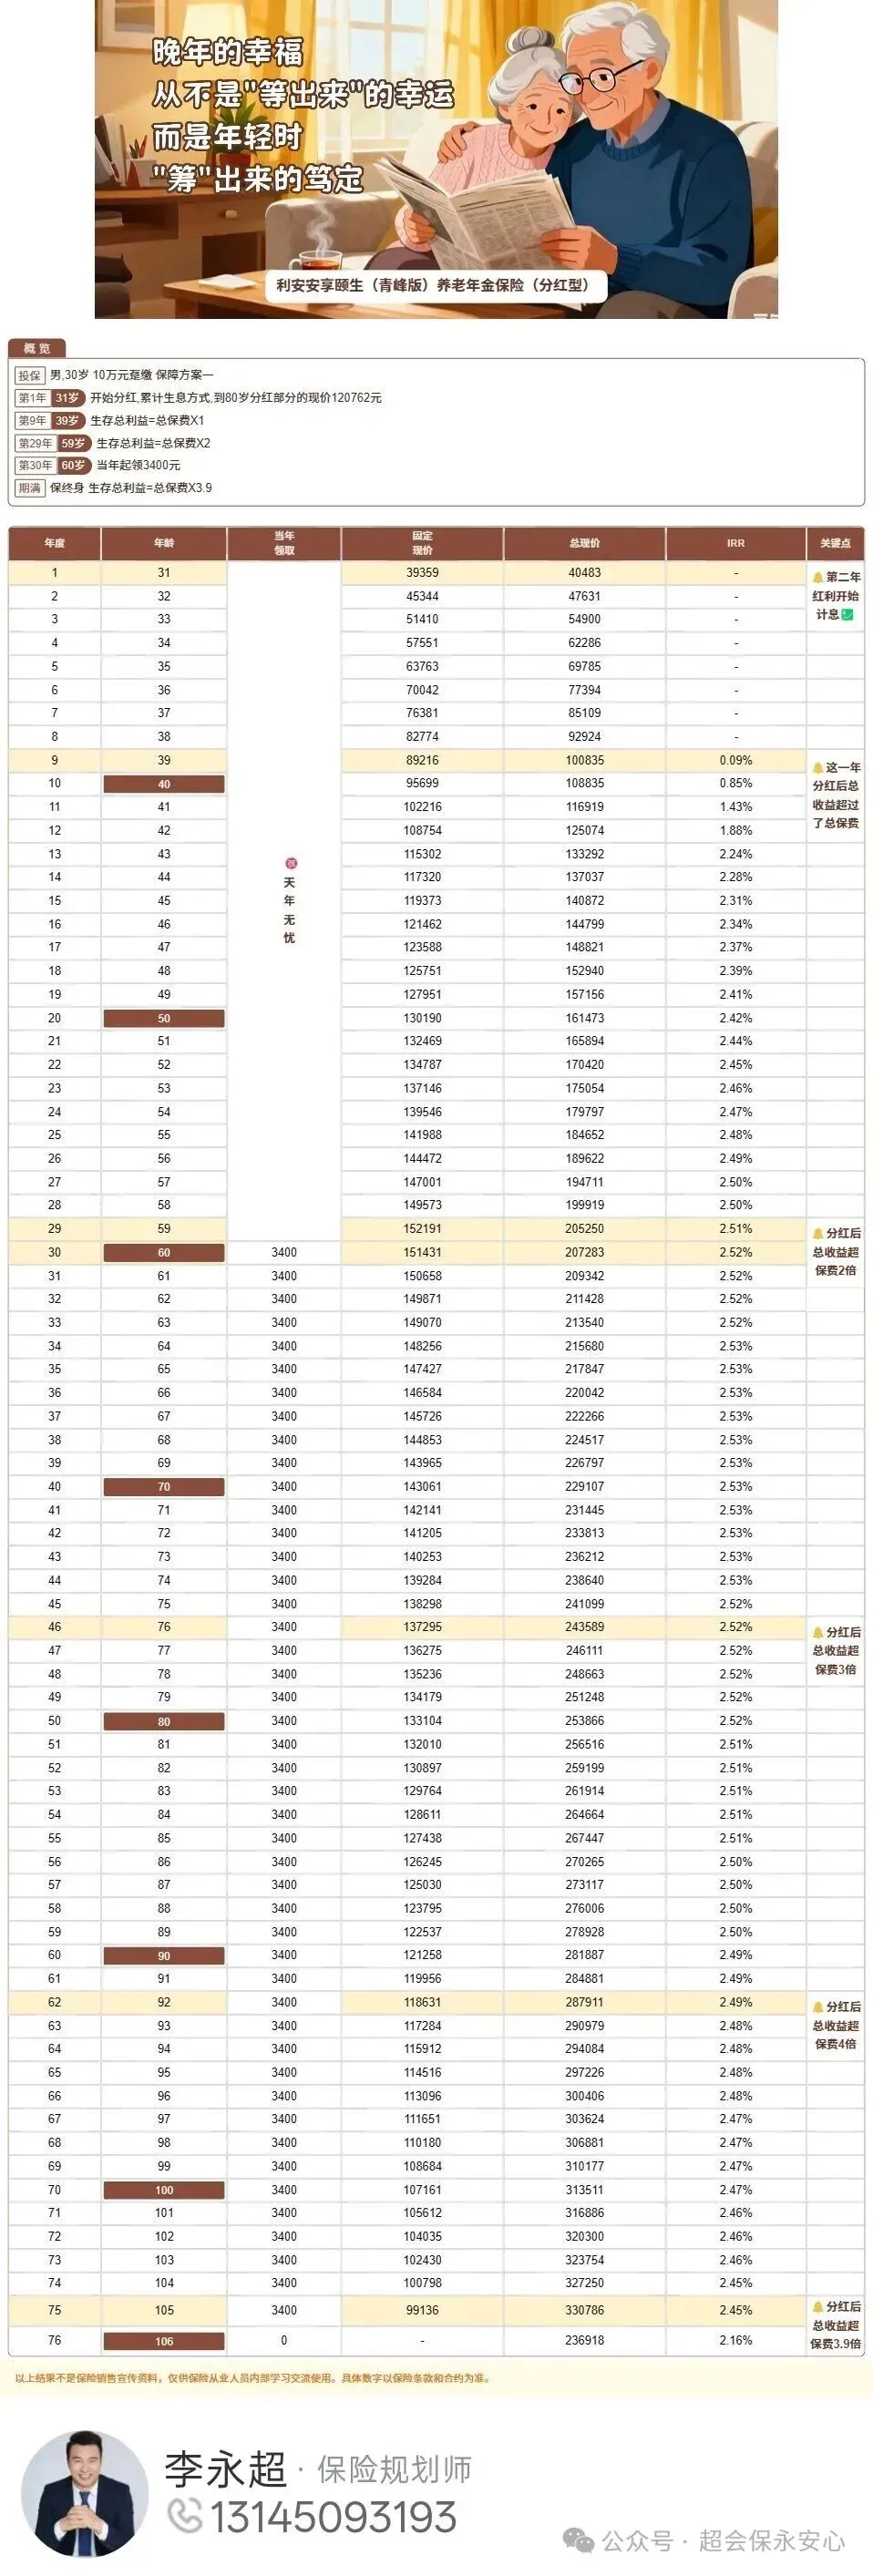
利安安享颐生(青峰版)养老年金保险(分红型)
年金·分红 | 利安人寿 | 保终身,预定利率1.75%+分红演示3.5%,现金红利
亮点:三个方案可切换需求——方案一重现金价值(至105岁)与身故责任、方案二保证领取10年(普适性最高)、方案三领取额最高(领取后无现价);个养版测算,税率20%以上时保证部分IRR在70岁前也超2%,预期IRR最高可达5.97%。
注意:分红不确定,某些年度可能为0;领取年龄与保障方案投保时一经选定不可变更,投保前要定好;公司规模与分红运营经验弱于老牌大公司。
适合:看重产品本身的领取与传承平衡、能接受红利浮动的人群;想用分红搏更高长期利益的中高税率者。
泰康瑞享一生庆典版养老年金保险(互联网)
年金·固收 | 泰康人寿(1996年成立,连续三年《财富》世界500强,36家分公司)
亮点:保证给付25年,是目前市场上保证期最长的之一——领取期内身故,未领部分一次性补付给受益人,给家人最厚的兜底;保至106周岁,与生命等长;支持减保和保单贷款(现价净值80%),首次领取日前30天内还可行使一次性领取选择权。
注意:年领取金额在同口径下偏低,属于「用领取换保证期」的设计;领取日之后身故责任为0;现金价值85岁归零。
适合:最担心「走得早、钱留不住」、把确定性放在第一位、认大公司品牌的人群。
注:两全型与年金型领取方式不同,「代表数据」一栏分别呈现「满期一次性金额」与「年领金额」,且缴费年限各有差异,不可直接相加比较;分红部分为非保证利益,过往分红实现率不代表未来。
把上面的选择逻辑和四款实测,浓缩成一页可执行的配置清单:
1先查个税区间表:税率<10%,先别急,存款/国债更实在;≥10%才值得认真配置个养保险。
2想退休拿一笔确定钱:在福临门C款与国民金选A01两款两全间挑——看中投保宽松与服务选前者,看中期限灵活与起投门槛选后者。
3想搏更高长期利益:安享颐生青峰版分红型,方案二最普适;但要把分红可能为零写进预期。
4最怕走得早、钱留不住:泰康瑞享一生庆典版,保证给付25年是全场最厚兜底。
5通用纪律:先配齐基础保障;额度用满、12月31日前存入;叠加税优健康险,一年最高省6480元。
产品会更新,规划不过时——把确定性留给养老,把弹性留给生活。
本文产品数据基于公开测评与条款演示,具体以正式保险合同及投保时实际费率为准;分红部分为非保证利益,过往分红实现率不代表未来表现。本文不构成投保建议。
我是李永超,专注高净值家庭财富传承与资产隔离规划。祝福您身体健康,财富也健康。又需要专属计划,我可以帮您安排。
如果你觉得今天这篇有收获,欢迎点赞1314、关注5093、转发193(串起来可以找到我),我们下篇见。