Meta-Pharma|药企沙盘 · 市值沙盘
全球药企市值百强中国这14家挤进去了
席位进了,不等于商业模式一样。CXO、转型兑现、预期定价——拆开才看得懂。
CompaniesMarketCap 全球制药企业市值榜上,约有14家中国相关企业进入前100。名单里既有卖铲子的CXO,也有仿创切换兑现的老牌,还有靠BD与管线预期定价的Biotech。市值数字好看,更值得拆的是:资本市场到底在为哪一类现金流、哪一类期权买单。
口径说明(收藏前先看)
· 数据源:CompaniesMarketCap 全球制药企业市值榜
· 时点:约2026年10月中(赛柏蓝/中华网转载截至10-14 13:00;百利天恒官网转载截至10-10 08:10)
· 单位:美元市值,文中一律「约」;市值随行情波动
· 覆盖:含 Biotech / CXO / 港股 / A股;原榜含中国台湾
· 百济神州:报道口径归入中国(现 BeOne Medicines)
· 药华医药:中国台湾 PharmaEssentia
· 下文14家序号≠实时市值排名,约数与同期视频口径一致
· 非投资建议
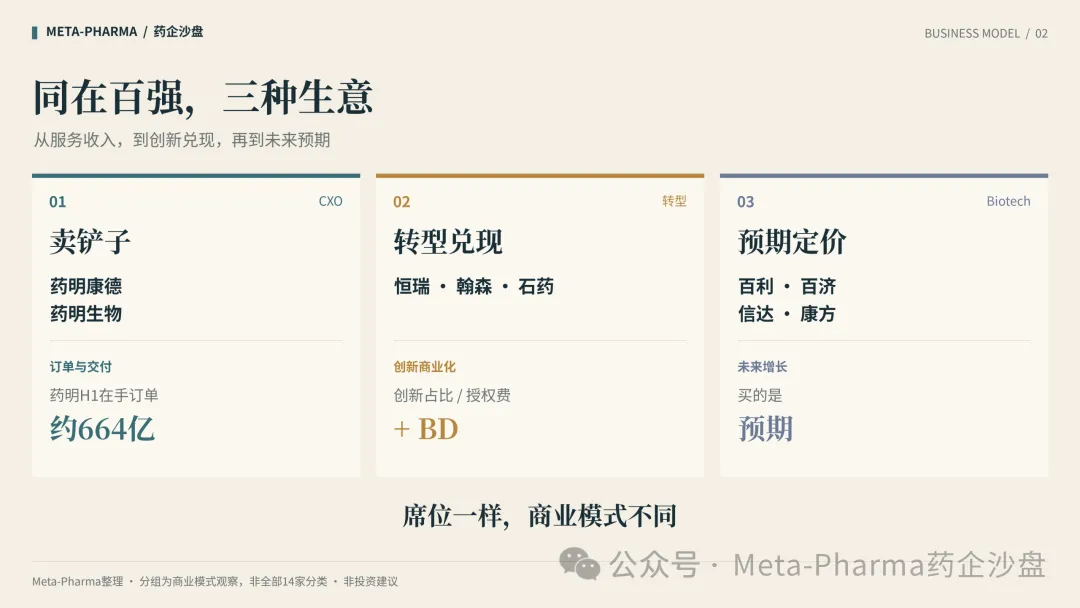
把14家摊开,比单看「进了几家」更有用的是结构。大致可压成三刀。
第一刀:中国第1席,是卖铲子的
药明康德约795.9亿美元,全球约第18、中国第1;药明生物约237亿美元。两家都是CXO,不是靠单一重磅药打榜。
2026年上半年,药明康德营收约289.0亿元,同比+38.9%;归母净利润约110.8亿元,+29.4%;持续经营业务在手订单约664.3亿元,+25.2%。药明生物H1收入约118亿元,+18.4%;综合项目1064个,其中含78个III期、28个商业化项目。
CXO的定价逻辑,本质是分散客户与管线:不押单品成败,而是吃全球研发外包与商业化产能的增量。代价同样清楚——海外政策、客户项目波动、产能利用率,都会直接打到订单与估值上。中国药企参与全球竞争的方式,已经不止「自己做药」。
第二刀:老牌转型,报表开始说话;BD把上限写进估值
恒瑞约452.9亿美元,全球约第29、中国本土制药市值最高一档。H1创新药销售约88.09亿元,+16.38%,占药品收入约63.16%。2025/26与BMS潜在约152亿美元合作,是资本市场把「创新是否兑现」写进市值的重要锚点。
翰森约256亿美元。H1创新药收入约70.92亿元,+15.4%,占总收入约85.4%——创新占比已经很高,更接近「创新驱动的成熟药企」叙事。
石药约122亿美元。H1收入约185.94亿元,+40.1%;其中授权费约58.95亿元,同比+448.5%。与阿斯利康潜在最高约185亿美元合作,授权费已经从「故事」变成当期业绩拉动项。这是老牌转型最硬的一类证据:BD不只写在新闻稿里,也写进利润表。
同档可对照的还有中国生物制药约114亿美元、复星约92亿美元、新诺威(石药创新)约97亿美元、海思科约103亿美元——路径各异,但共同命题仍是:规模、盈利与海外预期如何配比。
第三刀:Biotech席位,买的是预期,不是当年报表
百济神州约435亿美元(口径归入中国,现 BeOne Medicines),信达约185亿美元,康方约101亿美元,百利天恒约161亿美元——这一组更依赖管线、海外权益与里程碑节奏。
康方可一带:H1营收约18.06亿元,+27.92%,亏损收窄至约4.47亿元;依沃西海外与Summit/阿斯利康相关叙事仍是市场焦点之一;9月29日股价涨约15.54%。点到为止:双抗商业化与海外合作能抬估值,但交付节奏一旦落后,回调同样快。
药华医药(台)约147亿美元,属中国台湾 PharmaEssentia,原榜单计入中国相关席位统计,需单独点明,避免与大陆药企混读。
图1 结构三刀:席位一样,商业模式不同
PART 02
礼来一刀:数量级差距比「进没进百强」更刺眼
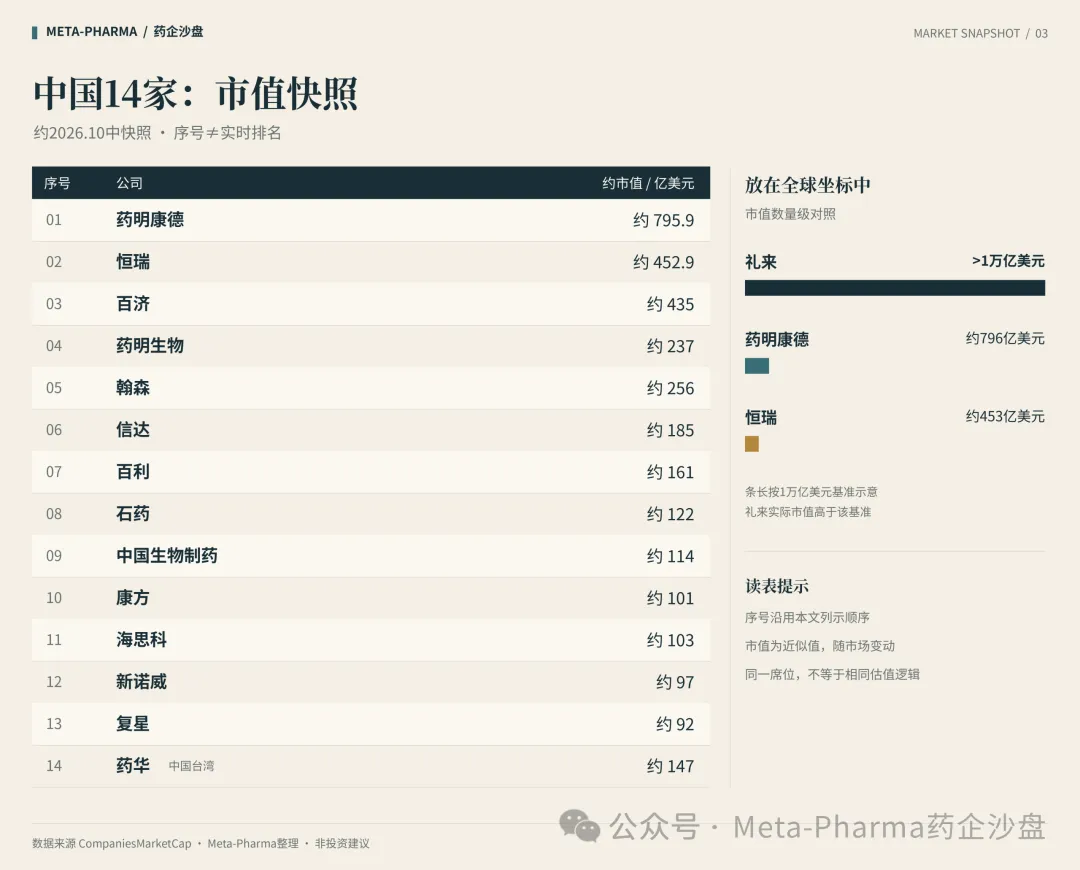
全球第一礼来市值超约1万亿美元——大约是药明康德的十余倍、恒瑞的二十余倍。
百强席位说明中国资产已被全球投资者纳入同一张表;数量级说明,真正拉开差距的仍是可复制的全球商业化能力与持续产出重磅管线的体系。席位是入场券,量级才是赛道长度。
这是本稿最反常识的一段,也最适合用来理解「Biotech市值」在买什么。
2026年上半年,百利天恒营收约1.87亿元人民币,归母净利润亏损约16.37亿元人民币;同期市值却约161亿美元,高于石药、中国生物制药等营收体量更大的公司。
注意:营收是人民币口径,市值是美元口径,二者不要直接相除算「市销率故事」。能对照的是结构——当年报表弱,预期资产重。
支撑预期的核心资产,是伦康依隆妥单抗(宜泽康):EGFR×HER3双抗ADC。2023年与BMS潜在交易总金额最高约84亿美元;半年报披露时已收到约8亿美元首付款及第一笔约2.5亿美元里程碑款。2026年9月22日公告:全球III期关键注册临床试验达相关里程碑,触发与BMS合作项下第二笔约2.5亿美元近期或有付款条件。
一句话:市场给的是全球开发期权与里程碑现金流路径,不是H1那1.87亿营收。预期定价的另一面,是临床、注册、销售任一环节不及预期时的估值回撤。
PART 04
可收藏:14家简表(约2026年10月中快照)
图2 14家约市值对比条(序号≠实时排名;单位:亿美元)
文字表(无图亦可预览):
1 药明康德 795.9 CXO;全球约第18、中国第1
3 百济神州 435 Biotech;口径归入中国(BeOne)
7 百利天恒 161 Biotech;预期定价典型
10 康方生物 101 Biotech;双抗/海外叙事
14 药华医药 147 中国台湾 PharmaEssentia
说明:序号与视频口径一致,≠实时市值排序(例如翰森约数高于药明生物,药华约数高于多名大陆公司)。市值随行情波动。
比「第15家叫什么」更值得盯的,是三类信号是否继续兑现:
1. CXO:在手订单与商业化项目能否扛住外部扰动;
2. 老牌:创新药收入占比与授权费是否从一次性脉冲变成可持续曲线;
3. Biotech:里程碑付款、海外III期与上市节奏,是否跟上估值隐含假设。
百强名单会变;商业模式不会一夜换完。把席位拆成铲子、转型兑现、预期期权三刀,比背名单更耐收藏。
免责声明:本文基于公开报道与榜单快照整理,市值与财务数据均为约数且随时间变化;不构成任何投资建议。决策请以公司公告、交易所披露及专业意见为准。
1. 赛柏蓝经中华网:《14家中国药企挤进全球百强…》(转载截至2026-10-14 13:00)https://finance.china.com/yiyao/13004692/20261015/49795196.html
2. 百利天恒官网:《百利天恒跻身全球药企市值前100名》(转载截至2026-10-10 08:10)http://www.baili-pharm.com/newsshow.aspx?id=2556&mid=18
3. CompaniesMarketCap:Largest pharmaceutical companies by market caphttps://companiesmarketcap.com/pharmaceuticals/largest-pharmaceutical-companies-by-market-cap/
Meta-Pharma|药企沙盘
读懂一家药企,读懂一个产业时代。
关注 · 星标 · 转发给同行