你好,我是大贺。
今天这篇不聊单一产品,我们聊一份很多人会拿来判断保险公司实力的榜单:2025年《财富》世界500强。
我一直觉得,榜单不只是数字,背后是实力的印证。
不过也要提醒一句:世界500强看的是营收规模,不等于某一款产品一定好,也不等于分红一定高。它更适合用来判断一家保险公司的体量、经营基础和全球影响力。
截至2026年06月02日,结合公开资料来看,今年保险公司上榜情况里,有几个点挺值得港险客户关注。
500强门槛又高了,能上榜本身就不容易
2025年《财富》世界500强的上榜门槛,从上一年的321亿美元提高到322亿美元。
这个变化看起来只多了1亿美元,但放在全球企业竞争里,其实说明一件事:头部公司的规模还在继续抬高。
而且这次上榜公司的资产总额和净资产总额,都达到《财富》世界500强排行榜创立以来的最高值。
前几名也比较稳定:
沃尔玛以近6810亿美元营收,连续第十二年成为全球最大公司;亚马逊以约6380亿美元位居第二;中国国家电网、沙特阿美、中国石油排在第三到第五。
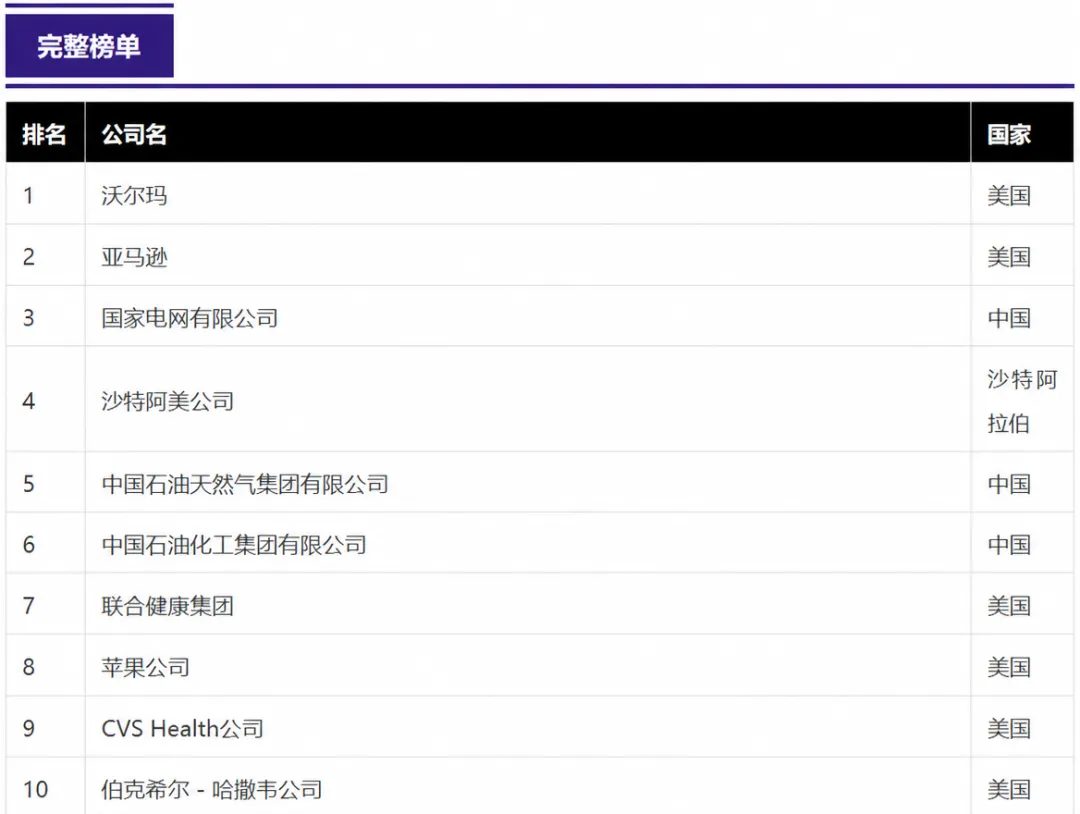 全球前10强企业榜单
为什么我先讲这个背景?
因为保险公司如果能进入这样一张榜单,至少说明它在全球企业里不是“小体量玩家”。尤其寿险公司,背后往往对应长期负债管理、资产配置能力和资本实力。
当然,榜单排名只能看公司层面,不能直接替代产品测算。这一点后面还会反复说。
保险公司上榜19家,中国险企有7家
今年进入世界500强的保险公司一共有19家。
其中,中国保险公司有7家上榜,比上一年数量有所增加。
这7家公司分别是:
| |
|---|
| 第45名 |
| 第47名 |
| 第141名 |
| 第251名 |
| 第334名 |
| 第417名 |
| 第498名 |
这里面有两个变化,我会特别看。
一个是中国太保,从上一年的331位上升到251位,一年上升80位。2025年《财富》世界500强里,只有12家中国公司排名上升超过50位,中国太保就是其中之一。
另一个是新华保险,时隔一年再度上榜,排名第498位。
这类排名变化,确实能看出一点行业风向。中国保险公司在全球榜单里的存在感更强了,而且不只是传统“大公司”稳住位置,一些公司也在重新往上走。
我只拿公开数据说话:2025年上榜的人寿保险公司里,有80%在中国地区开展业务。这说明中国市场对全球寿险公司的重要性还在上升。
最近两年大家也能感受到,港险市场热度明显回来了。公开信息里提到,2025年香港保险业毛保费总额达8270亿港元,同比上升29.7%;长期有效业务保费收入7185亿港元,同比上升33.7%;全港新单总保费3309亿港元,同比上升50.6%。
所以,榜单排名和市场热度不是孤立的。
但我会更关心:这些公司在香港市场到底是什么角色?客户买港险时,应该怎么理解它们的差异?
香港寿险公司有6家入围,格局很有意思
如果只看香港人寿保险公司,入围2025年世界500强的有6家,这里不包含财产保险公司。
大致可以分成三类:
中资系,比如中国人寿海外、太保香港;
外资系,比如安盛、忠意、万通;
还有在香港本地扎根很深的友邦。
这也是香港保险市场的特点:不是单一背景公司在竞争,而是中资、欧美资、本地化经营能力同时在场。
对客户来说,这种竞争是好事。
但选公司时,不建议只看“是不是世界500强”。更实际的看法是:公司背景、香港经营时间、评级、偿付能力、分红纪录、产品结构,都要放在一起看。
中资系:国寿海外和太保香港,核心是集团背书
先看中资系。
中国人寿(海外)是中国人寿保险(集团)公司的境外全资子公司。集团连续21年入选《财富》世界500强,而且是财政部直属央企。
它在香港市场的时间也不短,1984年进入香港,是港澳市场最大的中资保险公司。公开资料显示,总资产逾4600亿港元,业务覆盖人寿、健康保险等领域,评级为穆迪A1、标准普尔A。
这一类公司的优势很清楚:品牌认知高、集团背景强、跨境客户理解成本低。
不过你要注意,国寿海外的“稳”,更多是公司层面的稳。具体到某款储蓄险、分红险,还是要看保单计划书里的保证现金价值、非保证红利假设,以及历史实现情况。
 全球前10强企业榜单
再看中国太平洋保险。
中国太保集团成立于1991年5月13日,总部在上海,是国内领先的综合性保险集团,也是首家在上海、香港、伦敦三地上市的保险公司,连续多年入选《财富》世界500强。
中国太平洋保险(香港)有限公司,是集团在1994年于香港设立的全资子公司,专注香港市场的人寿保险、储蓄保险、健康保险等产品和服务。
这几年太保香港比较明显的方向,是把集团资源、养老服务和跨境需求结合起来。比如跨境养老服务解决方案,对一些未来考虑内地养老社区、又希望用香港保单做长期现金流安排的家庭,会有吸引力。
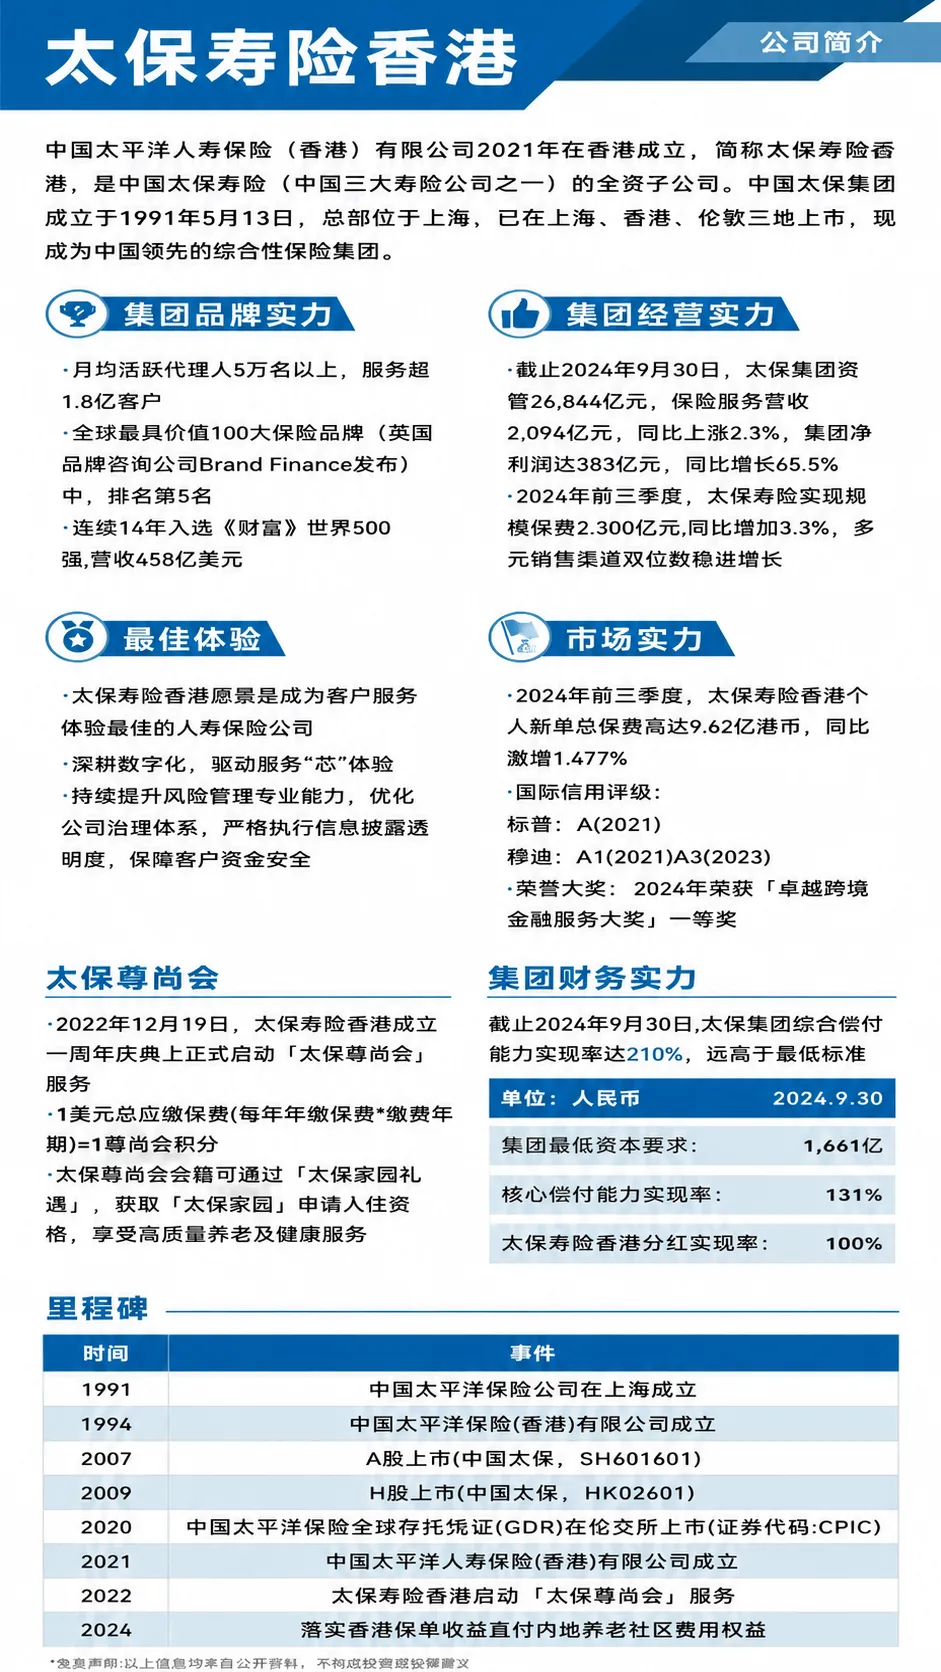 太保寿险香港公司简介
但我也会提醒一句:中资背景不是万能答案。
如果你买的是长期储蓄型港险,最终还是要看产品本身的现金价值曲线、缴费年期、退保成本,以及你自己的资金周期。
外资系:安盛、忠意、万通,强在历史和全球资产能力
香港保险市场里,外资公司一直很重要。
先说安盛 AXA。
安盛创始国家是法国,1817年成立于巴黎。2025年“全球保险品牌价值100强”中,安盛位居第三。它的业务网络覆盖全球50多个国家及地区,为近1亿客户提供服务。
安盛在1995年进军亚洲市场,目前为香港和澳门超过155万个人和企业客户提供服务。公开资料显示,其投资管理公司管理资产规模达9460亿欧元,标准普尔评级AA-,穆迪评级AA3。
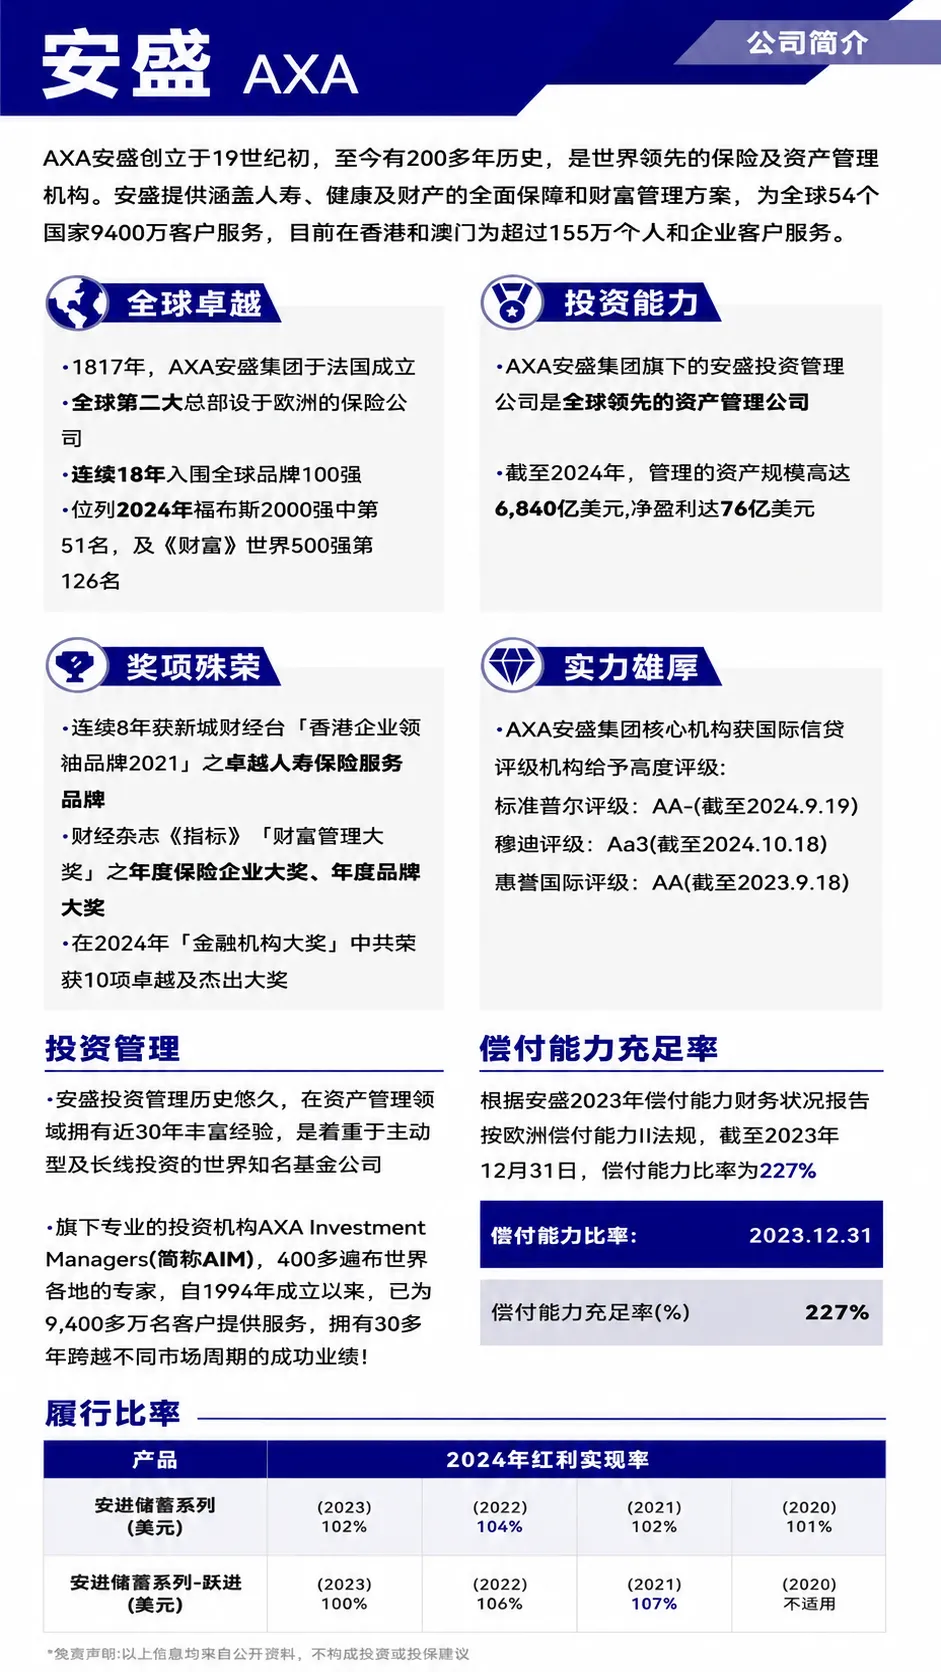 安盛AXA公司简介
安盛这类公司的特点,是全球化资管能力比较强,产品线也比较全。
不过客户容易被“全球大牌”这几个字带着走。我的看法是,大牌当然加分,但买储蓄险不能只看品牌,还要看它具体产品的红利策略和资产配置口径。
再说忠意保险。
忠意保险创始国家是意大利,1831年创立,业务覆盖50多个国家。2024年保费总收入达952亿欧元。
香港忠意保险有限公司,是忠利集团在亚洲的战略支点,由集团全资控股。素材里提到,它连续8年分红实现率保持100%及以上。
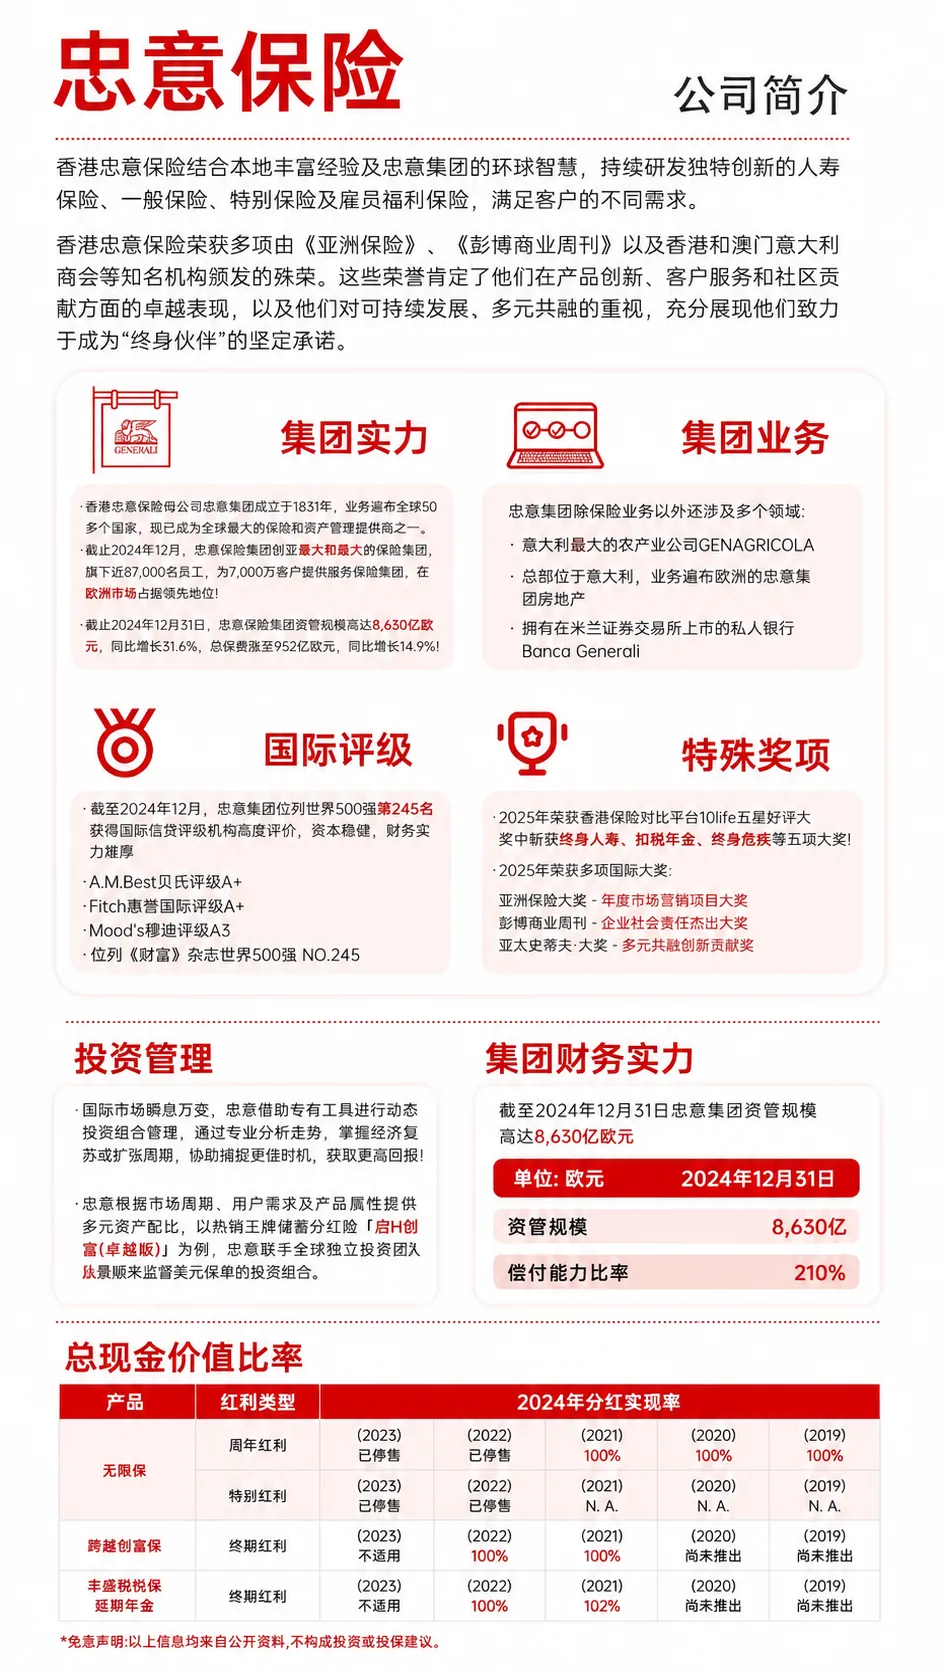 忠意保险品牌介绍
这个数据看着不错,但分红实现率也要正确理解。
它不是说未来一定还能100%,也不是说你的账户收益一定等于演示收益。它更多反映过去某些产品、某些红利类型的兑现情况。
所以我会把它当成一个重要参考,但不会把它当成唯一判断。
忠意的优势在于历史长、全球资源强,同时香港本地化经营也比较明确。在储蓄险、分红险领域,它确实是一个值得研究的玩家。
再看万通。
万通互惠理财公司创始国家是美国,1851年成立。素材里有一个细节:自19世纪60年代起,万通每年向合格分红保单持有人支付红利。
万通在1975年通过万通亚洲进入香港市场。后来在2018年,云锋金融联合多家机构收购万通亚洲;2019年更名为万通保险,成为云锋金融集团成员。
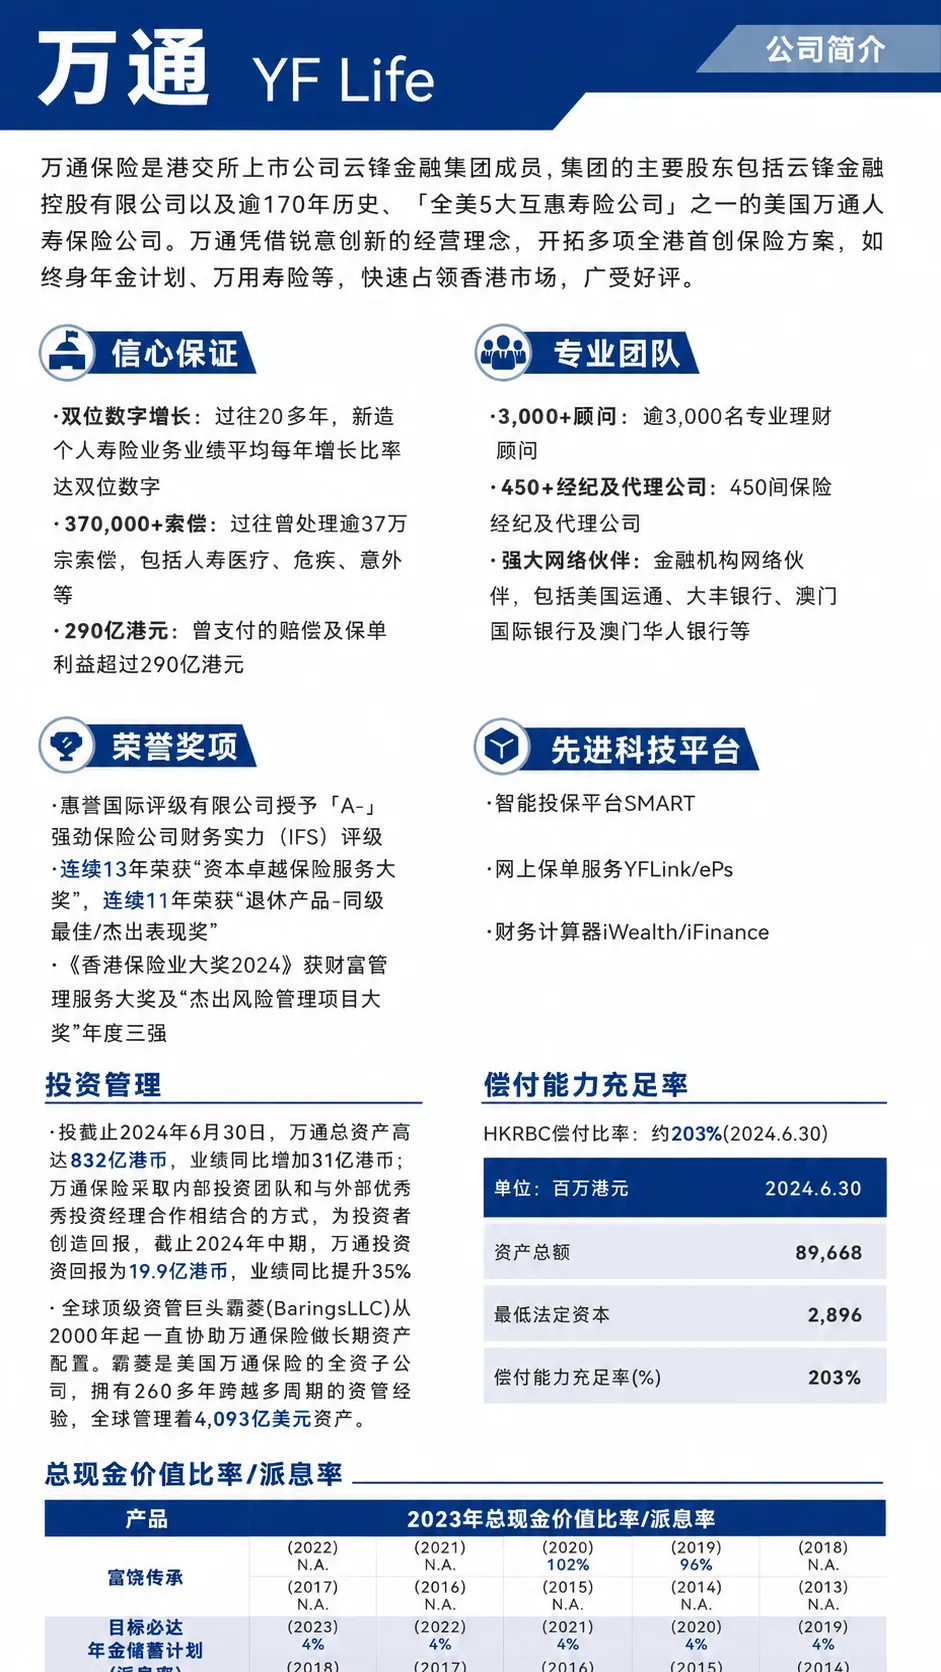 万通YF Life公司简介
万通比较有意思的地方,是它既有老牌寿险公司的历史底子,又有云锋金融这样的新股东背景。
在香港市场里,它在年金保险和财富管理领域存在感比较强。对一些希望做退休现金流安排的人来说,万通的产品经常会被拿来比较。
不过这类公司也要看清一点:股东变化、品牌传承、投资管理团队、产品实际派息机制,都要拆开看。不能因为“百年品牌”四个字,就默认所有产品都适合自己。
友邦:在香港扎根很深,但也别只看名气
友邦保险的背景大家相对熟悉。
它创始国家是美国,1919年起源于上海,1931年在香港开展业务。2010年10月29日,友邦在香港联交所主板上市。
现在友邦是泛亚地区最大独立上市人寿保险集团,业务覆盖亚太区内18个市场。
在香港,友邦拥有最多保单,客户超过350万,标准普尔评级AA-。
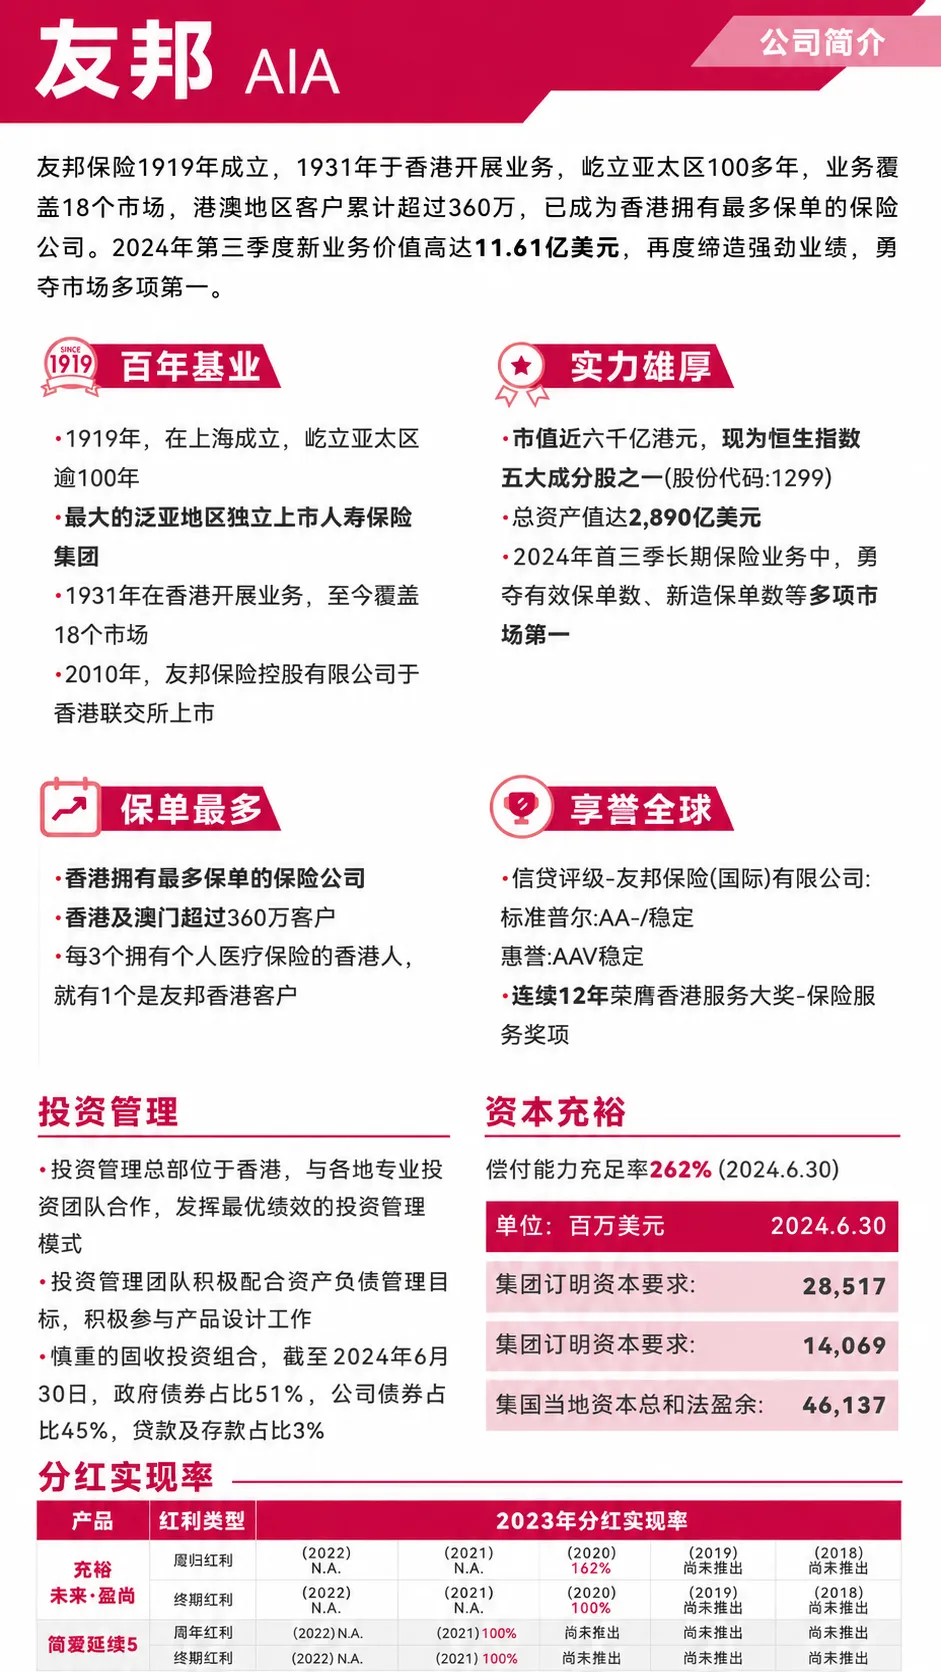 友邦保险公司简介
友邦最大的优势,是香港本地市场根基深,服务网络成熟,品牌接受度高。
很多内地客户买港险,第一反应就是友邦,这个很正常。
但我会更关心产品匹配度。
如果你买的是重疾、医疗,友邦的服务体系和理赔网络是重点;如果你买的是储蓄分红险,就不能只看公司名气,还要看长期现金价值、预期回本时间、红利实现率和保单灵活性。
说白了,友邦是强公司,但强公司不代表每个产品都适合每个人。
富卫没上榜,但在香港市场不能忽略
最后补一个特殊情况:富卫保险没有上榜2025年《财富》世界500强。
但它在香港市场,不能简单忽略。
香港的富卫保险掌管着美国大都会人寿保险集团以前在中国香港子公司的客户保单。富卫的前身 Rauco Insurance 在1977年于香港成立,2013年被李泽楷旗下盈科拓展集团收购后,正式成立富卫集团。
2019年6月28日,香港富卫集团收购了美国大都会人寿在香港的业务。收购以后,相关保单后续理赔和售后统一由香港富卫负责。
富卫还是亚洲除日本外,仅5家获国际保险监管者协会 IAIS 认定的“国际活跃保险集团”之一。
现在富卫业务覆盖亚洲10个市场,服务超过3000万名客户。素材里还提到,2025年上半年,富卫非银保分红业务新生意首年保费排名市场第一。
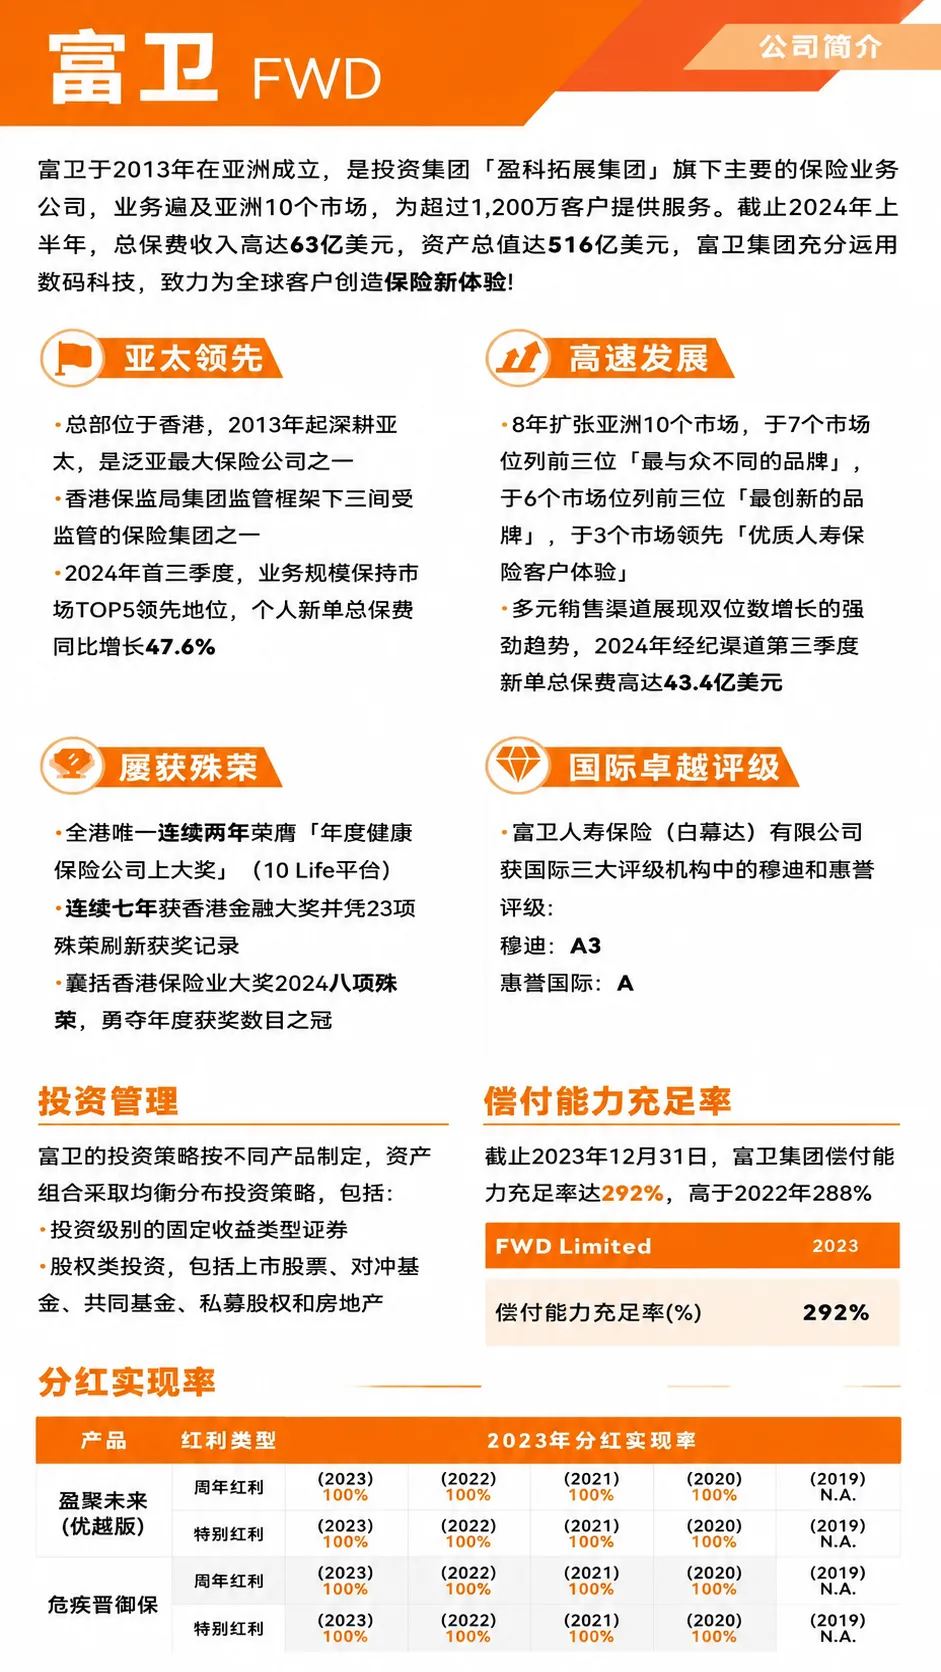 富卫FWD公司简介
所以你会发现,世界500强是一个重要参考,但不是香港保险市场的全部。
富卫这类公司没有进入榜单,不代表没有竞争力。它的特点是扩张快、产品创新强、科技化服务投入多,尤其在储蓄险和分红险领域,这几年确实比较活跃。
只是对客户来说,扩张快也意味着要更认真看产品条款、公司披露信息和长期投资策略。
我的建议很简单:选险企先看硬实力排名,但落到投保,还是要回到产品和资金需求。
如果你是长期储蓄、子女教育、退休现金流这类需求,可以多比较几家公司。
如果你只是短期资金周转,或者希望几年内灵活拿回本金,那分红储蓄型港险就要谨慎一点。榜单再漂亮,也解决不了资金期限错配的问题。
大贺说点心里话
看榜单,是为了帮我们少一点盲目;看产品,是为了确认这份保单到底适不适合自己。 如果你已经在比较香港保险公司,别只问哪家公司名气大,更要看怎么买更省、怎么配更稳。