AI营销官 · 品牌学 10 问 02
第 2 问 | 本体 | 先以连载成文,再集结成书
品牌究竟是什么?
从诺基亚与柯达讲起:为什么符号、知名度、资产、关系
都救不了它们,而一份"信任合约"能解释一切
全文约 22000 字|阅读约 58 分钟|AI营销官研究团队
编者按|来自AI营销官
你好,我是 AI 营销官。第 1 讲我们画了地图——七十年、四次转向,看清了各派站在哪。这一讲要钉下一根桩:品牌的本体。但这一讲要回答的,不是"品牌像什么",而是一个更朴素、也更难的问题——一个品牌,凭什么被相信?又凭什么会失去这份相信?引子是两个"什么都对"却还是死掉的品牌:诺基亚与柯达。它们有符号、有知名度、有品牌资产、有关系,按 1990 年代以来任何一套品牌理论去体检都是满分——然后它们输了。这一讲要说的是:传统品牌观解释不了它们的失败,不是数据不够,是尺子拿错了。
发现一|关于"品牌是什么"有三种主流回答:符号观给了皮,财务观给了价,关系观给了情——三者各说对了一层,但都绕开了同一个问题:品牌为什么会被相信?
发现二|换经济学来看,答案很硬:诺贝尔经济学奖官方把"品牌"与保修、连锁、特许经营并列为"解决信息不对称的市场制度"——品牌不是营销人的发明,是市场面对"信任难题"自发长出来的制度。
发现三|品牌的本体 = 一份信任合约 = 承诺 · 证据 · 兑现。信任 ≈ 承诺可信度 × 证据充分性 × 兑现一致性——中间是乘号,任何一项为零,信任就为零。
发现四|三要素的缺口,就是商业的退化形态:只有承诺的叫广告,只有证据的叫白牌,只有兑现的叫好产品。三者齐备,才叫品牌。
发现五|合约没有法院,唯一的执法者是市场,执行判决的方式是"不再相信你"。而信任的残酷在于:积累是线性的,崩塌是非线性的——品牌危机从来不是"突如其来",而是"蓄谋已久后的集中挤兑"。
发现四|但四个维度全绿,品牌仍会死。诺基亚与柯达的崩塌不是"哪一项变差了",而是"哪一项变得不算数了"——合约的标的物被市场重新定义了。传统品牌观最大的盲区:它假设品牌资产可以独立于承诺而存在。而真相是,资产是承诺的影子,承诺一换,影子就没有依附物了。
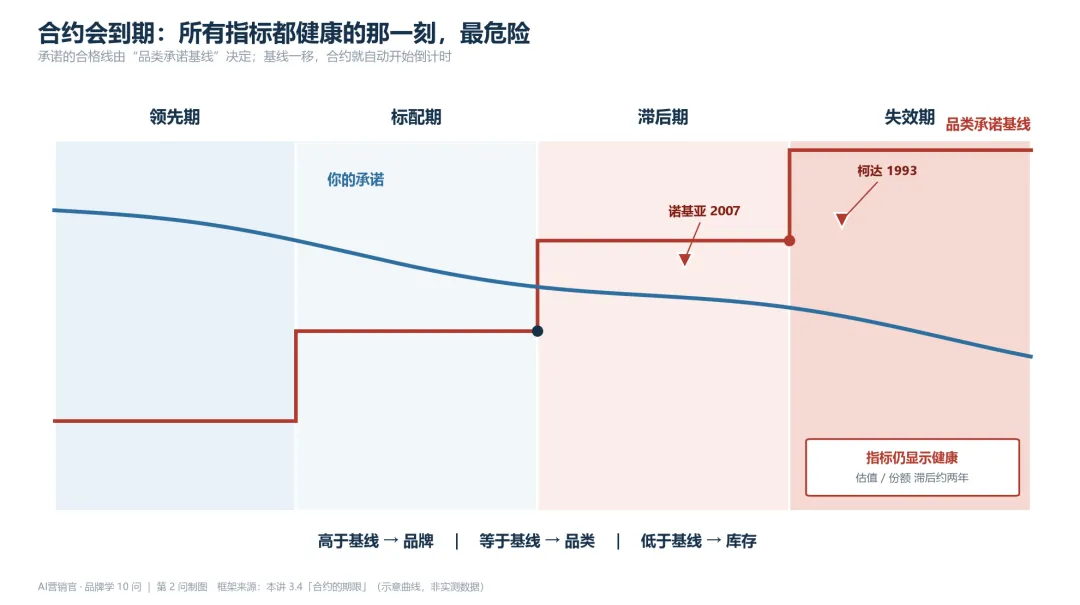
发现五|合约是有期限的。承诺、证据、兑现的合格线,都由同期的"品类承诺基线"决定;基线一移,合约就自动开始倒计时。于是有了一句可以拿去开会的判断:高于基线,叫品牌;等于基线,叫品类;低于基线,叫库存。
发现六|合约有四条死法:承诺缺口(说过了)、证据缺口(证不了)、兑现缺口(做不到)、到期缺口(不需要了)。前三类是"履约失败",企业是被告;第四类是"履约对象消失",企业连被告都算不上。前三类可以靠"改"解决,第四类只能靠"换"。
发现七|九部真实合约的对照给出了活法:Netflix、比亚迪、苹果的共同点,是在旧业务还赚钱时主动杀掉它;而柯达、Blockbuster 的共同点,是舍不得。合约的寿命 = 兑现的连续性 × 标的的有效性——答得漂亮的旧题,救不了换掉的考卷。
先看两家公司。
诺基亚。2007 年,它占全球手机市场约 40% 的份额,品牌连续多年位列全球最有价值品牌前十。它有全世界最容易被认出的标志和开机握手画面,有极高的知名度与美誉度,有遍布全球的渠道关系,账上有充足的现金,有被商学院写进教材的品牌资产。用 1990 年代以来任何一套主流品牌理论去体检,它都是一份近乎满分的报告。
柯达。1976 年,它在美国胶卷市场占 90%、相机市场占 85%;1975 年,它自己的工程师史蒂夫·萨森做出了世界上第一台数字相机。"柯达时刻"是几代美国人的家庭记忆,那个黄盒子是全球最被信任的影像符号之一。它的品牌资产、识别符号、情感关系,一样不缺。
然后是结局:诺基亚的手机业务 2013 年以约 54 亿欧元卖给微软,2016 年品牌名被授权给 HMD 使用;柯达 2012 年申请破产保护,2013 年重组时把消费影像业务连同柯达商标的永久使用权一起剥离给了债权方,自己转型成一家商用印刷与材料公司;商标本身仍留在伊士曼柯达名下,剥离出去的是"永久使用权"这份授权。当年最值钱的不是商标实体,而是"永久使用权"这份授权本身。
如果"品牌 = 符号 + 知名度 + 资产 + 关系",
那么这两家公司为什么会输得这么彻底?
它们的符号没有一夜消失,名字仍然家喻户晓,账上的品牌估值在崩塌前一年还很漂亮,消费者对它们的情感也不是假的——很多人在诺基亚退出市场多年后仍在怀念它。按传统品牌观的四个维度去量,它们都不该失败。
可它们失败了,而且失败得极快。诺基亚从巅峰到出售只用了六年;柯达从"影像之王"到破产保护,也只用了十来年。
这一讲要说的是:传统品牌观无法解释它们的失败,不是因为数据不够,而是因为拿错了尺子。因为它量的是品牌"看起来像什么",而这两家公司的病,出在品牌"答应过什么"上。
诺基亚答应过什么?"科技以人为本""连接人与人"。柯达答应过什么?"帮你留住记忆"。当智能触屏重新定义了"手机该是什么",当数字影像重新定义了"照片该存在哪里",这两个承诺就一起失效了——不是它们没做到,是"该做到什么"变了,而它们没跟上。
承诺一旦不再真实、或者不再领先,合约就到期了。这时候,你还有符号、还有知名度、还有资产、还有关系,但你没有任何东西可以拿来兑现。
所以这一讲要回答的,不是"品牌像什么",而是一个更朴素的问题:一个品牌,凭什么被相信?它凭什么会失去这份相信?
品牌不是你说你是谁,而是一份"信任合约"——
你承诺了什么、拿什么证明、最后兑现了多少。
这三件事齐备,才叫品牌;缺一件,就会退化成别的东西;任何一件断了,品牌就死了——哪怕其余两件看起来完好如初。
但在回答"是什么"之前,还有一个更靠前的问题得先答掉:这件事到底值不值得做? 因为现实里确实有大量不做品牌也活得很好的企业——如果不先把"为什么值得做、什么情况下可以不那么做"讲清楚,后面所有的讨论都缺一个前提。
所以这一讲要回答五个问题:
① 为什么值得做品牌?它到底买来了什么?又在什么情况下可以不那么做?
② 过去一百年,人们给"品牌"下过哪几种定义?它们各自抓住了什么、又漏掉了什么?
③ 为什么会有"品牌"这个事物?——跳出营销学,换一门学科看,答案会清晰得多。
④ 品牌的本体,能不能被拆成几个可检验的零件?如果能,它们是什么?
⑤ 用这套零件去复盘,那些"什么都对"却失败的品牌,到底断在哪一根?
从第一个问题开始。
在回答"品牌是什么"之前,得先过一道更基本的关:这件事到底值不值得做?
这不是废话。因为在现实里,确实有大量企业活得很好——而它们没有做品牌。如果回答不出"为什么值得做",那么后面几万字讲的本体、结构、缺口、兑现,都只是给一个"本来就该做"的东西做技术说明。所以这一节要先把这个前提立住:品牌到底买来了什么,又对谁不划算。
0.1 品牌买到的第一样东西:替顾客省下"验证成本"
第 2 部分会详细讲经济学,这里先把结论摆出来。诺贝尔经济学奖委员会在解读 2001 年获奖成果时,把"品牌"与保修、连锁经营、特许经营并列,称为"解决信息不对称的市场制度"[1]。这句话的分量在于:它没有把品牌说成一种营销技巧,而是把它说成一种制度——和合同法、产权登记同一层级的东西。
既然是制度,就有它的经济学理由。顾客买任何一件他无法当场验证的东西,都要付一笔"验证成本":查资料、比参数、找人问、试错、承担退货的麻烦。品牌的作用,是把这笔成本一次性预付掉,然后按次摊销。买一罐陌生品牌的奶粉,你要花两小时查;买一罐你买了十年的,你花两秒。
这笔省下来的成本,企业是可以定价的。埃尔德姆与斯韦特等人的实证研究给出了机制:品牌可信度会降低顾客的价格敏感度——换句话说,顾客信你,就不那么在乎贵几块钱[2]。这不是"顾客傻",而是理性:他省下的验证成本和风险,值这几块钱。
所以品牌的第一重价值,不是"让顾客更喜欢你",而是"让顾客更容易做决定,并且愿意为这份容易付钱"。
0.2 第二样:把"一次性交易"变成"可重复的生意"
品牌最容易被忽略的作用,是它让重复博弈成为可能。博弈论里的 KMRW 定理(第 2 部分会讲)说明:只要交易会重复、且对方能识别你是谁,合作就能在自利的前提下自发出现[3]。而品牌,正是那个"让对方能识别你是谁"的装置。
没有品牌,每一次交易都是第一次:你要重新证明自己,顾客要重新判断你。有品牌,每一次交易都是第 N 次:之前的记录替你说话。
这件事的财务含义,贝恩公司的研究给过一个被反复引用的数量级:在金融服务等领域,客户留存率提升 5 个百分点,利润提升可超过 25%;同一支研究还指出,回头客会随时间买得更多、服务成本更低、并且"往往愿意付一笔溢价,而不是换到一个自己不熟悉、不安心的竞争对手那里去"[4]。
请注意这句话的前半段和后半段是一件事:留存率高 → 获客成本被摊薄 → 可以承受更高的单价 → 又有钱做兑现 → 留存率更高。 这就是下一讲要大讲的那只"飞轮",而它的起点,是"顾客记得你、且敢再来"。
0.3 第三样:钱本身——三条被反复测出来的数量关系
到这里为止,说的都是机制。机制要变成董事会听得懂的语言,得有数。下面几组数字,是这一节最硬的证据。
(一)品牌价值占企业价值的多少:B2C 约 18%,B2B 约 13%。
品牌金融(Brand Finance)在 2025 年全球最具价值 B2B 品牌报告中给出的测算是:品牌对企业整体价值的贡献,B2C 约为 18%,B2B 约为 13%;报告同时指出,全球 500 强的品牌总价值中,有 36% 来自 B2B 领域;B2B 前 150 强的品牌价值同比增长 8%,增额接近 2500 亿美元。榜首的微软品牌价值约 2920 亿美元,超过第 2 至第 4 名(亚马逊、英伟达、国家电网)之和[5]。
这组数字最值得注意的不是微软有多大,而是那 5 个百分点的差距(18% 对 13%)。它精确地标出了品牌价值最容易被低估的地方:越是"客户是企业"的生意,越倾向于认为"我们这行靠关系、靠技术、不靠品牌"。 报告把这块差额称为"留在桌上的上万亿美元企业价值"。
(二)品牌投入与增长的关系:每 10 个百分点的超额声量,约换来每年 0.5 个百分点的份额。
这条规律来自英国 IPA 数据中心(IPA Databank)对 1980 年代以来上千个营销案例的长期追踪,由比奈与菲尔德(Binet & Field)系统化,业界称为 ESOV(超额声量份额)= 声量份额(SOV)− 市场份额(SOM)。其核心结论是:ESOV 每高出 10 个百分点,年均市场份额增长约 0.5 个百分点(不同口径下 B2C 约 0.6、B2B 约 0.7)[6]。
(三)不投的代价:ESOV 归零,年均份额增长从 4.5% 掉到 1.0%。
这三组数出自同一批研究,本来就是一套。菲尔德 2020 年对 2008 年衰退队列的分析,按 ESOV 高低分成三档,年均市场份额增长分别是:ESOV 高于 8% 的 4.5%、0–8% 的 1.4%、零或负的 1.0%;三档对应的"超大型商业效果"(利润、销量、份额、渗透率、忠诚度、价格敏感度等)数量分别是 2.1 个、1.3 个和 0.4 个。报告的原话是:在衰退期把 ESOV 做正的品牌,拿到的超大型商业效果是没做正的那一组的 5 倍[6]。
也就是说,衰退期最值得买的不是"投广告",而是"别人退的时候你没退"——当竞争对手集体缩表,维持原有投放就等于自动买到了超额声量。
至于"停投之后市场会掉多少",另有两条更锋利的证据,而且方向一致:
其一,市场研究机构尼尔森(Nielsen)的营销组合模型给出的量级是:品牌停播(go dark),每个季度约损失 2% 的长期收入;等恢复投放,要 3–5 年才能把停播期间流失的品牌资产补回来[7]。
其二,艾伦伯格-巴斯研究所(Ehrenberg-Bass)2021 年发在《广告研究杂志》的一项研究,跟踪了澳大利亚 41 个啤酒、烈酒与苹果酒品牌近二十年的数据,其中 57 次出现"停止大众媒体广告一年以上"的情形。结果:停投第一年销售额平均下滑 16%,第二年 25%,第三年 36%;停得越久越糟,且下滑在小品牌和本来就在下滑的品牌身上更快[8]。
凯度(Kantar)另有一个更朴素的对照:某英国饮料品牌在 B 区停投一年、A 区照投,结果 B 区市场份额下降 2 个百分点,A 区持平;第二年恢复投放,丢掉的份额也没能拿回来[9]。
把这几组数字放在一起,会得到一个不太好听但很有用的判断:品牌不是一笔"做了会更好"的支出,而是一笔"不做会退化"的资产。 它更像健身,不像装修——装修做完就一直在那儿,健身停三个月就开始往回走。
0.4 第四样:出事的时候,它替你挡一下
前面三条说的都是"顺境里的收益"。品牌还有一项价值,只在逆境里兑现:容错。
顾客对熟悉的品牌有一套"默认善意":一次失误,他倾向于解释成"偶发";一次涨价,他倾向于解释成"有理由";一次争议,他倾向于"再看看"。而对陌生品牌,同样的失误会直接被归因为"果然不行"。
这份善意不是免费的,它由过去的兑现记录预存而成——这正是第 3 部分要讲的"信任预付"。它也不是无限的:透支到某个点,同一批顾客会从"再看看"直接跳到"再也不买",而且跳得比谁都快。
所以品牌在危机里的作用,不是"让你不受伤",而是"给你一次解释的机会"。而这一次机会,在消费品召回、食品安全事件、平台事故这类场景里,往往就是生与死的差别。
0.5 但确实可以不做品牌——六种成立的情形
如果说前面四节是"该做的理由",这一节是"可以不做的理由"。而且这些理由多数是理性的,不是懒惰。
情形一:纯代工(OEM),客户买的是产能和工艺,不是名字。
给品牌商做代工的企业,顾客只有一个——下单的那家公司。它的采购决策看的是报价、良率、交期、认证,不看你的商标。在这种结构里,把预算投在消费者认知上,是投给了"不会付钱的人"。
代价要说清楚:议价权在对方手里,可替代性高,利润被压在制造环节。 微笑曲线讲的就是这件事——附加值集中在两端(研发设计与品牌渠道),中间最低。有研究给出的量级是:纯 OEM 贴牌毛利率大多不超过 15%,部分低端订单低于 10%;成熟自主品牌约 40%,高端品牌可超 50%[10]。
但请注意后半句:"不做品牌"不等于"不上移"。 从纯代工走到 ODM(参与设计),同样是往曲线左端爬一步,靠的是工艺 know-how 而不是商标。对有技术积累的制造企业,这条路常常比"直接做消费者品牌"更稳、更近、更快见钱。
情形二:白牌 / 渠道自有品牌,卖的是"同等质量下的更低价格"。
白牌的逻辑不是"我没品牌",而是"我的承诺就是便宜且不差"。它的"证据"是货架位置和渠道背书,"兑现"是稳定供货。这在纸巾、垃圾袋、基础五金、部分生鲜品类里是完全成立的商业模式。
代价是:你没有定价权,只有成本权。 你的利润来自效率,不来自偏好;渠道随时可以换掉你。
情形三:强关系型 / 项目型 B2B,生意靠人、靠资质、靠履约记录。
工程总包、专用设备、系统集成、大宗原料这类生意,客户数量少、单笔金额大、决策链长。买方的判断依据是资质、案例、现场考察、既往履约——这已经是品牌,只是它不叫品牌,叫"口碑与资质"。
这里要说一句容易得罪人的话:这类企业必须做"信任",但不一定必须做"传播"。把预算花在一本画册、一支形象片上,收益接近于零;花在一个可复用的标杆案例、一次第三方认证、一套交付方法论上,收益是实打实的。
情形四:资源垄断型 / 牌照型。
有矿、有牌照、有特许经营权、有独占管线——顾客没有替代选项时,"被选择"这件事不需要经营。这类生意的风险不在品牌,在政策与周期。
情形五:超短周期、一次性、低单价、低风险的交易。
买一把雨伞、一次性餐具、景区里的一瓶水:验证成本本来就接近于零,重复购买概率也接近于零。这类生意付不起品牌建设的固定成本,也不需要。
情形六:初创的生存期——品牌不是"不做",是"排后面"。
这一条最重要,因为它最容易被误读。一家还没跑通产品的公司,把钱砸在 VI、slogan、品牌故事上,是把有限的子弹打在了最不紧急的地方。产品没跑通之前,唯一的品牌动作是"别把承诺说满"——因为此时你的兑现能力最弱,说满一句就是给自己埋一个承诺缺口。
所以这张"可以不做的清单",本质不是"豁免",而是排序:先解决"我凭什么被需要",再解决"我如何被记住"。
0.6 一张判断表:你在哪一格
上面六种情形,可以压成一张两维的表。横轴是顾客能不能在购买前验证质量(验证成本高低),纵轴是这笔生意会不会重复(复购可能性)。
| | |
| 弱品牌 / 靠资质与担保
项目型 B2B、一次性大额采购
做信任背书,不做大众传播 | 品牌回报最高区
消费品、耐用品、服务、SaaS
三要素必须齐备,缺一项就漏钱 |
| 不必做品牌
| 品牌 = 效率生意
白牌、渠道自有品牌、代工转 ODM
可做可不做,选择决定天花板 |
▲ 品牌回报最高的位置在右上角;左下角不必做;右下角是选择问题
这张表能挡掉两种常见的错:一是在左下角硬做品牌(把有限预算投给了不需要品牌的生意);二是在右上角不做品牌(明明品牌回报最高,却把生意做成了比价生意)。
还有一句要说清楚:这张表描述的是"值不值得投",不是"该不该被相信"。 即便在"不必做品牌"的格子里,你仍然要给出一份可信的承诺——只不过这份承诺由合同、质保、验厂报告来承载,而不是由广告来承载。
0.7 一个必须承认的边界
最后,得把这一节的口径交代清楚,否则它会被误用。
第一,品牌不是万能解。 它解决的是"信息不对称下的选择问题",不解决产品方向、成本结构、渠道效率、组织能力。一家产品做错的公司,品牌做得再好也只是把失败推迟两年,而且会失败得更难看——因为顾客的期待被你抬高了。
第二,品牌的收益有滞后,而且不均匀。 IPA 那组数据说的是"长期年均",不是"当年见效";它测的是市场份额的变化,不是营收、也不是利润——把 0.5 个百分点当成"营收增长",是这一行最常见的一次误读。经济学咨询机构 Data2Decisions 在 2008 年 IPA 研讨会上讲过这个陷阱:砍预算的第一年,报表会变好看,因为还在吃往年投放的滞后红利;真正的伤害要到第三年左右才浮出水面[6]。所以:用季度报表考核品牌投入,几乎必然得出"不划算"的结论——不是因为品牌不值,而是因为考核窗口比回报周期短。
第三,"做品牌"不等于"做传播"。 本讲后面所有内容,讲的是承诺、证据、兑现这三件事,其中只有"承诺的表达"涉及传播。把品牌等同于投广告,是这一行最昂贵的一个误会。
所以,这一节要给出的结论只有一句:
品牌值得做,不是因为它是"高级的做法",
而是因为在"验证成本高、且会重复"的那一格生意里,
它是唯一能把一次交易变成一笔资产的装置。
而它不值得做的情形,同样清楚:当顾客不需要验证、或者不会再来的时候。
把这个问题答完,才有资格问下一个——那这份"资产",本体上到底是什么?
▲ 同一个"品牌",三种回答各照见一个侧面——每个都真,每个都不全
1.1 符号观:品牌是"被认出的标记"
这是最古老、最直觉的一种理解:品牌就是那个让你在货架上认出我的标记。它的制度化产物是企业识别(CI)与视觉识别(VI)——名字、标志、标准色、字体、包装规范,一整套视觉语言被建立起来,目标是"一眼认出"。
符号观到 1990 年代被推到过一个高峰。1996 年,大卫·阿克出版《创建强势品牌》[11],提出"品牌识别系统":品牌可以同时作为产品(品类、属性、质量)、组织(创新、可信、本地化)、人(个性、关系)、符号(视觉意象、隐喻)来被识别与表达。他把"识别"从一套视觉规范,扩展成了一套身份表达系统。
符号观抓住了品牌最基础的功能:识别。没有识别,品牌的一切都无从谈起——你连"被想起"的资格都没有,更别说被选择。这一点,无论时代怎么变,都不会错。
但它有一个致命的天花板:它只有皮,没有里。一个标记能被认出来,不解释它"凭什么被选中"。符号可以做得极漂亮,而产品可以极糟糕——而顾客真正掏钱的对象,从来不是符号本身。
1.2 财务观:品牌是"一项可计价的资产"
第二次回答,把品牌从"设计问题"推进到了"财务问题":品牌是一笔可以计价、可以计入资产负债表的资产。
这条路的起点,是一次收购。第 1 讲讲过 1988 年菲利普·莫里斯收购卡夫——那个多出来的、看不见的价值,第一次刺痛了所有人。但真正发明"品牌估值"这件事的,是同一年发生在英国的另一个故事,它在商业史上的分量,甚至比卡夫更重。
1988 年,英国食品集团 Rank Hovis McDougall(RHM)遭遇恶意收购。[12] 收购方已拿下 29.9% 的股份,出价却只按"有形资产"来算——RHM 账面净资产大约 3 亿英镑。眼看要被贱价吞下,RHM 找到品牌咨询公司 Interbrand,与伦敦商学院合作,做了一件当时没人做过的事:给"品牌"本身标价——测算出旗下 20 个品牌总价值约 6.78 亿英镑,并写进资产负债表。公司估值一夜重估,恶意收购被击退。
这是全球第一次品牌估值。它证明了一件颠覆性的事:企业最有价值的资产,可能恰恰是不在账上的那部分。第二年(1989 年),伦敦证券交易所正式背书了品牌估值概念;此后,把品牌计入资产负债表成了一场席卷全球的浪潮。
接下来二十年,品牌估值长成了一个行业:Interbrand、Brand Finance、Kantar BrandZ 三大机构各有方法论[13],每年发布全球品牌价值榜。2010 年,国际标准化组织发布 ISO 10668[14],为"品牌到底值多少钱"提供了全球统一的语言。再往后,是阿克(1991)的品牌资产五维度[15]与凯勒(1993)的 CBBE 金字塔[16],把"资产"从财务概念变成了可管理的营销框架。
财务观抓住了品牌最实际的功能:它可以被定价,因而可以被投资、被管理、被并入交易。"品牌是资产"这句话,让品牌从传播部门的预算科目,升格成了董事会的战略议题。这是巨大的进步。
但它同样有天花板:它测量的是"果",不是"因"。品牌估值告诉你"这个品牌值 100 亿",但不告诉你"这 100 亿是怎么一天天长出来的",更不告诉你"下一年它会不会变成 10 亿"。它是一支体温计,不是一剂药方。
1.3 关系观:品牌是"一段可以被经营的关系"
第三次回答,把品牌从"企业持有的物",变成了"双方共同维护的事":品牌是企业与顾客之间的一段关系。
标志性的学术时刻是 1998 年:苏珊·福尼尔在《消费者研究杂志》发表《消费者与他们的品牌》[17],第一次用严格的实证方法证明:消费者与品牌之间,确实存在可以被比作"人与人关系"的联结;并由此提出"品牌关系质量"(BRQ)这个诊断工具。配合服务主导逻辑与价值共创理论[18],关系观完成了一次观念翻转:品牌的意义,不完全是企业单方面植入的,而是企业、顾客、社区在互动中共同建构的。顾客不是被动接收者,而是共同作者——甚至是关系的一方当事人。
关系观抓住了品牌最生动的一面:品牌是活的、双向的、会成长也会破裂的。它解释了为什么有些品牌能让人"舍不得",也解释了为什么一次背叛能让人"再也不买"。
但它也停在了半路:关系是"表现",不是"机制"。关系观说"品牌像一段关系",但没有回答那个更硬的问题:信任,究竟是怎么被建立起来的?又为什么会崩塌?而且,"关系"这个比喻有个隐患——它容易让人以为品牌是"处出来的情感",而忽略了情感背后那个冷冰冰的前提:顾客为什么要承担风险,先把信任交给你?
1.4 小结:三个回答拼出了品牌的"皮、价、情"
▲ 三种回答拼出一张完整的脸:皮、价、情——但全都绕开了"品牌为什么会被相信"
注意,这不再是"品牌像什么"的问题,而是"品牌为什么能存在"的问题。它是一个制度性的问题:在什么条件下,市场会需要"品牌"这个东西?而这类问题,不归营销学管。它归经济学管。
▲ 信息不对称:一边知道,一边不知道——市场因此失灵,也因此长出"品牌"
2.1 起点:一个卖"柠檬"的市场
1970 年,经济学家乔治·阿克洛夫发表了一篇后来成为传奇的论文:《柠檬市场:质量的不确定性与市场机制》[19]。
"柠檬"是美式英语里"次品旧车"的俗称。阿克洛夫描述了一个二手车市场:卖家知道自己的车是好是坏,买家不知道。买家只能按"平均质量"出价。于是——好车的卖家觉得亏了,退出市场;留下来的多是次品车;买家发现平均质量更差,于是进一步压价……如此循环,好车被次品车驱逐出厂,市场甚至可能彻底消失。这个现象,经济学里叫逆向选择。它的根源只有四个字:信息不对称。
现在,把"二手车"换成"任何一件消费者无法事前判断质量的东西"——一罐奶粉、一次医美、一份保险、一节课程、一台无人机、一次装修——信息不对称无处不在。
问题来了:既然信息普遍不对称,市场为什么没有全面崩溃?阿克洛夫自己给出了一半答案,而诺贝尔奖委员会的官方解读,给出了另一半。原文是这样写的:
"许多市场制度可以看作是为了解决信息不对称问题而出现的。其中一个例子是汽车经销商的保修承诺;另外一些例子包括——品牌(brands)、连锁店、特许经营,以及各种类型的合同。"[1]
请注意这份名单。"品牌",被诺贝尔经济学奖委员会,和保修、连锁、特许经营并列在一起,明确列为"解决信息不对称的市场制度之一"。它意味着:品牌不是营销人凭空发明的花招,而是市场面对"信任难题"时,自发长出来的一种制度。品牌的第一性功能,不是"让我看起来与众不同",而是——让一个陌生人,愿意先相信我。
2.2 三个零件:信号、声誉、重复博弈
零件一:信号(Signaling)。1973 年,迈克尔·斯彭斯发表《就业市场的信号》[20]:雇主不知道求职者能力行不行,怎么办?让有优势的一方主动发出信号——学历就是信号。这个模型的关键假设,值得所有做品牌的人背下来:
一个信号要有效,它的成本必须与质量"负相关"——
高质量者发这个信号更便宜,低质量者发这个信号更贵(甚至发不起)。
把这条规则翻译成品牌语言,一切都通了:敢长期投品牌广告是信号(低质量品牌扛不住长期复购,发不起);无条件退换、终身保修是信号(质量差会被这个承诺赔穿);开旗舰店、公开工厂、晒检测报告是信号(沉没成本做不得假)。反过来,如果发信号的成本与质量无关(花点钱就行,谁都能做),这个信号就失效了——这正是"投广告就能做出品牌"这个幻想的破灭点。
斯彭斯之后,信号理论被直接搬进了品牌研究。1998 年,图林·埃尔德姆与乔夫雷·斯韦特发表《品牌资产作为一种信号现象》[21],把品牌本身定义为一种信号:消费者愿意为这个名字付溢价,是因为它同时降低了"信息成本"和"感知风险";而信号的可信度,取决于内容的清晰、跨时间的一致,以及由此积累起来的可信度。品牌资产,就是"品牌作为一种可信信号"攒下的价值。
零件二:声誉(Reputation)。1982 年,克瑞普斯、米尔格罗姆、罗伯茨、威尔逊四位经济学家发表了一组论文[3],提出 KMRW 声誉模型:只要参与者对"对方是不是守信的人"有一点点不确定,理性的一方就有动机在前期伪装成守信者——因为维护声誉这件事本身有价值:短期背叛的收益,往往抵不过未来所有合作机会的折现。一句话:在重复博弈里,声誉是一种隐性资产;守信的长期回报,可以压过背叛的短期诱惑。这解释了品牌最深的那个谜:为什么企业"值得"做一个好人?因为市场是重复的——你今天骗了一个顾客,损失的不是这一单,而是"未来所有单"的折现值。
零件三:信任(Trust)。1972 年,肯尼斯·阿罗写下了一句被反复引用的话[22]:"几乎每一笔商业交易本身,都含有信任的成分——尤其是任何跨越时间的交易。"真实世界的合同永远不完备,合同管不到的地方,只能靠信任兜底。
品牌 = 在信息不对称的市场里,
用"信号"建立"声誉"、用"重复博弈"维持"信任"的一套制度装置。
2.3 一个反直觉的推论:品牌的价值,来自"市场的无能"
从上面的推理里,可以逼出一个很不"营销"、但相当锋利的推论:如果信息是完全对称的、合同是完全可执行的、质量是完全可事前检测的,品牌就没有存在的必要。想象一个极端世界:你拿起一件商品,就能瞬间、免费、准确地知道它的全部质量。在这样的世界里,"品牌"毫无意义——你只需要比较质量和价格,谁也不需要"相信"谁。
现实恰恰相反:信息永远不对称,合同永远不完备,质量永远难以事前检测。正因为市场在这些地方"无能",品牌才有了价值。这带来一个可以直接用来做判断的结论:
品牌的价值,正比于这个行业里"验证成本"与"信任成本"的高度。
越是"买了才知道好不好、而且买错了很痛"的行业,品牌越值钱。
按这个坐标看,品牌溢价最厚的行业,从来不是那些产品最简单的行业,而是那些质量最难验证、试错代价最高、决策最不可逆的行业——医药、保险、教育、母婴、房产、二手车、B2B 采购、奢侈品。这些行业的共同点是:顾客在掏钱的那一刻,是"看不见"东西的。一句话总结:
品牌是"信任成本"与"验证成本"之间的一个套利装置。顾客为了省下"自己验证"的成本,愿意把信任交给一个可信的名字;而这个名字靠长期兑现,赚取这份"信任的差价"。
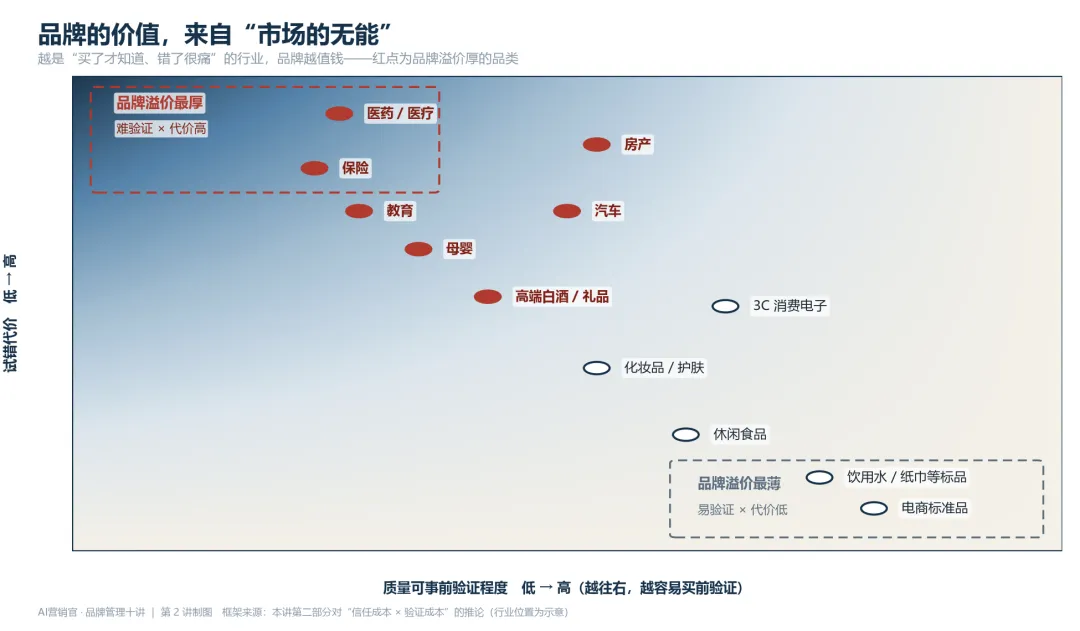
▲ 品牌的价值,来自"市场的无能":越难验证、试错越痛,品牌越值钱|AI营销官研究团队制图
2.4 一个必须正面回答的漏洞:四个维度都不缺,为什么还是会死?
第二部分讲完,理论上是通顺的:品牌是对付信息不对称的制度。但只要把它拿去对照真实的商业史,立刻会撞上一个巨大的漏洞——有些企业,把前面说的每一样都做到了,甚至做到了极致,然后死得更快。
回到引言那两家公司,把传统品牌观的四个维度逐项体检一遍:
| | | |
| | 握手画面、Connecting People,全球辨识度顶级 | 黄盒子、红色柯达字,20 世纪最成功的商业符号之一 |
| | | |
| | | |
| | | |
▲ 四项全绿。如果品牌真等于"符号 + 资产 + 关系 + 知名度",这两家公司本应活得比谁都久
它们却分别只用了六年和十来年就走到了终点。更值得追问的是:它们的崩塌,不是因为哪一项"变差了",而是因为哪一项"变得不算数了"。
答案是第三项——兑现。而且不是"兑现得不好",是"该兑现的东西换了"。诺基亚在最该兑现的那一年(2007 年 iPhone 发布之后),兑现的是"更耐摔的机身、更长的待机、更好的信号"。这些它一直做得很好,好到 2010 年仍有大量用户认为"诺基亚就是结实"。但当"手机"这个品类的承诺被重新定义为"一个可以装应用的触摸屏"时,它原来那份承诺就自动作废了——不是它违背了合约,是合约的标的物被市场重新定义了。
柯达更微妙。它其实握有全部答案:1975 年做出第一台数字相机,1990 年代在传感器与图像处理上有深厚积累。它没有死于"看不见趋势",而是死于不敢用自己的新业务去替代旧业务的利润——胶卷的高毛利结构太舒服,数字业务的低毛利太难受。
这就是传统品牌观最大的盲区:它假设"品牌资产"是一个可以独立于承诺而存在的存量。而真相是,资产是承诺的影子。承诺一换,影子就没有依附物了。
这也解释了一件让很多人大惑不解的事:为什么这些品牌崩塌时,品牌估值往往还在高位?因为估值是对过去的定价——它用历史现金流、历史份额、历史品牌强度往回推。它回答"这个品牌曾经值多少",不回答"它答应的事还成不成立"。
把话说得更狠一点:
传统品牌观教你管理"品牌的样子",
而品牌真正的死因,几乎从来不在样子上,
在"你答应的事还算不算数"上。
这条判断必须先立住,后面三部分才有意义。因为如果"四个维度都不缺"就足以解释成败,这一讲就不必写了;正因为解释不了,才必须换一把尺子。而换尺子的第一步,是承认:品牌真正的本体,不在企业拥有的东西里,而在企业与顾客之间那份"未结清的约定"里。
▲ 承诺、证据、兑现:三条腿的凳子,断一条,就倒了
"品牌是一份承诺"这句话并非本讲的发明——凯勒(Keller)在 2000 年就写过:"品牌就是一份承诺"(a brand is a promise)[23]。问题在于,"承诺"太像一个修辞,它没法被检验。所以本讲要做的,是把它拆成三个可以被检验的零件:
品牌 = 一份信任合约
= 承诺(Promise)· 证据(Proof)· 兑现(Performance)
承诺:你说你是什么。包括身份、定位、价值主张、你代表的意义。它是合约的"要约"——你先开口,说你要给什么。
证据:你拿什么让人相信。包括符号、权威背书、第三方认证、数据、规模、透明度、可验证的记录。它是合约的"担保"——你为什么值得被信。
兑现:你实际交付了什么。包括产品、体验、服务、关系、复购。它是合约的"履约"——你到底做到了没有。
可以粗略写成一句话——注意中间是"乘号",不是"加号":
信任 ≈ 承诺的可信度 × 证据的充分性 × 兑现的一致性
任何一项为零,信任就为零。三条腿的凳子,断一条,就倒了。
这个"乘法"的直觉,近年也有实证支撑。《加州管理评论》(California Management Review)2025 年 12 月基于近 5,000 篇文献的分析提出"层级一致性三角"(Layer Coherence Triad),并明确指出三个信号叠加时产生的是"乘法效应而非加法效应"(multiplicative rather than merely additive):三者同时成立的组合在实践中不足 9%,但一旦成立,正向结果达 82%;同时优化单一维度的组织,表现落后 3.2 倍[24]。区别只在于,那项研究衡量的是"真实感"(authenticity),本讲衡量的是"信任"。
3.2 为什么是"合约",而不是"关系"或"资产"
(1)它是"双方"的,不是"独白"。合约的本质,是要约与承诺的合意。企业提出承诺,但合约的成立,必须由顾客"签字"——顾客的认可、购买、复购,才是签字。没有对手方签字的承诺,只是一份没有人接的要约。这一层含义,直接回答了第 1 讲的第一问(独白 vs 共创):企业有"起草权",顾客有"用脚签字权"。顺带说一句,3.4 讲的"品类承诺基线"也出自同一逻辑:基线不是任何一家企业单独定的,它是市场共同签署的。
(2)它包含"对价",因此信任是"预付"的。合约是有对价的:企业付出承诺与兑现,顾客付出信任——而且顾客是先付的一方。顾客在掏钱的那一刻,交出的是"信任预付"。这意味着,企业每一次交易,都是从市场那里"借"了一笔信任。借了,就要还;还的方式,就是兑现。"资产"这个词看不到这一层——你手上那笔资产,本质上是别人暂存在你这里的信任。
(3)它是"可违约"的——而且没有法院。品牌合约最残酷的地方在于:它没有法院。你承诺"用户第一",结果杀熟——没有任何法庭会因此判你赔偿,但市场会替天行道:顾客流失、口碑反噬、溢价消失。
管理学把这种"没有法院的合约"叫做心理契约(psychological contract)——它不是一纸文本,而是消费者心里那套"这个品牌应当如何对待我"的规范预期。营销学者进一步证实:心理契约一旦被违背,会直接损害顾客的公平感与关系承诺[25]。品牌合约的"执法",走的正是这条心理路径。
品牌的执法者不是法院,是市场;而市场执行判决的方式,是"不再相信你"。顺着这条思路往下走,就是本讲最重要的一句判断:品牌的失效,本质上是合约的违约。而更麻烦的是,在 2026 年的环境里,"你有没有违约"这件事的定义权,正在越来越多地转移到第三方(媒体、社区、算法)手里——连"违约认定"都不再由你说了算。
把这三个零件换成学术语言,其实有人已经走过一段路:布罗迪等人(Brodie, Whittome & Brush,2009)在服务品牌研究中提出"三个承诺"(three promises)理论——外部营销是"做出承诺"(making promises),内部营销是"使能承诺"(enabling promises),互动营销是"交付承诺"(delivering promises);三者对齐,顾客信任得以建立,三者错位,信任就流失[26]。本讲的三个零件与它血脉相通,区别有两处:一是把场景从"服务品牌"推广到全部品牌,二是把"使能承诺"换成顾客能直接看见的"证据"。换句话说,承诺之后,中间得有一种东西让顾客"不用先信你也能验证"——这里把它叫作证据。
3.3 三要素的"缺口":只有一种组合叫品牌▲ "品牌"其实是一个很窄的集合:任何一个商业体,缺了哪一样,病根就说清了
只有承诺的叫广告,只有证据的叫白牌,只有兑现的叫好产品。三者齐备,才叫品牌。
3.4 合约的期限:三要素都是"相对"的,不是"绝对"的
前面那张退化矩阵有个隐含前提,必须现在拆掉:它假设承诺、证据、兑现的"合格线"是固定的。不是的。三者都是相对的,参照系是同一时期市场给出的"品类承诺基线"(category promise baseline)。
你承诺"更结实、续航更久",在 2005 年是领先承诺;2008 年之后,这条承诺已经低于基线——不是它变差了,是基线移动了。你承诺"七天到货",在 2015 年是证据;在 2026 年当日达普及之后,它不再构成证据,只构成义务。
于是有了合约的三条"期限规则":
规则一:承诺的合格线,由品类基线决定,不由你自己决定。这就是诺基亚与柯达的真正死因——它们的承诺并没有"退化",是它们站的那条线被整体抬走了。这解释了一个非常反直觉的现象:越是市场领导者,越容易在基线移动时被自己的成功绑住。因为它现有的一切——供应链、渠道利益、组织 KPI、用户预期——都在为旧基线加固。它的品牌资产越厚,转身越慢。
规则二:证据会随时间"失效",尤其是硬证据。专利会过期,第三方认证会变成行业标配(ISO 9001 从"优势"变成"门票"),规模数据会被追平,价格优势会被成本结构追平。证据是有半衰期的——它不是存进去就一直在那儿的存款,而是会挥发的液体。这逼出一条纪律:企业必须持续生产"新的证据",不能只消费"旧的证据"。
规则三:兑现的标准会"上调",因为预期会棘轮式上升。今天所有电商都把"包邮、七日无理由、次日达"当成理所当然,而它们在十五年前都是差异化证据。每一条曾经的"证据",一旦被行业普及,就退化为"义务"。
所以合约真正的生命周期是这样的:
▲ 诺基亚与柯达都停在"滞后期→失效期"这个转折上,而它们的仪表盘上,这一段显示的是"正常"
▲ 合约会到期:所有指标都健康的那一刻,最危险|AI营销官研究团队制图
这是品牌管理史上最危险的时刻:合约已经开始失效,而所有传统指标都还在告诉你"品牌健康"。因为传统指标测的是存量(知名度、好感、估值、份额),而合约失效是流量层面的断裂——它先发生在"下一批用户的选择"里,要过一两个采购周期才反映到份额上。等你从份额上看见它,通常已经晚了两年。
所以本讲要给出一句可能不太好听、但极其实用的判断:
衡量一个品牌健不健康,不要问"它现在多有名、值多少钱",
要问"它答应的事,还高于今天的基线吗"。
高于基线,叫品牌;等于基线,叫品类;低于基线,叫库存。
这也是为什么"品牌资产管理"这套语言,在技术换代期会集体失灵:它是一套存量管理的语言,而技术换代期考的是流量管理的能力——你有没有持续生成新承诺、新证据、新兑现的能力。
带着这个"时间维度"回到飞轮,第四部分的问题就变得具体了:飞轮不是转起来就行,它必须转得比基线移动得更快。
3.5 合约里那笔"信任预付",有两副面孔
规律一:信任不能被"一次性提现",它的提现速度远快于积累速度。品牌积累信任,靠的是一次次兑现,慢得像是拿吸管往桶里滴水;而消耗信任,可能是"一次打折、一次缩水、一次傲慢"的事。积累是线性的,崩塌是非线性的。这解释了一个让很多管理者百思不解的现象:为什么品牌危机总是"突如其来"?因为信任不是慢慢漏气的轮胎,而是突然崩断的弦。
规律二:信任预付是有"利息"的。信任存量会降低你下一次触达顾客的成本——所谓"品牌降低了获客成本",本质就是你在花过去攒下的信任利息。这也解释了为什么强势品牌做新品类、推新品,往往比新品牌容易得多:它们是在用存量信任做交叉承兑。当然,这也埋着风险:如果你在新品类上兑现失败,挤兑的是老品类的信任。
▲ 承诺 → 证据 → 兑现 → 信任沉淀 → 再承诺:一个可以自我强化的循环
4.1 合约的飞轮:一个四步循环
第一步:承诺——设定预期。你说你要做到什么。第二步:证据——降低验证成本。让顾客"不用自己试"就敢信。第三步:兑现——交付并"不低于"预期。说 80 分,交付 82 分。第四步:信任沉淀——溢价、复购、容错额度、以及最便宜的第 5 次承诺广播:口碑。
回到第 1 讲"三层沉淀"的框架,这个飞轮还有一个漂亮的对应:承诺落在心智层(顾客记住了你想成为什么)、证据落在关系层(顾客有理由相信你)、兑现落在资产层(顾客愿意多付钱、愿意复购)。飞轮的关键,只有一条纪律:
每一步都"不低于预期"。差一点,飞轮就变成"刹车"。
4.2 四类缺口:合约的四条死法
飞轮的每一步都对应一种崩法。而在 3.4 讲完"合约的期限"之后,这张死法清单必须从三条扩到四条——因为前三类断口都发生在同一份合约内部,第四类断口是合约本身被市场判了终止。
前三条断口,与营销传播学的一个经典判断是同一件事:邓肯与莫里亚蒂在 1997 年指出,品牌的"战略一致性"取决于三件事对齐——企业所说的、企业所做的、与外部所确认的[27]。信任断在任意两者之间,而从不单独断在其中一者身上。
(1)承诺缺口——"说过了"。企业承诺了做不到的事。这是最笨的一种死法,也是最常见的一种,尤其出现在"增长焦虑"的时候:为了短期冲量,把承诺无限抬高,把兑现无限延后。
(2)证据缺口——"证不了"。承诺说了,但没有支撑。顾客不是不想信,而是"凭什么信"。轻则品牌立不起来(永远停在"网红"层),重则一旦被追问,立刻原形毕露。
(3)兑现缺口——"做不到"。说的和做的不一致。这是最致命的一种:承诺缺口和证据缺口是"还没借到钱",兑现缺口是"借了钱还赖账"。
(4)到期缺口——"不需要了"。这一条最容易被漏掉,因为它看起来不像"失误"。企业没有撒谎,没有失信,甚至还在兢兢业业地兑现——只是它兑现的那件事,市场已经不需要了。诺基亚在 2010 年把"结实、待机长、信号好"做到了极致,柯达在 1990 年代把胶卷的色彩与稳定做到了极致,都是履约模范。但品类基线整体迁移之后,合约的标的物消失了:你再怎么完美地交付一份没人要的东西,交付本身也不构成承诺。
前三类是"履约失败",第四类是"履约对象消失"。前三类里,企业是被告;第四类里,企业往往连被告都算不上——它是被时代单方面解约的一方。
前三类可以靠"改"解决:降承诺、补证据、抓兑现。第四类只能靠"换"——换承诺、换标的、换一条新基线。而组织的本能恰恰是"改"而不是"换",因为"改"只需要努力,"换"需要否定自己过去的全部成功。
四条断口的后果有一个共同的名字:"信任挤兑"。一旦市场意识到"这份合约不再成立",不是缓慢流失,而是集中提现——所有人同时来要回他的信任。前三类挤兑来得快(有明确的背叛事件可以指认),第四类挤兑来得更静、也更彻底(没有背叛,只有离场)。
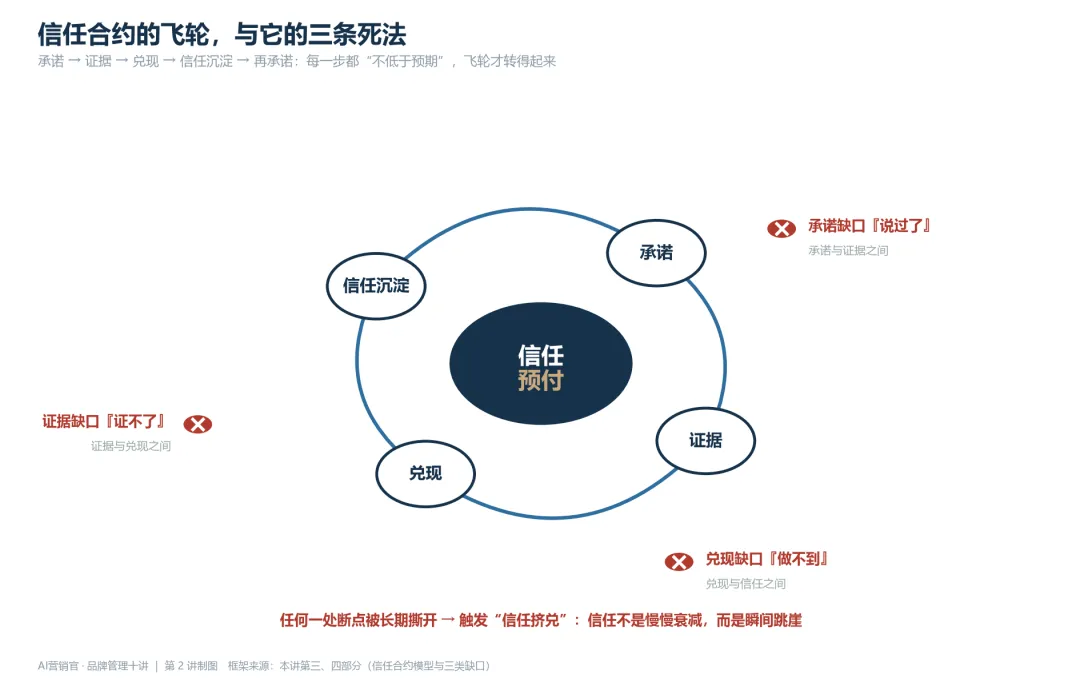
▲ 信任合约的飞轮,与它的四条死法:前三类断在环上,第四类断在环外|AI营销官研究团队制图
▲ 同样的三要素,三种命运——差别只在"证据"与"兑现"是否跟得上承诺
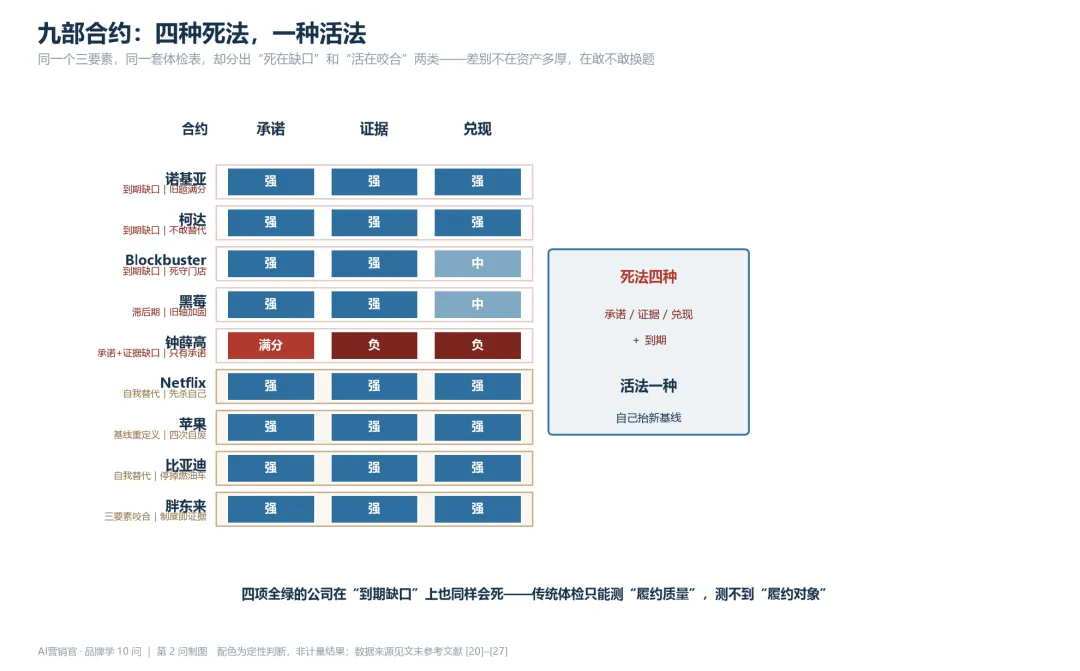
4.3 九部"合约的一生":四组成败对照,加三个极端样本
只讲成功案例是不够的——成功案例只能证明"这三条重要",失败案例才能证明"缺了会死"。所以这一节用四组成败对照把四种缺口逐一钉死,最后再加三个极端样本,把"只有承诺""三要素咬合""纯靠证据"三种形态各演一遍[28]。
▲ 九部合约,四种死法,一种活法:自己抬一条新基线
▲ 四项全绿的公司在"到期缺口"上也同样会死|AI营销官研究团队制图
对照一|诺基亚与柯达——一个到期缺口,一个自我封死[29]
这两个案例不是"某个品牌失误了",而是整整一类品牌的死法。诺基亚没有违约,是合约被重新定义了:它答应的是"结实耐用、续航长、信号好",这三条在功能机时代全部高于基线,而且它真的做到了——"诺基亚砸核桃"不是广告,是用户自己给出的证据。但 2007 年之后,iPhone 把"手机"这个品类的承诺基线改写成"一块可以装应用的触摸屏",于是企业所有的努力都还在加分,只是加分加在了一张已经作废的考卷上。它真正被绊住的,是旧合约的成功本身:最大的 Symbian 装机量、最密的渠道利益网、最成熟的供应链成本结构,全部在为旧基线加固——品牌资产越厚,转身越慢。
柯达更值得琢磨,因为它连"没看见"这个借口都没有:1975 年它自己的工程师史蒂夫·萨森做出世界第一台数字相机,1976 年它在美国胶卷市场占约 90%、相机市场约 85%,1990 年代在传感器与图像处理上积累深厚。它同时拥有承诺("帮你留住记忆")、证据(技术积累)、兑现(渠道与冲印网络的极致便利)。然后它在 2012 年申请破产保护;2013 年重组时,消费影像业务连同商标的永久使用权被剥离出去,公司本体则退守到商用印刷与材料,直到今天还在授权别人使用这个商标。死因不在前端,在结构:胶卷是高毛利、高复购、高壁垒的生意;数字影像是低毛利、低复购、渠道重构的生意。用新业务替代旧业务,意味着亲手把最赚钱的那部分利润交出去。于是它选择"两条腿走路"——一边在年报里讲影像的未来,一边把资源留在胶卷上。柯达真正的破产原因,是它舍不得自己的成功:它的品牌资产不是护城河,是抵押物——为了守住这份资产,它抵押掉了进入下一个时代的门票。
到期缺口最危险的地方在于:它的所有体检指标都正常,唯独"题目还成不成立"这一项没人测。为什么这些公司在崩塌前的财报、品牌榜、满意度调研都还好好的?因为它们测的全是"履约质量",没有一项在测"履约对象"。
对照二|Netflix 与 Blockbuster——同一张考卷,两种答法[30]
诺基亚和柯达容易被误读成"技术没跟上",所以必须再放一组:在完全相同的考卷上,一家主动撕掉自己的旧答案,一家死死攥着不放。Blockbuster 巅峰时在全美拥有约 9000 家门店,它承诺"离家很近、片库很全、当晚就能看",而且真的在用重资产兑现——门店密度、库存深度、会员体系,都是抄不走的结构性证据。但它把"门店"当成了承诺本身,而门店只是承诺当时的实现方式。Netflix 做的事更狠:1997 年做邮寄 DVD(更慢,但没有滞纳金、长尾片库极深),2007 年上线流媒体,开始用流媒体替代自己的 DVD 邮寄业务——那是它当时唯一赚钱的业务,华尔街骂得很惨,2011 年拆分 Qwikster 引发用户海量抗议,股价暴跌,公司公开道歉并撤回。它不是"算准了"才转型的,它是在巨大的短期代价下,依然选择替代自己。而 Blockbuster 有过两次机会:2000 年 Netflix 曾上门寻求被收购、报价约 5000 万美元,它拒绝了;后来它自己做"无滞纳金",但门店的高租金结构让这套政策无法持续——取消滞纳金等于砍掉自己近半的利润来源。结局:Blockbuster 2010 年破产,只剩俄勒冈州本德一家加盟店还在营业。
到期缺口的本质,不是"看不见新答案",而是"舍不得用新答案换掉旧答案"。
Netflix 与 Blockbuster 差的那一步,不是技术,是决心——愿不愿意在自己的利润表上先开一刀。
对照三|苹果与黑莓——基线移动时,两种反应速度[31]
黑莓曾是企业移动通信的绝对统治者,承诺清晰到近乎完美:邮件即时推送、物理全键盘、企业级安全。这三条在 2005 年前后都高于基线,它也用极扎实的证据在兑现——企业 IT 部门信任它,政府机构采购它,"CrackBerry"成了社会现象,2009 年北美智能手机市场一度占约四成。它的失败不是"不努力":它推出触屏机 Storm、PlayBook、收购 QNX 做系统,但所有这些努力,都是在"把邮件和键盘做得更好"这条轴上延伸的。当 iPhone 把手机重定义为"一个装应用的口袋电脑",它最引以为傲的三条承诺全部退化成次要属性。2013 年它宣布寻求战略替代方案,手机业务几经转手,黑莓这个品牌退出了手机市场,转做车载与企业安全软件。苹果的答案完全相反——它最值得学的不是创新,是"自我作废"记录:2001 年 iPod 作废了 Mac 作为"数字音乐中心"的地位,2007 年 iPhone 亲手作废了 iPod,2010 年 iPad 开始作废 Mac 的一部分场景,后来又用 Apple Silicon 作废自己的 Intel 架构。每一次都是同一个动作:在旧承诺还有利润的时候,主动把承诺升级到新基线上。
面对基线移动,企业只有两种反应:把旧承诺做得更好(加固),或在新承诺上重新起跳(重定义)。加固的尽头是"滞后期",重定义的尽头是"又一个领先期"。而绝大多数企业选加固,因为加固看得见、算得清、当季就能报。
补一句公允的话:苹果能"自我作废",是因为它的利润来自"体验溢价"而非"某个硬件的存量"。柯达和 Blockbuster 做不到,是因为它们的利润结构把旧业务变成了必须守护的现金牛。所以"敢不敢自我替代",本质上不是文化问题,是财务结构问题。
对照四|比亚迪与华为——在别人的旧基线上,自己抬一条新基线[32]
前面三组都是"被基线移动打中",这一组要回答反向问题:当一个市场已被别人的承诺基线占死,新进入者靠什么立住?比亚迪把证据换了一种:不是"我说我技术领先",而是"我一个一个公开撞给你看、我给出价格表给你算"——2020 年刀片电池公开针刺演示,2021 年 DM-i 把"混动车贵出的那几万块"压到接近打平,2022 年 3 月宣布停止燃油车整车生产(亲手停掉还在赚钱的业务),2023、2024 年销量约 302 万辆、427 万辆。华为把证据做成可被独立验证的能力清单:与徕卡(后为自有 XMAGE)联合定义的影像标准、被第三方反复验证的通信性能、以及被制裁后被迫公开的供应链替代清单;在旧合约被外部力量强制中止后,它用鸿蒙生态、卫星通信与 2023 年回归的麒麟芯片,重新签了一份新合约。
品牌的生死,不取决于它在旧基线上有多强,而取决于它有没有能力"自己抬一条新基线"。诺基亚与柯达是被别人抬走了基线;比亚迪与华为是自己抬了一条基线。前者叫失守,后者叫领先。
必要的限定:这四组对照都只做品牌合约层面的归因,不是说成败只由品牌决定——组织能力、财务结构、政策环境、供应链,都是同等重要的变量。任何把"信任合约"当成单因解释的用法,都会重犯它要批评的那个错误。
样本一|钟薛高——只有承诺的合约[33]
钟薛高把本讲的理论演示得极其完整——从 2018 年创立到 2025 年破产,只用了七年。承诺方面是"满分":2018 年 3 月成立于上海,同年双十一推出限量款"厄瓜多尔粉钻"雪糕,单支定价 66 元,15 小时售罄;高端故事讲得极漂亮——吐鲁番盆地核心产区的"特级红提"、日本"薮北茶"、"中国首款顶级陈年干酪",据媒体报道曾在一周之内铺出约 5000 篇小红书文案。证据是"负分"——不是没有,而是被证伪:2019 年两次因虚假宣传被处罚,"特级红提"实为散装/一级葡萄干、"薮北茶"实为多品种鲜叶拼配、"顶级陈年干酪"未获任何奖项,而"不加一滴水、纯纯牛乳香"的配料表里明确含有饮用水。兑现也是"负分":2022 年"雪糕刺客"与"烧不化"舆情引爆全网,中消协点名;2023 年欠薪曝光;2024 年创始人向 729 名被欠薪员工鞠躬致歉;2025 年 7 月裁定破产;2026 年 5 月,508 件商标专利以 2110 万元成交。
归因:钟薛高买的不是品牌,是"高端叙事的广播权"。它把全部筹码压在"承诺"上,结果高企的知名度不但没成为资产,反而成了放大风险的杠杆:知道你的人越多,发现你名不副实的人就越多。当承诺跑在证据和兑现前面,声量就成了"催款单"。
样本二|胖东来——三要素互相咬合的合约[34]
承诺:对顾客好、对员工好("自由·爱")。证据:真金白银的制度——员工平均月收入 9000 元以上(2024 年口径);全年休假累计 145 天,每周二闭店,严禁加班,另有 10 天"不开心假";公司无贷款,账上资金约 41 亿元(2025 年 10 月披露);明确永不上市;员工年流失率约 2%。兑现:2024 年销售额 169.64 亿元、利润超 8 亿元;2025 年销售额 235.31 亿元(超市业态 126.43 亿元);一个只在许昌、新乡开店、从未走出河南的区域零售商,成了全国"打卡地",永辉、中百、步步高等多家上市商超主动学它调改。
胖东来卖的其实不是超市,
是一份"我拿利润给员工,员工把善意还给顾客"的可验证合约。竞争对手能抄标语(承诺),但抄不了这个结构(证据)——那要真金白银让出利润。
样本三|大疆——用证据说话的合约[35]
承诺极其克制——"让高精尖产品实现高性能、大众化,人人皆可拥有"。证据全部是可被第三方验证的硬东西:全球累计专利申请超 1.2 万件(海外占比约 40%);2013 年首款"精灵"定价 679 美元,仅为海外同级别产品的约一半;通过专利交叉许可保障核心元器件。 兑现:截至 2025 年,全球消费级无人机份额稳定在约 70%(部分口径 70%–80%),美国消费级市场约 85%;营收约 850–900 亿元;"大疆"几乎成了"航拍无人机"这个品类的代名词。
当品牌名成为品类名,合约就变成了市场的"默认选项"。
这种合约最难被撼动,因为它不依赖顾客"愿意相信",只依赖顾客"可以验证"。
4.4 小结:合约的寿命,取决于"兑现"的连续性与"标的"的有效性
九部合约,一句话的差别:钟薛高承诺过剩、信任破产;诺基亚旧题答到满分、考卷已经换了;柯达握着答案、舍不得交卷;黑莓在旧答案上加固、没在新答案上起跳;Netflix 自己先把旧答案撕了;胖东来把承诺落成制度、制度产出兑现;大疆证据即承诺、兑现即溢价。
它们共同指向两条规律,缺一不可:
规律一:品牌不是"你说你是谁",而是"你一直做到了什么"。
合约的寿命,不取决于承诺有多响亮,而取决于兑现有多连续。
规律二:但"做到"必须做给一个还成立的需求。
合约的寿命,还取决于承诺的标的物是否仍然有效——兑现得再好,答错了题也不算数。
第一条管"履约质量",第二条管"履约对象"。传统品牌观只管第一条,而商业史上那些最令人错愕的崩塌,几乎全部出在第二条上。
这就把引言那个问题彻底答完了:诺基亚、柯达、黑莓不是输在符号上,不是输在知名度上,不是输在资产上,也不是输在关系上——它们输在"答应的事不再被需要",而所有的品牌资产指标,都只在测量"承诺有没有被兑现",没有一项在测量"承诺还成不成立"。
品牌资产是承诺的影子。
影子跟着人走,人走了,影子留不下来。
定义再漂亮,不能用就等于零。下面这张表,是这一讲唯一要交给你的工具——在三个时刻各做一次:新品上市前、品牌危机后、年度复盘时。
| | | |
| ① 我承诺的核心是什么(一句话能说清吗)?② 这个承诺是顾客真的在意的吗?③ 承诺是否明确到可以被检验? | | |
| ① 顾客凭什么信我(列出 3 条硬证据)?② 这些证据里,有几条是"别人抄不走"的?③ 证据是自说自话,还是第三方可验证? | | 引入第三方背书、公开可验证数据、设置高成本信号(保修/认证/旗舰店) |
| ① 承诺的每一项,交付时都"不低于预期"吗?② 哪个触点上最容易出现兑现缺口?③ 有没有一套机制,让"兑现"不依赖个人英雄主义? | 体验参差;服务靠个别好员工;承诺 80 分交付 60 分 | 建立触点一致性检查(见第 7 讲);把优秀交付沉淀为 SOP |
▲ 信任合约三要素自检卡|用法:三要素各给一个"红/黄/绿",只要有红色,不要谈增长
5.2 这份合约,回答了第 1 讲的哪几个问题
前一讲留了五个贯穿全书的问题。本体一出,其中两个立刻有了落点:
第一问(品牌是企业独白,还是多方共创?)→ 合约是"双方"的。承诺由企业起草,但合约必须由顾客签字。企业有起草权,顾客有签字权(认可、购买、复购)和撕毁权(不再相信)。这既不是"企业说了算",也不是"顾客说了算",而是一份由谁来起草、由谁来批准的分工。
第四问(心智"可被管理",还是"只能被影响"?)→ 管理的不是心智,是兑现记录。合约模型根本不假设"我能占领你的心智"。它只假设:只要我持续兑现,你就愿意继续相信。心智是黑箱,但兑现记录是白纸黑字——所以你不需要"管理心智",你只需要管理兑现,然后让信任自己长出来。这一条,给了"心智之争"一个共同的落点:我们都同意心智是黑箱,那就不去撬黑箱,去攒记录。
(其余三问——差异化 vs 显著性、长期 vs 短期、主权在谁手里——分别在第 4、9、10 讲展开。)
顺带说明:这一讲新增的"合约会到期"这条判断,本身就是第五问(品牌的价值在品牌之内,还是在品牌之外?)的一个前置答案——决定品牌生死的,有一部分永远在品牌之外:在品类基线的移动里,在需求本身还在不在里。这也是为什么本讲要花整整一节(3.4)去讲"相对性":任何只盯着品牌自身指标的自我评估,都会在基线移动时给出错误的健康报告。
5.3 本体是全书的"第一块砖"
回到全书骨架:五道工序里,信任合约 = 第 1 道工序"定义"。后面八章,其实都是这一份合约的展开——每一章都在回答"合约的某一个环节该怎么做":
▲ 十个章节,其实都是一份合约的展开:三章为"承诺",三章为"兑现",一章算沉淀,一章管时间
看这张表会发现:十章里,有三章(3、4、5)都在为"承诺"服务,三章(6、7、8)都在为"兑现"服务,一章(9)在算沉淀,一章(10)在管时间。而"证据"这条线,其实贯穿始终——每一个环节都在为合约增加可信度。
下一讲预告|第 3 讲《定义系统:身份、定位与意义的三重坐标》
承诺写不出来,后面全是白搭。第 3 讲回答那个卡住无数品牌的问题:"我是谁、我在哪、我代表什么"——这三个坐标,到底该怎么定?
写到这里,可以收口了。这一讲做了一件不太讨巧的事:没有给任何新方法,只是把"品牌"这个词,重新拆了一遍。
我们看到了三种主流回答——符号观给了它皮,财务观给了它价,关系观给了它情——但它们都没回答那个更硬的问题:品牌为什么会被相信?我们换了一门学科去找答案。经济学的回答干净利落:品牌是市场为了对付"信息不对称"而长出来的一种制度——诺贝尔奖委员会的官方解读,把它和保修、连锁、特许经营并列。它靠三个零件运转:信号(让人敢信)、声誉(让人值得守)、重复博弈(让守信变得划算)。
于是我们得到了本讲的定义:品牌 = 一份信任合约 = 承诺 · 证据 · 兑现。而这份合约有四条铁律:它是双方的——承诺由企业发起,合约由顾客签字;它是有对价的——顾客先付信任,企业后还以兑现;它没有法院——唯一的执法者,是市场那句"不再相信你";它有期限——承诺、证据、兑现的合格线,都由同期市场的品类基线决定;基线一移,合约自动开始倒计时。
第四条是最容易被漏掉的一条,也是这一讲真正想补上的那一块。因为前三条讲的是"怎么把合约履行好",第四条讲的是"这份合约还值不值得履行"。商业史上最惨烈的失败,往往不是履约失败,而是履约对象消失——诺基亚、柯达、黑莓都在这条上倒下,而它们倒下时,符号、知名度、品牌资产、顾客关系,四项全是绿灯。
最后,用四句话收束这一讲,它们也是后面八章的地基:
1. 品牌的本体,是一份信任合约——承诺、证据、兑现,缺一不可。只有承诺的叫广告,只有证据的叫白牌,只有兑现的叫好产品。
2. 品牌的价值,来自市场的信息不对称——信息越不透明、试错代价越高,品牌越值钱。
3. 合约没有法院,唯一的执行方式,是你一次又一次的兑现。
4. 合约会到期——高于基线,叫品牌;等于基线,叫品类;低于基线,叫库存。
所以,如果只能用一句话回答"品牌是什么",我的答案是:
品牌,是企业从市场那里借来的信任;
而它唯一还债的方式,就是持续兑现。
品牌不是你说你是谁,而是你"欠"了市场多少信任,又还了多少。
▲ 品牌是一本记录"承诺与兑现"的账簿——每一次交付,都是在上面签字或毁约
💬 聊两句
对照三要素自检卡想一想:你现在做的品牌(或服务的品牌),承诺、证据、兑现,哪一条最弱?是话说得太满(承诺缺口),还是实力藏得太深(证据缺口),还是做着做着就变了味(兑现缺口),还是你答的那道题,市场已经不问了(到期缺口)?欢迎在评论区留言——点赞最高的那条,我们会在第 7 讲"兑现系统"里做专门的案例分析。
如果这篇对你有帮助,欢迎转发给正在做品牌的朋友——尤其是那些每天在想"怎么把品牌做起来"、却从没想过"品牌到底是什么"的人。这份合约,值得先看清再签。
AI营销官 · 品牌学 10 问
用研究的方法做品牌,用顾问的标准写报告
一套完整的战略品牌管理理论,先连载成文,再集结成书
第 2 问 · 本体
地图(1)→ 本体(2)→ 定义 · 认知 · 符号 · 关系(3–6)
→ 兑现 · 治理 · 资产(7–9)→ 时间与语义世界(10)
每周更新,欢迎追更
AI营销官 · 资深品牌管理顾问
以研究的方法做品牌,以顾问的标准写报告
[1]The Royal Swedish Academy of Sciences. "Markets with Asymmetric Information." *The 2001 Prize in Economic Sciences — Popular Information. NobelPrize.org, 2001.
[2]Erdem, T., Swait, J., & Valenzuela, A. "Brands as Signals: A Cross-Country Validation Study." Journal of Marketing, 2006, 70(1): 34–49.(七个国家、两个品类的跨文化验证:品牌可信度经由感知质量、降低感知风险、节省信息成本三条路径提升选择概率;品牌信号越可信,价格敏感度越低。相关机制另见 Erdem、Swait 与 Louviere 关于品牌可信度与考虑集的系列研究)
[3]Kreps, D. M., Milgrom, P., Roberts, J., & Wilson, R. "Rational Cooperation in the Finitely Repeated Prisoners' Dilemma." Journal of Economic Theory, 1982, 27(2): 245–252.
[4]Reichheld, F. F., & Detrick, C. "Loyalty: A Prescription for Cutting Costs." Bain & Company 客户忠诚度研究简报(引 1990 年《哈佛商业评论》Reichheld & Sasser 的原始测算:某银行分行系统客户流失率降低 5 个百分点、利润提升 85%;保险经纪 50%、汽车服务连锁 30%)。Bain 简报口径为"金融服务领域客户留存率提升 5%,利润提升超过 25%",并指出回头客"往往愿意付一笔溢价,而不愿换到不熟悉、不安心的竞争对手那里"。"25%–95%"的宽区间出自 Reichheld & Schefter, "E-Loyalty," Harvard Business Review, 2000;区间依行业差异极大,不可当作通用系数使用。
[5]Brand Finance. Brand Finance B2B 250 2025(2025-05-14 发布;榜单自本届起从 B2B 150 扩为 B2B 250,下文"前 150 强"增速仍沿用报告原文的分组表述,与扩榜后的 250 强不是同一口径)。核心口径:品牌对企业整体价值的贡献 B2C 约 18%、B2B 约 13%;放宽到任意榜单的前 500 个品牌,其总品牌价值中 36% 来自 B2B(该 36% 出自报告作者 Hugo Hensley 对"top 500 brands of any description"的口径,不是 B2B 250 榜内的占比);B2B 前 150 强品牌价值同比增长 8%,增额接近四分之一万亿美元;微软品牌价值约 2920 亿美元,超过第 2–4 名(亚马逊、英伟达、国家电网)之和;英伟达品牌价值当年接近翻倍(+98%),但仅占其企业价值 3.1%(上年 3.9%)。报告将 B2C 与 B2B 的占比差额称为"留在桌上的逾万亿美元企业价值",并引 85% 的 B2B 首席营销官认为所在组织对营销投入不足。
[6]Binet, L., & Field, P. Marketing in the Era of Accountability (IPA, 2007);The Long and the Short of It (IPA, 2013);Effectiveness in Context (IPA, 2018);以及 Field 基于 IPA Databank 的后续分析(2020)。核心口径:ESOV = 声量份额(SOV)− 市场份额(SOM);ESOV 每高出 10 个百分点,年均市场份额增长约 0.5 个百分点(分口径 B2C 约 0.6、B2B 约 0.7);ESOV 高于 8% 的品牌年均份额增长 4.5%,ESOV 为零或负的品牌年均增长 1%;2008 年衰退队列中,维持投入者营收平均 +3.5%、削减者平均 −7.2%;品牌与激活的预算配比 B2C 约 60:40、B2B 约 46:54。ESOV 概念的更早源头为 Jones, J. P. "Ad Spending: Maintaining Market Share," Harvard Business Review, 1990;James Peckham 于 1960 年代在 AC Nielsen 已有同类记录。Kantar 关于"停投每季度流失约 2% 品牌资产、三年约 25%、重建成本为节省额的 3–5 倍"的结论,出自其品牌资产追踪业务的公开材料,非同行评议论文。
[7]Nielsen. 营销组合模型(Marketing Mix Models)关于"品牌停播"的测算(Nielsen Insights:"Marketing during a recession: Finding the upside of an economic downturn," 2022;"As Ad Spending Picks Up, Brands Need to Balance Awareness and Activation Strategies," 2020)。核心口径:品牌停播(go off-air)每季度约损失 2% 的长期收入;恢复投放后,需要 3–5 年才能补回停播期间流失的品牌资产;营销投入约占品牌资产的 10%–35%。上述为企业自有模型口径,非同行评议论文,宜作量级参考。
[8]Hartnett, N., Gelzinis, A., Beal, V., Kennedy, R., & Sharp, B. "When Brands Go Dark: Examining Sales Trends when Brands Stop Broad-Reach Advertising for Long Periods." Journal of Advertising Research, 2021, 61(3): 247–259.(DOI: 10.2501/jar-2021-009,开放获取。样本为澳大利亚 41 个啤酒、烈酒与苹果酒品牌 1996–2015 年数据,其中 57 次出现"停止大众媒体广告一年以上"。平均销售额变化:第一年 −16%、第二年 −25%、第三年 −36%;下滑在小品牌与停投前已在下滑的品牌中更快。样本限于酒类品类与澳大利亚市场,不宜直接外推为全品类系数)
[9]Kantar. Modern Marketing Dilemmas(企业研究白皮书,有 PDF 版)。案例一:某英国快消饮料品牌在 B 区停投一年、A 区维持投放,结果 B 区市场份额下降 2 个百分点、A 区持平,且次年恢复投放未能收回失地。案例二:某德国电信品牌以时间序列回归模拟"停投六个月",结论为长短期品牌记忆双双下滑、恢复需额外投入与数月时间。此为凯度客户案例研究,非同行评议论文;两项结论均不含"每季度流失 2%"这一速率——该速率见 [7]。
[10]微笑曲线与代工/品牌利润率(公开资料汇编):施振荣 1992 年为宏碁提出"微笑曲线";新华社《瞭望东方周刊》关于慈溪小家电产业的报道(引浙江省社会科学院经济研究所袁顺波的口径:无自主设计的纯 OEM 贴牌代工毛利率大多不超过 15%、部分低于 10%,带自研的 ODM 约 20%,成熟本土品牌约 40%,高端品牌有望超过 50%;同等规模下稳定运营的自主品牌净利率约为代工业务的 2 倍);《经济参考报》《开启传统 OEM 企业的新商业模式》(2016-06-24,Hugo Boss 衬衣代工环节仅占售价约 10%、苹果代工环节不足整机利润 3%)。上述均为行业估算区间,不同品类差异极大,不可作为普遍系数。
[11]Aaker, D. A. Building Strong Brands. New York: The Free Press, 1996.(中文版:大卫·阿克《创建强势品牌》)
[12]Interbrand. "An Exceedingly Good Solution: Looking Back on 30 Years of Brand Valuation."(官方回顾:1988 年为 Rank Hovis McDougall 完成全球首次品牌估值,测算其 20 个品牌价值约 6.78 亿英镑并计入资产负债表);伦敦证券交易所于 1989 年认可品牌估值概念。
[13]品牌估值方法论(各机构公开资料):Interbrand——品牌角色(ROB)+ 品牌强度评分(BSS)+ 市盈率(P/E);Brand Finance——权利金减除法(Royalty Relief);Kantar BrandZ——消费者调研 + 财务分析。
[14]国际标准化组织(ISO). ISO 10668:2010 Brand valuation — Requirements for monetary brand valuation. Geneva: ISO, 2010.
[15]Aaker, D. A. Managing Brand Equity: Capitalizing on the Value of a Brand Name. New York: The Free Press, 1991.
[16]Keller, K. L. "Conceptualizing, Measuring, and Managing Customer-Based Brand Equity." Journal of Marketing, 1993, 57(1): 1–22.
[17]Fournier, S. "Consumers and Their Brands: Developing Relationship Theory in Consumer Research." Journal of Consumer Research, 1998, 24(4): 343–353.(DOI: 10.1086/209515)
[18]Vargo, S. L., & Lusch, R. F. "Evolving to a New Dominant Logic for Marketing." Journal of Marketing, 2004, 68(1): 1–17.
[19]Akerlof, G. A. "The Market for 'Lemons': Quality Uncertainty and the Market Mechanism." The Quarterly Journal of Economics, 1970, 84(3): 488–500.
[20]Spence, M. "Job Market Signaling." The Quarterly Journal of Economics, 1973, 87(3): 355–374.
[21]Erdem, T., & Swait, J. "Brand Equity as a Signaling Phenomenon." Journal of Consumer Psychology, 1998, 7(2): 131–157.(品牌信号理论的奠基之作:品牌资产即"品牌信号对消费者的价值",可信度是其核心构念)
[22]Arrow, K. J. "Gifts and Exchanges." Philosophy & Public Affairs, 1972, 1(4): 343–362.(“几乎每一笔商业交易本身都含有信任的成分”一语见 p. 357。页码有三种口径:343–362(主流著录,本文采用)、343–361(部分文献目录)、343–363(个别论文集书目);该文后收入 Phelps 编 Altruism, Morality, and Economic Theory(Russell Sage, 1975)时页码重排为 13–28,引用时请注明所据版本)
[23]Keller, K. L. "Building and Managing Corporate Brand Equity." In M. Schultz, M. J. Hatch, & M. H. Larsen (eds.), The Expressive Organization: Linking Identity, Reputation, and the Corporate Brand. Oxford: Oxford University Press, 2000, pp. 115–137.("品牌就是一份承诺"一语的出处)
[24]"Authenticity in the Age of AI." California Management Review, 2025 年 12 月.(分析近 5,000 篇文献,提出"层级一致性三角"Layer Coherence Triad;明确指出三信号叠加为乘法效应而非加法效应,三者齐备的正向结果达 82%、出现频率不足 9%)
[25]Guo, L., Gruen, T. W., & Tang, C. "Seeing Relationships through the Lens of Psychological Contracts: The Structure of Consumer Service Relationships." Journal of the Academy of Marketing Science, 2017, 45(3): 357–376.(DOI: 10.1007/s11747-015-0462-5,在线先发 2015-09-17,纸本 2017 年第 45 卷第 3 期) ;Montgomery, N. V., Raju, S., Desai, K. K., & Unnava, H. R. "When Good Consumers Turn Bad: Psychological Contract Breach in Committed Brand Relationships." Journal of Consumer Psychology, 2018, 28(3): 437–449.(消费者—品牌"心理契约"及其违背后果)
[26]Brodie, R. J., Whittome, J. R. M., & Brush, G. J. "Investigating the Service Brand: A Customer Value Perspective." Journal of Business Research, 2009, 62(3): 345–355.("三个承诺"理论:外部营销 make promises / 内部营销 enable promises / 互动营销 deliver promises,三者对齐则建立信任)
[27]Duncan, T., & Moriarty, S. E. Driving Brand Value: Using Integrated Marketing to Manage Profitable Stakeholder Relationships. New York: McGraw-Hill, 1997.(一体化营销传播中对“战略一致性”的论述:所说、所做与外部所确认三者必须一致)
[28]诺基亚案例(公开资料汇编):诺基亚公司 2007—2013 年年报(Form 20-F)及新闻稿;微软《Microsoft to acquire Nokia's Devices & Services business》新闻稿(2013-09-03,交易价 54.4 亿欧元);HMD Global 与诺基亚品牌授权公告(2016-05);Counterpoint / IDC 各年全球手机出货量份额统计(2007—2013)。
[29]柯达案例(公开资料汇编):Eastman Kodak Company 2011 年年报与 Chapter 11 破产保护申请文件(2012-01-19,纽约南区破产法院);柯达与 Apple、FlashPoint 等就数字影像专利的出售交易公告(2012-12);史蒂夫·萨森(Steven Sasson)1975 年数字相机原型,见柯达官方技术史与美国专利商标局相关档案;《纽约时报》2012 年柯达破产专题报道。
[30]Netflix 与 Blockbuster 案例(公开资料汇编):Netflix 2007 年上线 Watch Now 流媒体服务的公司公告与年报;Netflix 2011 年 Qwikster 拆分及撤回的公司声明(2011-10);Blockbuster 2010-09-23 依 Chapter 11 申请破产保护的法院文件;Dish Network 2012 年收购 Blockbuster 资产公告;2000 年 Blockbuster 拒绝以约 5,000 万美元收购 Netflix 一事,见 Netflix 联合创始人 Marc Randolph 回忆录 That Will Never Work(2019)及多家主流媒体复核报道(口径为"报道与当事人回忆",非交易文件)。
[31]苹果与黑莓案例(公开资料汇编):Apple Inc. 2001/2007/2010 年产品发布会档案与年报;RIM(BlackBerry)2009 财年年报及 2013-09 战略替代方案(strategic alternatives)公告;BlackBerry 与 TCL 通信品牌授权协议(2016-12);BlackBerry 后续终止手机硬件业务的相关公告。
[32]比亚迪与华为案例(公开资料汇编):比亚迪 2022-04-03《关于停止燃油汽车整车生产的说明》;比亚迪 2020-03 刀片电池发布会资料与针刺试验公开演示;比亚迪 2023、2024 年度报告(销量约 302 万辆、427 万辆);华为 2023 年秋季全场景新品发布会及 Mate 60 系列发布相关公开信息;第三方评测机构 DXOMARK 历年手机影像评分记录。
[33]钟薛高案例(公开资料汇编):国家企业信用信息公示系统及上海市黄浦区、嘉定区市场监督管理局行政处罚决定书(2019-04-03、2019-08-08);央广网《66元!一支雪糕为何能这么贵?》(2021-06-19);人民日报客户端《“雪糕界爱马仕”钟薛高遭中消协点名》(2021-06-25);中国经济网《真糕不怕火炼?》(2022-07-06);新京报《雪糕》专题;绍兴日报《“雪糕刺客”谢幕》(2026-05-08);上海市第三中级人民法院破产公告(2026-04-07)。
[34]胖东来案例(公开报道与官网数据汇编):新华网《胖东来提前 50 多天完成 200 亿元目标》(2025-11-11);澎湃新闻《胖东来大幅降薪?于东来回应:未有任何调降工资政策》;南方+《胖东来半年销售近 140 亿元,拟制定 1 年亲人离世带薪假》(2026-06-23);胖东来商贸集团官网经营数据。
[35]大疆案例(公开数据汇编):中国公关网《从跟跑到领跑:中国无人机品牌“出海”之路》(2026-04);行业研究机构《消费级航拍无人机竞争格局:大疆的绝对统治与市场边界》(2025)。
文献说明: 本讲正文凡引用均有序号对应上列文献。
(1)命题归属要说老实话。"品牌是一份承诺/契约"并非本讲独创:学术源头可追溯至埃尔德姆与斯韦特(1998)的品牌信号观、凯勒(2000)的承诺观、布罗迪等(2009)的"三个承诺"理论,以及心理契约一支(Guo 等 2017;Montgomery 等 2018);中文语境近年在"品牌契约""信任契约""信任银行"等表述下亦有较多论述。本讲的增量不在提出该命题,而在于四件事:一是把它升格为品牌的本体定义;二是给出可检验的三要素结构(承诺/证据/兑现)与乘号关系;三是据此推出"缺口—退化"矩阵与合约飞轮;四是补上"时间维度",提出品类承诺基线与到期缺口,用来解释"四项全绿却仍然失败"这一类现象。这套"分期/分型"框架(四类缺口、四阶段生命周期、七案例归类)为本讲自建,不是学界的既有分类,引用时请标明出处。
(2)年份与卷期已交叉比对。经典理论(阿克 / 凯勒 / 福尼尔 / 埃尔德姆与斯韦特 / 阿克洛夫 / 斯彭斯 / KMRW / 阿罗 / 邓肯与莫里亚蒂 / 布罗迪等)的年份、期刊卷期与核心主张经过交叉比对;如引用为正式出版物,请以原著为准。[2] 关于"首次品牌估值对象",Interbrand 官方口径为 1988 年 RHM,部分学术文献记为 1989 年 Pillsbury,本文以官方口径为准并保留差异说明。
(3)前沿命题不做定论。[24] 的"层级一致性三角"(Layer Coherence Triad)为 2025 年 12 月发表的较新研究,其"三者齐备正向结果 82%、出现频率不足 9%"等数字来自该文基于近 5,000 篇文献的分析,本文只作为"乘法而非加法"这一直觉的旁证引用,不作为定论;该研究衡量的是真实性(authenticity),与本讲的信任(trust)并非同一构念,请勿等同。
(4)案例数据存在多口径差异,正文已标注区间。大疆份额 70% 与 70%–80% 之别、营收 850 亿与 900 亿之别;胖东来各年销售额的统计截止日不同;诺基亚 2007 年份额约 40% 为当年全球手机(含功能机)口径,若只算智能手机则数字显著更低;柯达 1976 年"胶卷 90%、相机 85%"为美国市场口径。引用具体数字前建议回溯原始披露。
(5)两组案例的证据强度需分级看待。[31][32][34] 的主干事实(出售价格、破产申请日期、份额数据)均有公司公告或法院文件支撑;[33] 中"Blockbuster 2000 年拒绝以约 5,000 万美元收购 Netflix"一项,来源为当事人回忆录与媒体复核报道,未见于交易文件,正文已用"曾主动上门寻求被收购,报价约 5,000 万美元"这类限定表述,若要写入正式出版物,建议补一手访谈或标注为"据当事人回忆"。[35] 中华为受外部供应链限制及后续回归的相关表述,属公开信息综述,涉及具体技术与时间点的判断请以企业官方发布为准。
(6)归因的边界。本讲对诺基亚、柯达、黑莓、Blockbuster 的复盘,只做品牌合约层面的归因,不构成对其成败的完整解释。组织惯性、财务结构、供应链、政策与地缘因素,都是同等重要的变量;把这些案例当作"品牌合约决定论"的证据使用,会重犯本讲所批评的"单一维度解释一切"的错误。
(7)第零部分的数据口径与用途需要单独交代。该节引用的多为机构研究与企业公开报告,性质与学术论文不同:[5] 为品牌估值机构的商业报告,其"品牌占企业价值 18%/13%"是估值模型输出的口径,不是会计口径,不能与商誉或无形资产科目直接比对;[6] 的 ESOV 结论建立在 IPA 获奖案例库之上,样本偏向"做过有效营销并愿意提交评奖"的品牌,存在选择偏误,宜作方向性参考而非精确系数;[11] 的停播损失率出自尼尔森自有模型,[12] 的样本限于澳大利亚酒类,[13] 为凯度客户案例,三者都只能当"量级"看,不宜当系数用。此外,这几组数字回答的是"品牌投入的平均回报",不是"任何企业投入都会得到这个回报"——个体差异极大,决策前请以自身客户数据做一次留存率与获客成本的实测。
(8)本讲做过一次全量文献核校,更正与保留差异在此一并列明。其一,原稿把"停投每季度流失 2%、三年约 25%、重建为节省额的 3–5 倍"整体归给凯度,核校后已拆开:"每季度 2%、恢复 3–5 年"出自尼尔森营销组合模型(现 [7]);"三年约 25%"混淆了两份不同口径的研究——艾伦伯格-巴斯 2021 年的口径是销售额停投两年降 25%(现 [8]),不是"品牌资产累计流失 25%";凯度的真实案例是某英国饮料品牌停投一年、市场份额降 2 个百分点(现 [9])。其二,原稿"2008 衰退队列维持投入 +3.5%、削减 −7.2%"未找到一手出处,已改为菲尔德 2020 年原文的三档 ESOV 口径(4.5%/1.4%/1.0% 与超大型商业效果 2.1/1.3/0.4 个),该组数据同时列于 [6]。其三,原稿"柯达黄色商标最后被作价抵给债权人"与事实不符:柯达破产期间出售的主要是数字影像专利(2012-12,约 5.25 亿美元),商标本身仍留在伊士曼柯达名下,2013 年重组时消费影像业务随商标永久使用权一并剥离给英国柯达养老金计划(KPP)所设的 Kodak Alaris,消费类数码产品另授权 JK Imaging。正文两处已改写。其四,[17] 福尼尔页码由 343–373 更正为343–353;[25] 郭等补期号45(3);[22] 阿罗页码三种口径已并列标注;[5] 榜单名称更正为B2B 250 2025,并注明"36% 来自 B2B"是"任意榜单前 500 个品牌"的口径、不是 B2B 250 榜内占比。其五,[7][9] 正文首版误标为"企业研究/公开材料",现已分别按尼尔森自建模型与凯度客户案例定性,均非同行评议论文。第零部分的判断(六种可以不做品牌的情形、四格判断表)为本讲自建的分析框架,不属于引文内容。
声明:本报告基于公开可溯源资料交叉验证编制,观点部分为研究团队判断,不构成投资建议。转载请联系授权,注明出处。