2026年1—9月,燃油摩托车销量前十家企业合计卖出960.59万辆,占行业总销量的61.41%。十家企业、超过六成的份额,勾勒出的却是一幅远比“谁卖得多”复杂的图景:榜首的领先幅度几乎是第二名的两倍,榜尾的门槛刚刚越过40万辆,而夹在中间的八家企业,各自走在完全不同的道路上。
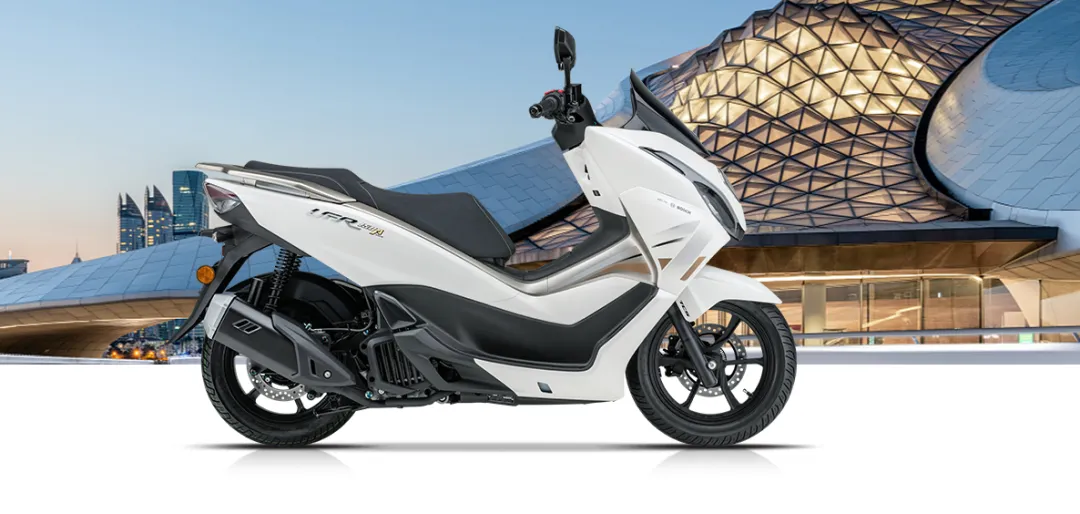
245.48万辆,大长江集团以超过第二名一倍有余的销量稳坐头把交椅。这个数字的支撑点极其具体:豪爵AFR125是2025年中国摩托车单品销量冠军,UFR150是150cc踏板销量冠军,一款车一年卖出18万辆。
大长江的逻辑不是“多生孩子好打架”,而是把一款通路踏板做到极致,用博世ABS、精工制造和庞大的渠道网络,把“不出错”变成最大的竞争力。在150cc踏板市场,UHR150 和UFR150形成的双子星阵容,几乎定义了这一品类的“标准答案”。大长江的隐忧在于,它的统治力高度集中在通路踏板这一个盘子里,500cc平台的新车还在路上,而通路市场的电动化替代正在加速。
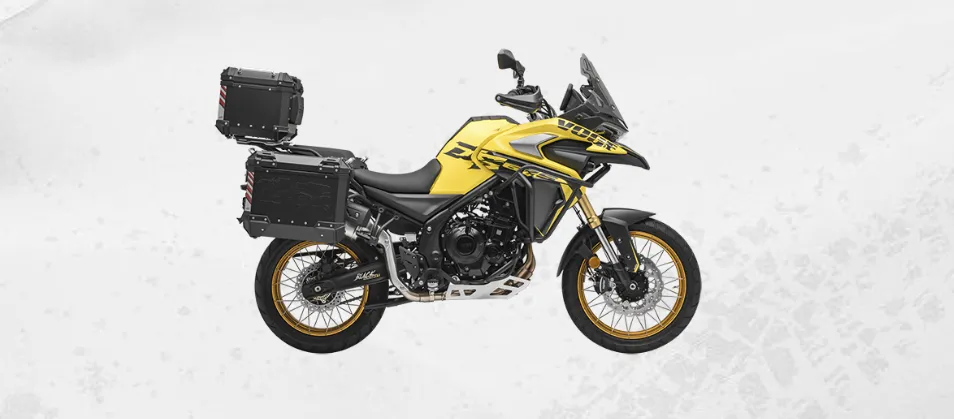
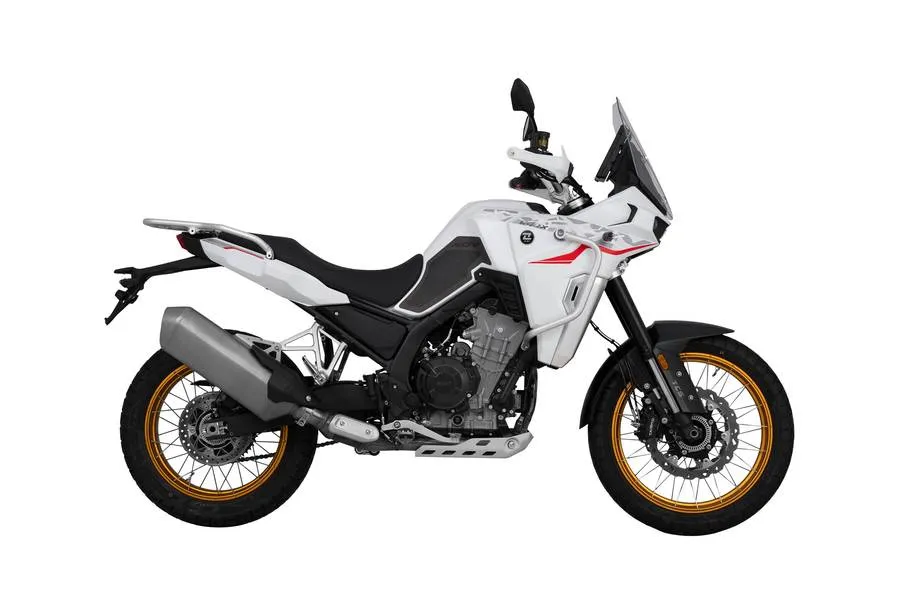
隆鑫117.99万辆,核心看点不在总量,在结构。自主品牌无极聚焦中大排量玩乐车型,DS800、DS900X等ADV在2026年上半年表现亮眼,欧洲核心五国市占率达到5.79%,1—4月跨骑类摩托车无极销量位居行业第一。
隆鑫正在用“出口拉动品牌、大排量拉动溢价”的方式,把自己从一家传统的重庆摩托车企业改写成一家以玩乐车型为矛的出海型公司。CU625自动挡、SR450X双缸踏板等新品的接连投放,说明无极的产品节奏已经从“试水”进入了“铺量”阶段。
广东大冶110.8万辆,手里握着升仕、启典、豪江三张牌,但真正定义它的是升仕。升仕是国内首个实现三缸发动机自主研发的品牌,703F三缸ADV拉力车在2024年落地,把国产三缸从口号变成了商品。
2025年底上市的升仕150X定价1.18万元,比同级进口品牌低出四千元左右,延续了大冶“配置越级、价格下压”的一贯打法。启典则承担小排量跨骑的走量任务,150U、200G在入门市场维持存在感。大冶的风险在于,升仕的品牌溢价尚未完全建立,三缸平台的口碑积累需要时间,而中大排量的竞争烈度正在以季度为单位升级。
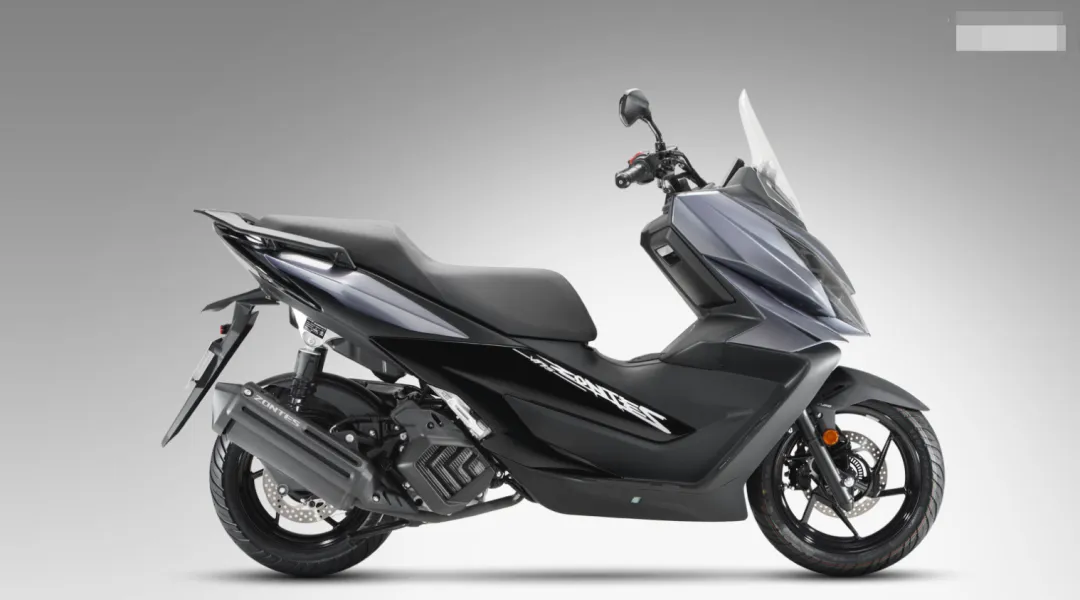
宗申99.21万辆,走的是“双品牌分层”的路。赛科龙锚定中高端,RT450作为国内首款双缸中排休旅踏板开启盲订,RX628、AQS628在摩博会亮相,试图在休旅踏板和科技巡航两个细分赛道建立标签。
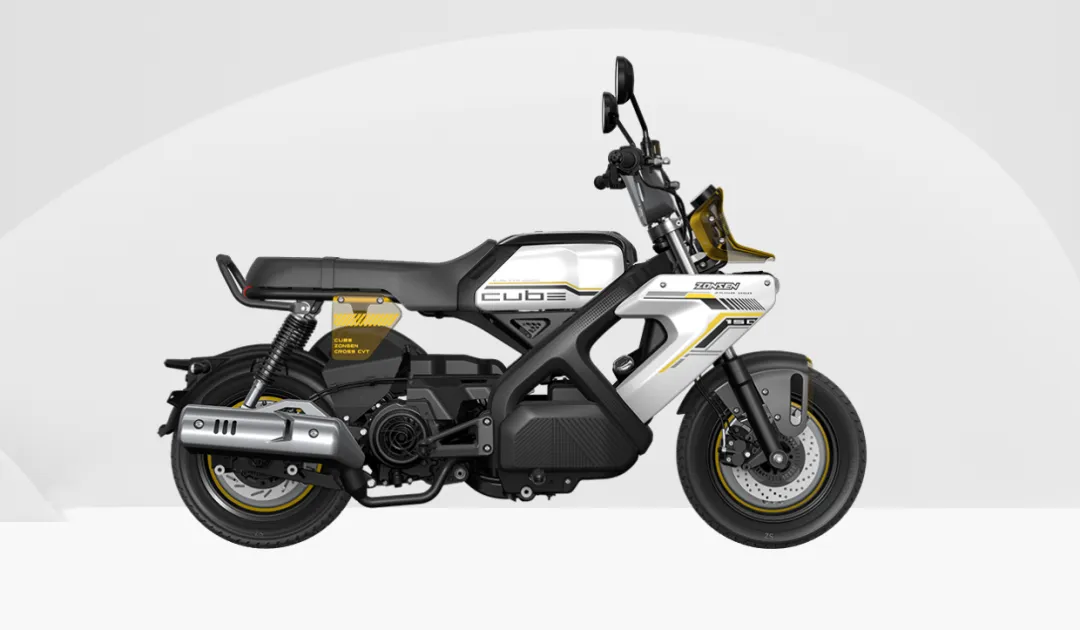
宗申潮派则完全面向年轻化入门市场,朋克190以“1.3万内唯一水冷自动挡巡航”上市即热销,优米125、AQS250用低门槛和个性化设计承接第一台车的需求。宗申的挑战不在于产品数量,而在于赛科龙的高端形象能否在合资和进口的下压中站稳,潮派的走量能否转化为品牌忠诚度。
重庆银翔87.47万辆,是2026年十强中增速最扎眼的存在。一季度销量同比接近翻倍,1月单月10.58万辆一度压过隆鑫一头,前五个月出口约52万辆,跃居行业出口前三。
银翔的打法非常清晰:价格压得狠、配置给得多,主攻三四线市场和出口市场,车型覆盖从通勤踏板到载货三轮的宽谱系。但“黑马”的另一面是,银翔在国内品牌认知和产品标签上仍然模糊——它卖了很多车,但很难说出它“代表什么”。增速能否沉淀为品牌资产,是银翔接下来必须回答的问题。
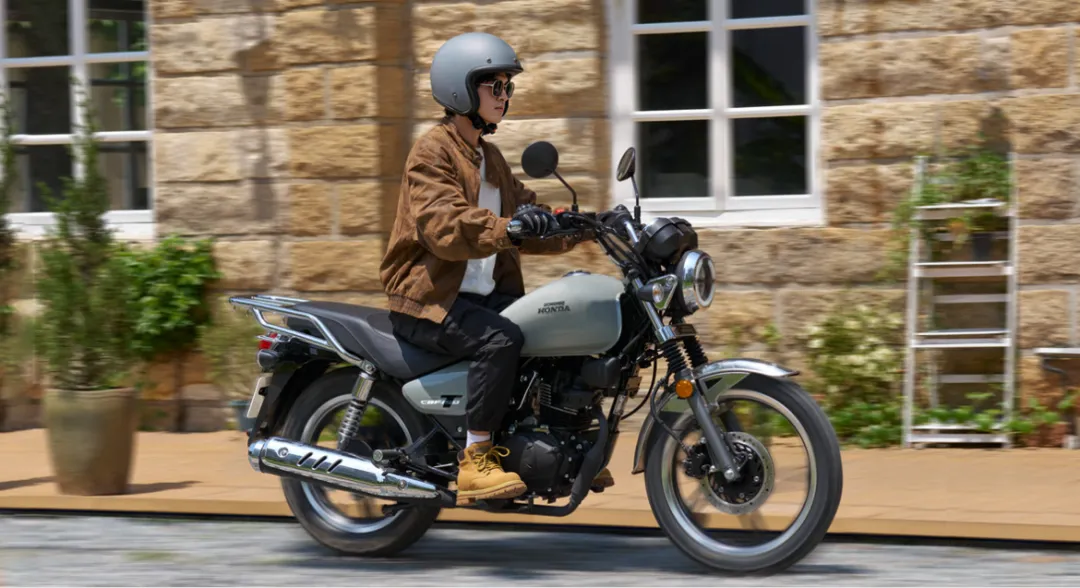
新大洲本田86.84万辆,在合资阵营中走的是“150cc跨骑补课”的路线。2026年4月发布的CBF150E/SE/RE全系标配滑动离合,8980元起,CBF150RE以10880—11180元的价格把前后双碟、双通道ABS和16.5L油箱塞进万元级150跨骑,成为合资跨骑里第一个把滑动离合下放到这一价位的产品。
8月推出的CBF150T太子车延续了滑动离合标配的思路,7980元起。踏板端,NS125LA以9980元起的CBS版维持复古通勤的爆款地位。新大洲本田的算盘是:用本田的品控和残值口碑,在国产150跨骑最密集的价格带上打一场“配置不输、品牌更稳”的阵地战。
广州豪进66.29万辆,是一家典型的“墙内开花墙外香”的企业。2025年出口突破70万辆,产品销往70多个国家和地区,豪进品牌以250cc及以下排量匹配海外主流市场。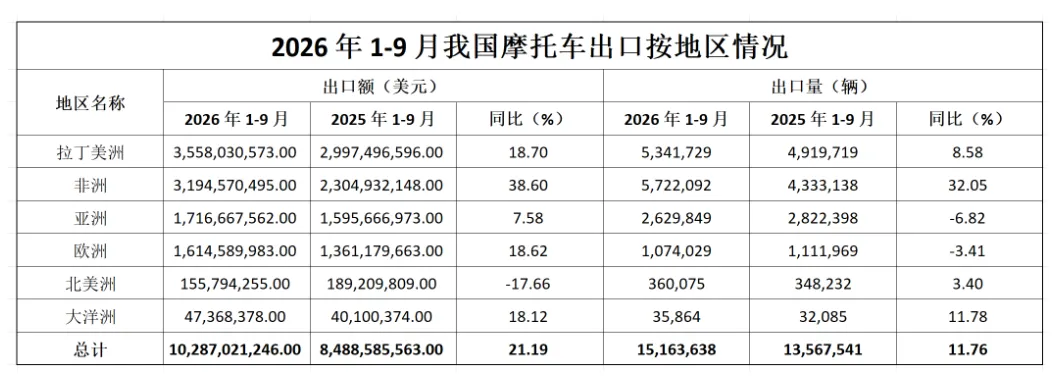
国内市场的存在感主要靠猎变品牌支撑,小肥鹅125以740mm座高、108kg车重和双通道ABS+TCS主打新手友好,拿到2026中国摩托车年度潮玩基因车型。
豪进的逻辑是把海外市场的规模效应反哺国内,用猎变这样的年轻化子品牌去试探国内玩乐市场的缝隙,但国内渠道和品牌声量仍是它的短板。
第四梯队:五羊本田的踏板守成,与北方、珠峰的差异化突围
五羊本田55.67万辆,在十强中的位置有些微妙。一方面,NWT150是150cc平踏板的销量冠军,一季度17,972台、累计近43,000台,2026款继续改款巩固地位。另一方面,PCX160的市场反应始终不温不火,而国产150踏板在配置和价格上的挤压让合资踏板的光环在收窄。五羊本田的处境是“单品能打、体系承压” ——NWT150守住了平踏板的基本盘,但要在150cc以上踏板市场维持溢价,需要的不只是一款爆款。
洛阳北方50.04万辆,在十强中代表着“老国企的转身”。旗下大阳品牌在2026年春季推出ADV250和TCV450,TCV450搭载438cc V型双缸、16.8L油箱,拿下2025中国摩托年度车型。
大阳VRS系列踏板搭载Vi-Core 5.0混动系统,把双通道ABS+TCS和智能互联塞进通勤踏板。洛阳北方的路径是用大阳在中大排量休旅和混动踏板两个方向同时下注,洛嘉守住经典通路车,海兰德试探中高端个性化出口——资源不算充裕,但落点选得足够分散。
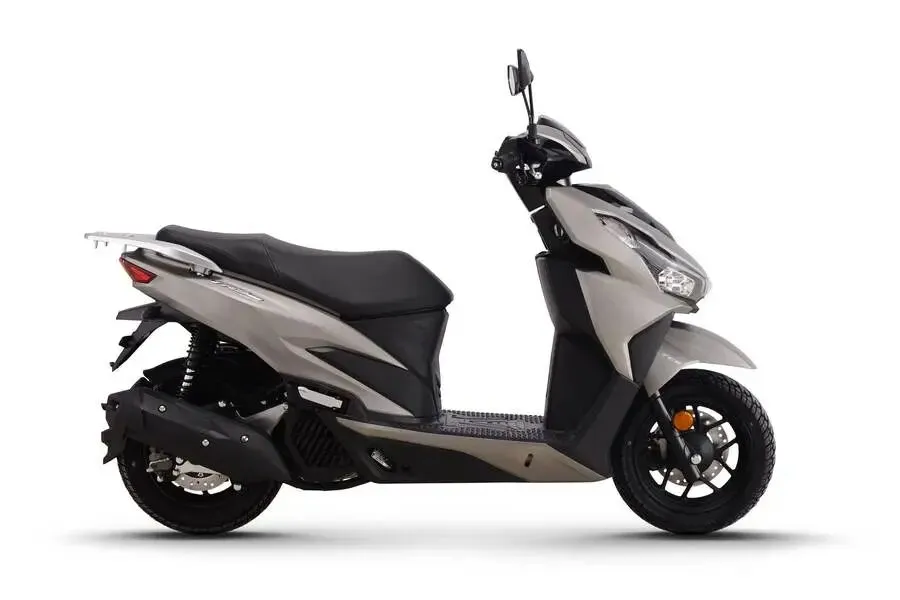
江门珠峰40.81万辆,是十强中“玩乐属性”最浓的一家。通过珠峰凯越品牌,450RR四缸仿赛、500X拉力、800X等车型在国产中大排量市场建立了清晰的性能标签。2026年上半年,凯越450RR销量约5,200台,MX-500RR约8,400台,在大排量销量榜上占据位置。
珠峰的意义不在于销量规模,而在于它证明了江门板块除了通路车和出口车之外,也能长出真正意义上的玩乐品牌——尽管张雪离开后的品牌转型阵痛仍在持续,450RR在四缸仿赛细分市场的标杆地位短期内无人替代。
把十家企业的数字摊开来看,2026年燃油摩托车行业的真实格局比“前十”这个标签复杂得多。大长江用单品霸权定义了通路踏板的规模上限,隆鑫和无极在出口和大排量之间找到了杠杆,大冶用三缸和配置越级赌一个品牌向上的窗口,宗申在高端化和年轻化之间走钢丝,银翔用价格和出口冲出了增速,而珠峰和凯越则证明了玩乐赛道可以独立于规模逻辑存在。
960万辆是这些不同路径的加总,但每一辆车的含金量并不相同。接下来的竞争,比的不是谁能在同一个盘子里多切一块,而是谁能在自己选的路上,把“卖出去的车”变成“被记住的品牌”。