说明:本文基于The Consulting Report《The Top Consulting Firms of 2026》榜单(原文链接:https://www.theconsultingreport.com/the-top-consulting-firms-of-2026/)及各家咨询公司官网公开信息进行分析。文中涉及公司定位的事实性信息来自公开资料,观点与分析为本文原创。
不排名的榜单,才是最诚实的行业诊断
The Consulting Report的2026年咨询公司榜单,最值得注意的地方不是谁上榜了,而是它没有给出1到2到3的线性排名。18家公司以并列简介的形式呈现,官方在方法论中写得很清楚:评估基于核心能力、市场地位、近期战略迭代和可验证的客户影响,并特别指出“有效的解决方案并不总是取决于咨询公司的规模或知名度”。
这份“不排名”的选择本身就是一种判断。在一个需求高度分化的市场里,用一把尺子丈量所有咨询公司已经失去了意义。真正有价值的问题不再是“谁最强”,而是“价值正在往哪里迁移”。
把18家公司的公开信息放在一起阅读,浮现出的不是18个独立的商业故事,而是咨询业价值锚点正在发生的一次结构性位移。以下五个信号,试图捕捉这次位移的不同侧面。
信号一:交付物的定义正在被重写——从“卖分析”到“卖可运行的系统”
这份榜单的公司描述中,一个反复出现的措辞是“hands-on partnerships”和“working system”,而不是传统的“advisory”或“recommendations”。The Consulting Report在方法论中直接把成功的基准定义为“一套能运转的系统”,而非“一份精心打磨的计划”。
这不是修辞变化,而是交付物定义的变化。
Brooks International是这个信号最纯粹的样本。这家1960年由两位前通用电气高管创立的公司,把工业工程的纪律带进了咨询业。它的核心方法论叫“Execution Excellence”(据其官网),工作方式是先识别并认证客户的“最优利润和自由现金流潜力”,然后沿着一条前瞻性的收益路径去交付可衡量的绩效改善。其公开案例包括为一个美国基础设施合资企业实现1.2亿美元年度化利润改善、为一家电信运营商实现3,400万美元年度化EBITDA改善。它卖的不是建议,是被认证过的利润改善路径。
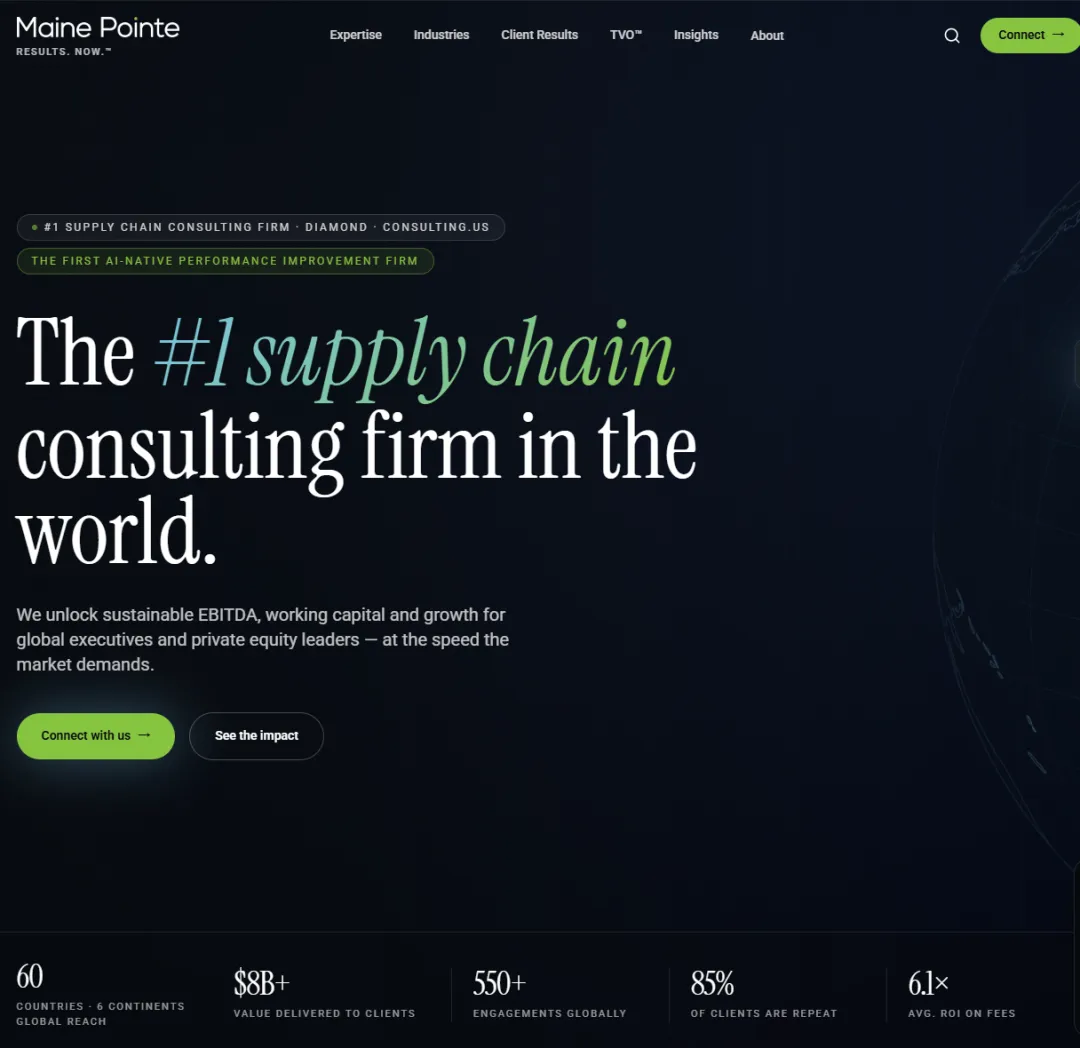
Maine Pointe把这种逻辑推得更远。这家全球供应链与运营咨询公司提供基于年度化节省的费用保证,并公开报告其项目交付4:1到8:1的ROI。费用保证是一个极强的信号:它意味着咨询公司愿意把咨询费与客户的年度化节省挂钩,这在传统按工时计费的咨询业中是一种结构性的风险转移。它的“Total Value Optimization”方法论连接战略、数据智能和执行,覆盖“计划-采购-制造-移动-履约”全链条,并配有TVO Control Tower平台提供AI赋能的仪表盘和预测性模拟。
Virtusa则从工程一侧提供了同样的逻辑。这家全球产品与平台工程服务公司拥有约30,000名员工,Gartner在2026年定制软件开发服务魔力象限中特别指出其现代化和技术债务削减能力,由AI原生交付实践支撑——27.5%的代码由AI生成。其Helio平台给出的量化结果是:上市时间快2到3倍、测试效率提升50%、发布频率翻倍。2026年,Virtusa与CIMB Niaga完成了印度尼西亚首个Pega Cloud迁移,把关键任务客户服务工作流迁移到可扩展的云环境。
这三家公司的共同点是:交付物的终点不是一份报告,而是一个被验证过的、能持续运转的结果。当客户可以在内部用AI生成一份质量尚可的分析时,“分析”本身已经不足以支撑咨询溢价。可运行的系统和可验证的结果成为新的收费锚点,而“建议的质量”退居为一个必要但不充分的条件。
信号二:垂直深井的不可替代性,来自“制度知识”而非“行业标签”
18家公司中至少有10家可以被称为“垂直”或“精品”机构,但它们真正的护城河并不在“我们专注于某个行业”这个表述上。真正的壁垒在于嵌入特定制度环境的程序性知识。
CSG Government Solutions的位置非常精确。这家成立于1997年、服务美国州和领地政府近三十年的公司,做的是大型政府现代化项目中的独立验证与确认、质量保证和项目管控。它不做系统集成本身,而是在客户和集成商之间充当技术风险的独立裁判。大型政府IT项目失败率极高,而CSG的价值在于它理解政府程序、联邦合规和大型项目管理的运作方式。这种角色很难被通用咨询公司或纯技术公司替代,因为它要求的是制度内部人的语言和信用。
Concentric Energy Advisors是另一个典型。这家专注于北美能源行业的管理咨询与财务咨询公司,其团队包括前公用事业高管、前监管者、区域输电组织领导和零售能源专家。它的监管和专家证词经验覆盖联邦能源管理委员会(FERC)、加拿大能源监管机构以及几乎美国所有州和加拿大各省的监管机构。在能源行业,一份被监管机构接受的专家证词的价值远高于一份精美的战略报告。Concentric的护城河不是“能源行业知识”这个标签,而是在监管程序中长期积累的制度信用。
Huron的嵌入深度来自另一个方向。这家总部位于芝加哥、拥有约8,000名员工的机构,其收入结构大致为50%医疗、30%教育、20%商业。当报销模式变化或利润率收缩时,医疗系统依赖它做成本改善、收入优化和财务稳定;高校则依赖其分析与规划工具管理招生、资本配置和财务可持续性。2026年收购RelateCare后,Huron把这种关系从“项目制咨询”延伸到了持续运营的托管服务,进一步提高了替换成本。
Krasan Consulting Services则展示了公共部门现代化的“最后一英里”能力。这家总部位于芝加哥、拥有约400名员工的精品机构,近25年专注于州和地方政府、教育、金融及受监管行业,并且是一家认证的少数族裔/女性企业(据其官网)。大型咨询公司往往不愿进入规模较小、程序复杂、利润率有限的州和地方政府项目;Krasan在这些项目上积累了程序知识和交付记录,使其在公共部门采购中同时具备资质优势和实操深度。
这些能力的共同特征是:它们不能被简化为“行业经验”。它们是关于一个特定制度如何运转、什么语言能被接受、什么证据具有制度信用的知识。AI可以加速信息获取,但无法替代在一个监管程序或采购体系中长期积累的制度信用。当分析商品化之后,这种“制度深井”反而变得更稀缺。
信号三:AI原生交付的实质,是绕开金字塔的“规模税”
传统咨询的经济引擎极其简洁:用初级员工的低成本劳动,填充高级员工的高费率时间。金字塔越尖,杠杆率越高。这套模型依赖一个隐含前提:客户自己无法以同等效率完成那些初级工作。AI做的第一件事,就是把这个前提抽掉。
10Pearls是理解AI原生交付如何绕开金字塔的最佳样本。这家总部位于弗吉尼亚州维也纳、拥有超过1,400名专业人员的公司,将自己的定位描述为“AI原生的数字工程公司”(据其官网)。它的竞争主张不是“我们也会用AI”,而是咨询能力与工程能力的不可分割:如果战略顾问不具备把AI推入生产系统的工程能力,交付物就停留在PPT;如果工程师缺乏业务对齐能力,就会造出正确但无用的系统。其“发现驱动”的咨询模式强调在技术决策之前,先把业务目标、监管需求、运营约束和成功指标连接起来。它的ValuePath框架和AI Readiness Assessment支持组织从AI实验走向可治理的规模化实施。
West Monroe从组织一侧绕开了金字塔。这家总部位于芝加哥的全球商业与技术咨询公司,其最独特的结构是100%员工所有制(据其官网)。这个结构使“客户成功即我们的成功”不只是一句口号,而是直接关联到每个员工的长期利益。2026年,West Monroe推出了WestMonroe.ai平台和Clonal运营智能平台,还建立了内部AI Store,汇集了超过465个员工构建的AI解决方案。这意味着能力生产不再是自上而下的“专家设计、初级执行”,而是全员可发现、可复用的分布式生产。
Virtusa的27.5% AI生成代码则从工程角度印证了同一个趋势:当相当一部分执行工作由AI承担时,以人力规模为核心杠杆的传统交付模型就失去了经济基础。
这个信号在宏观数据上也有呼应。FT在2026年的报道中援引管理咨询协会(MCA)的估计:借助AI,小型咨询公司的增长率最高可达50%。这意味着AI正在拆解保护大型机构数十年的规模优势。金字塔的每一层都在被重新定价:底部的执行被AI吸收,中间层的协调被压缩,顶部的判断被要求以结果而非工时来证明价值。
信号四:风险正在从客户一侧转移到咨询公司一侧
传统咨询的按工时计费模式把几乎全部财务风险放在客户身上:项目延期,客户多付钱;范围扩大,客户多付钱;顾问团队效率低,客户仍然按小时买单。这份榜单中多家公司的定价和交付安排,指向了一个方向相反的运动。
Maine Pointe的费用保证是最清晰的信号。它愿意把咨询费与客户的年度化节省挂钩,这意味着如果项目没有产生可衡量的节省,咨询公司就承担收入损失。这种安排把咨询从“建议的供应商”变成了结果的共同承担者。
Brooks International的Execution Excellence方法论同样以“可预测的、盈利的绩效”为交付承诺,其案例直接以年度化利润改善的金额来度量,而不是以投入的小时数来度量。
Grant Thornton Stax(拥有约250名专业人员,专注商业尽职调查、价值创造和退出规划)和Pearl Meyer(约200名员工,专注高管薪酬与领导力咨询)虽然不以“保证”的形式呈现,但其价值同样取决于客户在交易或治理决策中能否被辩护。Grant Thornton Advisors在2025年将Stax纳入旗下,合并后的能力覆盖美国PEI 300中近70%的机构;Pearl Meyer在2026年收购Ampersand Leadership Group,使其领导力咨询业务增长了60%。这些动作的共同逻辑是:在交易和治理的关键节点上,提供可以被董事会、股东和监管机构接受的判断,而不是提供按小时计费的工时。
这种风险转移的意义超出了定价技术层面。当咨询公司接受结果挂钩的安排时,它实际上是在承保自己无法完全管理的风险——经济波动、客户组织抵制、监管变化都可能使一个设计良好的项目无法达成目标。但正是这种承保,把咨询从“建议的供应商”变成了“结果的共同承担者”。在一个按工时计费越来越难以辩护的环境里,愿意站到风险一侧的机构,获得了重新定义收费合法性的空间。
信号五:监管与合规深水区,正在成为AI时代最后的“非商品化”领域
Guidehouse是理解这个信号的关键样本。这家总部位于弗吉尼亚州麦克莱恩、在全球拥有约18,000名专业人员的公司,将自己定位为“以AI为主导的专业服务公司”(据其官网)。但它的AI不是在通用市场上卖工具,而是嵌入支付完整性、临床决策支持、公共安全等高度制度化的场景中。2025年,Guidehouse宣布未来三年投资15亿美元用于AI能力建设。它在KLAS“战略、增长与整合咨询”类别中连续第七年被评为最佳,说明制度场景中的AI落地需要的不是更强的模型,而是对合规边界、临床流程和采购规则的深度理解。
Pearl Meyer提供了另一个维度的证据。这家薪酬与领导力咨询公司的价值不在于做市场对标,而在于把高管薪酬与领导力战略、长期业务绩效和股东预期连接起来。在一个董事会越来越需要对人力资本决策负责的环境里,Pearl Meyer提供的是在治理层面可以被辩护的判断——这是通用HR咨询和薪酬调查数据产品难以替代的。
Concentric Energy Advisors的监管专家证词、CSG的政府项目保证、Krasan的公共部门采购程序知识,都指向同一个结构性特征:它们都发生在制度密度极高的领域,而制度密度创造了一种AI难以消解的价值壁垒。
这指向一个更深层的判断:AI可以商品化“分析”,但无法商品化“在制度中被接受的判断”。当咨询业的其他环节在AI的挤压下被迫重新定价时,那些深度嵌入监管、合规、治理和公共采购程序中的能力,反而因为制度本身的缓慢性和信用累积的长期性,获得了更持久的定价权。
Emergn从另一个角度补充了这个信号。这家专注于“工作方式”本身的全球技术与管理咨询公司,其核心方法论“Value, Flow, Quality”(VFQ)融合了敏捷、精益、设计思维和系统思维,已在Walmart、GSK、BP、Maersk等客户中应用,培训了超过30,000名产品管理者(据其官网)。2026年,它推出“价值驱动的AI采纳”服务,帮助大型组织从零散的AI试点走向可治理的、以成果为导向的采纳。它的价值不在于“我们有AI工具”,而在于帮助组织建立一种能够持续、高质量交付价值的工作方式——这同样是制度密度极高、难以被商品化的能力。
BTS Group(总部位于斯德哥尔摩,拥有约1,200名员工,在纳斯达克斯德哥尔摩上市)则把这种逻辑应用到了“人的一面”。它通过定制化商业模拟和领导力发展项目,帮助组织把战略转化为可衡量的业务结果。参与者在一个无风险的环境中练习执行战略,从而在决策层面形成对齐和能力建设。它的产出不是一份分析报告,而是一群人行为方式的改变——这是战略执行中最难被商品化的环节。AI目前约占其收入的10%,这个比例本身就说明:有些能力,技术可以辅助,但无法替代。
把五个信号放在一起,这份榜单真正在说什么
18家公司的故事,最终指向一个比任何具体名次都更清晰的判断:咨询公司的价值正在从“我能调动多少聪明人”,转向“我能在多深的切口上,交付一个真正能运转、并且经得起制度检验的结果”。
CohnReznick的定位提供了一个收束性的注脚。这家提供税务、鉴证和咨询服务的专业机构,其咨询业务围绕“clarity, judgment, and momentum for the decisions that matter most”构建(据其官网)。这句话之所以值得注意,是因为它没有说“我们提供最好的分析”,而是说“我们为最重要的决策提供清晰度、判断力和推进力”。在一个分析价格趋近于零的世界里,清晰度、判断力和推进力恰恰是AI无法独立交付的三样东西。
Simon-Kucher则从定价这个最古老的商业职能上印证了同一点。这家在30多个国家拥有超过2,200名员工、覆盖120多个行业的公司,四十余年只做一件事:帮助企业理解客户看重什么、愿意为什么付钱。它的工作核心不是生成定价分析,而是把分析转化为可执行的定价决策并让组织真正执行。公司称其项目平均为客户提升100到500个基点的盈利能力。在数据获取成本趋近于零的环境里,“如何把数据转化为决策并让组织执行”反而成为无法被软件替代的判断性工作。
Astound Digital和Robosoft Technologies展示了“前台数字化”和“设计驱动的工程交付”如何被重新定价。Astound(超过1,600名专家)在Salesforce Commerce Cloud上为Interface整合多个品牌站点,并推出Storefront Pulse——一个审计电商转化路径的AI绩效代理。Robosoft(约1,000名员工,苹果是其第一个客户)近三十年专注于将技术性能与以人为本的设计相结合,交付了超过2,000个项目。它们的共同点是:把咨询能力产品化到可测量的商业结果上(转化率、收入、上市时间),而不是停留在体验设计的审美层面。
这份“不排名”的榜单最终传递的信号,比任何具体名次都更值得琢磨:规模仍然是一种优势,但它不再是唯一被看重的那种优势。18家机构的共同故事是:在一个分析价格趋近于零的世界里,判断、执行和制度信用成为最后的稀缺品,而这三样东西,没有一样可以通过扩大金字塔来量产。
对于一家正在思考自己下一个十年靠什么收费的咨询公司来说,这个信号的分量,远超榜单上任何一个公司的名字。
以下是文中提到的各咨询公司的官方网站链接,按文中出现顺序整理:
| 公司名称 | 官方网站 |
|---|
| Brooks International | brooksint.com |
| Maine Pointe | mainepointe.com |
| Virtusa | virtusa.com |
| CSG Government Solutions | csgdelivers.com |
| Concentric Energy Advisors | ceadvisors.com |
| Huron | huronconsultinggroup.com |
| Krasan Consulting Services | krasanconsulting.com |
| 10Pearls | 10pearls.com |
| West Monroe | westmonroe.com |
| Grant Thornton Stax | stax.com |
| Pearl Meyer | pearlmeyer.com |
| Guidehouse | guidehouse.com |
| Emergn | emergn.com |
| BTS Group | bts.com |
| CohnReznick | cohnreznick.com |
| Simon-Kucher | simon-kucher.com |
| Astound Digital | astounddigital.com |
| Robosoft Technologies | robosoftin.com |
本文基于The Consulting Report 2026年榜单及各家咨询公司官网公开信息进行分析,公司定位与业务描述的事实性信息来自公开资料,观点与分析为原创。