上一篇我们认识了基金,也把货币、债券、指数、股票这四级"风险阶梯"走了一遍。后台被问最多的一句话是:道理我都懂了,那到底哪一类适合我?
今天不绕弯子,给你一套普通人也能上手的"对号入座"方法——不看排行榜、不听消息,就老老实实回答两个问题,答案自己就出来了。还是老规矩:不荐任何产品、不给代码、不承诺收益。
一、选基金前,先回答两个问题
很多人一上来就问"哪只基金好",这其实问错了顺序。同一只基金,在别人那儿是好投资,放在你这儿可能就是坑——区别不在基金,而在你这笔钱的性质。
动笔买之前,先把下面两个问题答清楚:
1 年内就要用(房租、彩礼、手术备用)→ 这是短钱第二问:中途如果跌了,我能不能扛得住?(看"胆子")跌 10%~20% 能忍住不割、照常吃饭 → 中承受力账户浮亏两三成也不慌,相信长期能回来 → 高承受力记住一个先后顺序:时间决定你"够不够资格"买波动大的,胆子决定你"拿不拿得住"。两个都得满足,缺一不可。长钱但胆小,照样不适合股票基金——因为你大概率会在最低点恐慌割肉。二、四类基金,照着对号入座
把上面两个问题的答案,跟下面这四级对一对(完整大图在文末,建议长按保存):
放的是零花钱、应急备用金、短期内确定要花的钱。它的任务不是帮你发财,是让钱在"随时能取"的同时,别完全闲着。收益不高,换的是稳当和方便。再次强调:它也不是存款、不保本,只是风险极低。
适合一笔一两年后有明确用途、但又不甘心只放货币基金的钱。大部分时间比较平稳,但请务必拿得住一年以上,因为短期几个月它一样可能亏,只是通常亏得比股票类少、回来得快一些。
跟着一整个市场或行业起起伏伏,不依赖某个基金经理的个人发挥,费用通常也更低。它会经历明显的涨跌,核心就两个字:拿住。拿不住、看见大跌就跑的人,不适合。
波动和潜在收益都是四级里最高的。只适合两类条件同时具备的钱:长时间确定用不到 + 你本人扛得住大幅回撤。用半年后要交首付的钱去买股票基金,等于逼自己在错误的时间割肉。
一句话收口:不是收益越高越好,而是"时间和胆子"匹配了才好。越过自己的承受力去够更高的收益,多半是给市场交学费。三、一个扎心的真相:亏钱往往不是选错了类别
新手最容易踩的,其实是下面这三个坑,跟"选哪只"关系不大:
- 拿短钱买了高风险。钱半年后要用,却买了股票基金,结果要用钱时正赶上跌,只能认亏取出——这是最常见、也最冤的亏法。
- 看着排行榜追冠军。去年涨得最好的,往往是押对了某个热门行业的,今年风格一切换就可能垫底。过去的排名不代表未来,追高常常接在山顶上。
- 一买就买满、一跌就清仓。把全部闲钱一次性砸进去,或者跌几天就全卖了,情绪完全被每天的涨跌牵着走。
这三件事的病根是同一个:没想清楚就动手。把第一部分那两个问题答好,能帮你躲开其中一大半。
四、给新手的一个稳妥思路:先打底,再求进
如果你手里的钱用途不一,不必非把所有钱塞进同一类。一个朴素的搭配思路是:
先用货币 / 债券类把"稳"的底打好,再用一小部分、确实三五年用不到的长钱,去配指数或股票类博取更高收益。
这样安排的好处是,哪怕波动大的那部分短期表现不好,你的应急钱、短期要用的钱也不受影响,心态会稳很多,反而更容易把长期投资坚持下来。至于各类放多少比例,没有标准答案,取决于你的年龄、收入稳定性和风险承受力——这也是我们以后会慢慢聊的话题,今天先把"对号入座"这一步走稳。
写在最后
学完今天这一课,你会发现选基金的第一步,根本不在基金身上,而在你自己身上:先盘清楚这笔钱能放多久、自己能扛多大波动,类别自然就定了。
我们这个系列走到这儿,地基已经相当扎实了:
先记账看清钱 → 存好应急钱 → 认识基金和风险阶梯 → 今天,学会按"期限和胆子"对号入座。
我把这套方法做成了一张「四类基金对号入座图」放在下面,不用分享、不用加群,长按保存。以后再有人给你推任何基金,先拿这张图问自己两个问题,基本就不会被带节奏。
▼
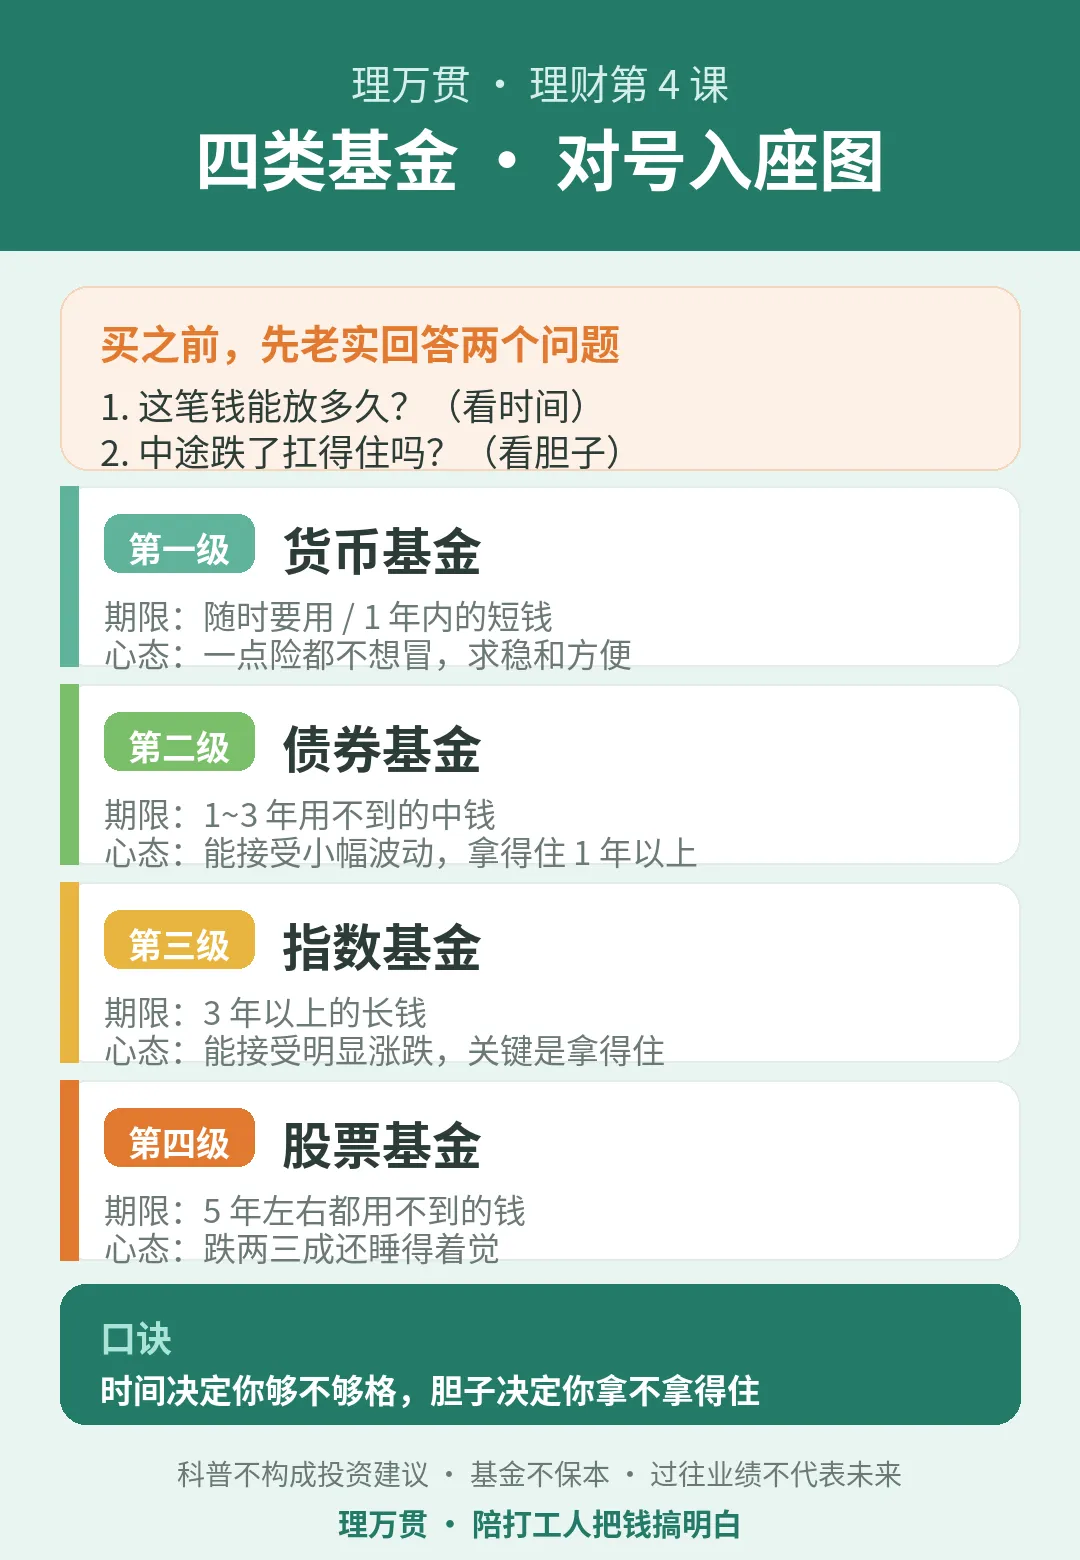
四类基金 · 对号入座图 · 长按保存,推基金前先问自己两个问题
留个作业,评论区聊聊:你现在手里想拿去理财的钱,更多是"随时要用的短钱""一两年的中钱",还是"三五年不动的长钱"?对照今天的两个问题,你觉得自己适合到哪一级?评论区说说,我每条都回。记得点右上角设为星标⭐,文章才不会被折叠淹没,咱们一篇一篇把钱搞明白。
本文为个人理财知识科普,不构成任何投资建议或收益承诺,也不推荐任何具体基金或产品。基金不保本、有风险,过往业绩与排名不代表未来表现,投资决策请结合自身风险承受能力,或咨询持牌专业人士。
理万贯 · 陪打工人把钱搞明白