你好,我是大贺。
今天聊一个很多新手买港险时容易看错的点:缴费方式。
很多人看**友邦「寰Y盈活」**这类储蓄险,第一眼会盯着演示收益、回本年限、长期现金价值。
这些当然要看。
不过我会更关心一个更基础的问题:你到底是趸缴、期缴,还是预缴?
缴费方式选得不合适,最后不是产品不好,而是钱的使用效率被你自己压低了。
再加上这两年买香港保险的人确实多了。公开数据里,2025年香港全港新单总保费达到3309亿港元,同比增长50.6%,创了很高的纪录。
人多了,问题也多了。
尤其是第一次接触港险的朋友,经常把趸缴和预缴混在一起,也容易以为“反正总保费一样,最后差不多”。
真不是。
我测评港险只认实锤数据,今天就拿友邦「寰Y盈活」这个案例,把三种缴费方式讲清楚。
趸缴、期缴、预缴,先把概念分清楚
先说趸缴。
趸缴就是投保第一年,一次性交完所有保费,缴费年限只有1年。
比如总保费15万美金,你第一年就全部交进去。保单生效后,保险公司会按照你全部已缴保费来计算现金价值。
它最大的特点是:钱最早进入保单,复利增值时间最长。
所以长期看,趸缴的收益通常会是三种方式里比较高的。
但它也不是适合所有人。
因为趸缴一般没有什么保费折扣,即便有,力度也比较小。更重要的是,你一开始就把一大笔钱锁进保单里,等于放弃了这笔钱在其他地方使用的机会。
所以趸缴更适合两类人:
手里本来就有一笔长期闲置资金的人;或者就是想省事,不想每年记缴费、不想担心漏缴的人。
再看期缴。
期缴就是按照合同约定的时间分期交保费。港险里比较常见的是年缴,可以选2年、5年、10年这类不同缴费期。
比如友邦「寰Y盈活」这个案例里,年交3万美金,交5年,总保费合计15万美金。
期缴的好处很直观:不用一开始拿出全部资金,压力小很多。
已经交进去的钱,会先进入保单开始累积现金价值;还没交的钱,后面按年度慢慢补。
但你也要接受一个结果:因为不是全部钱一开始都进去,所以现金价值增长速度通常比趸缴慢。
它更适合收入稳定,但不想一下子投入太多资金的人。
最后是预缴。
预缴容易让人误会。
它不是趸缴,而是在期缴保单架构上,第一年把未来所有到期保费先交给保险公司。
这笔提前交的钱,会放在保险公司专门设立的账户里,按相应利率计息。每年到了缴费日,再从这个专户里自动扣除当年保费。
也就是说,预缴的保单结构还是期缴。
缴费年限、现金价值累积路径,和普通期缴是一样的。
它的优势在于:既能享受期缴保单的优惠,提前放进去的钱还能额外赚一笔利息。
说白了,就是你把后面几年要交的钱提前放进去,让它先产生一些利息。
不过预缴也有门槛。
它第一年的资金压力和趸缴差不多,同样适合手里有闲置资金、愿意一次性交齐的人。
真正容易混的,是趸缴和预缴
很多朋友问我:“大贺,趸缴和预缴不都是第一年交齐吗?区别在哪里?”
这个问题问得很关键。
趸缴和预缴,表面上都是第一年把钱交齐。
但底层逻辑不一样。
趸缴是从第一年开始,就按全部已缴保费计算复利、累积现金价值。
预缴是把未来几年的保费提前放进一个账户,每年到缴费日,再自动扣当年保费。
所以趸缴的现金价值是从一开始就按全额保费跑。
预缴的保单现金价值,则和普通期缴完全一致。
区别只是预缴把后面几年保费提前放进保险账户,多赚一笔预缴利息。
这个地方一定要看懂。
预缴不是让保单现金价值变成趸缴路径,它只是让你的待缴保费在等待扣费期间,多产生一段利息。
不吹不黑,有一说一,这也是很多人看预缴容易误解的地方。
你不能只看“第一年都交齐了”,就以为两者未来现金价值一样。
它们不是一个东西。
如果你追求的是保单现金价值更早、更快地滚起来,趸缴会更直接。
如果你追求的是期缴架构下的优惠,同时让提前准备好的保费多赚点利息,那预缴就更有意思。
放到友邦「寰Y盈活」里,差距就很直观了
光讲概念有点干,我们看一个具体演示。
案例是:40岁男性,投保友邦「寰Y盈活」,选择3万美金5年交,总保费合计15万美金。
在这个案例里,趸缴和期缴的差距很明显。
趸缴第5年总金额达到16.7万美金,实现回本。
期缴第7年总金额达到15.1万美金,实现回本。
而且从全程演示来看,趸缴的总金额一直高于期缴。
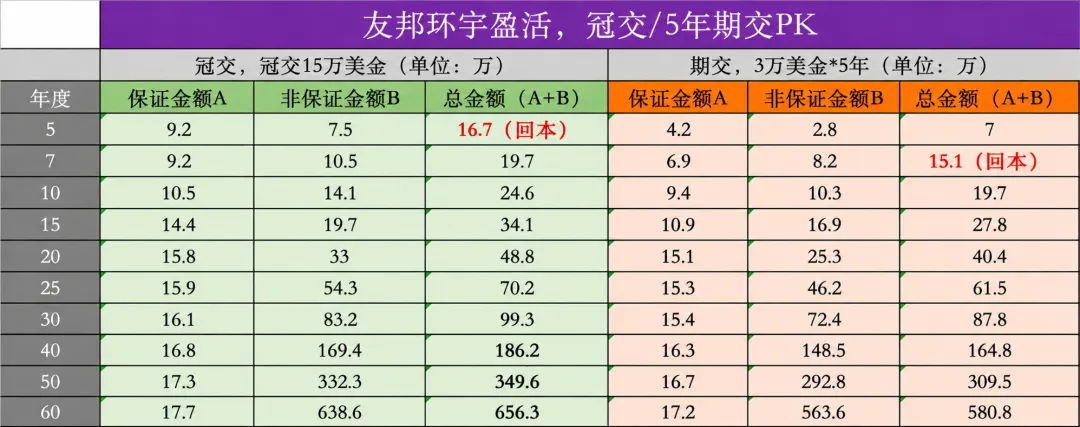 友邦环宇盈活趸交/5年期交收益对比表
这里要提醒一句,图里的长期数字包含非保证部分。
所以它可以用来观察趋势和结构,但不要把非保证金额当成确定收益。
我会看两个点:
一个是回本节奏,趸缴确实更快。
另一个是长期差距,时间越长,趸缴因为起步资金更早进入保单,优势会更明显。
但这不代表所有人都应该趸缴。
因为趸缴需要你一开始拿出整笔资金。
如果这笔钱本来就要留作家庭周转,或者未来几年有明确用途,那为了追求更快回本去做趸缴,反而不稳妥。
2026年一季度的优惠,趸缴和期缴差别也不小
再看优惠。
这里用的是2026年1月1日至3月31日那轮友邦「寰Y盈活」活动。
注意一下,现在是2026年06月02日,这轮活动已经是已结束的阶段性政策,不能直接当成今天仍然有效的报价。
但它很适合拿来理解三种缴费方式的优惠逻辑。
当时趸缴优惠是:一次性缴付保费在10万至30万美元区间,可享**2%**折扣。
所以15万美金总保费,对应优惠是3000美元,实际缴纳147000美元。
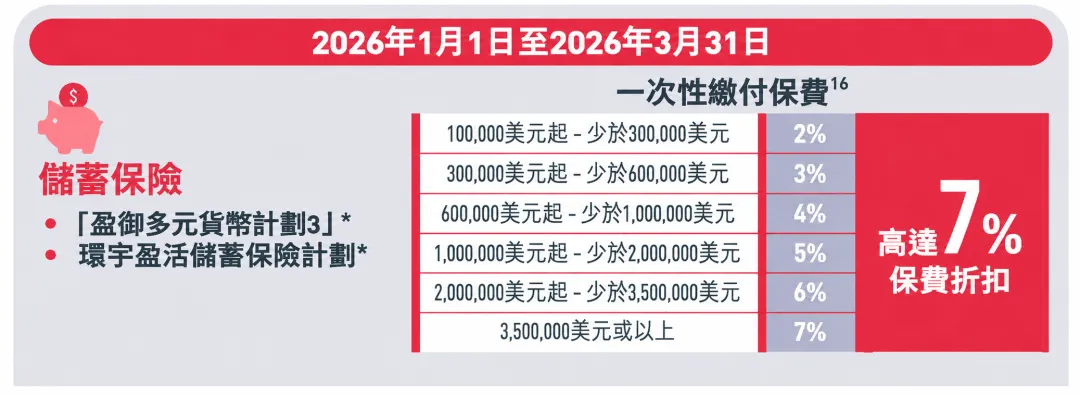 2026年1月1日至3月31日储蓄保险一次性缴付保费优惠表
期缴这边,同期5年期缴也有回赠。
年交3万美金,首年享12%保费回赠,优惠金额是3600美元。
这笔钱会在第二年返还到保单账户,可以提取,也可以用来抵扣保费。
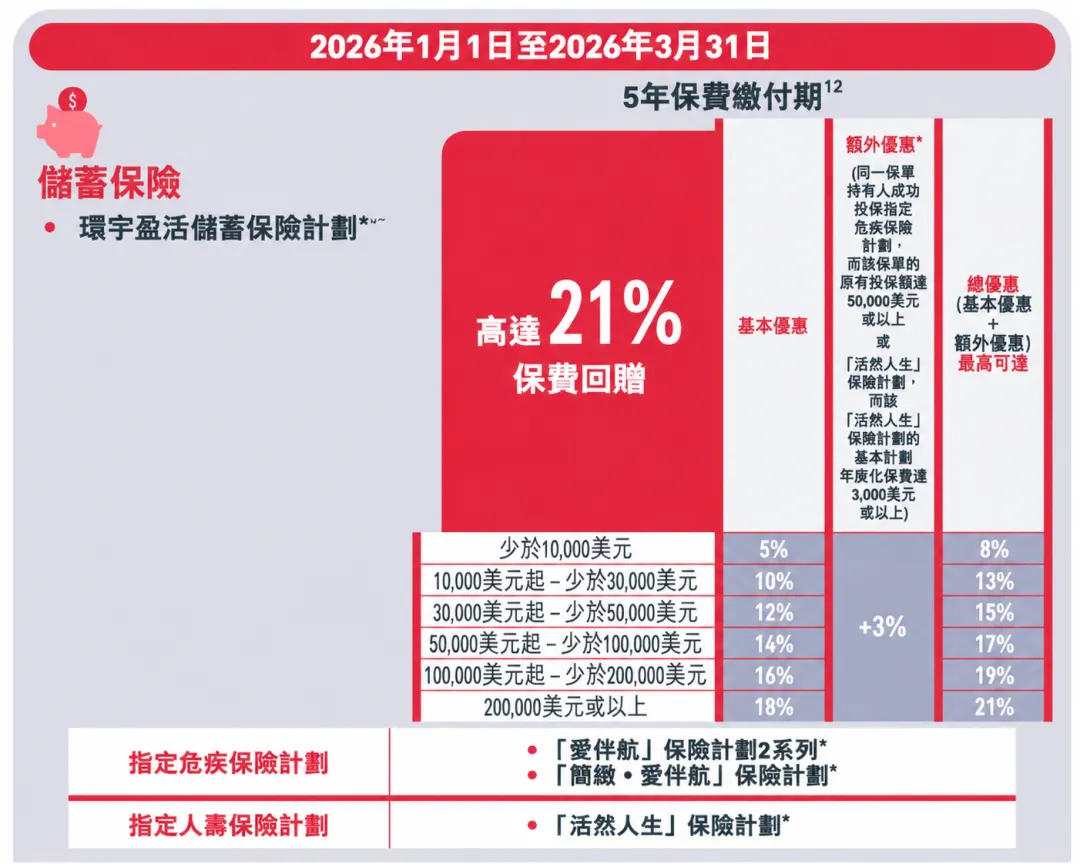 環宇盈活儲蓄保險計劃優惠活動表
你会发现一个有意思的点。
趸缴回本更快、长期现金价值更高,但在这组优惠里,期缴首年回赠反而比趸缴折扣多一点。
所以看港险不能只看一个数字。
现金价值、回本年限、保费折扣、回赠到账时间,都要放在一起看。
预缴的重点,是那笔额外利息
预缴为什么这几年关注度高?
核心就在这笔预缴利息。
同样是友邦「寰Y盈活」那轮活动,5年期美元保单,如果选择4年预缴,且年交保费少于20万美金,预缴利率是3.8%。
对应刚才这个案例,预缴4年的累计利息是12291美元。
再加上首年3600美元保费回赠,总优惠合计15891美元。
这笔优惠在第四年末发放至保单账户。
也就是说,名义总保费是15万美金,但按这组测算,实际总花费相当于134109美元。
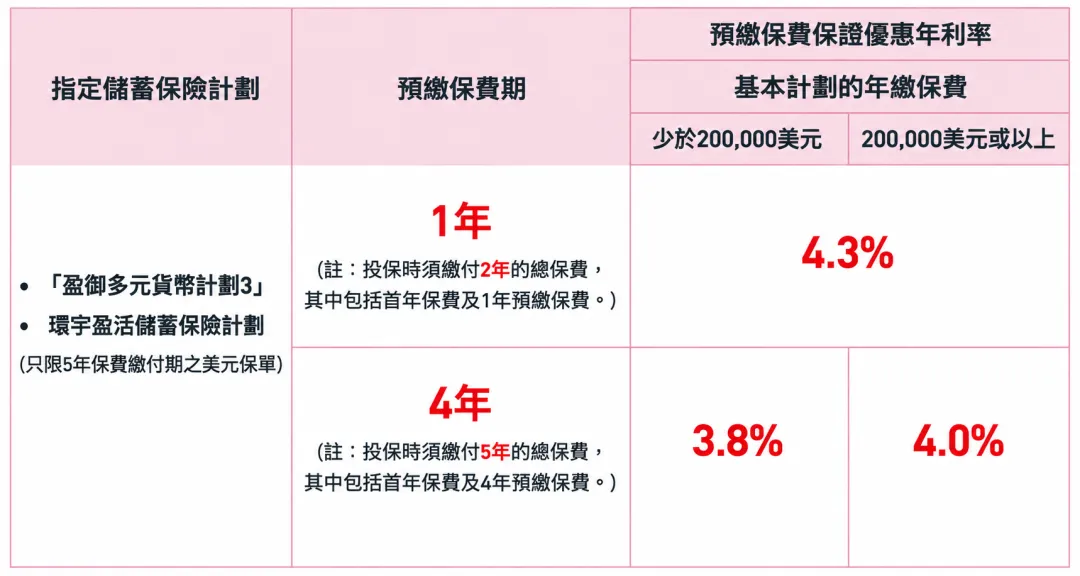 指定储蓄保险计划预缴保费优惠年利率表
这组案例里,预缴的吸引力确实很强。
不过我还是要把边界讲清楚。
预缴和期缴的未来保单现金价值完全一致,不是因为预缴,保单本身就变成了趸缴现金价值路径。
它多出来的是预缴账户里的利息,以及对应活动下的保费回赠。
还有一点,不同保司的优惠发放方式不一样。
有的会在第四年末发放到保单账户,有的可能投保时直接扣除。
所以你看方案时,不要只问“优惠多少”,还要问“什么时候到账、怎么到账、能不能提取、能不能抵扣保费”。
这些才是真正影响体验的地方。
写在最后:缴费方式没有标准答案,关键看钱的用途
如果你问我,趸缴、期缴、预缴到底哪个最好?
我不会给一个统一答案。
三种方式没有绝对好坏,核心要看你的资金情况、投资需求,以及你对缴费便利度的要求。
如果你手里有一大笔长期闲置资金,也没有更好的投资去处,同时不想每年费心记缴费,那趸缴或预缴都可以看。
想让现金价值更早累积、回本节奏更快,可以偏向趸缴。
想在期缴架构下多赚预缴利息,同时享受对应保费优惠,可以重点看预缴。
从近几年我接触的客户来看,选择预缴的人确实越来越多。
原因也简单:在某些活动和利率条件下,预缴测算出来的最终资金效率会比趸缴更好。
但这个结论要放在具体产品、具体活动、具体缴费金额里看,不能一概而论。
如果你不想第一年拿出太多钱,希望分几年慢慢交,减轻一次性投入压力,那期缴就很合适。
期缴不代表差,只是它牺牲了一部分早期复利时间,换来了现金流的灵活。
我一直觉得,买港险最怕的不是收益低一点,而是拿短期要用的钱去做长期产品。
这类储蓄险本来就更适合长期资金。
如果这笔钱未来几年可能要买房、创业、周转,那我会建议你谨慎一点,别为了一个看起来更高的演示数字,把家庭现金流弄得太紧。
缴费方式选不对,收益确实可能少赚不少。
但更重要的是,别让保单变成你现金流的压力。
大贺说点心里话
如果你已经看中友邦「寰Y盈活」这类港险产品,下一步别急着只问收益表。先把缴费方式、优惠口径和资金安排放在一起算清楚,很多时候差距就在这些信息差里。