奢侈品寒冬里这两个意大利羊绒品牌凭什么越卖越贵越卖越好?Brunello Cucinelli与Loro Piana的路径分野
一个靠创始人,一个靠LVMH:羊绒双雄的品牌势能暗战
2025年第三季度,全球奢侈品行业仍在经历一场深刻的结构性收缩。LVMH集团亚太地区营收同比下降4%,开云集团跌幅更深达19%,即便是爱马仕也仅录得5%的亚太增长。贝恩公司的年度报告用了一个触目的表述:奢侈品行业失去了5000万消费者。然而,就在同一张行业版图上,两家意大利羊绒品牌划出了几乎相反的曲线。Brunello Cucinelli前九个月营收10.19亿欧元,同比增长10.8%,亚洲增长15.6%,中国市场连续双位数增长;全年营收14.08亿欧元,净利润1.42亿欧元,调整后EBIT利润率16.8%。Loro Piana虽不单独披露营收,但分析师估测其年收入约25亿欧元,已成为LVMH时尚与皮具部门继LV、Dior之后的第三大业务,LVMH于2026年1月将持股从85%增持至94%,品牌估值从2013年收购时的约27亿欧元逼近100亿欧元。
两家品牌同属“静奢”赛道,同样以顶级羊绒为根基,同样在行业下行期逆势增长,却走出了两条在战略逻辑上几乎互为镜像的路径。用品牌势能视角来观察,这种镜像关系才真正变得清晰:势能的本质不是“好品牌”的模糊感觉,而是消费者购买前对品牌价值的认知期望与购买后的体验感知之间形成的相对高差关系能量。中国品牌战略创新专家、戴维阿克品牌思想信仰者、百思特咨询集团品牌战略合伙人王小博认为:Brunello Cucinelli与Loro Piana都在制造正势能差,但一个把高差建在“人”与“价值观”之上,另一个把高差建在“物”与“稀缺性”之上;一个以创始人的精神叙事持续拉高体验感知的下限,另一个以原料的物理壁垒持续推高认知期望的上限。两条路径各有所长,也各有其势能衰减的隐忧。
一、Brunello Cucinelli的势能构造:以被尊重的体验制造持续正高差
Brunello Cucinelli的业绩数字本身并不惊人——10%左右的年增长在奢侈品黄金年代并不突出。真正值得注意的是这组数字的结构:在行业整体失速时,它的增长来自零售渠道的11.6%增长,来自亚洲的15.6%,来自中国市场每个季度的双位数表现。这不是一次性的爆发,而是一种稳态的正势能差在持续释放。理解这种稳态从何而来,需要回到品牌势能理论的起点:品牌资产是势能的静态存量,而势能是资产在消费者心智中被“激活”后形成的动态能量。Brunello Cucinelli的势能之所以在行业下行期不降反升,是因为它的品牌资产中,有一块极其特殊的存量——创始人的人格与价值观——被持续地、一致地转化为消费者的体验感知。
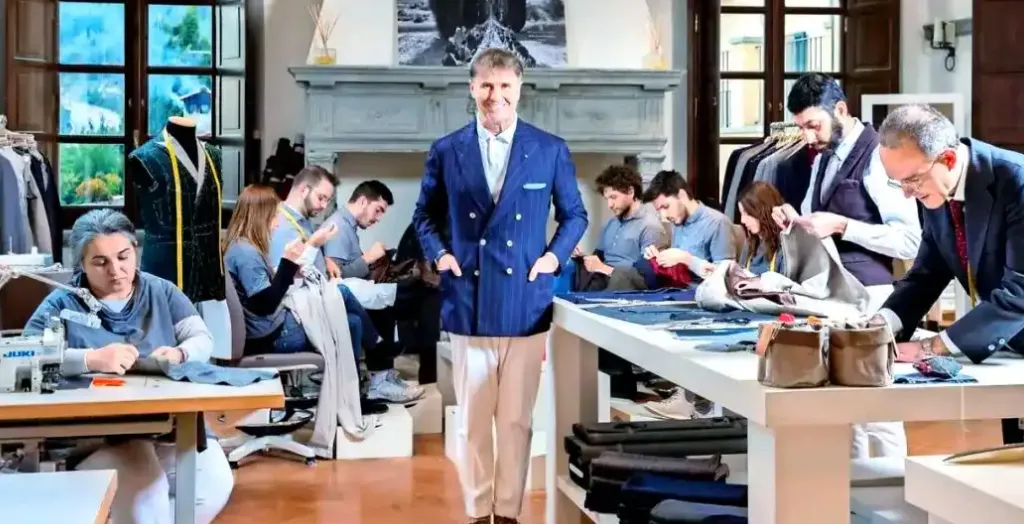
Brunello Cucinelli 1953年出生于翁布里亚Castel Rigone的一个农民家庭,年轻时目睹父亲在工作中承受的屈辱,由此埋下了“一种尊重人的道德尊严与经济尊严的工作”的执念。1978年,他以染色羊绒的创意创立公司;1985年买下Solomeo一座14世纪的废弃城堡,将其改造为总部,此后又陆续建起艺术论坛、图书馆、哲学家花园、剧场,把一个中世纪村庄变成了“人文资本主义”的活态实验室。2012年在米兰上市时,他告诉潜在投资者:如果你想要一个不惜一切代价追逐利润的企业,就不要买这只股票。这些话在通常的商业语境中会被归入“创始人叙事”的修辞范畴,但在Brunello Cucinelli的案例中,它们构成了品牌势能链条中最具体、最可感知的环节。
品牌势能理论区分了“认知期望”与“体验感知”两个变量,并指出正势能差产生于体验感知对认知期望的持续超越。多数品牌把资源集中在“拉高认知期望”一端——广告、代言、定价锚定——却往往在“兑现体验”一端力有不逮,于是形成零势能甚至负势能。Brunello Cucinelli的策略恰恰相反:它并不刻意制造高不可攀的认知期望,而是把几乎全部的组织能量投入到让每一次实际接触都成为“超出预期”的体验。2025年三季度业绩会上披露的一个细节极具症候性:联席CEO Riccardo Stefanelli巡店时看到两名员工坐着玩手机,看到他进来只随口招呼了一声,没有起身。Stefanelli的评价是“这非常好”,因为品牌“希望消费者忘了店里还有销售”。支撑这一点的是一项在奢侈品行业近乎异类的制度安排:销售人员的薪酬中85%是固定工资,不与单笔销售业绩挂钩。这意味着品牌主动切断了“强推销”的组织激励根源。在一个以销售提成驱动一线行为的行业里,Brunello Cucinelli用固定工资“购买”了一种在别处几乎无法获得的体验:顾客不被纠缠、不被评判、不被施加购买压力。
用品牌势能的语言来表述:固定工资制度不是在“做服务”,而是在系统性地抬高体验感知的基线。当一个习惯了在奢侈品门店被殷勤追随或隐性审视的高净值消费者,走进Brunello Cucinelli的店铺却感受到一种近乎“被遗忘”的自在时,这种体验本身构成了对既有奢侈品零售脚本的偏离,而偏离就是高差。这种高差不需要依靠夸张的产品参数或戏剧化的门店设计来制造,它来自一个更根本的层面——人的尊严的相互确认。创始人童年时对父亲遭遇的记忆,在这里完成了从私人情感到组织制度的转化:不让员工在提成压力下失去尊严,员工才不会把这种压力转嫁给顾客;顾客在被平视而非被“服务”的体验中,感受到的是一种许多奢侈品牌许诺却很少兑现的东西——不被品牌权力所压迫的从容。
同样的逻辑贯穿于Brunello Cucinelli对“本地化”的拒绝。业绩会上,创始人明确表示品牌不会为美国或中国市场做特别的产品。在一个言必称“以消费者为中心”、品牌竞相为不同市场调整产品与叙事的时代,这种立场表面上近乎傲慢。但从势能构造的角度看,它恰恰是在保护高差的不可预测性:当一个真正全球化的富裕消费者走进任何一家Brunello Cucinelli门店,他知道自己不会遇到一个“为中国市场定制”的降格版本,也不会遇到一个为了迎合本地趣味而稀释品牌逻辑的妥协。这种一致性本身就是一种体验感知的超越——它让消费者感到品牌没有在“管理”自己,而是在尊重自己。品牌势能理论所强调的“正势能差产生忠诚与口碑”,在Brunello Cucinelli这里不是通过让消费者“惊喜”实现的,而是通过让消费者免除了一种预期中的不适实现的。免除不适,就是一种高差。
当代性与无Logo策略在这个框架中获得了新的含义。Brunello Cucinelli在业绩会上至少六次提及“当代性”,并将无Logo的绝对奢华定义为品牌的核心信念。无Logo之所以能够制造势能,不在于“低调”本身具有道德优越性,而在于它重新分配了品牌与消费者之间的符号权力。Aiker艾克商业创新网总编胡兴华博士认为:在一个Logo曾经是进入奢侈品符号秩序的门票的时代,无Logo是一种偏离;当无Logo逐渐成为新的正统,偏离的方向发生了反转——那些仍然依赖显性标识的品牌开始显得“不当代”。Brunello Cucinelli的无Logo不是一种风格选择,而是一种势能位置的争夺:它让消费者在穿戴品牌时,感受到的不是“我被品牌标识所定义”,而是“品牌的价值通过我的选择被确认”。这种体验感知的微妙偏移,恰恰是认知期望(“这是一个顶级的、有品味的品牌”)与体验感知(“穿上它让我感到自己的判断力被尊重”)之间形成正向高差的微观机制。
二、Loro Piana的势能构造:以“物的稀缺性”推高认知期望
如果说Brunello Cucinelli的势能来自体验感知一端的持续“溢出”,那么Loro Piana的势能则建立在认知期望一端的结构性抬升之上。两者的区别不在于势能高低,而在于势能生成的位置不同。
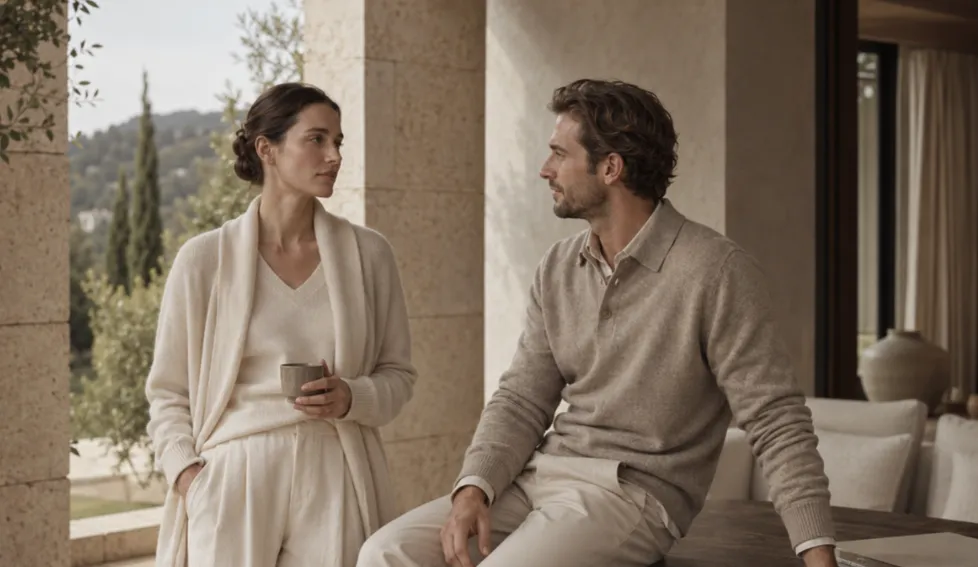
Loro Piana的势能根基是原料的物理稀缺性。品牌掌控全球约90%的骆马毛(Vicuña)资源和超过80%的小山羊绒(Baby Cashmere)资源,Baby Cashmere的纤维细度仅13—13.5微米,每只小山羊一生仅贡献约30克首采绒毛,一件成衣需要收集数十只山羊的产量。这不是营销话术中的“稀缺”,而是可测量、可追溯、可被物理感知的稀缺。当一个消费者在购买之前就已经知道这件毛衣的纤维来自一种一生只能采集一次的绒毛,认知期望已经被推至一个绝大多数品牌无法企及的高度。Loro Piana的势能差在很大程度上先于购买行为就已经被制造出来:品牌不需要等到消费者穿上毛衣才证明自己“超出预期”,原料本身的故事就已经完成了期望的拉升。
这种势能构造方式的优势在于可规模化。物理稀缺性可以被转化为一套清晰的价格分层体系:经典Cashmere在8000—18000元区间,Baby Cashmere在18000—25000元,Vicuña在30000—80000元。每一层都对应着一种可被讲述的稀缺性,而每一层的讲述都不依赖创始人的个人魅力或组织文化的独特安排。LVMH在2013年以20亿欧元收购80%股权时,看中的正是这套可以被集团渠道和资本杠杆放大的势能结构。收购后,LVMH几乎“什么都没改”——不启用明星设计师,不改变工艺,不改变产地,因为品牌的势能来源不需要被“创造”,只需要被分发。从2013年到2026年,LVMH将持股从80%推至94%,品牌估值增长逾三倍,靠的不是品牌叙事的激进化,而是渠道的扩张和品类的外延:从羊绒衫到鞋履(Summer Walk莫卡辛鞋成为“流量入口”),到手袋(2021年的Sesia),到家居,到生活方式。
但Loro Piana的势能构造也内含一种结构性的脆弱。当认知期望主要由物的属性支撑时,体验感知的超越空间会被压缩。消费者走进Loro Piana门店时,期望已经被Baby Cashmere的13.5微米和Vicuña的12微米锚定在一个极高的位置;产品的触感确实卓越,但它所做的更多是兑现一个已经被精确预告的承诺,而不是超越一个模糊的期待。品牌势能理论区分“正高差”与“零势能”的关键,正在于体验感知是否显著超出认知期望。Loro Piana的体验感知很高,但它的认知期望同样极高;高期望与高体验之间的差值可能为正,但为正的幅度受到原料叙事的严格约束。当一件产品的价值已经被“13.5微米”这样的数字和“每只小山羊一生一次”这样的故事充分解释之后,体验还能在多大程度上“超出”认知,是一个值得追问的问题。
这并不意味着Loro Piana的势能“更弱”。它只是以另一种方式运作:Brunello Cucinelli的势能差来自体验对期望的“反超”,Loro Piana的势能差来自期望对体验的“前设” 。前者依赖组织文化和人的行为来持续制造惊喜,后者依赖物质属性和供应链控制来持续维持高度。两种方式都可以产生强大的市场拉力,但它们的时间动力学不同。
三、创始人掌控与集团控股:两种势能治理模式
Brunello Cucinelli与Loro Piana最深刻的差异,不在产品,不在定价,而在势能的治理主体。Brunello Cucinelli至今仍由创始人以执行主席兼创意总监的身份直接掌控,家族持有约50%的股份,品牌势能的每一次释放都与一个人的判断、言辞和行为绑在一起。Loro Piana则在2013年之后成为LVMH集团系统中的一个节点,创始人Sergio Loro Piana在收购完成同年辞世,品牌资产管理从家族转移到了集团经理层和阿尔诺家族的继承人手中(现任CEO为Frédéric Arnault)。
这一差异对势能的影响是根本性的。Brunello Cucinelli的势能具有人格化的脆弱性与韧性。脆弱性在于,创始人的任何言行失误、健康变化或判断偏差都可能直接冲击品牌体验感知的基线——当品牌的核心承诺是“被尊重的体验”,而这一承诺的组织保障又高度集中于一个八十岁的创始人身上时,代际过渡本身就是势能衰减的潜在触发点。韧性则在于,只要创始人在场,品牌就不需要依赖外部叙事模板来维持一致性;他的存在本身就是体验感知不会塌缩的最终担保。2025年业绩会上对政治议题的直言、对“敲诈式涨价”的持续批评、对员工固定工资制度的坚持,这些都不是一个职业经理人会在集团压力下轻易做出的选择,但它们恰恰是Brunello Cucinelli势能差中“体验感知超出认知期望”那一部分的制度性来源。
Loro Piana的势能治理则走向了另一个方向:去人格化的系统稳定性。LVMH收购后保留了“不任明星设计师”的承诺,品牌的势能不再需要由一个活着的创始人人格来担保,而是由原料采购网络、供应链、集团渠道和一套可以跨代际传递的“稀缺性叙事”来担保。这种模式的韧性在于,它不依赖任何一个具体个人的持续在场;脆弱性则在于,当势能差主要来自认知期望一端时,品牌对“期望维护”的边际投入会不断递增——原料故事需要不断被重述,品类扩张需要不断证明自己不稀释稀缺性,集团的增长压力可能推动品牌进入那些体验感知难以匹配认知期望的领域。
用品牌势能理论中“马太效应”的视角来看,两种模式都在享受势能的自增强回路,但回路的驱动机制不同。Brunello Cucinelli的回路由价值观一致性驱动:固定工资→员工尊严→顾客不被压迫的体验→口碑与复购→更多利润投入组织文化和工艺→体验感知的基线进一步抬高。Loro Piana的回路由稀缺性杠杆驱动:原料控制→认知期望的高位锚定→溢价能力→更多资源投入原料网络和品类扩张→稀缺性叙事被扩展到更多场景。前者是体验端的内生循环,后者是期望端的外延循环。两者都可以在相当长的时期内维持正势能差,但前者对“人”的依赖更深,后者对“物”和“资本”的依赖更深。
四、势能位置的战略后果:谁的高差更可持续
在行业上行期,两种势能模式的差异会被增长掩盖。但在2025年这样的下行期,差异开始显现出战略含义。Brunello Cucinelli的增长来自存量客户的复购与增量客户的“体验发现” :当一个消费者在别处遭遇了过度推销或Logo压迫之后,Brunello Cucinelli所提供的“不被纠缠”的体验会形成一种对比性的势能差——它的高差不仅存在于品牌与消费者之间,还存在于品牌与整个品类的零售惯例之间。这种对比性高差在下行期尤其珍贵,因为消费者在收缩支出时,恰恰更敏感于“我在为什么付费”:是为一个已经被广告充分解释的符号付费,还是为一种在别处无法获得的关系体验付费。
Loro Piana在下行期的优势则来自超高净值客群对“资产型消费”的偏好。当奢侈品行业失去5000万“向往型”消费者时,留下来的核心客群更加看重产品的“可解释的稀缺性”和跨周期保值感。Baby Cashmere和Vicuña的物理稀缺性提供了一种在下行期格外有吸引力的确定性:你支付的溢价对应着一个可以被测量、被追溯、被讲述的实物基础。LVMH将持股推至94%的举动,本质上是在用资本语言确认这一势能结构的长期价值。
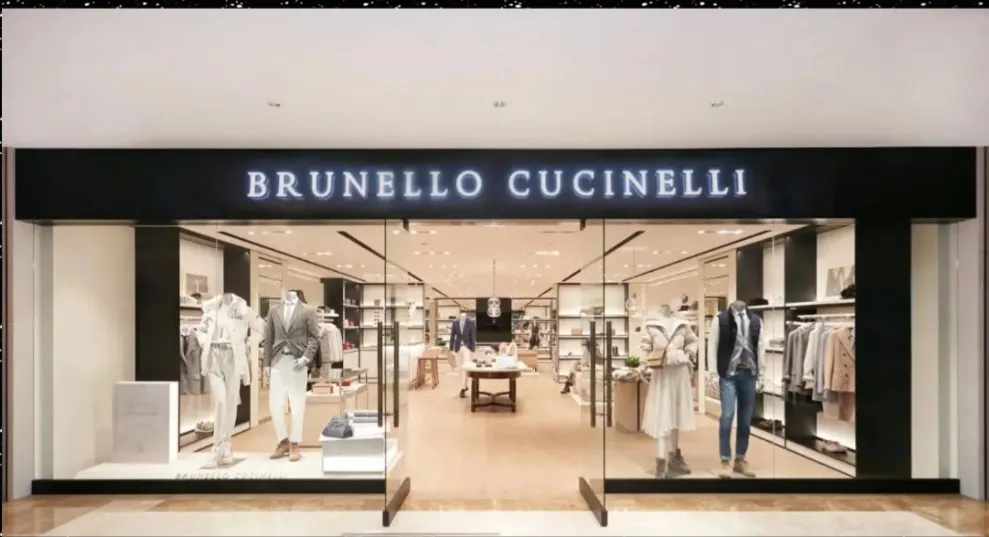
但两种模式也各自面对势能衰减的临界点。Brunello Cucinelli的风险在于体验感知的制度化难度:固定工资、不本地化、无Logo、不过度扩张,这些选择在经济逻辑上都是“反效率”的,它们之所以能够持续,在很大程度上依赖于创始人的在场和品牌规模的可控性(2025年全球136家直营店,每年仅新开1—2家)。一旦品牌为了增长而加速开店、引入外部经理人主导文化、或者上市公司的季度压力侵蚀长期主义决策的空间,体验感知的基线就可能被稀释,正势能差的“超出”幅度就会收窄。Loro Piana的风险则在于认知期望的边际维护成本:当品类从羊绒衫扩展到鞋履、手袋、家居乃至更广泛的生活方式产品时,每一个新品类都在借用核心品类的稀缺性叙事,但也同时在分散它。如果一件莫卡辛鞋或一只手袋的体验感知无法匹配由Baby Cashmere建立的认知期望高度,势能差就可能在某些品类上率先转为零甚至为负,并反过来侵蚀核心品类的势能信用。
五、中国品牌启示:势能不是一种风格而是一种结构选择
Brunello Cucinelli与Loro Piana的对比,最终指向一个超越“静奢风潮”的命题:品牌势能的构建不存在唯一的正确路径,但存在一个不可回避的战略选择——把势能的支点放在体验端,还是放在期望端。放在体验端,意味着品牌必须建立一套能够持续“超出”消费者预期的组织能力,它的核心投入不在传播而在制度:薪酬结构、员工尊严、服务脚本的克制、对“不做什么”的纪律。放在期望端,意味着品牌必须控制一种难以被复制的稀缺资产,并用清晰的叙事和价格体系将这种稀缺性转化为购买前的心理锚点,它的核心投入在供应链、原料网络和品类的有纪律扩张。
多数中国品牌面临的困境,恰恰是在两端都缺乏结构性投入,却试图用营销传播来“制造”势能。广告可以拉高认知期望,但如果体验感知的制度基础没有同步抬升,拉得越高,负势能差的风险越大。Brunello Cucinelli的案例表明,体验感知的超越不需要以技术的颠覆或设计的激进化为前提;一个固定工资制度、一次不被纠缠的进店体验、一种在别处被系统性剥夺的“被平视感”,就足以在一个高度成熟的品类中制造出可感知的正高差。Loro Piana的案例则表明,认知期望的拉升如果建立在真实、可测量、可追溯的稀缺性之上,就可以跨越代际和周期,但它的维持需要持续的资本和供应链投入,且对品类扩张的纪律要求极高。
“静奢”作为一种审美风潮,终将经历注意力的迁移。但势能作为一种结构关系,不会因为风格的潮起潮落而消失。Brunello Cucinelli用一个人和一个村庄的故事,证明了体验端的势能可以有多么深的根系;Loro Piana用六代人的原料执念和一次集团化转型,证明了期望端的势能可以有多么硬的底层。两者的并存本身就在提示:品牌竞争的终极战场不在Logo的有无,不在价格的贵贱,而在于消费者在走进门店之前所怀有的期待,与走出门店之后所带走的感觉之间,那道高差的方向和幅度。这道高差,才是品牌在周期更迭中真正可以依赖的东西。
声明:本文基于公开资料和行业分析采用AI大模型撰写,所引数据均来自公开报道及第三方机构,不构成任何投资建议。关于文中所涉及品牌企业的营收、净利润等财务数据以及品牌表现、经营行为和营销动作,所有分析均建立在对公开报道的交叉比对和逻辑推演之上,本文未接触未公开信息。奢侈品反营销法则和品牌战略思想来源于法国奢侈品专家卡普费雷的《奢侈品战略》一书,品牌资产五星模型、品牌识别、品牌领导、创建强势品牌、品牌个性、品牌核心价值主张、品牌定位、品牌组合战略、品牌相关性等品牌战略思想均来源自世界级品牌管理大师、美国品牌战略权威、加州大学伯克利分校哈斯商学院教授、美国先知品牌战略咨询副主席戴维阿克的《管理品牌资产》《创建强势品牌》《品牌领导》《开创新品类:赢得相关性之战》《品牌组合战略》《品牌的未来》等书,品牌五性、五力、五度分析框架以及品牌势能理论思想、心智区隔、意义品牌、情感态度、品牌增长战略模型、品类增长矩阵、战略洞察地图、品牌文化扩张模型等基于百思特咨询集团陈浩、王小博、李相如出版的《品牌势能:存量时代品牌升级与增长路径》一书,文中分析为主观评断,仅供参考。