老板最常问的一个问题:激励员工,是给干股、给实股,还是给期权?很多人以为三者只是“给多给少”的区别,其实完全不是一回事——三种工具对应的是三种不同的法律关系、三种不同的激励力度、三种不同的风险敞口。选错了,要么激励失效,要么引狼入室。
谈选择之前,先把三样东西掰开揉碎,不然容易混着用、用出错。
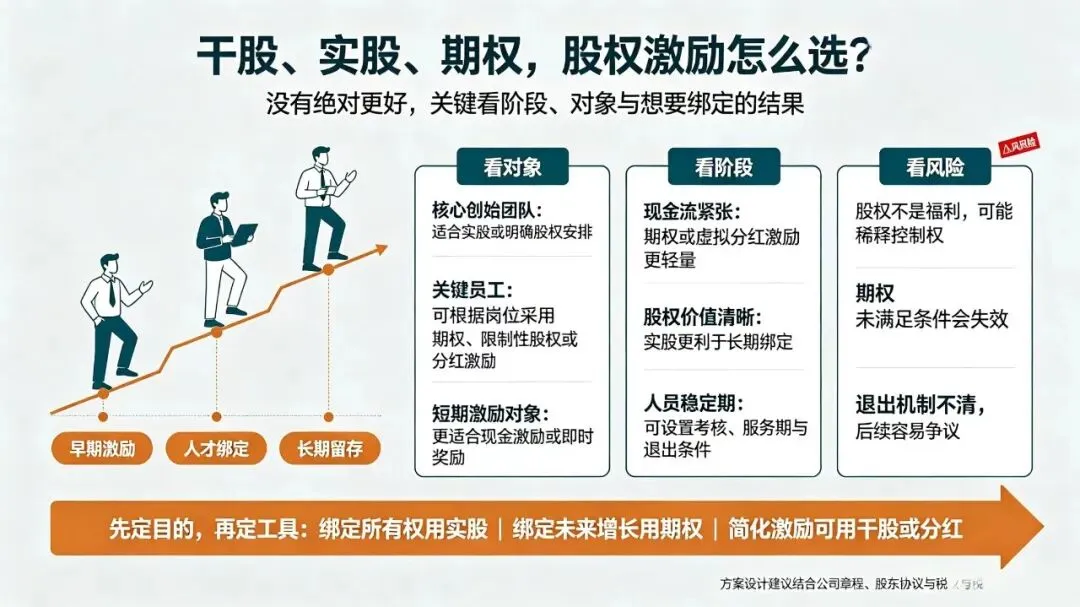
干股,法律上并没有专门定义,实务中通常指不实际出资、也不在工商登记的“名义股份”,本质上更多是一种分红权或利润分配约定,持有者往往不享有表决权,也不承担实缴义务。实股,是登记在股东名册、章程和工商信息里的真股份,权利完整、风险也实在——要出资、能表决、能分红。期权,是“未来的权利”:现在先锁定价和条件,满足业绩或服务年限后再行权成实股。一句话:干股是“给钱不换权”,实股是“给了就是股东”,期权是“先锁定、后兑现”。三者的激励力度和绑定程度依次递增,对应的人群和时机也完全不同。
账算清了,再看真金白银的教训,很多纠纷恰恰出在“想当然”上。
最常见的一类:老板口头答应给核心高管“10%干股”,员工拼死拼活干了两三年,真到分红或离职时才发现,既没书面协议、也没做工商登记,老板一句“那只是绩效奖金的口头约定”就让承诺打了水漂;反过来,也有员工拿着“干股”主张股东权利、查账、分红,双方对簿公堂。还有一类期权纠纷:行权条件写得模糊(“达到业绩目标即可行权”),真到兑现时怎么算业绩、按什么价格,各执一词。干股、期权的本质是合同,凡是合同,就离不开白纸黑字;凡是口头约定,就注定是争议的温床。
案例是提醒,法条是工具。新公司法其实已经把“怎么给、给什么”的想象空间放大了。
第一,库存股松绑。新《公司法》第一百六十二条明确,公司可以将回购的股份用于员工持股计划或者股权激励,这为股份公司和拟上市公司做期权、限制性股票提供了直接通道。第二,类别股登场。第一百四十四条允许公司章程设置与普通股权利不同的类别股,比如分红优先或劣后、表决权差异、转让受限,这意味着“干股”式的利益安排完全可以合法地写进章程,变成一种有据可依的权利结构,而不是停留在口头。第三,要注意边界:真正的“股权”以股东名册和登记为准,不登记的“干股”在性质上更接近债权或分红权,一旦公司进入清算或股权纠纷,权利顺位和股东完全不同。激励工具可以灵活,但法律性质必须事先想清楚。
边界明确了,接下来就是把激励落成可执行的方案,以下五件事建议在方案落地前逐条过一遍。
一是先定身份再定工具:关键岗位、长期绑定用实股或期权,短期激励、财务支持者用干股式分红,别把工具和岗位错配。二是全部书面化:干股要签分红权协议,实股要办登记,期权要有行权协议,明确价格、条件、解锁节奏。三是行权条件写量化:业绩指标、服务年限、离职处理逐一写死,避免“模糊条款”留出争议空间。四是设好退出与回购:离职、辞退、竞业、身故四种情形分别约定,防止人走股留、权责不清。五是提前算税:激励所得涉及个税和持股平台安排,方案设计时就把税负和合规路径一起规划。股权激励不是发一张纸,而是一套从授予、行权到退出的完整制度。
干股、实股、期权没有绝对的好坏,只有“对不对得上你的目标和人群”。把三种工具的法律性质、绑定强度、退出路径都算清楚,激励才能真正变成生产力。股权激励方案怎么设计、怎么落地、怎么规避争议,欢迎私信交流,帮你把“分股权”变成“分未来”。