当前位置:首页>排行榜>公积金贷款提前还款:缩期VS降月供,怎么选?

公积金贷款提前还款:缩期VS降月供,怎么选?

  • 更新时间 2026-10-20 06:58:27
公积金贷款提前还款:缩期VS降月供,怎么选?

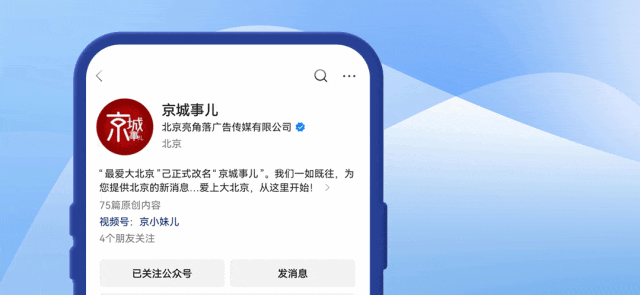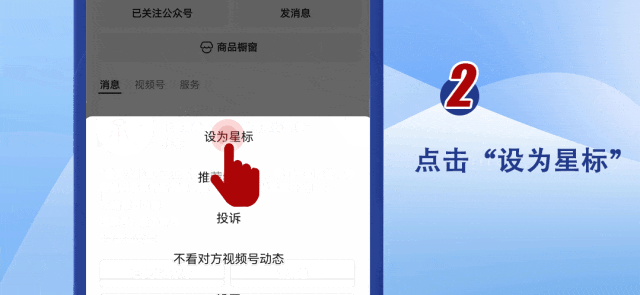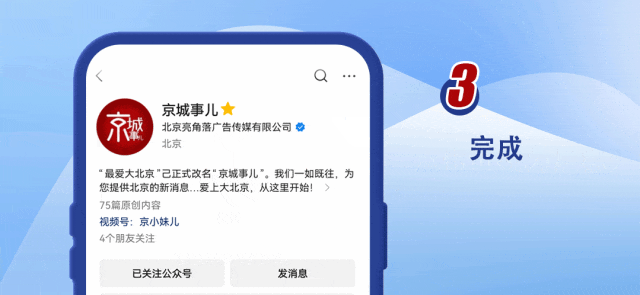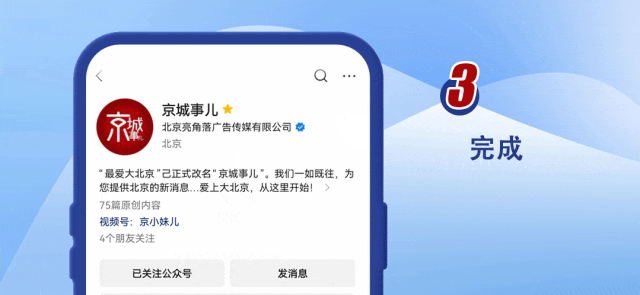
小北的朋友们,请☆星标公众号

每天才能准时收到、收看!

“手上有点闲钱,要不要把公积金贷款提前还了?”这个问题很多人都很困惑,网上也有很多朋友提问。

而很多小伙伴办理公积金部分提前还款时,都会纠结两种还款方式,到底该怎么选?今天给大家讲清楚两者的区别!

公积金提前还款

缩期和降月供怎么选

办理公积金部分提前还款时,大家基本都会纠结两种主流还款方案,两种方式适配不同生活需求,优缺点差异很明显。

01
缩短贷款期限(月供保持不变)

这种方式的操作逻辑很简单,提前偿还一笔贷款本金后,每月需要缴纳的月供金额维持原状,通过缩减剩余的还款总期数,实现提前结清房贷的目的。

这是节省利息最多的还款方式。因为本金快速减少,整体计息时长大幅压缩,长期算下来能省下一大笔利息费用。

唯一的短板是,每月还款压力没有任何缓解,适合月供压力小、一心想省钱的家庭。

02
降低每月月供(贷款年限不变)

选择该方案,提前还完部分本金后,房贷的总还款年限不会变动,减少的本金会平摊到后续每个月,直接降低每月的还款额度。

最大优势就是减轻日常还款压力,每月结余的流动资金更多,家庭日常开销、应急储备都会更宽松。

但弊端十分突出,贷款计息周期没有缩短,整体省下的利息微乎其微,是性价比偏低的选择。

北京住房公积金贷款

月还款额如何调整

方式一:北京市政务服务网

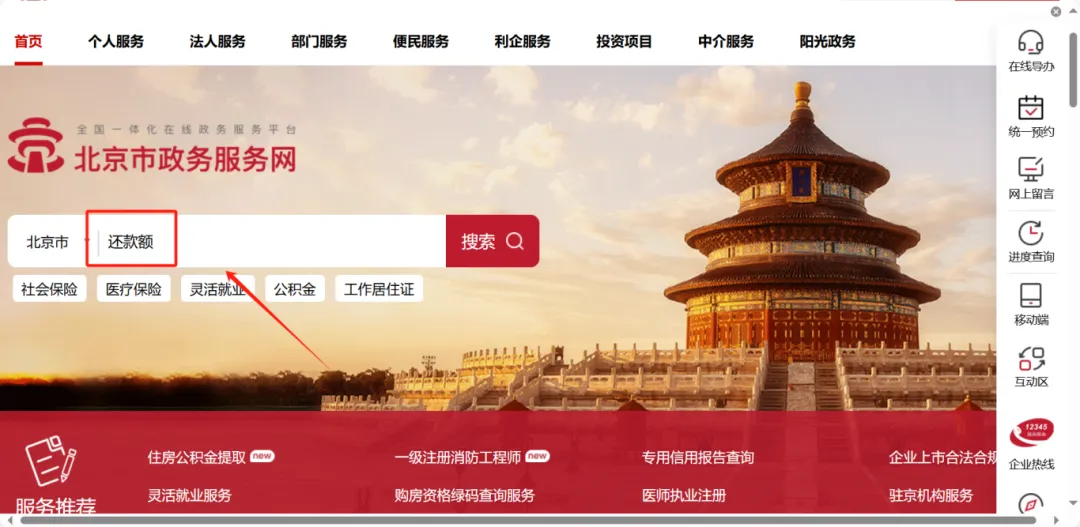
第一步,进入北京市政务服务网,在首页搜索栏中输入“还款额”关键词,点击搜索。

图源北京市政务服务网,下同    

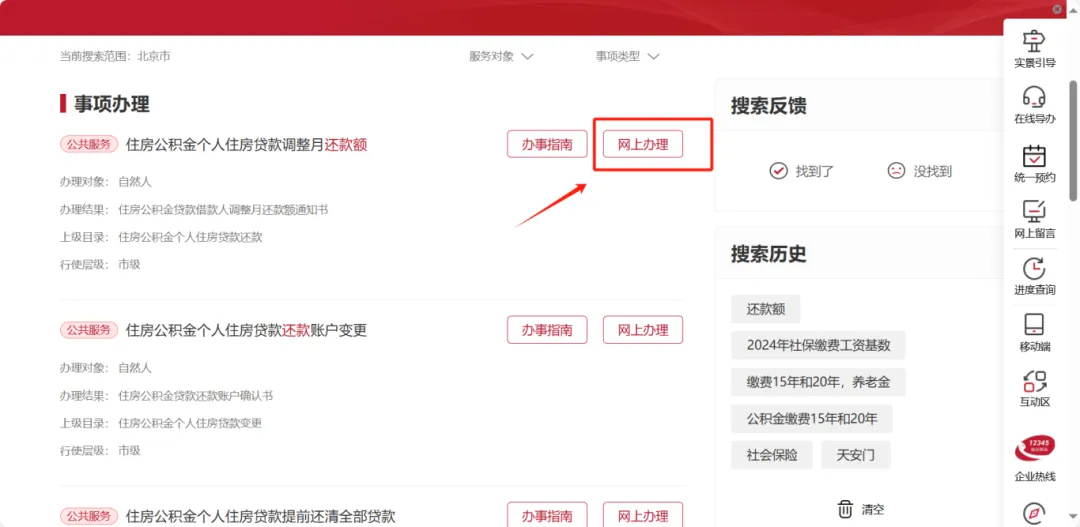
第二步,进入搜索页面,找到“住房公积金个人住房贷款调整月还款额”事项,点击“网上办理”。

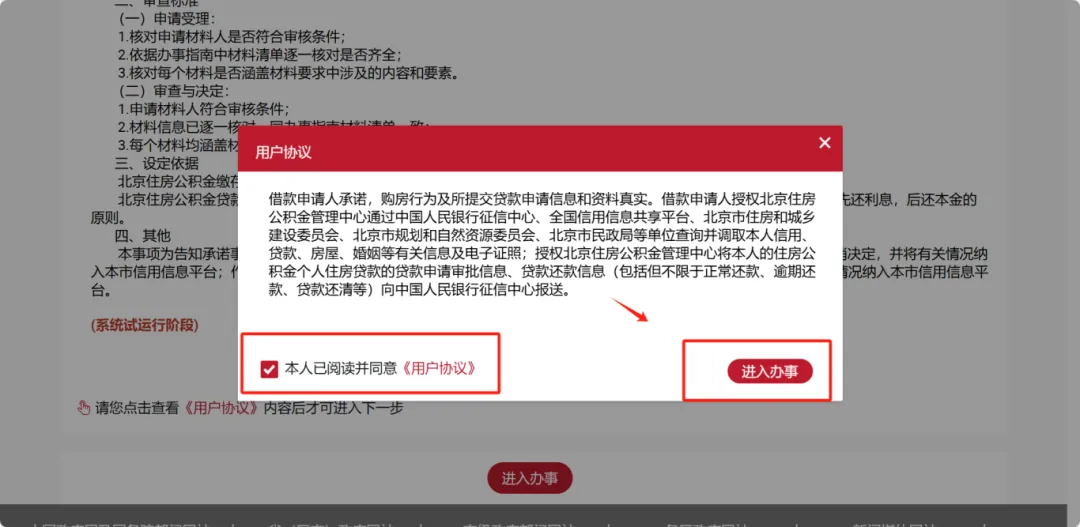
第三步,登录成功后,阅读《用户须知》后,点击查看《用户协议》,勾选“本人已阅读并同意《用户协议》”,点击“进入办事”。

第四步,进入在线填表页面,系统会自动匹配借款人申请编号、借款人姓名、借款人证件号码、贷款期限、当前约定还款额等信息,输入约定还款额,点击“下一步”。

第五步,核对贷款信息、还款信息等内容,确认无误后,确认无误后,点击“提交”按钮。

第六步,申请提交成功后,您可以对本次服务体验进行评价。
方式二:“京通”小程序

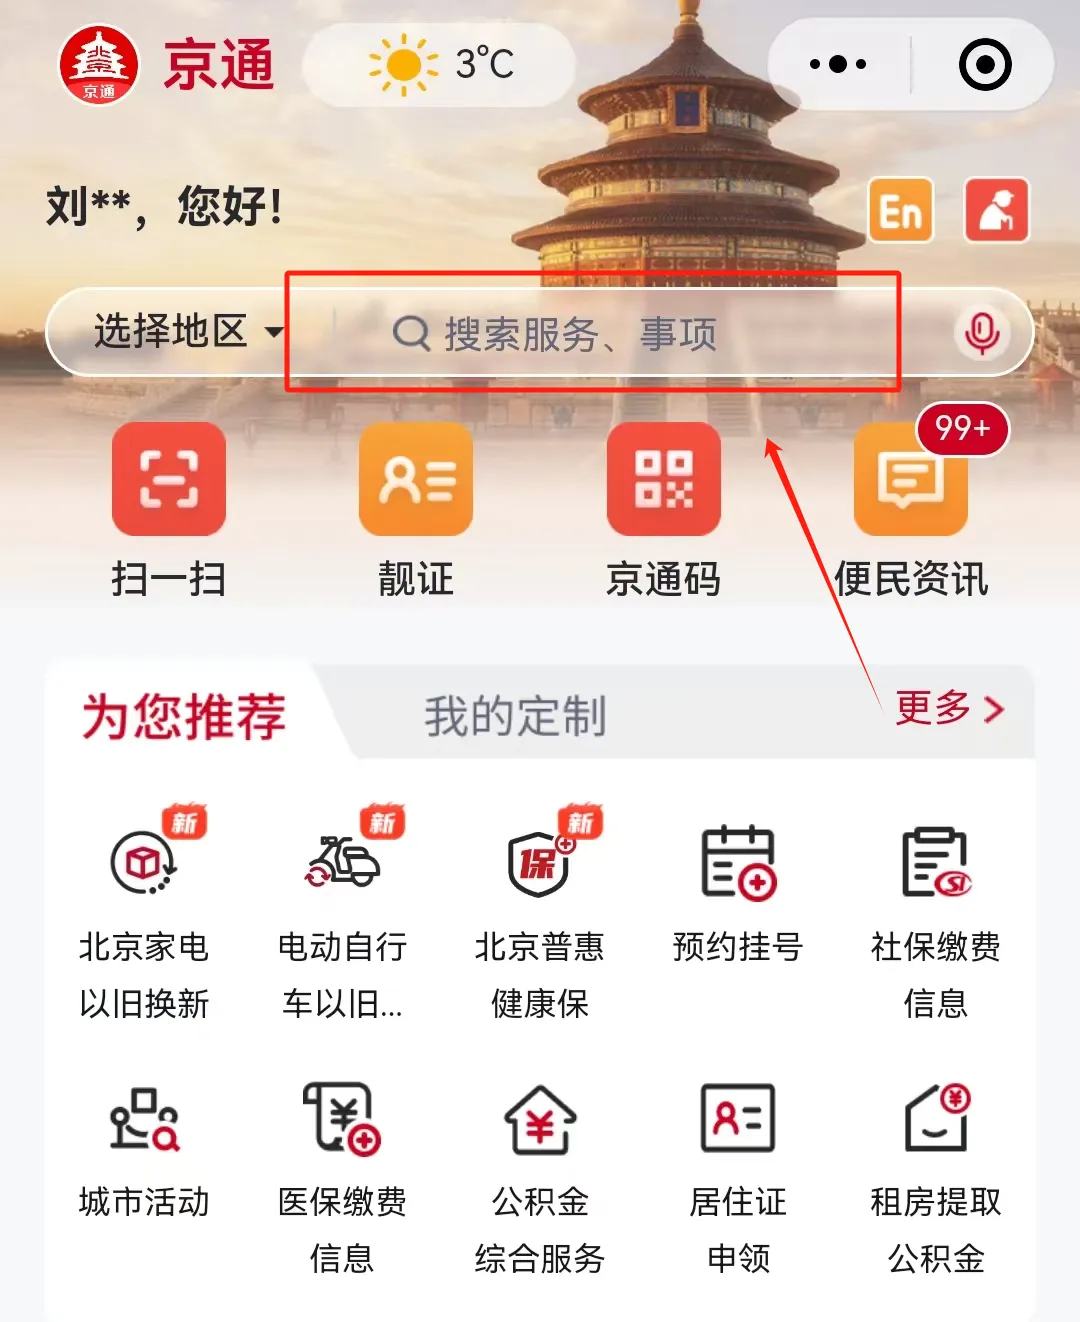
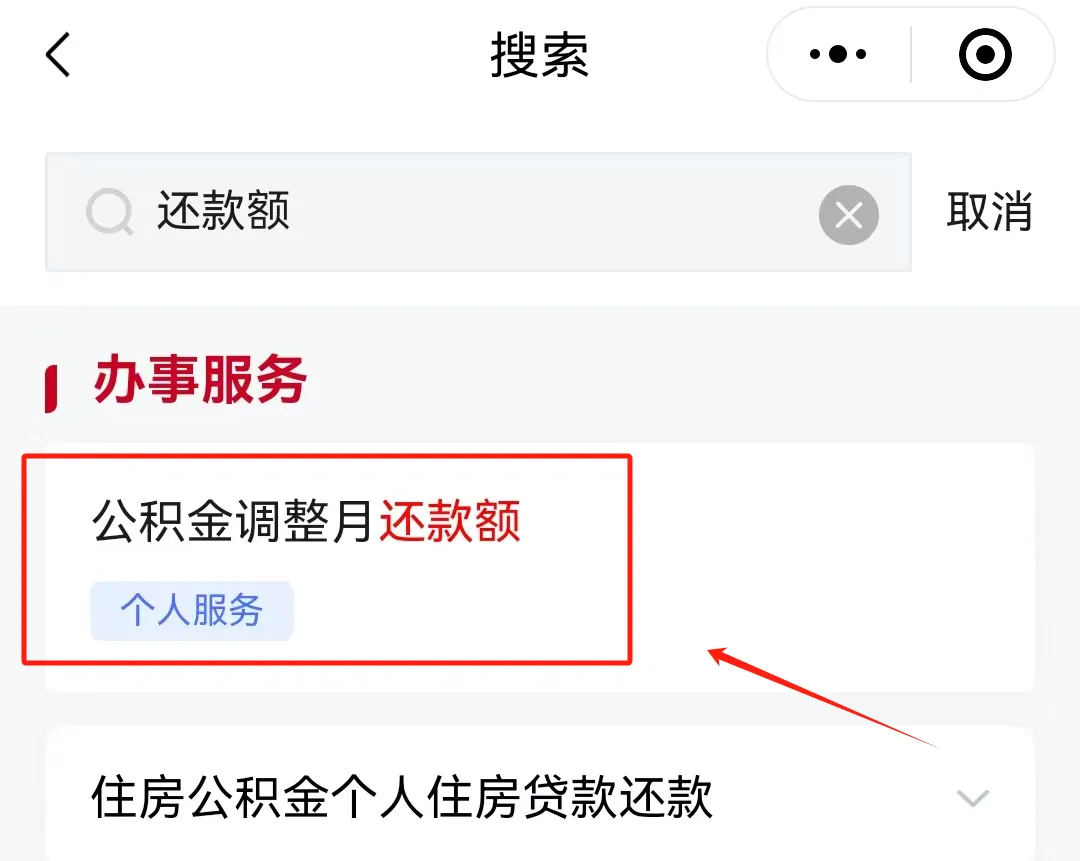
第一步,在微信、支付宝、百度手机APP客户端搜索“京通”小程序,点击首页搜索栏,输入“还款额”关键词,找到“公积金调整月还款额”事项,点击进入办理页面。

第二步,登录成功后,仔细阅读“温馨提示”,了解办理该事项需要注意的问题,点击“关闭”按钮。

第三步,系统会自动匹配贷款申请编号、借款人姓名、证件类型、证件号码、贷款期限、当前约定还款额等信息,输入约定还款额,点击“提交”按钮。

第四步,根据提示,核对调整后的月还款额,点击“确定”,完成整个办理流程。

全方位判断

到底要不要提前还房贷

很多人纠结提前还贷,核心都是想算清经济账。有网友分享过真实案例:75万30年等额本息房贷,年化利率5.6%,月供约4300元,提前还款50万后,月供降至1435元,整整省下44万总利息,减负效果十分显著。

房贷主要分为等额本金、等额本息两种还款模式,两种模式计息规则不同,并非所有人都适合提前还贷,需结合自身情况判断。

等额本金前期月供高、利息占比大,还款压力集中在前中期,越往后还款金额越少,整体总利息更低;等额本息每月月供固定、还款更稳定,但长期计息下来,总利息会高于等额本金。

1
适合提前还款的情况

(1)把控好还款时间节点,房贷还款5-8年是黄金窗口期。如果还款时长超过总期限的1/4甚至1/3,前期基本已经结清大部分利息,后期还款以本金为主,提前还贷没有实际意义,无需浪费闲置资金。资金紧张的家庭,更不用急于还款。

(2)房贷利率偏高,自身没有靠谱的理财渠道、无优质投资项目,手握闲置资金时,可选择提前还贷,越早还款,省息效果越明显。

(3)无低利率房贷福利,日常资金闲置贬值,与其存钱赚微薄利息,不如提前还贷降低负债。

2
不建议提前还款的情况

(1)办理的是公积金房贷。公积金贷款利率远低于商业房贷,本身就是超低利率负债,十分划算,没必要提前结清。

(2)房贷办理时享受了利率折扣,整体贷款利率偏低。若有稳定、靠谱的理财途径,收益高于房贷利息,优先投资比还贷更划算。

大家可通过银行APP或房贷计算器,精准核对每月本金、利息还款比例,再做最终决策。

来源:北京公积金中心、湖北发布

随机文章