火债账单|一家500强企业因野火破产,谁在为野火买单?
- 更新时间 2026-10-20 06:02:47
上一篇文章,围绕的是"北美石油行业如何改变了自然火":
石油塑造了现代经济,也改变了人类驾驭火的能力。
原始社会,人类学会钻木取火、掌控了火,从此有别于其他动物。
现代社会,我们被高温淬炼出的石油产物层层包围——塑料、橡胶、交通、食品、建筑。与其说人类掌控了火,不如说我们的衣食住行早已被火的产物所裹挟。人类依赖火而生存,火却愈发难以掌控。
人类从 Homo Sapiens(智人),
变成了 Homo Flagrans(燃烧的人)。
上一篇文章的最后提到了"火债",却还没有深挖野火带来的经济损失。当野火风险只停留在气候变化与生态损失的层面,能引发的往往只是环保人士的关注;然而游行与抗议传递的只是一小部分人的声音,甚至因为立场差异会不断激化政治、资本与环保界之间的冲突。
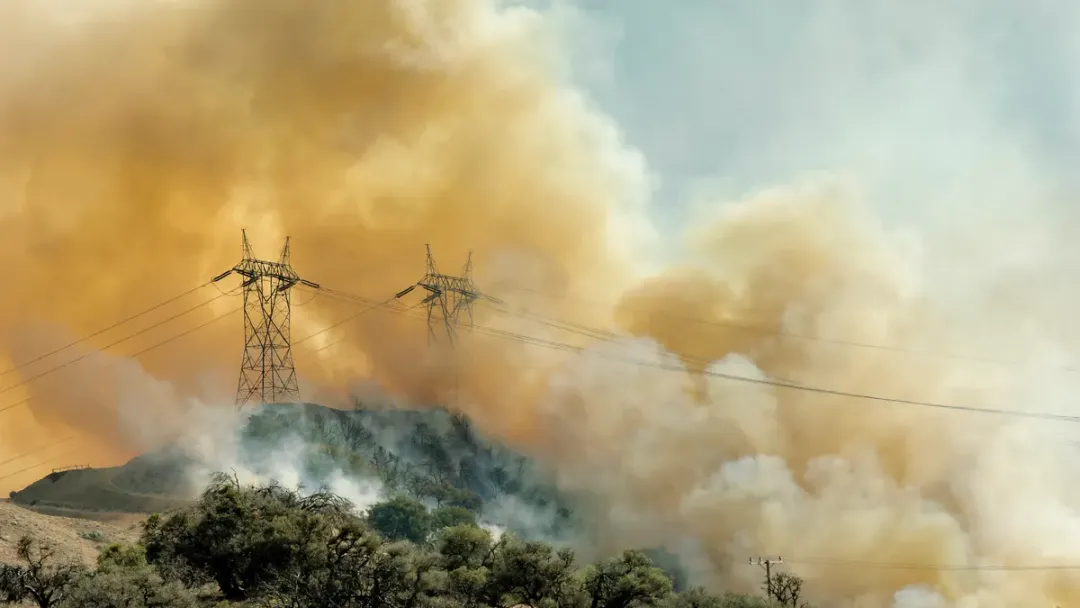
真正能把社会、企业、政府力量拧成一股绳的前提,是要算清野火这笔账。
所以这一篇,我想把野火这个气候课题从"自然视角"切换到"经济视角"。北美的野火研究已经相当成熟:有配套的法律体系,有丰富的案例积累,形成了一条"法律监管—资本市场—企业现金流"的传导链,对公共事业(Public Utility)公司尤其如此。
一、野火 Wildfire|天灾还是人祸
野火,是我做 ESG 研究时接触的第一个极端气候现象。
当时我曾问过同事一个问题:降低野火风险,应该从 mitigation(减缓)还是 adaptation(适应)的角度切入?
得到的回答有些无力:野火几乎无法避免。
野火的成因太复杂了。首先,大自然本身就存在森林周期性自燃更替的机制,人类能测算出的只是一个宽泛的周期,具体的时间与地点都带有极强的随机性(比如雷击)。从 mitigation 的角度,确实可以设置防火隔离带,也可以人工干预森林自燃。但火灾来袭时,一阵风就能把一颗火星吹过隔离带,或者从荒无人烟的远方林区一路吹进人类社区——即便提前干预,也依然会措手不及。
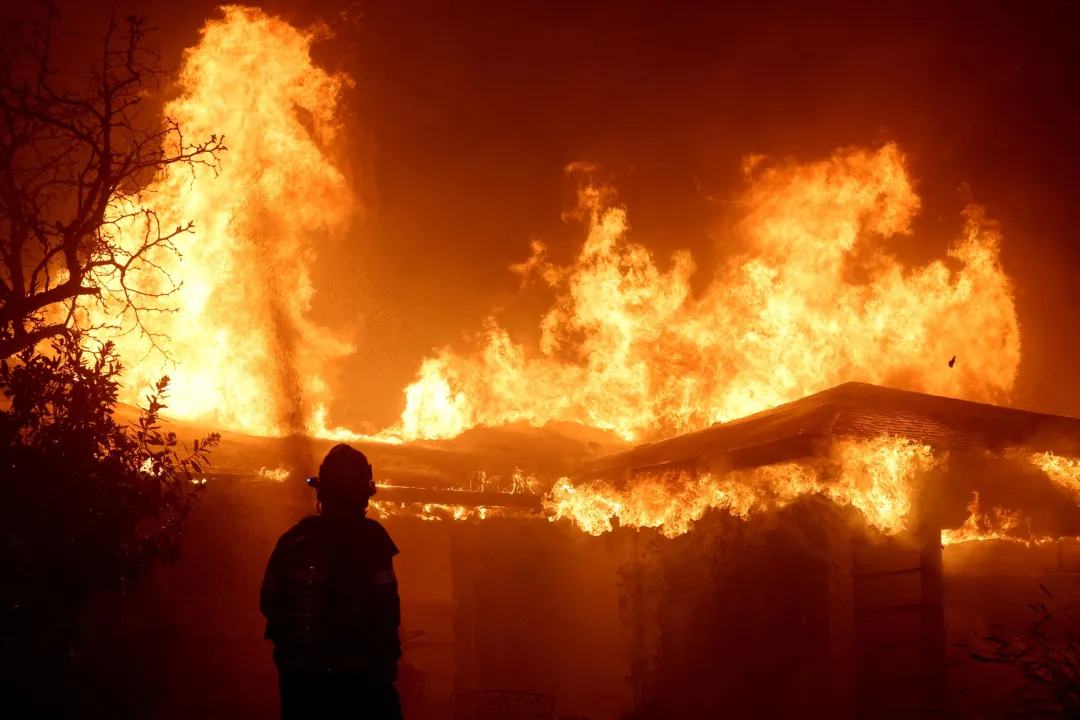
"天灾"其实只是一小部分,更难防的是"人祸"。
据美国国家公园管理局(NPS)2000—2017 年的统计,全美约 85% 的野火由人类活动引发。这里面还要区分故意纵火与疏忽大意——而真正属于纵火的,只占已知成因的约 18%–21%,其余大多是焚烧垃圾、设备故障、未熄灭的营火这类疏忽。
一场野火的爆发,可能始于一个被随手丢弃的烟头,叠加上某家能源企业老化的管线,再遇上一阵能把火星吹出几公里的下坡风把火势扩散到方圆数百里。而当地政府可能因为财政预算有限,把有限的资源拨给了城市治安,从而压缩了消防部门的预算,进一步导致火势失控蔓延。
一场野火蔓延的背后,个人、企业、政府都可能在不自知的情况下加了一把柴。
这就牵扯出了关键问题:
谁该为野火负责?谁又付得起这笔账单?
二、PG&E|一家500强企业被被火烧掉的十年
因野火而破产,PG&E 的案例算得上是全球"野火破产"的标本。但这场大火并没有摧毁这家企业,而是建立起了加州的野火法案的起点,通过法律和金融的方式来梳理野火账单。
2017 年,北加州火季(North Bay Fires)爆发,同时引燃 21 场主要火灾,经济损失约 200 亿美元。
2018 年,Camp Fire 在天堂镇(Paradise)附近起火,过火面积超过 15 万英亩,烧毁 18,804 栋建筑,成为加州史上最致命、最具破坏性的野火。
PG&E 是当时加州最大的 IOU(Investor-Owned Utility),辖区约 7 万平方英里,占全州面积的 42%,恰好覆盖了这两场大火的最高火险区。火在哪里烧得最大,PG&E 的输电线就在哪里。
加州当时实行 inverse condemnation(反向征收)的严格责任:只要公用事业的工程损坏了私人财产(比如 IOU 的电线起火,烧毁了居民的房屋),即便没有任何过失,也需要全额赔付。仅仅这两场大火带来的野火责任负债就超过 300 亿美元,而 PG&E 2017 与 2018 两年的营业收入加起来也只有约 340 亿美元。
可想而知,一场大火几乎烧光了PG&E两年以来的营收。
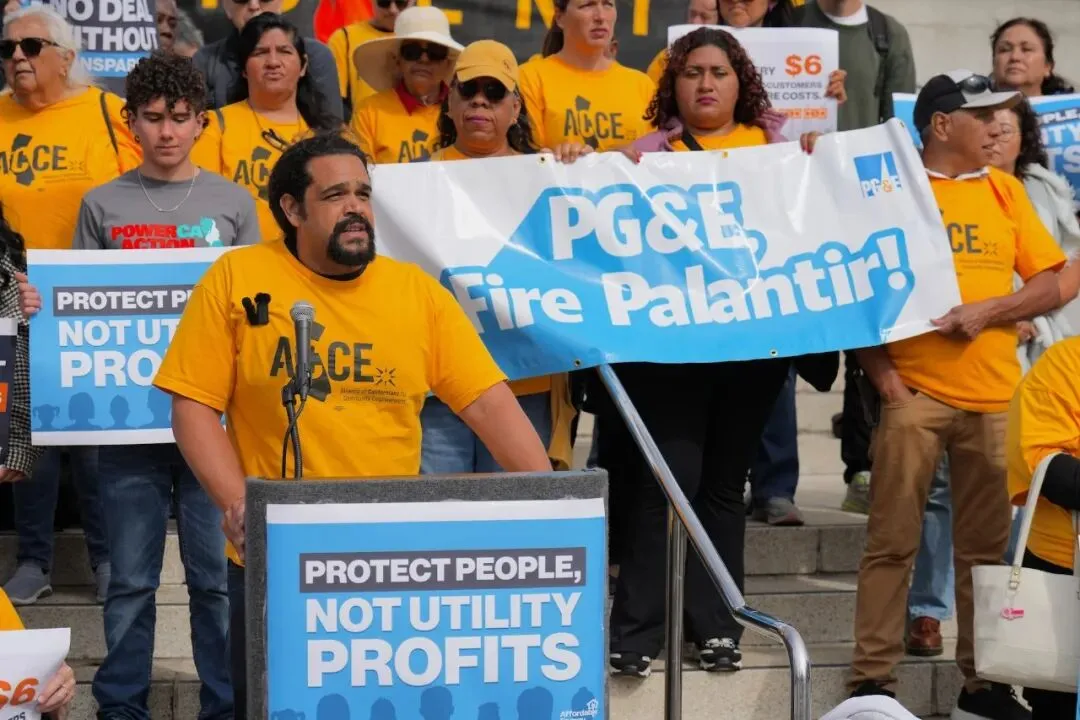
理论上,PG&E 本可以提高电价,把这笔额外成本分摊到居民身上。但在加州,电价调整必须经过 CPUC 批准;而这些成本能否回收、能回收多少、什么时候回收,都要由 CPUC 事后逐案裁量,甚至可能被部分否决。火灾刚过就提高电价,在民怨沸腾的当口几乎不可能通过。
于是,通过监管通道提升电价一拖再拖,而火灾造成的赔款期限却越来越近,这个时间差,成了压垮 PG&E 的最后一环。
起火后不到三个月,PG&E——这家全美客户规模最大的公用事业公司——申请了 Chapter 11 破产重组。股价从 2017 年 9 月的历史高点 71.56 美元,跌到 2019 年 1 月 17 日收盘的 6.36 美元,市值蒸发超过 320 亿美元,几乎正好等于那一笔野火负债。
这笔负债冲击的不只是 PG&E,还有资本市场。
对当时的北美投资者而言,公用事业股长期被视为"债券替代品(bond proxy)——低波动、稳定股息、抗周期(类似于高股息红利股)。而 PG&E 的破产,是自 1999 年以来第三大投资级公司违约,其 175 亿美元的指数内债务规模,仅次于雷曼兄弟(349 亿美元)与世通(229 亿美元)。
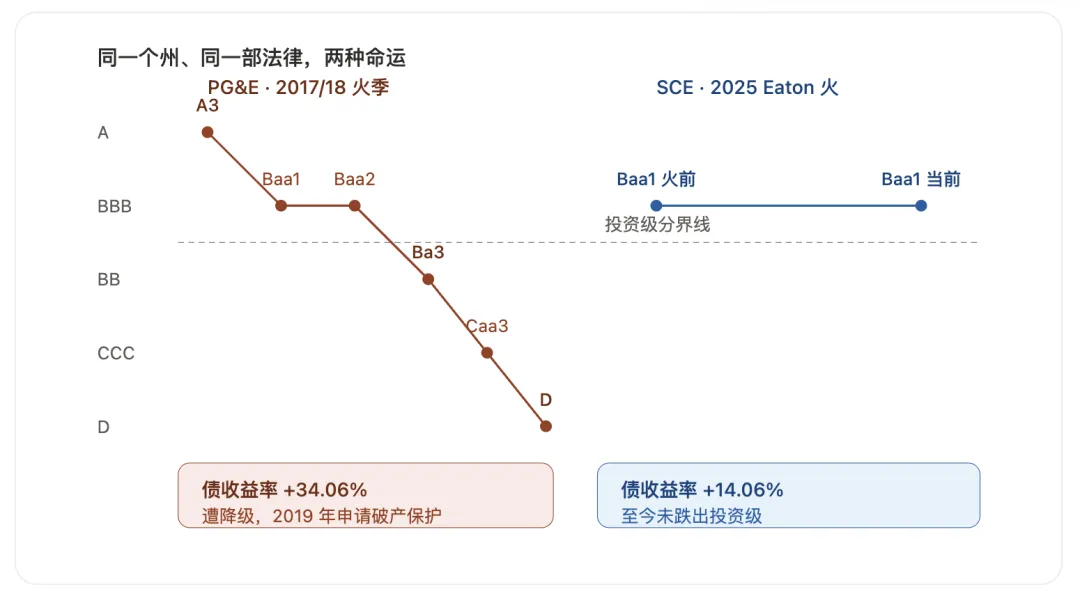
因为野火,S&P 将 PG&E 从 BBB− 连降五档至 B;穆迪也同步将其降至垃圾级。而投资了PG&E债券的北美机构投资者,自然也承担了一笔巨额投资亏损。直到 2025 年 3 月,穆迪才把 PG&E 公用事业层面的第一抵押债券重新升回投资级;2026 年 4 月,S&P 给出 BBB−。从坠落回到投资级,走了六年多。
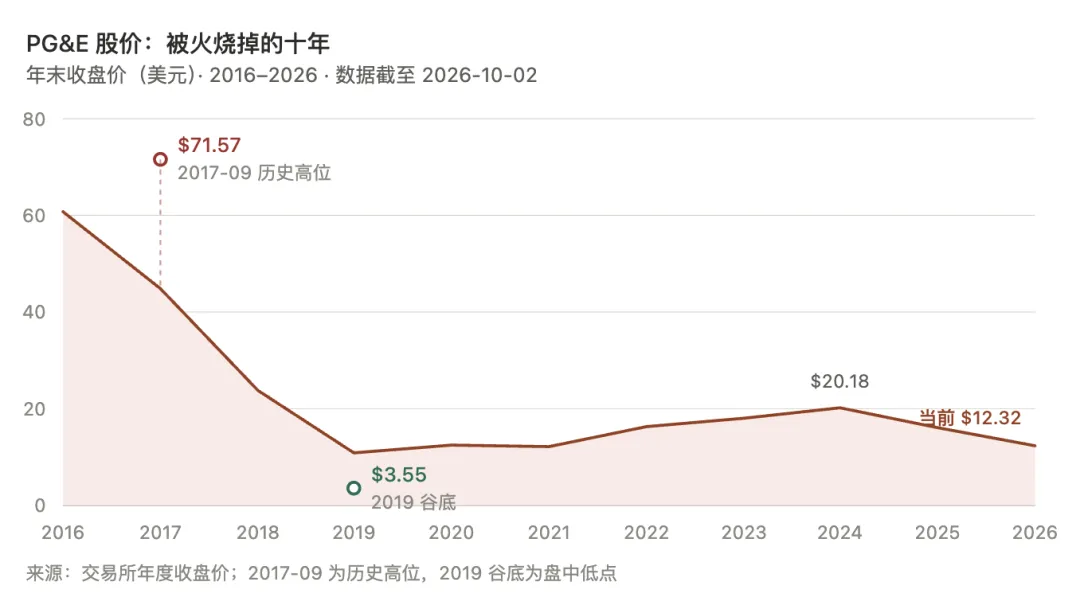
从一颗火星蔓延成野火,最快只要一个小时;
扑灭一场森林大火,有时需要花上近一年;
而这 300 亿美元的野火负债,PG&E 还了将近十年——直到 2026 年 10 月 14 日,受害者信托完成最后一笔分配,这笔债才算画上句号。
三、野火基金|把野火算进企业现金流
研究 PG&E 这个案例时,扑灭山火只是起点。在为烧成灰烬的土地唏嘘的同时,野火也催生出了新的东西:新的法案、新的金融机制、新的野火基金,陆续登场。
还是先说回这 300 亿美元的野火负债。PG&E 申请的是 Chapter 11,是重组而非清算,所以这笔债没有被一次性还清,而是被拆成了几条去路:
约 135 亿美元,通过受害者信托(Fire Victim Trust)赔付给火灾幸存者;
约 110 亿美元,付给那些先向灾民理赔、再向 PG&E 代位求偿的保险公司;
另有约 10 亿美元,赔付给公共实体。
要说明的一点是,其中 135 亿美元对受害者的补偿,其中只有 54 亿是现金,分批赔付;其余部分则以 PG&E 在 2020 年完成重组后的新公司股票支付——按当时约定,这部分股票名义价值约 67.5 亿美元,但划转当天实际只值约 43 亿美元。对于火灾的受害者来说,这部分的赔偿是在股价中被蒸发掉的。
至于被打折掉的那部分:受害者信托最终核定应赔 195.7 亿美元,实际只支付了 137.2 亿美元,赔付率永久锁定在 71.25%,约 56 亿美元不会被支付。直到,2026 年 9 月,加州以 AB 2700 立法正式承认这道缺口,要求 CPUC 在 2028 年前核算清楚,并设计出由电力公司(而非用户)补齐的机制。
显然,靠立法和诉讼拿到赔付,动辄数年。PG&E 这么大的案子,从 2018 年起火,到 2026 年才终于走完。
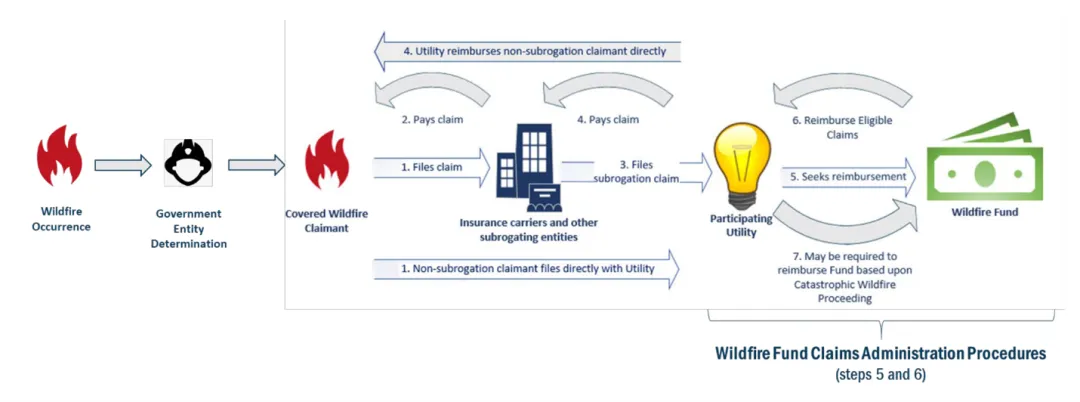
面对越来越频发的火季,靠一场一场官司去善后,效率实在太低。野火烧不尽,春风吹又生。PG&E 这家北美公用事业巨头的破产,催生出了野火基金。
在 PG&E 申请破产之后,加州推出了 AB 1054。
这是一个约 210 亿美元的索赔支付能力池,用于支付符合条件的野火索赔。其中一半来自股东注资——也就是加州最大的三家 IOU:太平洋燃气与电力(PG&E)、南加州爱迪生(SCE)、圣地亚哥燃气与电力(SDG&E)。三家公司在 2019 年一次性投入 75 亿美元,此后每年再持续出资,十年合计约 105 亿美元。另一半来自用户:一笔附加在电费单上的费用,每年约 9 亿美元,将持续到 2035 年。
想要进入 AB 1054 的保护范围,公司必须先拿到安全认证、制定并严格执行野火缓解计划。也就是说,野火基金并不意味着企业可以对野火掉以轻心,恰恰相反——它对公用事业提出了更高的预防要求。而基金真正在做的事,是把一场野火可能造成的巨大损失与高度不确定性,转化成每年确定、可计量的一笔投入。
当不确定性被转化成确定性,资本市场看到的就是风险的下降。
2017—2018 年的火季,让 PG&E 在几个月内从投资级一路坠到违约评级 D;同期加州公用事业债的收益率飙升了 34.06%。而六年后 Eaton 大火之下,因为有了 AB 1054 这个基金池对企业现金流的保护,SCE 守住了投资级,避免了又一家公用事业公司走向破产——这一次,债收益率只上升了 14.06%。
对于投资人来说,这体现的就是折现率的调整(WACC)。因为野火导致的债券收益率越高,折现收益率就越高,企业折现的价值也就越低。
但基金的容量有限。加州随后又出台了 SB 254,作为 AB 1054 的延续:它以 2025 年 9 月 19 日为界,此后点燃的野火划归一个新的 180 亿美元延续账户,两池之间资金互不结转。从 2029 年开始,三家 IOU 每年需要合计再支付 3 亿美元,一直持续到 2045 年。
自此,野火风险不再只是风险地图上的一片红色,它被实实在在地翻译成了企业未来二十年的现金流支出。
四、野火预防-资本开支|管线“地下化”
野火基金对DCF模型的影响在于增加每年投资支出,和盈利表上对电力价格的提升。
而对于现金流量表来说,还需要考虑到CAPEX(资本开支)。野火基金之外,加州还出台了SB884:要求公共事业单位把管线“地下化”。
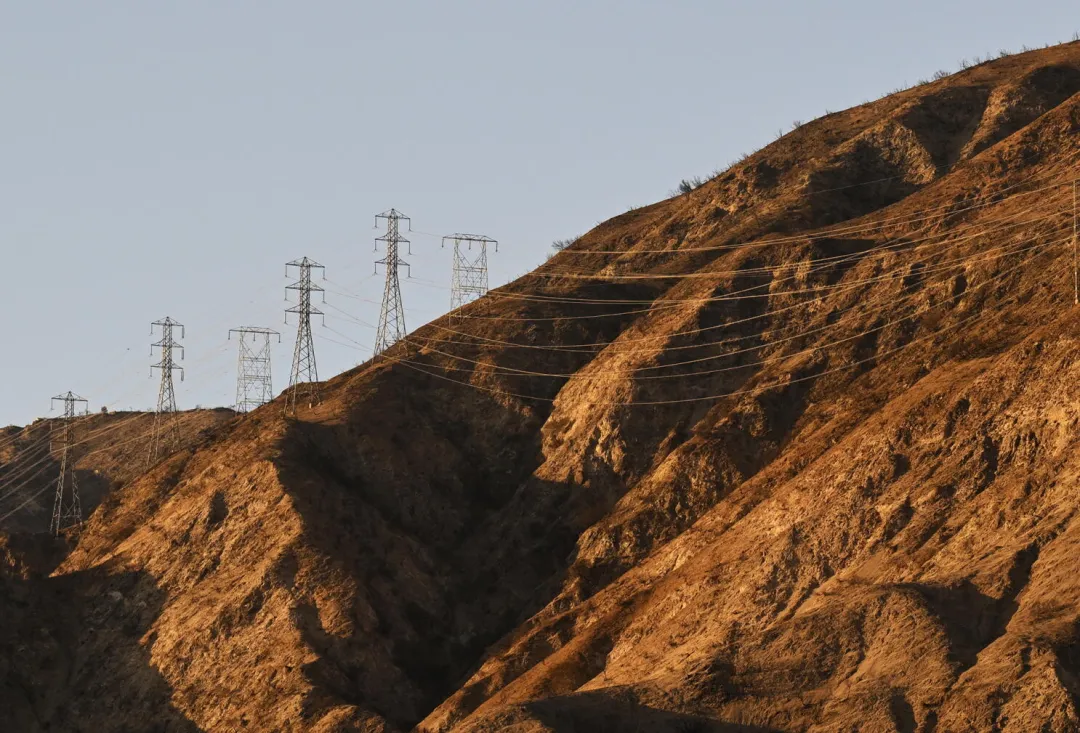
从防治野火的角度出发,这属于是Adaptation的方案。可别小看只是将管线从地面铺到地下这一个动作,即使是SB884只要求了把高火险区域的管线“地下化”,对于PG&E一家公司来说,这也有5000英里的管线,需要将近10年,耗资$100亿元才能完成。
要说服企业支付Wildfire CAPEX不是一件易事。
一般来说,CAPEX的投入,是为了要获得回报:比如新铺设一段管线,就能多覆盖一个区域,增加一片地区居民的收入。但是对于Wildfire CAPEX来说,这笔投入为的其实是“避免损失”,降低野火破坏所带来的损失。野火的发生和燃烧的严重性本身就带有随机性,而为了降低概率,就需要做到大面积的投入,而回报却并不能体现在收益表上。
另外,企业的资本开支是有限度的。如果要在野火上多花钱,那在别的地方就要少花钱。
而别的地方是什么,我想不说你也能猜到,AI。
是的,美国AI的资本开支不管是在大模型上,更多是数据中心在能源、电力上的开支,而这背后,就是这些垄断一方电力市场的公共事业单位。对于这些电力企业来说,AI CAPEX是有着巨大潜在回报的吸引力的,而Green CAPEX,在野火上的投入确实在避免黑天鹅事件,不确定性极高,而且回报率还难以计算。
既不愿意放弃对AI的趋势的投资,又要遵守新法规对野火的防治,那么增加出来的成本就会被转移到电价的提升。
但如对于美国的公共事业单位来说,“电价”是一个非常敏感的话题。一旦电价提升,导致当地居民的生活成本提升,就很可能要遭到当地民众的抗议。
就像前面提到的AB1054,因为损失巨大,超过了一家企业破产而能赔付的金额,一部分损失的赔付被传递到了之后几年当地电价的抬升。加州的电力本就在美国属于昂贵的地区,更是因为近几年不断涨价,十年之间,加州的电价翻了一倍,同期物价只涨了四成。光是野火的成本,就占了19%。
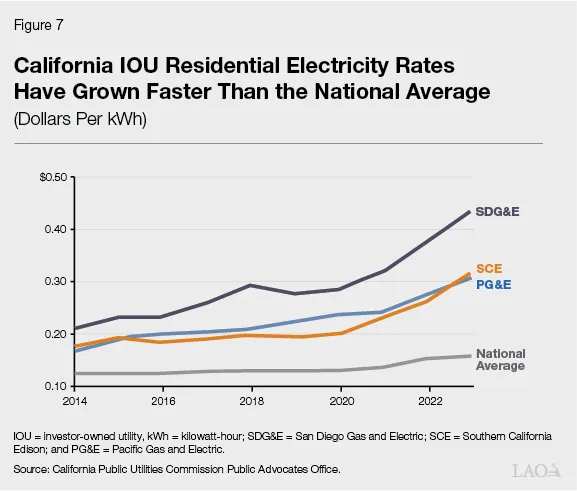
极端气候、用户成本、AI投资,这三项正是美国目前能源企业面临的三大议题,而这背后是投资人、用户、和法律法规三个推手在重新把野火风险计入企业的DCF。
利润表上,野火增加的是运营成本——保险费、植被管理、监测系统的运营开支、合规与法务;以及新旧管线替换导致的加速折旧,和火灾相关的诉讼费用。
资产负债表上,野火加重资产端的投入:新的管线、AI野火摄像头,负债端则随之加杠杆;权益端在极端情况下则会面临野火赔付而被稀释。
现金流量表上,每年投入的野火OPEX和基金投入,和未来的CAPEX计划都会增加了经营现金流和投资现金流的流出,而投资者的对于收益率的提升也在同时提高融资的成本。
除此之外,还有信用评级、社会民生、空气污染这些另类账单需要被考虑,如何计量,如何分配权责将是我们需要探索的课题......
结语
人类从学会用火,到以火牟利,再到为火计价。
关于野火的这笔账,细细算来,牵扯了一系列的账单:短期的、远期的,甚至还有“或有”的。当我们把一场火灾写成现金流、写进折现率、写进法律条文,也许它才真正开始被认真对待。
