百强县如何“链”就的湖北观察与解析(宏观经济篇)
郭秦川
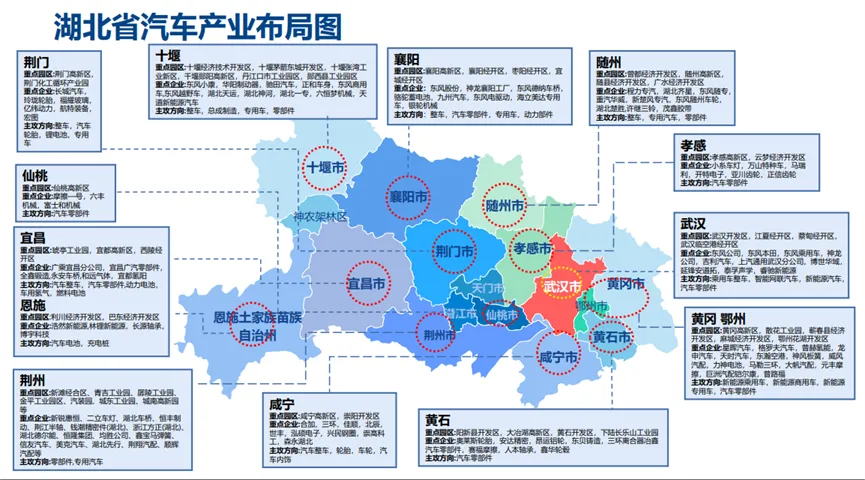
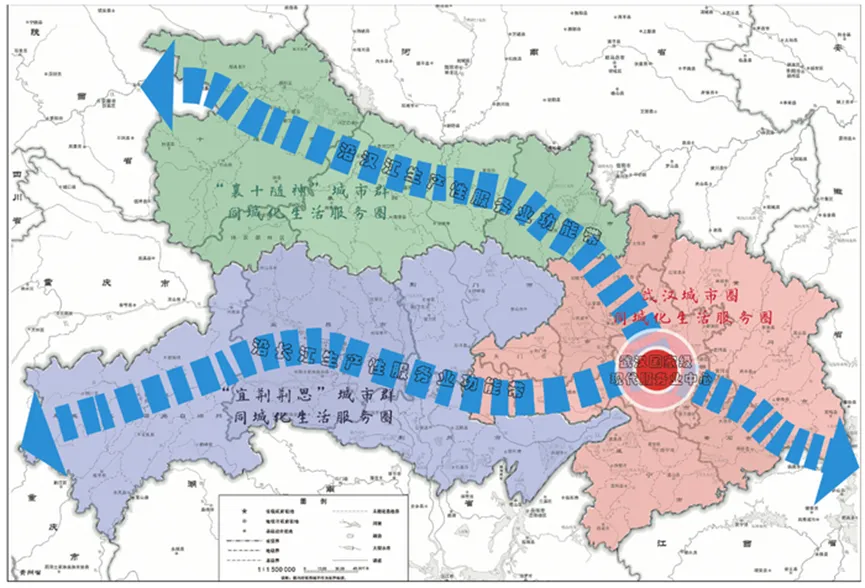
县域经济是湖北省构建 “一主引领、两翼驱动、全域协同” 区域发展布局的基础单元,本次选取湖北全部 8 个入围赛迪全国百强的县级市作为样本,以 2020-2025 年 GDP 总量、可比价增速时序数据为核心基础,结合赛迪百强县评价体系(经济实力、增长潜力、智造能力、城镇活力、富裕合力五大维度 35 项指标),从宏观周期视角,调研观察研判8 市在后疫情周期的经济复苏轨迹、总量格局、增长动能分化、发展质量短板,客观识别共性矛盾与个体结构性差异。调研与研究坚持实证导向,不做主观夸大预判,旨在厘清湖北头部县域经济的真实基本面,为县域产业升级、区域协同、政策优化提供客观研判依据。
2020 年是本轮周期起点,受外部冲击影响,8 市全部出现 GDP 负增长;2021年集体迎来强反弹,此后逐步进入分化复苏阶段,至 2025 年,8市梯队格局重塑,增长动能出现明显分化,部分城市实现千亿 GDP 突破,但部分城市增长韧性承压。8 市是湖北县域经济 “第一方阵”,发展态势直接决定湖北省全域协同发展的成色,研判其趋势,对全省县域经济提质增效具有标杆参考价值。
一、经济发展现状(2020—2025)
(一)总量规模格局:形成三大梯队
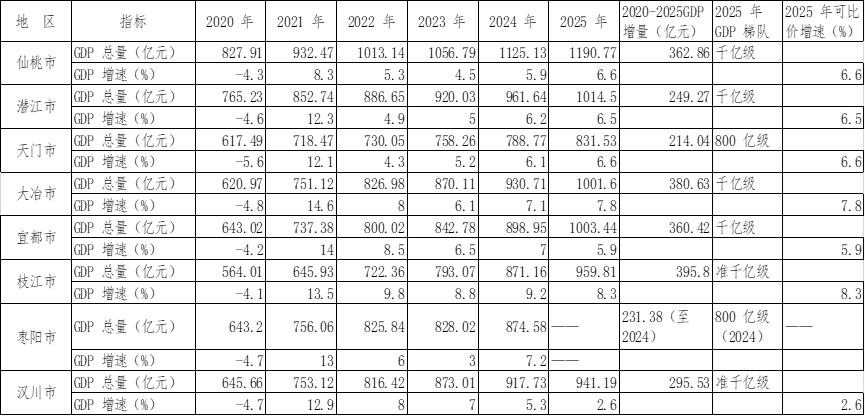
1、第一梯队(千亿俱乐部):仙桃市 2025 年 GDP 1190.77 亿元,持续领跑湖北县域;潜江市 1014.5 亿元、大冶市 1001.6 亿元、宜都市 1003.44 亿元,2025 年相继突破千亿大关,形成 4 个千亿县级市。 第二梯队(900 亿级):枝江市 959.81 亿元、汉川市 941.19 亿元,距离千亿门槛一步之遥。 第三梯队(800 亿级):天门市 831.53 亿元;枣阳市 2025 年数据暂未公布,2024 年GDP 874.58 亿元。
2、从2020 年基数看:仙桃 827.91 亿、潜江 765.23亿、天门 617.49 亿、大冶 620.97 亿、宜都 643.02 亿、枝江 564.01 亿、枣阳 643.2 亿、汉川 645.66 亿。2020 至 2025 六年累计增量仙桃遥遥领先,增量超 362 亿元;枝江增长幅度相对突出,由 564 亿增长至 959.81 亿,规模扩张速度强劲。
(二)增长周期时序特征
1、2020年:全域承压下行。8 市全部负增长,降幅区间:-4.1%~-5.6%,天门市降幅最大(-5.6%);枝江 - 4.1% 相对抗跌。外部需求收缩、服务业停摆、工业生产受限是共性冲击。
2、2021年:全面反弹复苏。8 市增速全部冲高至 12% 以上,大冶 14.6%、宜都 14%、枝江13.5%,为本轮周期峰值。属于冲击后的补偿性反弹和基数因素,工业产能恢复、基建投资发力拉动经济快速修复。
3、2022—2024年:增速回落,个体分化。补偿性增长红利消退,增速普遍回落至4%-9% 区间。枝江保持较强稳定性,2022-2024年连续三年维持8.8% 以上高增速;天门、仙桃增速平稳;枣阳 2023 年增速显著下滑至 3%,出现阶段性低谷。
4、2025年:增长格局进一步分化。
(1)高韧性组:大冶 7.8%、枝江8.3%、仙桃 6.6%、天门 6.6%、潜江 6.5%,维持中高速增长;
(2)承压组:宜都回落至 5.9%;汉川增速大幅下滑至 2.6%,为本轮周期除 2020年外最低增速,工业板块出现收缩压力。
(三)SWOT分析
维度 | 内容 |
优势 | 1. 是湖北省县域经济第一方阵,全部入选赛迪全国县域百强,经济体量底盘大,产业基础成熟; 2. 产业类型多元,覆盖轻工纺织、油气资源、装备制造、精细化工、农产品加工,部分已形成国家级特色产业集群; 3. 区位条件优越:省直管市、武汉都市圈、襄宜黄三大都市圈外围,可承接中心城市产业、要素外溢; 4. 2020-2021 抗冲击修复能力强,具备持续做大经济体量的产业承载力,4 市成功迈入千亿 GDP; 5. 土地、劳动力成本相比武汉、宜昌等中心城市具备成本优势,工业承载空间充足。 |
劣势 | 1. 产业结构分化明显,部分县市支柱产业单一,产业链偏中低端,附加值不高,抗周期波动能力弱; 2. 创新要素短板突出,研发投入强度、高新技术企业密度不足,高端人才持续向中心城市流失; 3. 服务业层次偏低,生产性服务业发展滞后,多为配套型,难以赋能制造业升级; 4. 县域公共服务配套水平有限,教育、医疗资源不足,人口吸引力不强; 5. 部分重化工、资源型县市绿色低碳转型压力大,能耗、环保约束收紧。 |
机遇 | 1. 湖北省 “一主引领、两翼驱动、全域协同” 区域发展战略,重点支持百强县做强支点; 2. 武汉都市圈、宜荆荆都市圈、襄阳都市圈一体化推进,跨区域产业协同加速; 3. 国内产业梯度转移、传统产业数字化绿色化改造窗口期,新材料、新能源等新兴赛道扩容; 4. 赛迪百强县品牌效应,有利于招商引资、产业项目落地; 5. 乡村产业振兴推动农产品精深加工、农文旅融合发展。 |
威胁 | 1. 国内县域竞争加剧,江浙百强县领先优势明显,中部其他省份百强县追赶,招商引资竞争白热化; 2. 外需波动、传统制造业产能过剩,纺织、汽车零部件等行业需求承压; 3. 能耗双控、生态环保政策收紧,限制重化工业新增产能; 4. 中心城市虹吸效应持续,高端人才、资本要素向武汉、宜昌、襄阳集聚; 5. 地方财政收支压力加大,基础设施、产业投入资金约束增强。 |
1、优势(S)——仙桃、潜江、天门、大冶、宜都、枝江、枣阳、汉川作为湖北省全部入围赛迪全国县域经济百强的 8 个县级市,构成湖北县域经济第一方阵,经济体量底盘厚实,产业发展根基成熟。产业谱系多元,覆盖轻工纺织、油气资源、装备制造、精细化工、农产品精深加工等多个门类,部分县市已培育形成国家级特色产业集群。区位格局各具价值,省直管市拥有扁平化管理体制优势,汉川纳入武汉都市圈紧邻圈层,宜都、枝江、大冶、枣阳分别依托宜昌、黄石、襄阳都市圈辐射赋能,具备承接中心城市产业、要素外溢的基础条件。从 2020—2025 年周期运行表现看,面对外部冲击,8 市在 2021 年实现快速修复,经济底盘抗冲击能力较强,六年周期内成功培育 4 个千亿 GDP 县级市,证明湖北头部县域具备持续做大经济体量的产业承载空间。同时,相比武汉、宜昌等中心城市,8 市土地、劳动力要素成本优势明显,工业平台承载空间充足,具备持续吸纳制造业项目落地的基础条件。
2、劣势(W)——样本 8 市内部产业结构分化问题突出,部分县市支柱产业单一,产业链大多处于加工配套的中低端环节,产品附加值偏低,经济面对市场周期波动的抗风险能力偏弱。创新要素供给存在普遍性短板,研发投入强度、高新技术企业集聚水平不足,高端人才持续向武汉、宜昌、襄阳等中心城市流失,内生创新动能不足。生产性服务业发展滞后,现代服务业体量偏小,多以基础配套服务为主,难以深度赋能制造业转型升级。县域公共服务供给水平有限,优质教育、医疗资源供给不足,人口集聚吸引力不强,部分县市长期存在人口外流压力。大冶、宜都、枝江等资源型、重化工主导县市,绿色低碳转型任务较重,能耗总量管控、生态环保约束持续收紧,对新增产业项目形成刚性约束。
3、机遇(O)——湖北省 “一主引领、两翼驱动、全域协同” 区域发展布局持续深化,省级政策资源持续向百强县域倾斜,为头部县域做强支点功能提供政策支撑。武汉都市圈、宜荆荆都市圈、襄阳都市圈一体化建设加快推进,跨区域基础设施互联、产业协同机制逐步完善,为 8 市对接中心城市科创资源、产业链配套创造空间。国内产业梯度转移持续推进,传统产业数字化、绿色化改造进入窗口期,新能源、新材料等新兴产业赛道扩容,为县域产业迭代开辟新方向。赛迪百强县品牌效应持续释放,有利于头部县域提升招商吸引力、承接优质产业项目。乡村全面振兴战略深入实施,推动农产品精深加工、农文旅融合发展,为江汉平原县域拓展农业增值空间。
4、威胁(T)——全国县域经济竞争日趋激烈,江浙百强县在创新能力、人均效益、居民收入方面保持领先,中部省份同类百强县加速追赶,区域招商引资竞争白热化。外部需求波动、传统制造业阶段性产能过剩,纺织服装、传统汽车零部件等支柱行业市场需求承压。能耗双控、安全生产、生态环保监管持续趋严,对重化工、冶金类产业新增产能形成硬性约束。中心城市要素虹吸效应长期存在,高端人才、优质资本持续向武汉、宜昌、襄阳集聚,县域要素竞争处于弱势。地方财政收支压力加大,政府能够投入基础设施建设、产业培育的资金空间收紧,制约重大项目落地与公共服务提质。
二、分地区SWOT解析
(一)仙桃市
1、优势:作为省直管市,行政统筹效率高,拥有全国知名的非织造布国家级产业集群,长期稳居湖北县域 GDP 总量首位,轻工、食品加工产业基础扎实,经济增长节奏平稳,周期波动幅度较小。
2、劣势:距离武汉主城区较远,高端科创要素集聚能力不足;产业以轻工制造为主,研发创新投入强度偏弱,产业链高端环节短板明显。
3、机遇:武汉都市圈一体化建设持续推进,医疗卫生、防护类新材料市场持续扩容;全省全域协同发展政策对省直管市加大扶持力度。
4、威胁:国内轻工行业市场竞争激烈,原材料价格波动挤压企业利润;武汉中心城市对高端人才、科创资源形成虹吸效应。
(二)潜江市
1、优势:省直管体制,油气产业基础雄厚,小龙虾全产业链融合发展形成全国标杆,经济增长稳定性强,增速波动幅度小。
2、 劣势:油气产业属于资源型产业,长期发展存在资源储量天花板,产业结构转型任务较重。
3、 机遇:油气产业绿色化、智能化转型提速;预制菜、特色农产品产业迎来发展风口;江汉平原振兴发展示范区建设释放政策红利。
4、 威胁:油气资源储量逐步衰减,大宗商品价格周期性波动;生态环境保护政策持续收紧,抬高资源开发产业运营成本。
(三)天门市
1、优势:江汉平原核心农业大市,农产品资源禀赋突出;省直管体制赋予较强的要素统筹权限;近五年工业补短板成效显现,GDP 增速稳步抬升。
2、 劣势:工业基础相对薄弱,经济结构中农业占比偏高,产业集群化程度不足,人口外流压力长期存在。
3、 机遇:江汉平原农产品精深加工产业扩容,可承接武汉轻工产业外溢转移项目。
4、 威胁:传统农业比较效益偏低;本土工业龙头企业数量偏少;县域人才持续外流制约产业升级。
(四)大冶市
1、优势:国内资源型城市转型标杆,装备制造、新材料接续产业培育成效突出,2025 年 GDP 增速在 8 市中表现强劲,产业转型韧性强。
2、 劣势:历史遗留矿山生态修复治理任务繁重;冶金产业体量仍然较大,产业转型尚未完全完成。
3、 机遇:黄石都市圈协同发展提速,新能源装备、新材料产业市场空间持续扩大;国家资源型城市转型专项政策持续支持。
4、 威胁:冶金产业受宏观周期影响明显;能耗管控压力持续加大,企业环保治理成本抬升。
(五)宜都市
1、优势:紧邻宜昌主城区,精细化工产业集群成熟,2025 年成功迈入千亿 GDP 行列,依托宜昌产业外溢获得持续发展动力。
2、 劣势:经济对化工产业依赖度较高,存在支柱产业单一化风险;2025 年 GDP 增速明显回落,增长动能有所减弱。
3、 机遇:宜荆荆都市圈一体化推进,精细化工产业向高端新材料赛道升级。
4、威胁:化工行业安全生产、环保监管标准持续提高,化工新项目落地审批门槛不断提升。
(六)枝江市
1、优势:精细化工、新材料产业成长性突出,2020 至 2025 六年期间经济总量增幅领跑 8 个县市,产业迭代升级速度快,内生增长动能强劲。
2、劣势:主导产业为化工产业,项目落地受能耗指标刚性约束;城市经济体量偏小,城市综合承载能力有限。
3、 机遇:宜荆荆都市圈建设提速,新能源材料产业市场爆发,持续承接宜昌产业外溢项目。
4、 威胁:化工产业具备较强周期性波动特征;区域内多个县市布局化工新材料赛道,存在同质化招商竞争。
(七)枣阳市
1、优势:地处襄阳都市圈外围,汽车零部件配套产业基础扎实,可依托襄阳汽车产业集群发展配套制造。
2、 劣势:产业高度绑定传统燃油汽车产业链,抗行业周期能力偏弱,2023 年 GDP 增速大幅探底,暴露出产业结构短板。
3、 机遇:襄阳新能源汽车产业快速扩张,县域企业可转型布局新能源汽车零部件配套赛道。
4、 威胁:传统燃油车市场持续收缩,汽车零部件行业产能过剩风险凸显。
(八)汉川市
1、优势:紧邻武汉,是武汉都市圈近城节点城市,区位红利突出,纺织服装产业基础雄厚。
2、 劣势:支柱产业以劳动密集型纺织服装为主,高度依赖外部市场需求,2025 年 GDP 增速大幅下滑,产业层次偏低,产业链附加值不高。
3、 机遇:深度承接武汉临空经济、车谷产业外溢;推动纺织产业向产业用纺织品方向转型,培育新增长点。
4、 威胁:武汉低端产业外溢节奏放缓;纺织行业外需不足;省内多个县市布局纺织轻工赛道,同质化竞争压力较大。
三、发展主要特点
(一)总量底盘持续做大,头部县域率先迈入千亿时代,湖北县域经济能级跃升
2020 年仅仙桃 GDP 突破 800 亿,无千亿县;至2025 年,仙桃、潜江、大冶、宜都 4 市 GDP 破千亿,标志湖北县域经济进入千亿集群阶段。省直管市仙桃、潜江依托体制优势,保持总量优势;大冶依托资源转型 + 制造业、宜都依托精细化工产业,实现规模跨越,打破传统 “资源县天花板”,证明湖北县域具备培育千亿级经济体的产业承载力。
(二)产业底色差异决定增长稳定性,制造业强县增长韧性更强
1、枝江、大冶:工业底盘扎实,枝江精细化工、新材料产业集群;大冶由传统资源型城市转型,装备制造、新材料接续产业培育成效显著,2025 年增速领跑样本,属于产业转型成功的强韧性样本;
2、省直管仙桃、潜江:仙桃非织造布、食品加工;潜江油气产业 + 小龙虾特色产业,产业体系多元,增长平稳,波动小;
3、天门:农业占比偏高,但近年工业补短板成效显现,增速稳步抬升;
4、汉川:紧邻武汉,纺织服装产业为支柱,受外需、产业转移压力冲击明显,2025 年工业增加值负增长,拖累整体经济。
(三)空间格局:三类区位模式各有优劣
1、省直管模式(仙桃、潜江、天门):行政层级扁平化,要素统筹能力强,仙桃长期稳居湖北县域首位;短板在于远离中心城市,高端要素集聚不足;
2、武汉都市圈紧邻型(汉川):地理红利突出,承接武汉外溢,但主导产业偏传统,抗周期能力弱;
3、省域副中心城市外围(宜都、枝江、大冶、枣阳):依托宜昌、襄阳、黄石都市圈辐射,宜都、枝江受益宜昌化工产业外溢与升级,大冶深度融入黄石转型,枣阳依托襄阳汽车产业配套。
(四)增长动力由 “短期反弹” 转向 “产业内生驱动”,但分化加剧
2021 年高增长属于一次性修复;2022 年后增长由工业投资、产业链升级主导。枝江、大冶依靠产业链延伸、技改投入实现持续高增;汉川、枣阳传统产业占比较高,增长动能阶段性减弱,头部百强县内部 “强者愈强、弱者承压” 的分化特征显现。
(五)赛迪百强竞争力印证:8 市代表湖北县域最高水平,但和东部百强县仍存在质差
赛迪百强评价不只看 GDP 总量,同时考察智造能力、财政收入、居民收入、创新指标。8 市在总量指标进步明显,但人均 GDP、创新投入、高新技术产业占比、居民可支配收入与江浙百强县相比仍存在差距,属于规模先行、质量追赶阶段。
四、存在的突出短板与问题
(一)增长动能分化加剧,部分城市产业结构抗风险能力不足
汉川支柱产业纺织服装属于劳动密集型,外部需求波动直接冲击工业生产,2025 年工业负增长,GDP 增速断崖下滑;枣阳汽车零部件产业高度依赖襄阳主机厂,2023 年增速探底;部分县域产业链偏短,多为配套加工环节,价值链偏低,缺少龙头终端产品,利润空间受限。相比枝江、大冶,传统产业主导县域抗周期能力偏弱。
(二)千亿县数量扩容,但质量指标滞后于总量扩张
GDP 突破千亿不等于高质量发展。8 市普遍存在研发投入强度偏低、高新技术企业密度不足,现代服务业发展滞后。多数县域第二产业以重化工、传统制造为主,绿色低碳转型压力较大;县域公共服务、优质教育医疗资源供给不足,人口吸引能力有限,部分县市存在人口外流压力。
(三)同质化竞争、产业层次不高问题依然存在
仙桃、汉川纺织轻工;宜都、枝江化工产业集群,区域内产业链同质化,在招商、要素争夺存在内部竞争。产业链多处于中低端,原始创新能力弱,新产品迭代慢,数字化改造覆盖不足,中小企业数字化转型滞后。
(四)要素约束逐步凸显,土地、能耗指标、高端人才供给不足
头部县域工业用地紧张;化工、冶金类产业能耗双控约束持续收紧;县域普遍缺乏高层次技术人才、职业技能人才,人才虹吸能力弱,创新要素集聚能力远不及中心城市。省直管市天门、潜江,公共服务配套短板制约人才留用。
(五)区域协同联动不足,都市圈红利释放不均衡
汉川虽紧邻武汉,但产业链协同深度不足,仅仅承接低端外溢,难以深度融入武汉科创、高端制造链条;宜都、枝江与宜昌,大冶与黄石的产业协同仍有提升空间;省直管市与周边地市联动机制不畅,跨区域基础设施共建共享不足。
五、未来发展方向与观点
(一)分类施策,实施差异化县域发展战略
1、千亿标杆组(仙桃、潜江、大冶、宜都):目标打造湖北县域高质量发展标杆。仙桃做强非织造布国家级产业集群,发展轻工新材料;潜江推动油气产业转型升级,做强特色农业全产业链;大冶持续深化资源型城市转型,壮大装备制造;宜都推动精细化工向高端化、绿色化升级,严控低端新增产能。重点提升研发投入、高新技术产业占比,由规模千亿转向质量千亿。
2、准千亿梯队(枝江、汉川):枝江保持新材料、精细化工优势,加快冲刺千亿;汉川要推动纺织产业数字化转型,发展产业用纺织品,深度对接武汉车谷、临空经济,培育第二增长曲线,破解单一产业依赖风险。
3、800亿级(天门、枣阳):天门持续补工业短板,做强农产品精深加工;枣阳依托襄阳都市圈,做强汽车零部件配套,拓展新能源汽车配套赛道,降低对传统燃油车产业链依赖。
(二)筑牢产业底盘,推动传统产业改造与新兴产业培育双轮驱动
1、推进传统产业数字化绿色化技改:纺织、化工、冶金行业全面实施节能降碳、智能化改造;
2、强链补链,延伸产业链,由零部件配套向终端产品拓展;
3、因地制宜布局新兴赛道:新能源、新材料、生物医药,避免盲目跟风上马同质化项目;
4、壮大优质市场主体,培育本土龙头企业,扶持专精特新中小企业。
(三)深化都市圈协同,破除行政壁垒,放大中心城市辐射红利
武汉都市圈:汉川、仙桃主动对接武汉科创资源,建设成果转化基地,承接武汉高端制造外溢,不仅仅承接低端产能; 宜都、枝江深度融入宜昌产业体系;大冶联动黄石转型;枣阳深度嵌入襄阳新能源汽车产业链;省直管市建立跨区域协同机制,统筹基础设施、公共服务一体化。
(四)补齐要素短板,强化人才、土地、金融支撑体系
1、人才:县域联合职业院校定向培育产业技能人才,出台更具吸引力政策留住产业工人、技术人才;中心城市与百强县建立人才柔性流动机制;
2、土地:推行工业用地提质增效,盘活低效用地,保障重大产业项目;
3、金融:发展县域绿色金融、产业基金,支持县域制造业中长期融资。
(五)统筹城乡与绿色低碳,夯实共同富裕基础
持续推进新型城镇化,完善县城公共服务配套,缩小城乡差距;化工、资源型县域严格落实生态环保约束,发展循环经济;做强现代农业,推动一二三产融合,提升城乡居民收入水平。
(六)优化县域经济评价导向,弱化单一 GDP 考核,对标赛迪高质量指标体系
地方考核增加创新投入、全员劳动生产率、居民收入、单位 GDP 能耗等质量指标权重。8 个百强县建立常态化横向监测对比机制,定期对标全国百强先进样本,持续查找差距,推动县域经济从 “规模扩张型” 转向 “质量效益型”。
六、观察与观点
2020—2025 年,湖北 8 个赛迪百强县级市整体经受住外部冲击,经济总量持续扩张,实现 4 个千亿县突破,是湖北县域经济高质量发展的核心支撑。但周期演变中,产业结构差异带来增长动能显著分化:枝江、大冶产业转型成效显著,增长韧性突出;汉川、枣阳等传统产业主导县市抗风险压力加大。
总体判断:8 市基本面韧性尚存,但结构性矛盾已经成为制约高质量发展的核心瓶颈。下一阶段,湖北百强县域不再适合单纯追求 GDP 规模扩张,必须转向产业提质、创新赋能、都市圈协同,走差异化特色化路径,破解产业单一、创新不足、要素制约等短板,持续巩固湖北在全国县域经济方阵的地位,为全省全域协同发展发挥示范引领作用。
注:2026年10月15日撰稿。数据资料来源于8县级市 2020—2025 年度国民经济和社会发展统计公报、各市人民政府官网;赛迪顾问县域经济研究中心《2024、2025 全国县域经济百强县研究报告》;湖北省发改委、湖北省统计局公开县域经济监测资料。