米面油“变天”了:小作坊退场,大品牌扩张,普通人别只盯着价签
- 更新时间 2026-10-19 02:03:04
周末陪老妈逛超市,她在米面油区转悠半天。熟悉的米桶被挪到角落,旁边立着牌子:胚芽米、低GI米。老妈拿起一袋翻来翻去,嘟囔说:“大米怎么还分这么多种?”
我说,这事可不是摆货那么简单。
从今年下半年起,米、面、油这三样天天上桌的东西,正在经历一场不小的变化。乡镇小油坊接连贴转让告示,县城小米厂陆续熄火,而大牌子的专用粉、特色油货架却越摆越宽。推动这事的,一头是政策收紧,一头是我们这些买菜人的嘴变刁了。
对中粮、北大荒这类大户来说,根本不算个事。数字化系统跑了好几年,台账电子生成,仓库恒温恒湿,摄像头全天盯着。可乡镇集市上的夫妻小磨坊就惨了。以前记账靠手写笔记本,粮食袋子往院里一堆就得。现在要上系统、添设备,几万块钱砸进去不见响。粮油这行利润薄得像纸,毛利连5%都够呛,很多老板咬牙都掏不出来,只能把门一关。
食用油这边动静更大。
倒退二十来年,粮油行业就一个任务:让大家吃饱。那时候买米买油先看便宜不便宜,能下锅就行。现在不一样了,日子过好了,大家琢磨的是吃得健康、吃得明白、吃得安心。年轻人买米要翻配料表,带娃的妈妈买油还要扫码查溯源。
今年上半年有份行业数据摆在那儿,主打健康功能的粮油产品占比冲过20%,五年时间涨了四成多。曾经一家独大的普通大豆油,份额跌到三成出头。高油酸花生油、山茶油、亚麻籽油这些以前的小众货,年年两位数往上蹿。控糖的认准低GI米,关心血脂的找高油酸油,爱做面包的买烘焙粉。
大米这块,日子最难过的有三类人:没自建仓库、没烘干设备的小碾米坊;只做低价白米、拿不出产地牌子的小加工厂;靠陈粮次粮冲低价散装米的小商户。下半年起,连锁超市、社区生鲜店纷纷把散装米货架往里缩,这些小玩家的出货口被卡住,日子一天比一天紧。
两类玩家反而越过越滋润。一类是中粮、北大荒这种全国性大户,上游在东北、江淮都有自家基地,仓储、质检、冷链一条龙,原料涨跌都扛得住。另一类是五常大米、盘锦大米、丝苗米这类带地理标志的地方品牌,走优质优价路线,不陪别人打价格战。
面粉行业的分化更夸张,一半火一半冰。国内面粉总产能是实际需求的两倍还多,规模以上企业两千多家,中小厂平均开工率不到一半。山东、河北某些主产区的小厂,开工率甚至只有一成上下。机器趴窝,可厂房租金、工人工资、银行利息一分不能少,很多小厂早就在亏损线上硬撑着。益海嘉里旗下的金龙鱼面粉,细分产品线铺得又密又广,饺子粉、面包粉、蛋糕粉、包子粉分得清清楚楚。一袋面粉包打天下的日子过去了,专用粉成了新增量,小厂没研发能力,只能在价格战里越陷越深。
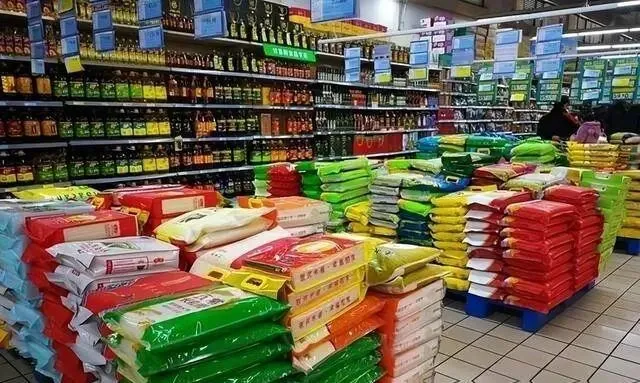
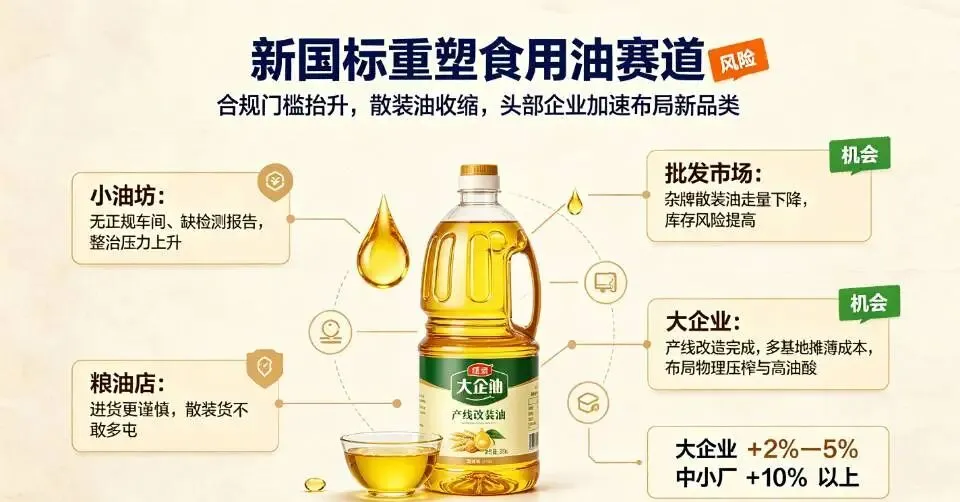
食用油这头,受新国标影响最立竿见影。8月标准一落地,乡镇流动榨油摊、没正规车间的小油坊,拿不出批次检测报告,正在被集中整治。批发市场里杂牌散装油的走量掉得厉害,开粮油店的老板进货变谨慎了,散装货不敢多屯,怕砸手里。规模化油脂企业则忙着往物理压榨、高油酸这些新品类里铺。超市、社区团购下单只认合规包装油,供应商要资质齐、要带溯源码。大企业产线早改完了,多基地摊薄成本,每桶油的合规成本只涨了2%到5%,中小厂却要涨一成以上。
聊到这儿,不少朋友要问了:行业洗牌了,米面油是不是要涨价?以后便宜货还买不买得到?
把话挑明,这波调整的核心是把落后、违规的产能挤出去,不是砍供给。日常口粮的量和价都稳得很。稻谷、小麦两大口粮自给率一直稳在95%以上,粮食总产量连续多年保持在1.3万亿斤以上。囤货跟风这种事,大可不必。
往好处想,这轮变化对普通家庭其实是利远大于弊的。最实在的好处就是吃着踏实。以前街边小摊那种来路不明的散装油、村镇小厂没检测报告的散装粮,会慢慢从主流货架上退场。我们日常买到的米面油,基本都过了批次检测、能扫码查溯源,每天端上桌的饭菜,底子更干净了。选择面也宽了。控糖的能挑低GI米,顾血管的能选高油酸花生油,家里有老人小孩的可以买胚芽米、营养强化粉,烘焙爱好者还有专用的高低筋粉。
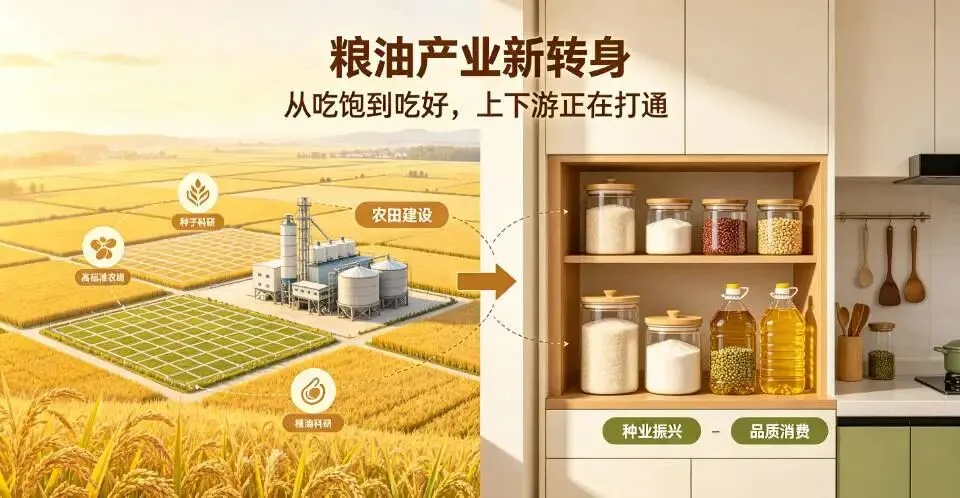
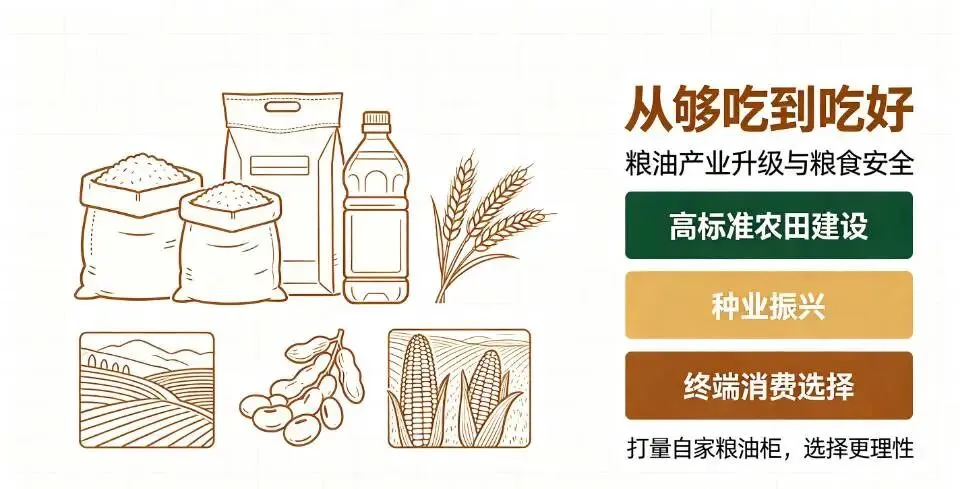
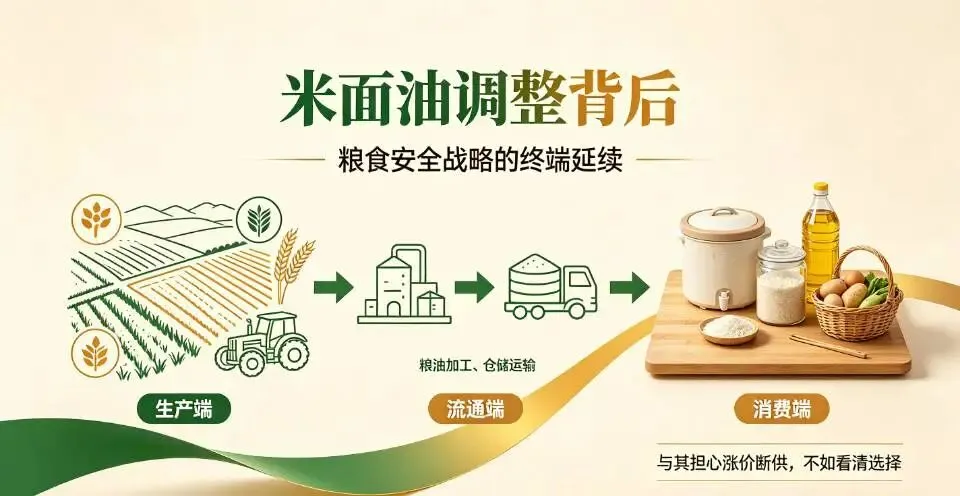
往深一层看,这场米面油的调整,背后是国家粮油产业从“够吃”向“吃好”的转身,也是粮食安全战略在终端市场上的延续。配合今年中央一号文件继续强调的高标准农田建设、种业振兴,上下游是打通的。
对普通人来说,与其担心涨价断供,不如借这个机会,好好打量下自家粮油柜里的选择。你家最近买米买油,是看价格还是看配料表?会为低GI、高油酸多花点钱吗?评论区聊聊,点个在看,让家里管采购的人也看看。#粮油#金龙鱼#五常米#财经
