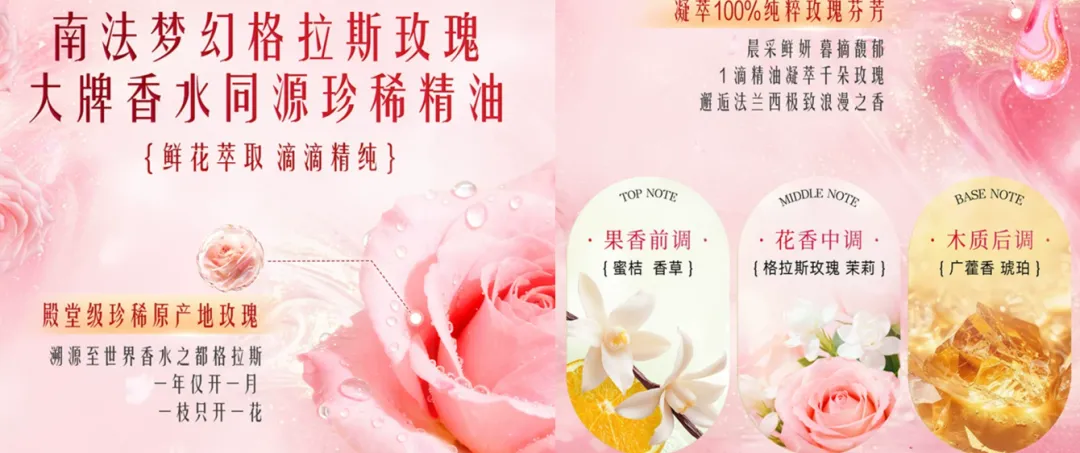
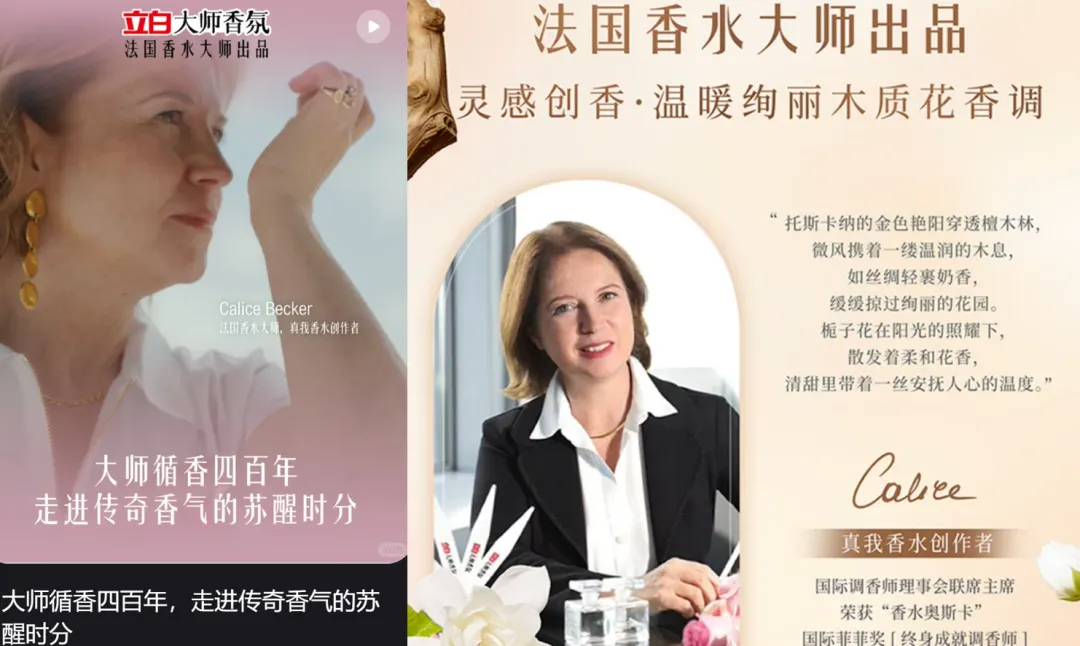
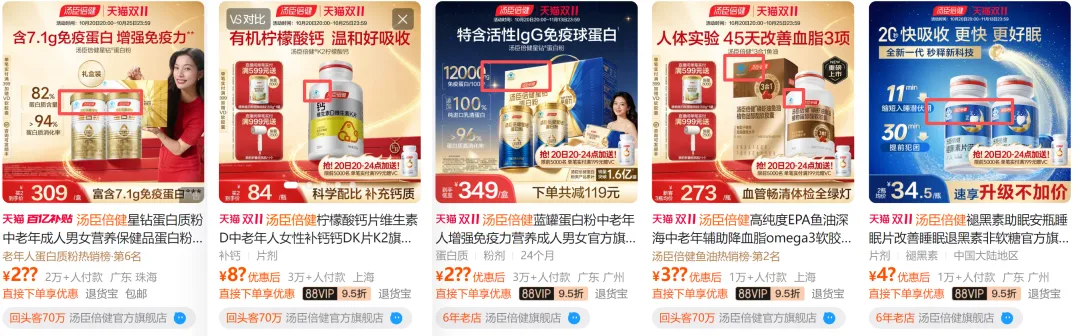
过去几年,渠道自有品牌像潮水一样涨上来。它们背靠超市的流量和信任,用"去掉品牌溢价"的逻辑,把一批成熟快消品的利润打得薄如纸片。很多品牌的第一反应是跟着降价、跟着卷品质。但这条路走到头你会发现:你在人家的主场打,永远打不赢。它没有研发费用、没有营销团队、没有历史包袱,它只要把你已经验证过的东西换个包装,卖得更便宜就行。我们要先想明白:自有品牌强在哪,又弱在哪;哪些是它擅长做的,哪些是它没法做的。第一,它有货架。它的货永远在最好的位置,不用交进场费、条码费。第二,它有信任。消费者走进山姆、胖东来,天然觉得"超市选过的东西不会差"。第三,它没包袱。它不需要养一个品牌,不需要讲品牌故事,不需要每年砸几亿营销费。所以在"成熟品类"这个战场上——比如普通饼干、普通洗衣液、普通牛奶——它的成本结构天然比品牌方低。你跟它打同质同价,是拿自己的短板撞它的长板。但它也有一个致命的软肋:它是个"跟随者",不是"开创者"。它的商业逻辑决定了它永远只做一件事——把已经被市场教育好、跑通的成熟品类,用更低的价格重做一遍,这样的商业模式注定有些产品,PB是没法做的。这样的产品主要有四种,也是NB品牌,能去开发出来跟PB展开差异化竞争的产品和品类。洗衣液这赛道,红得不能再红。去污这件事,蓝月亮、奥妙、汰渍讲了二十年,早就讲不出新东西了,剩下的只有价格。立白换了个讲法:不讲洗得干净,讲穿在身上好不好闻。它做了两件事。一是原料,按品牌自己的说法,用的是法国格拉斯的玫瑰精油,在源头做了锁定。二是人,请奇华顿的调香师来做香。奇华顿是全球头部的香精香料公司,奢侈品香水背后那批"看不见的调香师",很多出自这里。这两件事叠在一起,消费者买的就不是一瓶洗衣液了,是一瓶"香水级"的洗衣液。品类从功能竞争挪到了情绪竞争,价格带也跟着抬了一档。它能找代工厂做出一瓶黏稠度一样、起泡度一样的洗衣液,但抄不走"格拉斯玫瑰"这几个字背后的原料关系,也抄不走一个具体的人名。除此之外,包一片产地、签一个调香师,是长周期的生意,跟PB的快节奏上新的产品开发不符合需要专业机构认证背书才能上架的产品,PB一般也很少做,如保健品、婴幼儿食品、特医食品,这类产品都有一个共同点——想合法地说一句"这个有用",先得拿证。国内最有名的就是保健食品的"蓝帽子",国家市场监管总局批的注册证书。拿这个证要多久?要做功能学试验、安全性评价、生产工艺和标准审核,周期按年算,不是按月算。而且证书有有效期,到期要延续。汤臣倍健这些年攒下来的,不是某一款爆品,是一摞证:多少个蓝帽子、多少份功能试验报告、多少个实验室认可。渠道做自有品牌,最缺的就是时间。一个 SKU 要等两年才能合法宣称一个功能,它这笔账永远算不平。吉列的剃须刀,你买了刀架,下次换刀片的时候会发现,只有它家的刀片能严丝合缝地卡上去。这个时候如果要购买自有品牌的刀片,就得连带刀架一起更换,产生了多余替换成本。
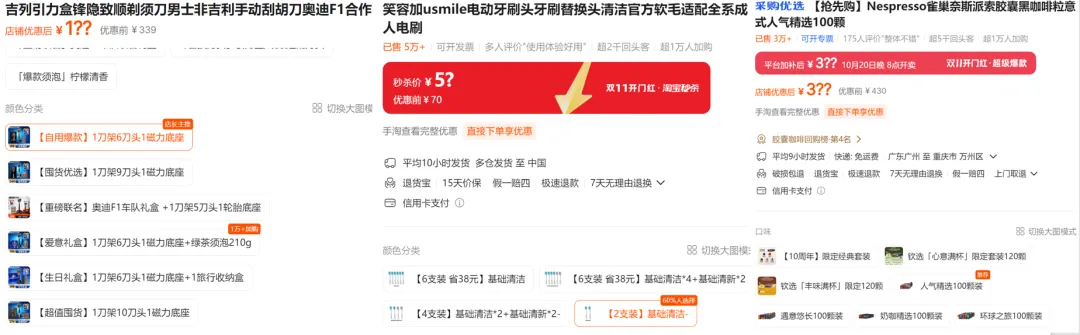
同样的结构还有两个:
usmile 的电动牙刷,机身和刷头是专用卡扣,换刷头基本只能买原厂;
Nespresso 的胶囊咖啡机,机器便宜,钱在胶囊上。
这套模式的狠处,不在第一次成交,在于它把利润的时间轴拉长了。渠道的考核只看当期,它没耐心陪你养三年后的复购。
它能仿你的机器外形,甚至卖得比你便宜。但它仿不了已经装进用户家里的那台机器。
4、高信任门槛
山姆、奥乐齐、胖东来都那么强了,为什么它们的自有品牌奶粉,始终做不到像它们的自有品牌饼干、自有品牌牛奶那样,在品类中占据那么大份额。这罐奶粉/婴儿车如果出了问题,省下的那几十块钱,远远抵不过孩子健康的代价。所以哪怕超市自有品牌奶粉便宜20%,妈妈们还是会犹豫,还是会去买那个她听过十年、出过事也被反复验证过的牌子。这不是品牌方营销做得多好,是这个品类天然自带"高信任门槛"。渠道品牌在这里的优势——"我替你选过了"——反而成了劣势。因为"超市选过"和"一个做了二十年奶粉的专业品牌",在妈妈心里的分量完全不一样。这个问法本身就有问题。它默认战场在货架上,而货架是对方的资产。在人家的资产上作战,胜率不会高。更值得问的是:我这一款产品的模仿成本,到底有多高?模仿成本总结下大致由五项决定:原料的获取难度、工艺的制作难度、合规的时间长度、用户的迁移成本、以及品牌长时间累积的信任成本。渠道自有品牌不是模仿不了,是在这五项上,它的组织能力和考核周期都不支持它投入。它的优势在效率,不在耐心。所以真正要做的决策,不是"要不要差异化",而是把资源押在哪一项模仿成本上。押对一项,你有定价权;一项都不押,你只剩一个价格。看完文章有收获,欢迎添加笔者微信,互相沟通、相互探讨、彼此学习。