收益和回撤,你怎么选?
- 更新时间 2026-10-18 22:17:07
收益和回撤,你怎么选?继续昨天的话题,按60%某沪深300指数基金以及40%某债券基金组合后,具体数据列在一起如下: 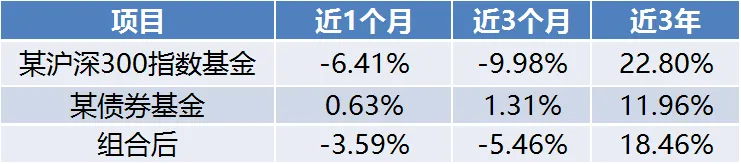
这样更明显地看出收益和回撤的关系。 盈亏同源,要想收益更高,那么就要接受更高的回撤(即波动更大);反之,要想波动回撤小一点,就要牺牲一点收益。 也就是说你愿意为了多赚几个点的潜在收益,去承受更大的账户下跌幅度吗? 还是愿意放弃一点潜在的高收益,换一个更平稳的持有体验? 对于大多数风险承受能力不算特别高的普通投资者来说,选后者往往是更舒服、也更容易坚持到最后的选择。 其实,很多人买基金亏钱,从来都不是选不对产品,而是扛不住波动拿不住,本来能赚钱的产品,在下跌的时候越跌越恐慌,就慌慌张张卖在了底部。 如果是这种操作,再好的标的到最后也赚不到钱。 而债券基金在下跌行情里托住了组合的跌幅,本质上就是帮你熬过最难受的下跌阶段,让你不用被迫在低点离场。 所以,不用觉得配置债券基金就是在行情好的时候拖后腿,长期来看,能稳稳守住之前赚到的收益,在下跌的时候少亏,等到行情反弹的时候才能更快回血,最终拿到的长期收益,未必比一直满仓权益差多少。 以上面的例子,全仓沪深300,3年收益是22.80%,综合后3年变18.46%;收益差距不算大,但回撤几乎小一半,也保证了组合更能完整拿住3年。 收益和回撤与其是一道选择题,倒不如综合一下。 如果只看回撤,全部选低风险债券基金,货币基金,收益有限。 如果只看收益,虽然潜在收益高,但波动大,你未必能坚守。 真正适合大多数普通投资者的配置思路,从来不是极端的二选一,而是根据自己的风险承受能力,在收益和回撤之间找到一个让自己睡得香、拿得住的平衡点。 之前介绍的我目前采用的方法【100-年龄法】,就是按照不同年龄的风险承受能力来的:年轻的时候风险承受能力强,可以多配一些权益;临近退休需要稳稳的养老钱,就多配一些债券来降低波动。 但这个也是相对而言。 每个人找到自己舒服的比例就可以。 说到底,投资是一场长期的修行,比的不是谁阶段性赚得多,而是谁能在市场里活的更久,谁能把收益真正落袋为安。控制好回撤,让自己能在市场里一直待下去,比追高赚一波快钱然后早早出局,反而能走得更远。 声明:本文及公众号仅分享个人分析思路与基金资讯,不构成任何投资建议;投资者在购买基金前,应自行评估风险偏好并了解基金特性,综合考量后谨慎决策。市场有风险,投资需谨慎。 #资产配置#回撤#收益#债券基金##权益基金
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
