香港身份怎么选?5条通道,先把成本算明白
- 更新时间 2026-10-18 22:14:40
↑↑↑ 点击上方蓝字,关注陆婷Elin
如果你喜欢,就把我 置顶 或者 星标 吧~
身份规划里,先算清楚你愿意承担哪一种成本,答案通常会比哪条路最好更清楚。
香港身份这件事,最容易被问成“哪条路最快”。
我更愿意先换一个问题。你准备拿什么去换这张身份,是学历和收入,是一份香港雇主,是一年读书和求职的时间,还是一笔需要长期放着的资产。
同一条通道,对不同家庭的成本完全不一样。有人缺的是学历,有人缺的是雇主,有人手里有资产,却不想把未来几年绑在一份工作上。
目前真正被反复比较的,主要是五条路,高才通、优才、专才、留学留港,也就是 IANG,以及新资本投资者入境计划。下面我按四个维度把它们放在一起看,门槛、获批率、续签和总成本。
先把五条路的入口看清楚
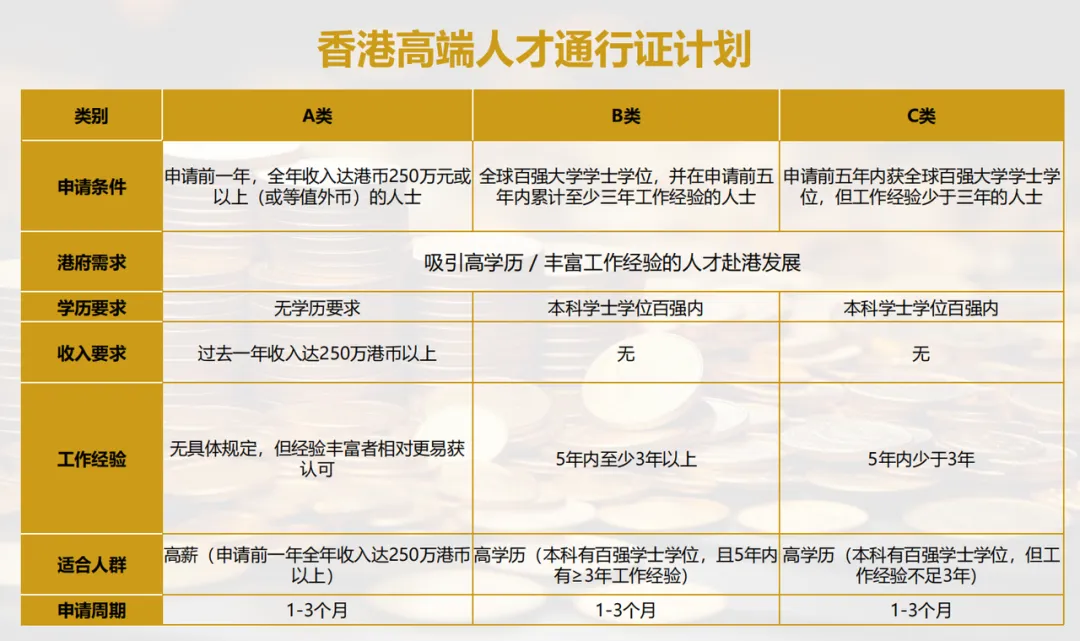
高才通分三类。A 类看申请前一年的全年收入,达到 250 万港币或以上。B 类需要合资格大学学士学位,再加上过去 5 年累计 3 年或以上工作经验。C 类也是合资格大学学士,但毕业时间和工作经验有额外条件,而且有年度配额。
高才通比较特别的一点,是递交申请时通常不需要先拿到香港雇主。对已经有学历或收入条件的人来说,少了一道先找工作的门槛。
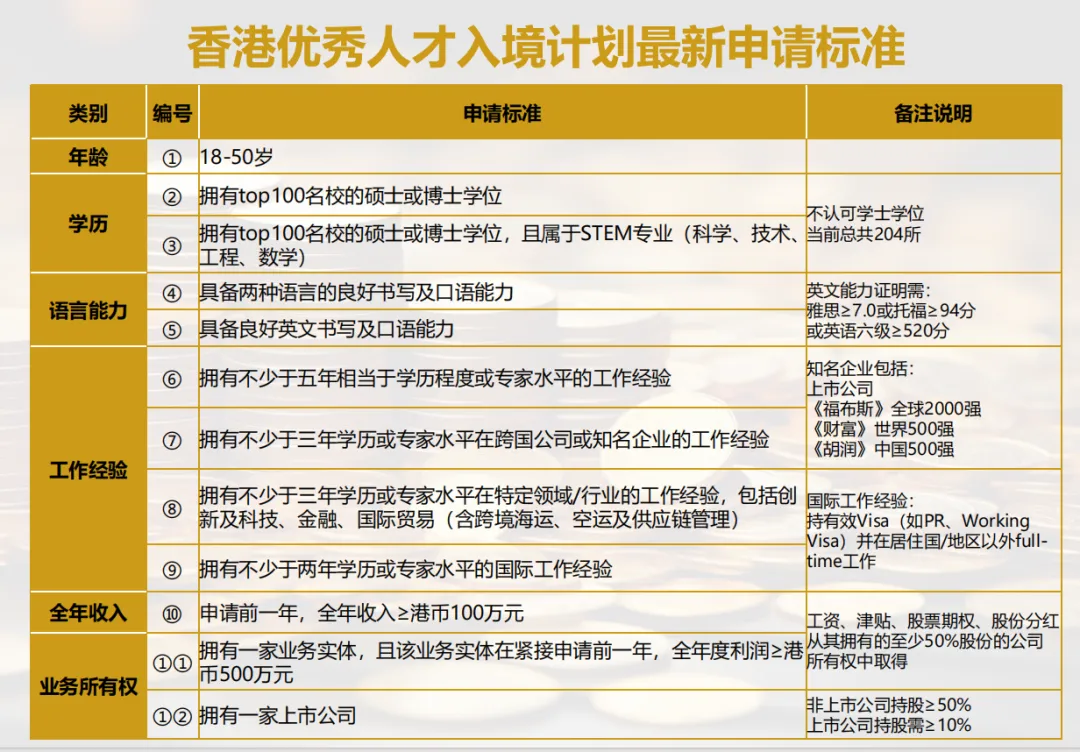
优才在 2024 年 11 月调整过规则,旧的打分方式改成 12 项准则,满足其中 6 项才可以递交。准则会看年龄、学历、语言能力、工作经验和收入等条件。它不设年度配额,也不要求先有雇主,但申请人需要把自己的履历证据准备得很完整。
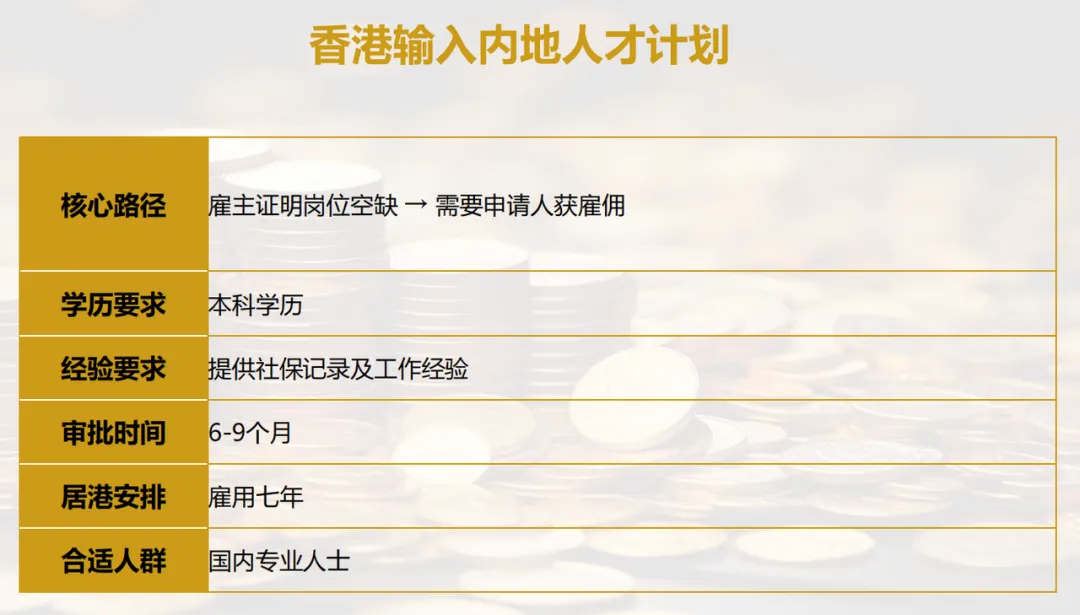
专才的学名是输入内地人才计划。它真正要看的是你有没有一份合适的香港工作。雇主、职位、学历或经验的相关性,以及薪酬福利是否达到市场水平,都要一起看。
留学留港,也就是 IANG,主要面对香港高校的应届毕业生。应届生一般可以在毕业证书日期起 6 个月内申请,不必先找到工作。非应届申请人则要先拿到聘用。它的入口看起来更窄,但毕业生身份本身就是一项很清楚的条件。
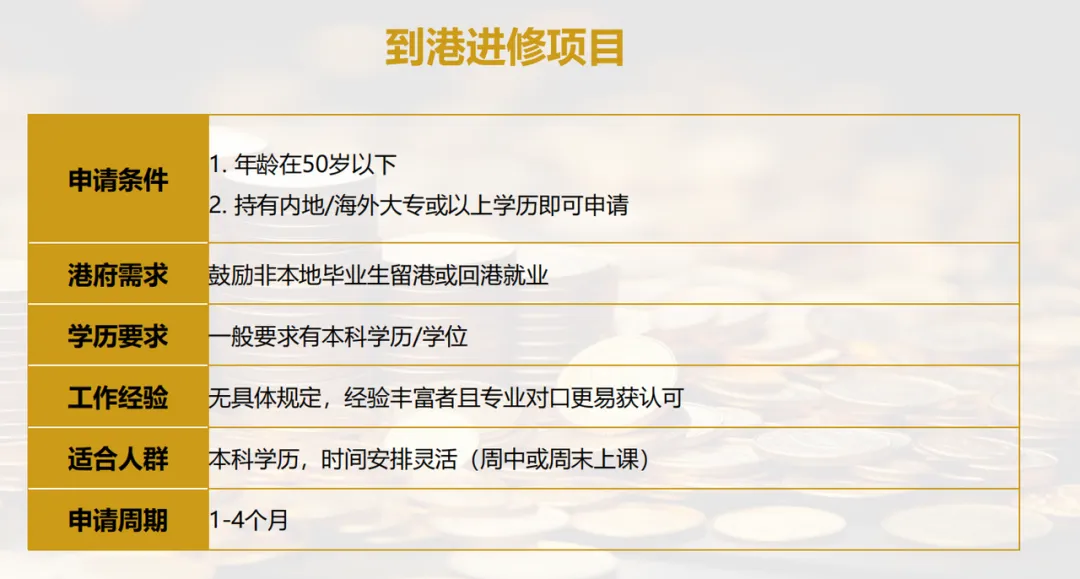
新资本投资者入境计划对学历和工作经验没有要求,核心是资产和投资。申请人需在递交净资产审查前连续 6 个月实际拥有不少于 3,000 万港币的净资产;按计划要求,其中 2,700 万港币投向合资格金融资产或非住宅房地产,300 万港币投入 CIES 投资组合。具体资产范围和持有要求要按当期规则核对。
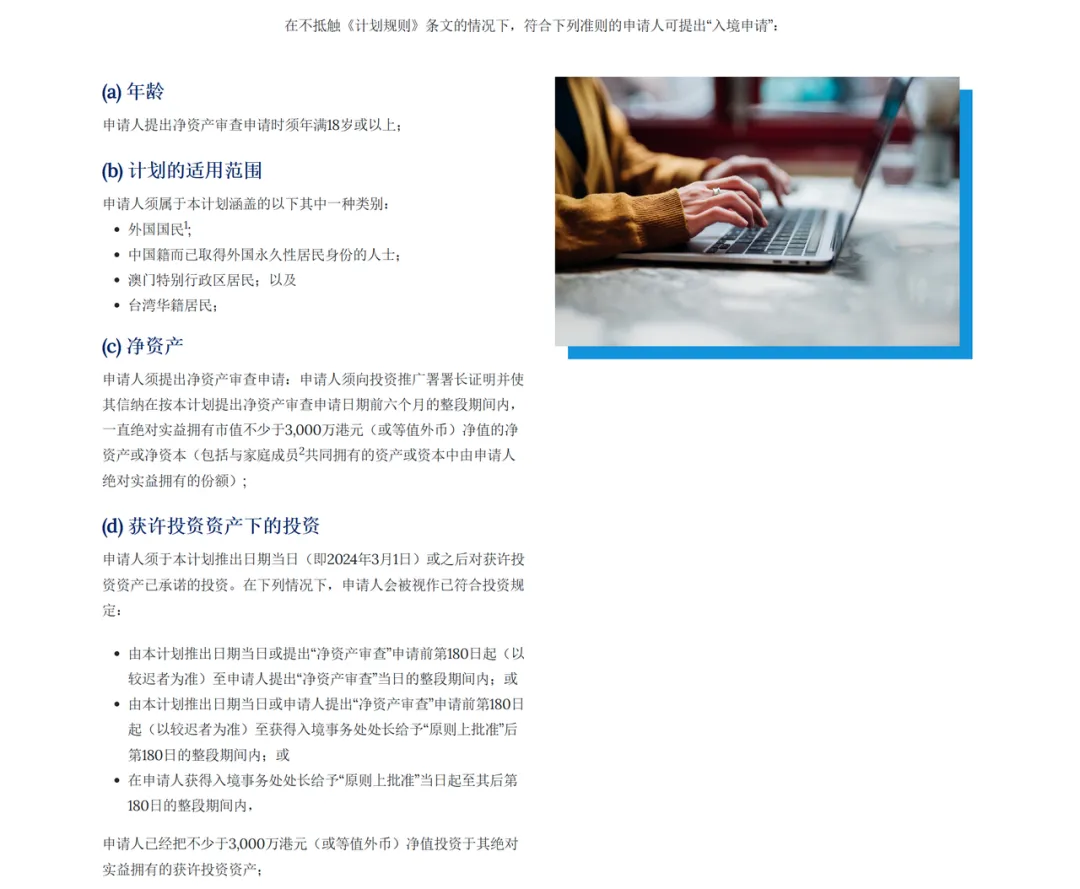
先把入口看清楚,后面比较获批率才有意义。
获批率高,只能说明申请阶段更顺
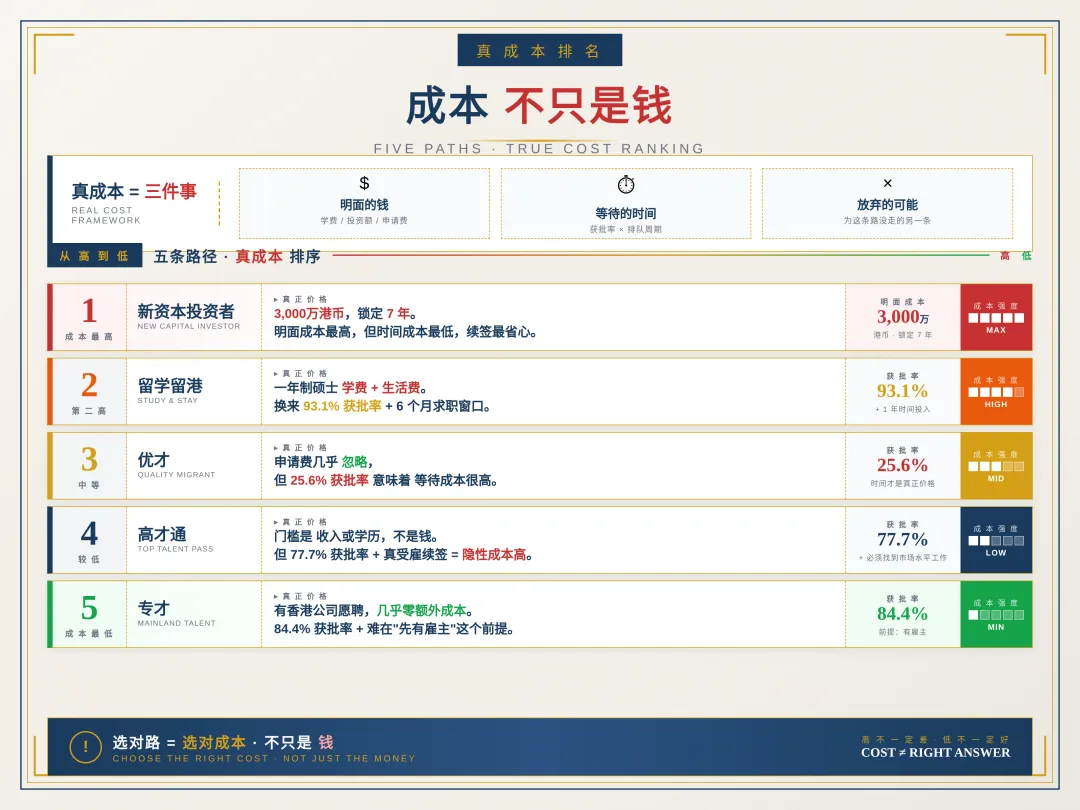
按 2026 年前 7 个月的分计划统计口径,IANG 的获批率是 93.1%,专才是 84.4%,高才通是 77.7%,优才是 25.6%。最高和最低之间,大约相差 3.6 倍。
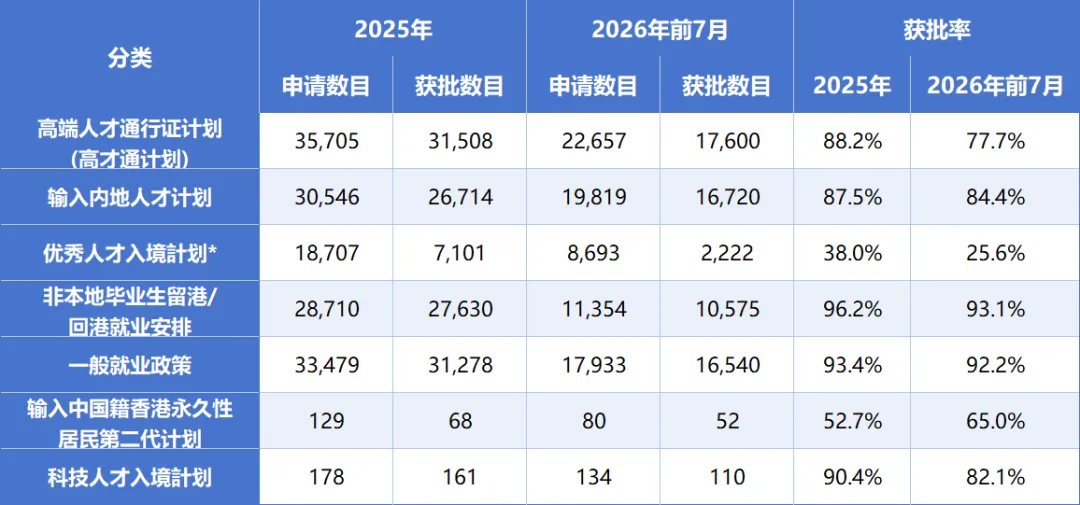
这个数字很有用,因为它提醒我们,五条路的申请确定性差别很大。它也不能被当成个人获批承诺。申请材料是否完整,资格如何被证明,都会影响个案结果。
同一组统计还显示,优才从 2025 年全年的 38.0% 到 2026 年前 7 个月的 25.6%,高才通从 88.2% 到 77.7%。
获批率可以作为初步筛选条件,后面还要回到实际生活。申请成功之后,有没有工作、能不能维持收入、家庭要不要一起搬、孩子的学校怎么衔接,这些问题不会因为签证批下来就自动消失。
真正拉开体验差距的是续签
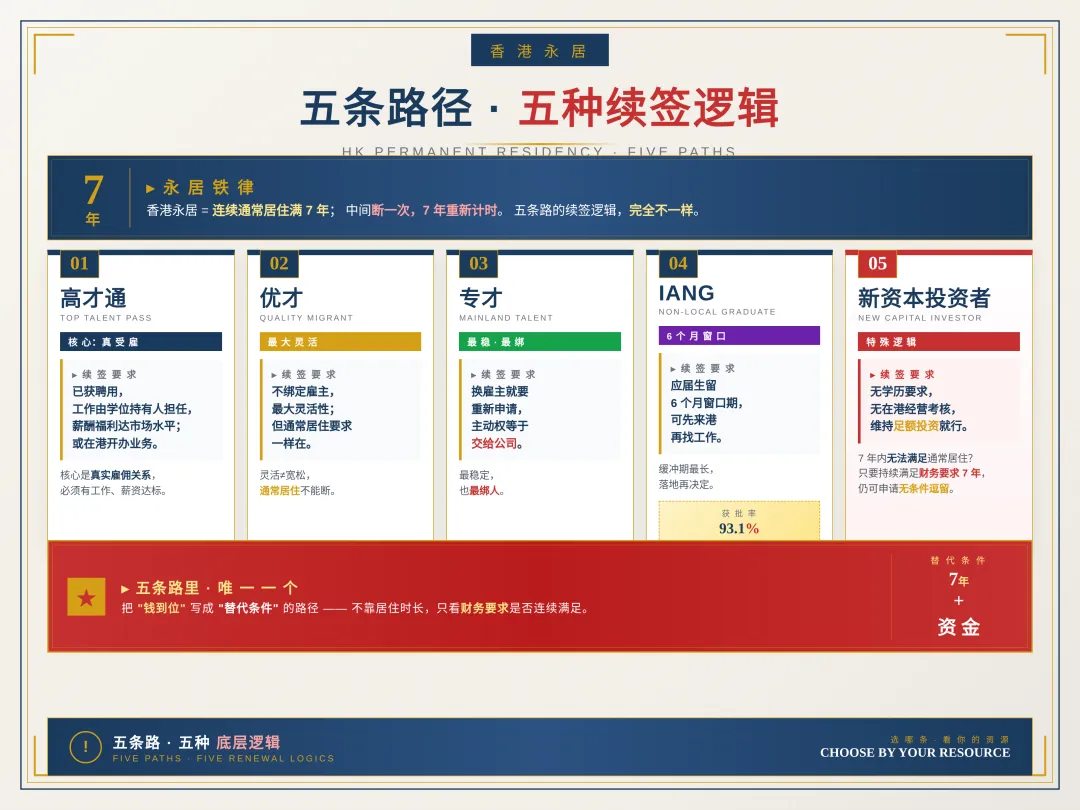
拿到第一次签证只是开始。香港永居通常会看连续的通常居住安排,七年怎么计算、离港情况如何证明、家庭成员是否一起规划,都需要按当期规则和个人记录核对。
高才通的续签核心是实际工作或在港经营业务。官方条件涉及聘用关系、职位和薪酬福利,也可能涉及在香港开办或参与业务。只看第一次申请门槛,不看自己能不能在香港建立稳定的工作安排,后面很容易被动。
优才不绑定雇主,选择空间大一些,但灵活不等于可以忽略通常居住。你可以换工作,也可以调整职业方向,可是仍然要为未来的居住和生活安排留下证据。
专才的稳定性来自雇主,同时也会被雇主约束。换工作通常要重新申请,工作关系发生变化时,身份安排也要跟着处理。
IANG 给应届毕业生留出 6 个月的求职窗口,这能解释它为什么在这组统计里有较高的获批率。它降低的是毕业生进入香港市场的第一道压力,后面仍然要面对就业和续签。
新资本投资者的续签逻辑更特殊,重点在于持续维持合资格投资。至于通常居住不足时是否可以申请无条件逗留,涉及具体政策和个人档案,申请前一定要向入境处或专业人士核对。
把成本摊开,排序才会出来
身份规划里的成本,不能只看申请费。至少要把三件事放在一起,明面上的钱,等待和读书的时间,以及这条路会不会把你的工作和居住选择绑住。
把显性投入和隐性压力放在一起看,可以这样比较。
新资本投资者排在最前面,3,000 万港币要按规则完成投资并持续维持。它的资金门槛最高,但对不想在香港经营、资产本来就在这个量级的人来说,时间和续签压力可能更可控。
留学留港排在第二位。读一年制授课型硕士,需要付学费和生活费,换来的是毕业生身份、较高的申请确定性和 6 个月的求职窗口。它适合愿意用一年时间换一个清晰入口的人。
优才的申请费相对低,真正昂贵的是等待。上述统计口径里的获批率为 25.6%;如果你不急着过去,愿意把时间留给申请,这条路可以研究。如果家庭已经有明确的搬迁节点,等待本身就要算进成本。
高才通的门槛主要是收入或学历,表面上不需要先准备一大笔投资,但续签往往要求你在香港有符合条件的工作或业务。对收入条件够硬、也愿意在香港发展的人,它可能更直接。对只想拿身份、又不准备改变工作地点的人,隐性成本就会变高。
专才的额外资金成本可能最低,前提是你本来就有合适的香港雇主。没有雇主时,这条路并不是交一笔申请费就能解决,真正的难点在于找到符合要求的工作,并把工作关系维持下去。
最后,我会这样做选择
如果你是香港高校应届毕业生,先把 IANG 的时间窗口用好,再考虑后面的工作和续签。
如果学历或收入条件很硬,高才通可以先看,但要同时回答一个问题,你愿不愿意在香港建立工作或业务安排。
如果你已经有香港雇主,专才可能更贴近现状,重点是把职位、雇佣关系和续签条件核对清楚。
如果履历不错,却不急着马上过去,可以研究优才,但要给等待留出时间,不要把它当成确定的时间表。
如果家庭资产已经达到 3,000 万港币以上,也不打算在香港经营,新资本投资者入境计划可以单独评估,但投资范围、持有要求和后续身份安排都需要按最新规则确认。
我更建议先做一张自己的条件表,把年龄、学历、工作经验、收入、雇主、资产和未来七年居住计划写进去,再去比较五条路。先知道自己愿意承担哪一种成本,答案通常会比“哪条路最好”清楚。
如果你想把自己的情况放进这五条路里对比,可以留言【身份】。我会先按你的条件把需要核对的项目列出来,具体申请仍以入境处当期规则和专业意见为准。
如果你觉得这篇文章有收获,欢迎点赞、在看、转发,我们下篇见。
可能你还关注:
– 🤍 财富规划 –
4. 想用100W给孩子留1000W,杠杆寿到底适不适合你?
7. 父母在中国,孩子在海外:继承来的房子,钱到底怎么出去?
– 🤎港险干货 –
3. 太保香港保底2%+5%预期收益,收益全面反超,逆袭第一!
7. 全国首创!未出生宝宝也能买的重疾险!孕期妈妈即可投保!不再担心早产儿、新生儿黄疸……
8. 个人养老金产品测评-阳光人寿阳光寿C款(国家给你羊毛,还不来薅!)
– 💛 港卡开户–
2. 香港开户方式变了:手机申请、分行预约和 VTM 出卡一次讲清
4. 开港卡,哪家银行好?
