统一在长白山有家矿泉水厂。同一条水源,它自己品牌的"爱夸",卖两块五;帮胖东来代工的"DL水",卖一块二。结果卖爆的是那个更便宜的 DL 水,知名度反过来超过了爱夸。
这还不是孤例。
这几年你在超市、在直播间、在会员店里看到的东西,正在悄悄发生一场权力交接:立白在给胖东来代工洗衣液,今麦郎在给盒马代工茶饮,甘源在给山姆代工坚果,山姆货架上的贝果,背后是桃李。连伊利都在给永辉代工鲜牛奶,三元在给盒马做日日鲜。
一个个响当当的一线国民品牌,正在集体退到幕后,当起了别人的代工厂。
这就是我今天想说的判断:品牌代工的时代,已经结束了。接下来三五年,是渠道代工的时代。
先看几组数字,证明这不是我拍脑袋。
洽洽食品,2024 年光是通过山姆一个渠道,就卖了两个亿,同比涨了五六十个点。酒鬼酒,2025 年在胖东来卖了 1.96 亿,占它全年销售的 17.66%,胖东来直接成了它的第一大客户。统一企业,光代工这一块业务,2025 年上半年就做了 6.71 亿,同比涨了 159.5%。
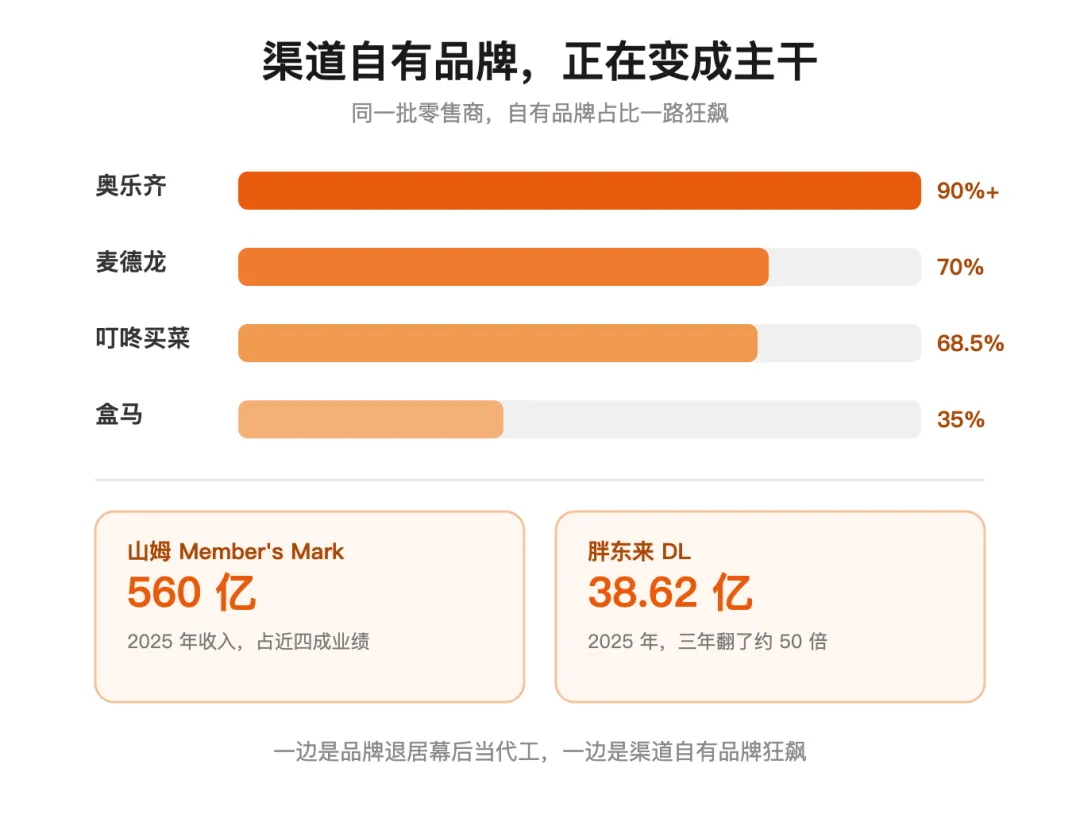
再看渠道这边自有品牌的长势。山姆的自有品牌 Member's Mark,2025 年卖了 560 亿,占它近四成业绩。胖东来的 DL 系列,2022 年才 7500 万,2023 年 2.5 亿,2024 年 20 亿,到 2025 年已经 38.62 亿,三年翻了差不多五十倍。盒马的自有品牌占比,从 2019 年的 10% 爬到 2025 年的 35%;叮咚买菜到今年 6 月做到 68.5%;麦德龙 70%;奥乐齐直接超过 90%。
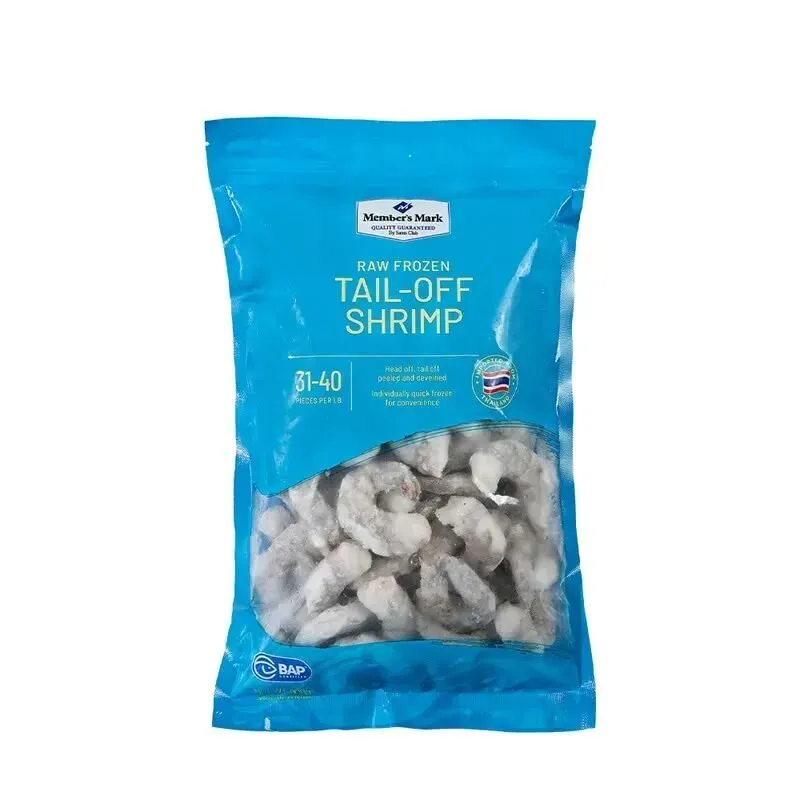
图片来源:山姆 APP 商品图,评论分析使用。
一边是一线品牌退居幕后当代工,一边是渠道自有品牌一路狂飙。这两件事,其实是同一件事的两面:零售商,正在接管商品的"定义权"。
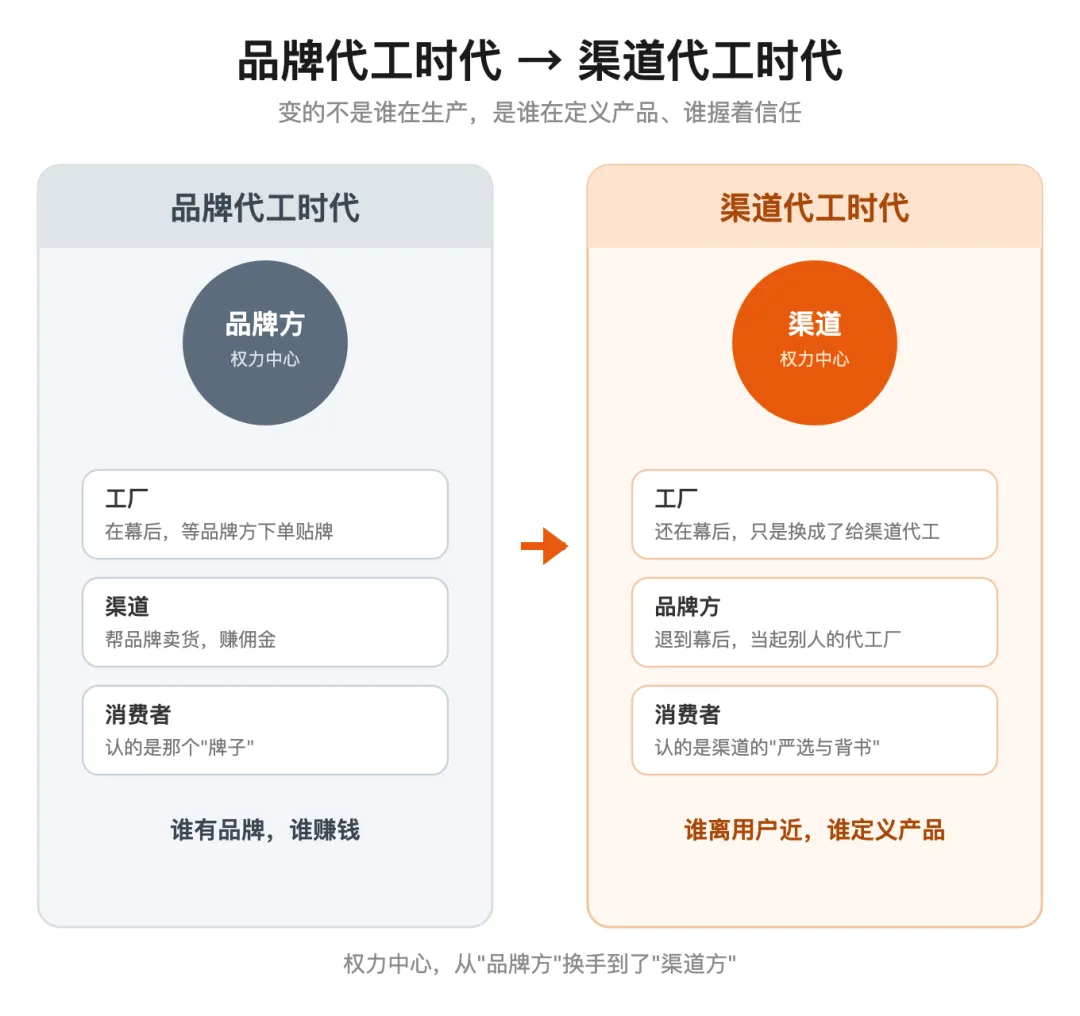
过去这行的规矩很简单,谁有品牌谁说了算。品牌方定义产品、定规格、定价格,找工厂贴牌,渠道帮它卖货、赚佣金,消费者认的是那个牌子。
现在反过来了。山姆、盒马、胖东来手里握着会员的大数据,谁是什么口味、要什么规格、接受什么价位,比品牌方还清楚。它要反向做一批货,最稳的办法就是直接调用大牌现成的制造能力——原料、工艺、品控全是成熟的,工厂照它给的参数下料量产就行。营销费、流通费省下来一大块,做出来的价格杀伤力十足。
关键在最后这一句:消费者现在认的,是渠道的"严选和品质背书",至于具体是哪家工厂代工的,越来越没人关心了。
当"离用户最近的人"从品牌变成了渠道,定义产品的那支笔,也就跟着换了手。
如果说超市还只是"渠道下场做产品"的第一幕,那抖音上正在演的,是这个趋势最狠的一幕。有个人的经历,把这事讲得最透。
喜纯,一个做玉灵膏的中式滋补品牌,一年多卖了几个亿。它的创始人李鹤,是个电商老兵——早年在湖南西子电商当运营总监,那家公司干的活,就是给肌肉科技、诺特兰德、欧力姆这些运动营养品牌做代运营。十多年下来,别人的货没变成他的,但"怎么把流量抓到自己手里、怎么把货卖出去"这套获客能力,他练出来了。
后来西子电商转型做自有品牌,孵化了 fiboo、谷本日记这一串牌子,还冲了 IPO。李鹤看明白了这条路,2023 年底出来单干,把这套打法原样搬到中式滋补上,做了喜纯。
玉灵膏不是他的工厂熬的,是山东一家药厂代工的。他手里真正值钱的,是从西子那十几年练出来的获客能力。靠着它,喜纯 2024 年 2 月才入驻抖音,一年做到单月破亿,抖音累计 GMV 干到十个亿。
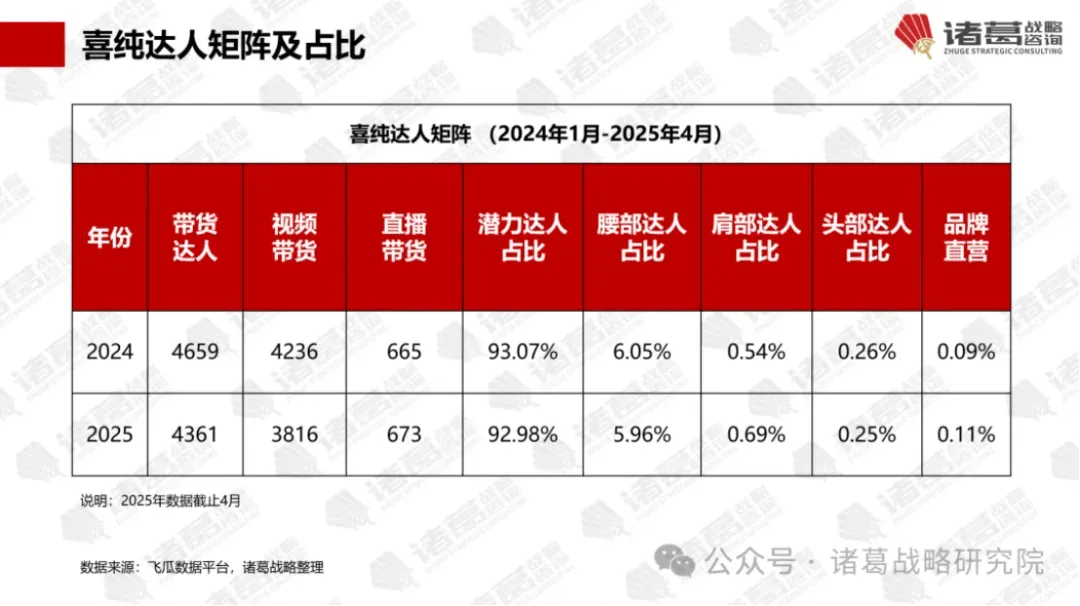
图片来源:诸葛战略研究院;数据源:飞瓜平台。
再看养能健,半年卖 10 亿,母公司就是一家电商 MCN 公司,2024 年 2 月才成立,没工厂、没研发,全靠代工,靠两个"专家"人设的 IP 账号加 80% 的付费投流,把成本几块钱的咀嚼片卖到 398 三瓶。
看懂这些,就看懂了"渠道代工"的本质——谁拥有客户获取能力,谁就能指挥上游供应链。工厂、配方、生产线,都是随时能调用的资源;真正稀缺的,是把客户抓到手里的能力。喜纯没有一砖一瓦的工厂,却能让整个供应链围着自己转,靠的就是这个。
那为什么这个变化,偏偏在营养品、乳制品这行来得最快、也最彻底?
表面看,是两个原因。一是信任成本高——吃进嘴里的,用户不信广告,信"我信的那个人",以前是品牌,现在是达人、会员店、私域群。二是代工产业链太成熟——营养成分表一摆就同质化,很多营养品根本出自同一家代工厂,渠道下场门槛几乎为零。
但往深了看,真正的原因要狠得多:供应链不稀缺了,稀缺的是客户。
上游供给早就过剩了。原奶价格跌到一公斤三块出头,大厂的产线闲置率居高不下,代工订单再薄也抢着接。当"生产"不再是稀缺能力,"客户"就成了唯一的稀缺资源。谁手里攥着客户,谁就有资格跟上游拍桌子——这不是营养品一个行业的规律,是整个消费品行业权力转移的底层逻辑。
再往深一层,是"客户获取能力"本身,已经从品牌手里被剥离出去了。过去品牌获客,靠的是央视、卫视的大媒体投放,那是品牌的核心资产之一;现在获客能力长在达人、直播间、算法手里,这些全都不属于品牌。品牌赖以立足的两根支柱——"定义产品"和"获客"——被渠道一根一根拆走了。喜纯李鹤的路径,就是这件事的活证据。
把这三层串起来,正好对上了我之前文章里写过的两个判断:会销里,真正卖得动的是"陪伴"不是产品,是渠道在提供陪伴;抖音上,活得好的不是守规矩的品牌,是那些靠渠道信任吃饭的白牌。说到底就一句话——这门生意的命脉,一直攥在"离用户最近的人"手里,过去那个人是品牌,现在换成渠道了。
所以,如果你也在这行里,未来三五年的牌面其实很清楚,就看你坐在哪一头。
你要是品牌方,得先认一个现实:品牌资产在贬值,消费者愿意为那个 logo 多付的钱,越来越少。你面前两条路——要么自己下场做渠道,成为那个"离用户最近的人",把信任攥回自己手里;要么干脆接受退到幕后,安安心心当个代工厂,赚那份薄利和体量。最怕的是卡在中间,既舍不得品牌溢价,又没有渠道能力,两头不靠。
你要是代工厂,别再拿"便宜"当自己的核心竞争力了。渠道来找你,要的不是"你给我代工就好",是"你跟我一起把产品定义出来"。2026 年那份对 157 个决策者的调研里,74.7% 的人倾向联合设计制造,70.7% 最看重制造伙伴的联合研发能力。渠道缺的从来不是产能,是能一起想清楚"做什么、卖给谁"的能力。谁有这个能力,谁就从"代工"升级成"伙伴",定价权也往自己这边挪一点。
你要是渠道,笔已经递到你手里了。但有一点得拎清:光靠信息差和低价,走不远。山姆 560 亿、胖东来三年五十倍的背后,是它们真在"定义价值"——替会员选品、替会员省钱,用严选和品控把信任做实。渠道这碗饭,短期吃的是流量和低价,长期吃的是信任。别把好不容易接过来的这支笔,用成了一把割韭菜的刀。
品牌代工的时代结束了,渠道代工的时代来了。但话说回来,渠道代工也不是终点。
渠道自己下场做产品,用不了多久就会撞上一堵墙:它缺的,恰恰是当年品牌方干的那些事——产品定义、研发、品控。做代运营的时候,这些是替别人扛的;轮到自己扛,才发现流量能让人"买第一次",留不住人"买第二次"。山姆、胖东来、东方甄选之所以走得远,是因为它们在渠道的能力之上,硬生生补上了"产品"这门课。
所以下一幕,大概率是两边往中间走:渠道补产品的功课,品牌补渠道的功课。未来真正活得好的,不是纯品牌,也不是纯渠道,是手里同时攥着用户、又能把产品定义好的人。
说到底,从品牌代工到渠道代工,变的是"稀缺性"落在谁手里。过去稀缺的是品牌——渠道分散、信息不对称,需要一个牌子替用户把关;现在稀缺的是客户关系——流量集中、信任碎片化,谁抓住用户谁就值钱。稀缺性在哪,权力就在哪,供应链就听谁的。
看懂了这一层,就看清了这门生意未来三五年的真正牌面:不再是品牌和渠道谁取代谁,而是谁更懂用户。