奥乐齐90%、山姆近四成业绩靠自有品牌——这不只是硬折扣的故事,沃尔玛、永辉、大润发、永旺也在全线加码。当零售从"卖货架"变成"造货",靠品牌代理差价吃饭的经销商,路越走越窄;但"帮渠道做自有品牌"的交付能力,正打开一扇新门。
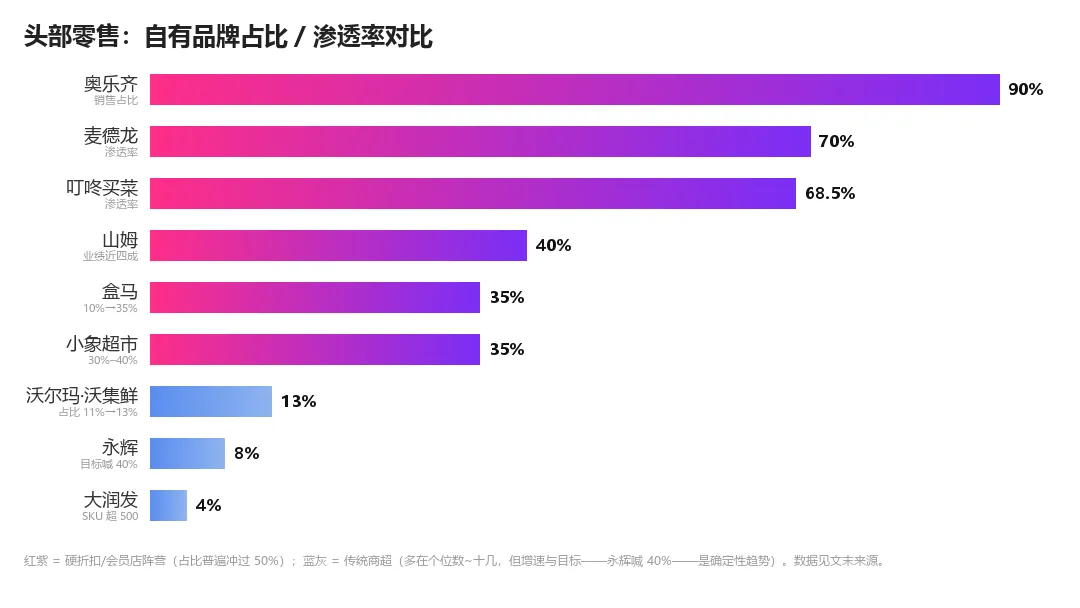
一组反直觉的数字先摆这儿:奥乐齐中国的自有品牌占比超过 90%,麦德龙渗透率 70%,山姆的 Member's Mark 用 25%–30% 的 SKU 贡献了接近四成业绩,2025 年销售收入突破 560 亿元。
在硬折扣和会员店这条线上,贴着渠道自己招牌的货,占比早就冲过了 50%。
很多经销商第一反应是:终端都在做自有品牌了,我的品牌代理还怎么卖?
错了。真正发生的不是"生意没了",是权力转移了——而且它早就不是硬折扣的专利。
一、放大视角:传统超市也在全线加码
如果你只盯着奥乐齐、山姆,会误以为这是硬折扣的单独玩法。把镜头拉开,传统商超正在同一方向上加速狂奔。
中国连锁经营协会联合波士顿咨询发布的《2026中国自有品牌发展报告》给出大背景:中国商超自有品牌渗透率当前约 8%,未来五年有望升至 20%–30%。但头部的动作远比平均数激进:
- 沃尔玛"沃集鲜"自有品牌占比从 11% 提到 13%,"惠宜"盘踞日化家清;
- 永辉从 5% 升到 8%,公开喊出"三到五年做到 40%";
- 大润发从 3% 升到 4%,自有品牌 SKU 已超 500 个;
- 永旺"特慧优"进入中国十余年,低调占着基础刚需货架;
- 武商"江豚优选"在会员店销售占比超 30%,中百硬折扣门店自有品牌占比超四成;
- 盒马从 2019 年的 10% 摸到 2025 年的 35%,七鲜自有品牌 SKU 破 800 款,小象超市30%–40%,叮咚买菜渗透率 68.5%。
结论很清楚:这不是某一业态的战术,是全渠道的集体转向——从"二房东、卖货架赚通道费",变成"自己下场造货"。
二、拆透:渠道为什么抢着做自有品牌
根子在利润和信任两块。
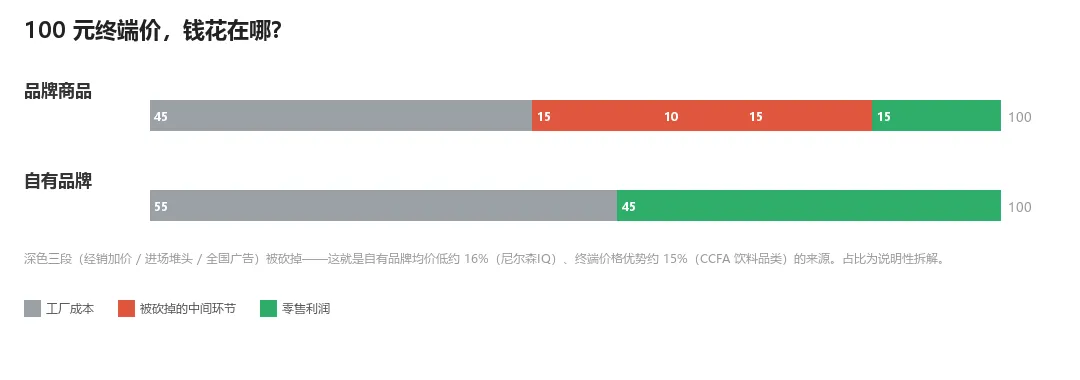
利润:砍掉中间环节。 一件品牌商品从工厂到货架,要过经销商、代理商,付进场费、堆头费,还要扛全国性广告投放——这些最后都写进零售价。自有品牌是工厂直达货架:没有经销商加价,没有进场费,广告费约等于零(超市自己的货架就是广告位)。尼尔森IQ 的数据:全国现代渠道中,自有品牌均价比厂商品牌低 16%;CCFA 报告里一个饮料品类的测算是,自有品牌有约 15% 的终端价格优势。
信任:从"包装正面"移到"渠道招牌"。 加在商品里的溢价(功能、原料、真东西)站得住;加在商品外的(广告、代言、层层经销加价)被过掉。更关键的是,消费者买自有品牌的逻辑已经变了——CCFA 调研里,70% 因品质、61% 因健康而选,价格只是其中之一。零售商正从"组织货品"变成"定义价值"(彭建真总结的四阶段:平价替代→品质选择→生活方式→品牌资产输出)。
三、对经销商意味着什么:一把双刃剑
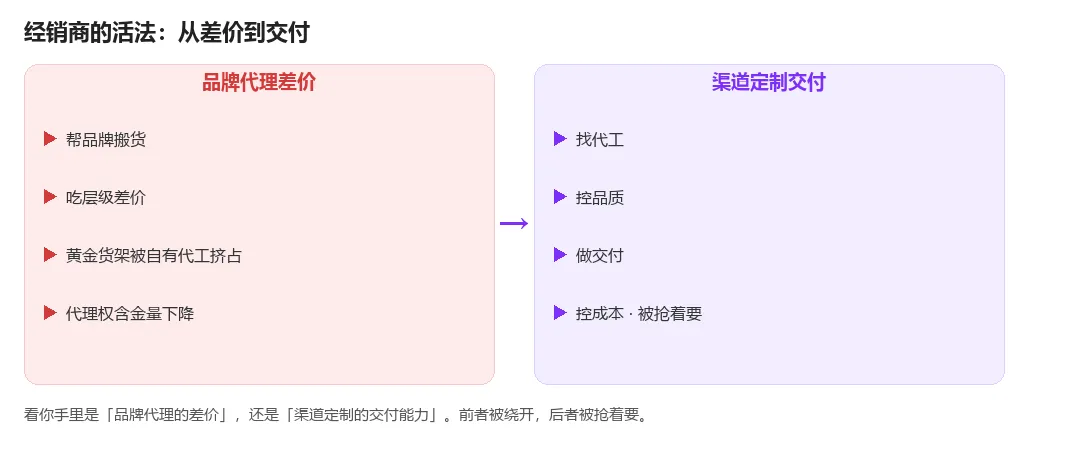
坏消息先说。 传统"品牌代理差价"模式被正面挤压。渠道话语权抬升后,黄金货架优先留给自有代工产品,国民品牌的陈列位被压缩,二三线品牌被迫转整箱大包装、往下沉渠道找增量。你手里那张品牌代理权,含金量在往下掉。
好消息在后。 渠道自己造货,不等于不需要人。OEM/ODM 代工这条链上——恩喜村、杭州乐园等上游工厂同时为多家头部零售代工烘焙、果汁,供应链高度共享——谁能在"品牌方→渠道自有品牌"之间做中间交付(找代工、控品质、做交付、控成本),谁就接得住这波订单。
一句话给读者一个判断框架:看你手里是"品牌代理的差价",还是"渠道定制的交付能力"。 前者在被绕开,后者在被抢着要。
四、经销商的三条路(落地动作)
1. 从"品牌代理差价"转"渠道定制交付"。
上游一线品牌产线开不满、愿意接 OEM/定制单。有供应链资源的经销商,可以做"品牌方→渠道自有品牌"的中间交付商:帮山姆、奥乐齐、盒马找代工、控品质、做交付,赚的是交付钱,不是层级差价。本质是从"搬品牌"变成"做交付"。
2. 抢下沉硬折扣与区域商超的蓝海。
山姆下沉县级市(江阴 10 月开)、奥乐齐/超盒算NB/快乐猴持续扩张,县域硬折扣是实打实的增量;同时武商、中百、新佳宜这类区域商超也在搭自有品牌矩阵。提前卡位区域独家、渠道定制供货,是轻资产能吃的增量。
3. 守住差异化非标品。
硬折扣打的是标准流通品的价格(纸品家清、粮油调味),打不了本地特色、鲜食、即饮场景的差异化。经销商在差异化、强地域、服务型品类上仍有空间——这是品牌代理最后的护城河,也是你能跟渠道谈判的筹码。
五、反面提醒
别死守"大品牌代理差价"的老本。产线都开不满的品牌方,自己都在接 OEM,你再靠层层加价活不下去。轻资产、靠供应链资源吃饭,才是正路——客户在变,供货商不变就是等死。
收束
货架正在改姓"渠道"。对经销商来说,价值坐标也得跟着挪:从"我代理谁",变成"我能帮客户交付什么"。
跟着渠道权力走,别守着旧货架。
数据来源:中国连锁经营协会×波士顿咨询《2026中国自有品牌发展报告》;尼尔森IQ;凯度;新华网、央广网、武汉市商务局公开报道;ZAKER、全食在线等行业媒体(2026年8–10月)。
注:文中"50%"指硬折扣/会员店阵营自有品牌占比普遍冲过 50% 的量级(奥乐齐 90%+、麦德龙 70%、山姆以 25%–30% SKU 贡献近四成业绩);全行业渗透率当前约 8%、五年内看 20%–30%。传统超市多在个位数到十几的区间,但增速与目标(永辉喊 40%)是确定性趋势。
#自有品牌#硬折扣#经销商转型#渠道权力#快消品