叮咚买菜最近做了一件在调味品行业值得关注的事:正式成立PB战略委员会,将叮咚V5等自有品牌商品开发部门从原有标品事业部独立出来,专项负责自有品牌的全链路规划与运营。
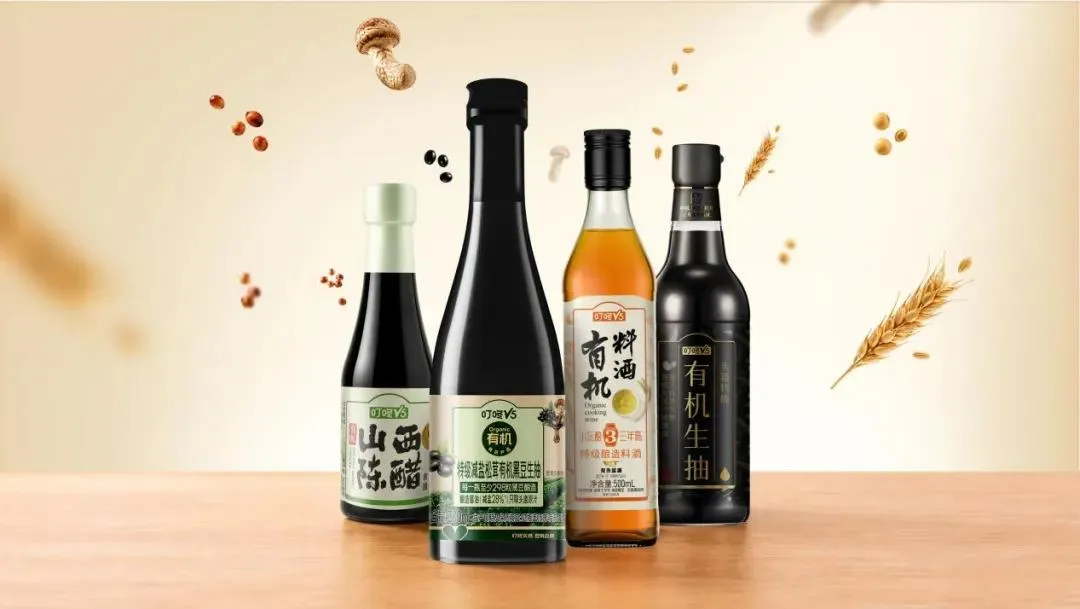
与此同时,叮咚V5在粮油调味品类集中推出9.9元价位的有机调味系列——300ml有机黑豆生抽、260ml有机山西陈醋、30克HPP坚果罗勒青酱等。据叮咚买菜官方披露的数据:9月叮咚V5调味品销量同比增长74%,小规格SKU在其品牌调味品中占比已超过50%,小包规商品销量同比增长400%。
(图源:网络)
这不是一次简单的品类扩充
叮咚V5明确表示,要把生鲜领域积累的商品开发逻辑和供应链运营能力,复制到乳品酒饮、粮油调味、休闲零食等大标品赛道。换句话说,生鲜电商最核心的竞争力正在被系统性地引入调味品这个长期由传统品牌商主导的领域。
9.9元有机调味,切中的是行业结构性痛点。当前粮油调味行业普遍以大规格、低单价抢占市场,但大包装与当下家庭结构小型化、消费场景碎片化的趋势越来越脱节。大瓶酱油、大桶食用油开封后风味快速衰减,取用剂量难精准,笨重难操控。
叮咚V5搭建“一人食、一餐食、一顿食”的小包规产品体系,核心逻辑是让产品规格匹配用户消耗速度,让每一次使用都处于最佳赏味期。这不是简单缩小包装,而是对调味品消费场景的重新定义。
(图源:网络)
价格是另一个关键变量。小包装的包材、灌装、物流成本通常高于大包装,但叮咚V5以“9.9元”为价格锚点,叠加“有机”标签,试图以亲民定价降低用户尝新门槛。
按照叮咚买菜方面的说法,其底气来自生鲜供应链的直采能力和高效物流,使“高品质+低价格”的组合成为可能。据中国调味品协会估算,餐饮定制调味品市场规模已达数百亿元,年复合增速保持在20%以上,远超调味品行业整体增速。自有品牌占比较低的中国市场,正在加速补课。
(图源:叮咚买菜官网截图)
把叮咚V5放在更大的零售自有品牌浪潮中,冲击感更强。据马上赢情报站数据,胖东来的米面粮油、调味品类目在全国线下零售渠道的铺市率已接近3%,酱油品类市场份额挤入集团前30。对于一个只有14家门店、近年才系统化发力自有品牌的区域零售商来说,这是“攻城略地”的开始。
调改后的商超商品结构正向“50%自有品牌+25%差异化品+25%一线名品”的模型演进,留给非一线调味品牌的位置正在肉眼可见地变少。奥乐齐、盒马、山姆等零售商也在持续加码调味品自有品牌,从酱油、醋到复合调味料,货架上的“渠道品牌”越来越多。
(图源:网络)
这带来两个层面的变化。第一,价格体系被重构。胖东来调味品定价高于品类平均但低于一线高端线,正在成为新的“品质中位线”。那些既没有品牌溢价优势、又没有极致性价比优势的中间价格带品牌,将面临最直接的挤压。
第二,合作模式被颠覆。过去靠进场费、条码费维持的渠道合作模式正在失效,更多零售系统效仿开发自有品牌调味品,传统OEM/ODM订单面临被截流的风险。
据PLMA与NielsenIQ联合发布的报告,欧洲17国自有品牌份额已达38.8%,其中瑞士占比最高达52.4%;而据普华永道等机构研究,中国自有品牌份额仍处于个位数水平。这意味着中国自有品牌调味品仍有巨大增长空间,留给传统品牌商的缓冲期比想象中更短。
(图源:网络)
真正的威胁不在“替代”,而在“重构”
自有品牌模式下,零售商兼具生产方和销售方的角色,近距离接触消费需求,减少供需错配。渠道不再只是“卖品牌货”的通道,而是开始掌握品牌的定义权。利润将从传统品牌商向渠道龙头和定制供应链迁移,弱品牌心智与高同质化企业的毛利率、销售费用率和现金流质量将承压。
而那些真正具备研发、柔性制造、稳定交付和多渠道适配能力的供应链公司,反而可能成为最大受益者。自有品牌的扩张也有边界:供应链丰富、市场化竞争充分的品类更容易被渗透,强品牌驱动、强口味记忆或技术配方壁垒高的赛道,渗透速度会相对缓慢。
酱油品类有强势品牌的心智壁垒,自有品牌要撼动格局需要更长时间和更强供应链能力。但复合调味料、地方风味调料、小包规基础调味品等品类,正是自有品牌最容易撕开口子的地方。
(图源:网络)
调味品企业最需要回答的问题,不是“如何对抗自有品牌”,而是“如何在渠道定义品牌的时代,依然拥有被选择的价值”。
是成为渠道的“品类共建者”,主动提供定制方案;还是强化自身品牌心智,让消费者指名购买;或是转型为有技术壁垒的供应链服务商——每条路都需要企业重新审视自己的核心能力。
与其被动等待采购砍价,不如主动带着定制方案去谈,从“被替代者”变为“品类共建者”。叮咚V5的9.9元有机酱油,动的不只是一瓶酱油的生意,而是整个行业关于“谁定义好产品”的底层权力结构。
(图源:网络)
当零售商开始用生鲜逻辑做调味品,用渠道品牌重新丈量品质与价格,传统调味品企业若仍停留在铺货、促销、大包装的旧剧本里,失去的将不只是货架位置,而是定义下一代调味品标准的话语权。
·END·